浓眉大眼的长鑫怎么也业绩不及预期了?
上市前各种美好想象,如今一个季度就打破了?先看下数据,长鑫前三季度归母净利1317.5亿,Q3归母净利润541.45亿(同比扭亏、环比Q2增长2.5%)
这个增速,明显是不及预期的,公司没啥说法,但发布了10-20亿的回购方案
我收集了市场一些卖方的信息反馈,总体就是,行业涨价趋势没问题,但产能受到了一定影响,主要是产线正在升级,影响会逐步减弱
这么一看,机构们稳稳的避风港不存在了~市场变化真是太快了
01|市场
回到市场,
上周五,上证指数涨0.24%,创业板指跌0.39%,科创50指数跌0.06%
全市场成交额15691亿元,较上日缩量767亿元,全市场超3300只个股上涨
小修复,指数依旧维持观望区间
其实我的观点是不如不修复,因为这样的修复一阻断市场自然探底行为(导致冰三没有了),二没修复出赚钱效应,观望资金依然会观望,基本属于浪费子弹
奈何上峰确实也有上峰的考虑(维护控制风险),咱尊重上峰意见
02|板块
1?? AI
周五AI在修复过程中也得到了一定的扶持,尤其大哥中际受益匪浅,对沪深300的贡献度较高
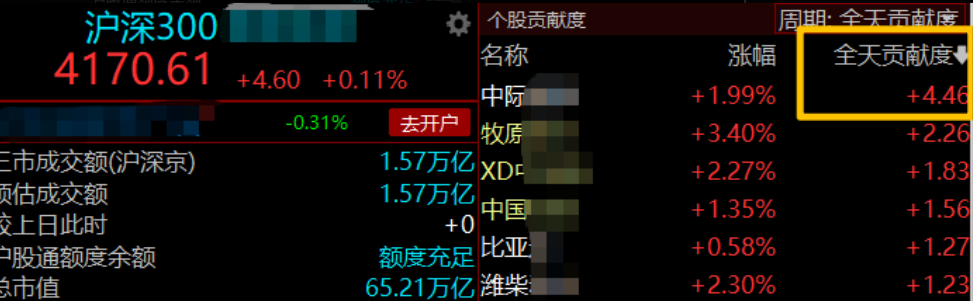
但没分到上峰资金的后排分支就比较惨了,比如天孚-4%,金安-8%等,如果不是尾盘猛拉了一波,盘面会更惨烈
尤其是业绩大超预期的沪电还能走成这样
所以针对目前的AI,可以判定为除非上峰有资金注入,否则板块全无主动性
2??投机线
周五投机线倒是出了新龙,莱美凭借研发“抗癌药”6天3板,还都是20cm+的大号版,在周五极弱的市场里,尾盘放大量换手板上位
而与之相反的是,医药龙头药明闪崩,一念天堂,一念地狱,雪球还挺多人去抄底药明的,在我看来,都是投机,没啥意义的行为
最后,今天超预期的业绩大概10支,加上这周末把所有q3超预期的票都统计了一下,合计近50支,晚点会在星球更新表格
最一批超预期的标的最明显的特征就是:
PCB真的大量出业绩了,可惜全场高标沪电,它反馈就是不好
主要确实就是市场和板块不行,泥沙俱下,所以咱要盯好这些好票,一旦市场环境好转,这些好业绩的票,都会迎来估值回升
03|业绩
生益科技:CCL+AI-PCB,大超预期
【2026三季报解析】
前三季度归母66.65亿,Q3归母净利润33.78亿(同比232%、环比Q2增长58.6%),扣非32.62亿(同比241%、环比Q2增长78.7%),大超预期,主要是CCL涨价,以及PCB放量,看样子涨价都传导到下游了,同体系的生益电子其实没赚多少钱,母公司赚钱
【超预期原因】
1.覆铜板量价齐升:高端AI CCL/高速材料早研产品放量+原材料涨价顺价,Q3 CCL归母27-30.6亿、同比314%-369%
2.生益电子AI线:800G光模块PCB批量、1.6T交换机配套小批,Q3生益电子归母7.6-8.4亿;对外投资(南大/上游材料)收益再叠一层
【2026估值与空间】
全年预期目前还没有机构更新,应该要80亿+了,与沪电的盈利级别差不多,沪电27倍,但生益对应当前35倍,这个溢价其实就是生益CCL自主权的体现,都合理
亨通:光纤龙二,略超预期
【2026三季报解析】
前三季度归母61.7亿,Q3归母净利润30.5亿(同比300%,环比增长51.4%),扣非30.4亿(同比295.6%,环比Q2增长50.6%),略超预期。亨通在q2miss之后,这次算是重归超预期序列了,而且跌的也透
【超预期/变动原因】
1. AI+数据中心资本开支:高端光纤/特种光纤/MPO量价齐升,H1光通信收入同比130%+、毛利率破60%
2.跨洋海缆+海上风电交付回暖:能源互联在手订单约240亿,Q2海缆交付偏弱、Q3环比补回来
【2026估值与空间】
全年预期85亿+,2026E PE 13倍,便宜,没风
更多业绩解析,可移步文末扫码查看
总之
长鑫业绩不及预期,再浓眉大眼的业绩票也可能转瞬翻脸,没有永恒的超预期
目前上峰资金会持续扶持沪深300,指数内标的会受益,后排照样跌
统计q3近50只超预期业绩,PCB行业批量出业绩,但目前市场没有给正反馈,要做好持续跟踪准备,市场好转的时候,该拔估值的必然会拔估值
ok,今晚就酱~