文章摘要
2026年10月,科创板公司清越科技(*ST清越,688496)收到证监会〔2026〕57号行政处罚决定书,因欺诈发行与信息披露违法被罚1.72亿元,四名高管另被罚2800万元并遭3至8年市场禁入。监管查明,公司IPO阶段靠少计存货跌价准备、虚假销售芯片虚增利润,占比从5.56%一路冲到131.74%;上市后变本加厉,2023年上半年虚增占比达145.10%。这家由清华博士创办、募资8.24亿元的显示面板企业,最终股价跌至0.58元、触发双重退市。保荐、审计与实控人三方出资3.7亿元先行赔付,是A股首例。文章从数字切入,拆解权责、法律与治理三条线上的失守。
事实
2026年10月,证监会〔2026〕57号、〔2026〕59号决定书认定清越科技欺诈发行与信披违法,公司被罚1.72亿元,四名高管被罚2800万元。
病灶
董事长兼总经理、财务总监兼董秘、监事会主席管销售,关键岗位挤在几人手里;少计减值、虚构销售一路放行,数字只为汇报而活。
警示
对比2016年欣泰电气:同为民企欺诈发行退市,当年罚832万元、券商独赔;如今罚1.72亿元、三方共赔,追责刻度已经改变。
2026年10月13日,苏州清越光电科技股份有限公司公告收到中国证监会《行政处罚决定书》〔2026〕57号。因欺诈发行与信息披露违法,公司被责令改正、警告,合计罚款1.72亿元。半个月后,四名时任高管的处罚决定〔2026〕59号落地,合计罚款2800万元,禁入市场三到八年。此前一个月,这家公司的股票刚因连续20个交易日低于1元停牌。罚单与退市,几乎同时抵达。
一份招股书,是怎么变成造假底稿的?
造假从上市前就开始了。
招股书注册稿于2022年11月11日披露,同一天披露的还有同意首次公开发行股票注册的批复。正式稿12月23日披露,发行价9.16元,12月28日公司登陆科创板,代码688496,募资8.24亿元,投向硅基OLED显示器生产线技改等项目。监管后来认定,报告期内公司靠少计存货跌价准备、虚假销售芯片,把利润总额一行行抬高。
2020年虚增337.40万元,占招股书披露当期利润的5.56%;2021年虚增764.53万元,占比15.58%;到2022年上半年,虚增2358.16万元,占比冲到131.74%。那个报告期,真实经营其实在亏损。
上市之后没有收手。2022年年报虚增4711.56万元,占比108.53%;2023年半年报虚增4753.60万元,占比145.10%。占比过了100%,报表上的利润全靠注水,真实经营是另一副样子。另有补缴出口退税款4441.99万元未及时披露,占2022年经审计净利润的79.74%,这一项已达到临时披露标准,公司没有披露。
公司主营PMOLED显示面板。实控人高裕弟1977年生于山东枣庄,是清华化学博士,早年做过OLED技术骨干,个人申请发明专利70余件,被同行叫作专利王子,曾作为核心成员参与的项目拿到2011年度国家技术发明一等奖。招股书把这些履历写在前面,把国产细分龙头的故事讲给市场听。股权穿透后,他通过前海永旭和昆山和高控制公司,昆山和高持股37.91%。
保荐机构是广发证券,审计机构是立信会计师事务所。招股书由这两家签字放行。造假暴露后,它们与高裕弟一起站到先行赔付基金的前台,各家出多少,尚未公开。这是A股第六例先行赔付,也是首例由保荐券商、审计机构和实控人三方共同出资。
退市几乎与处罚同步。2026年5月8日,公司收到行政处罚事先告知书,股票被实施退市风险警示,简称改为*ST清越。9月10日,股价连续20个交易日低于1元,触及交易类强制退市情形,9月11日起停牌。上交所随后下发终止上市事先告知书,并公开谴责公司,五年内不接受其发行上市申请文件。欺诈发行带来的重大违法退市风险,还悬在另一头。
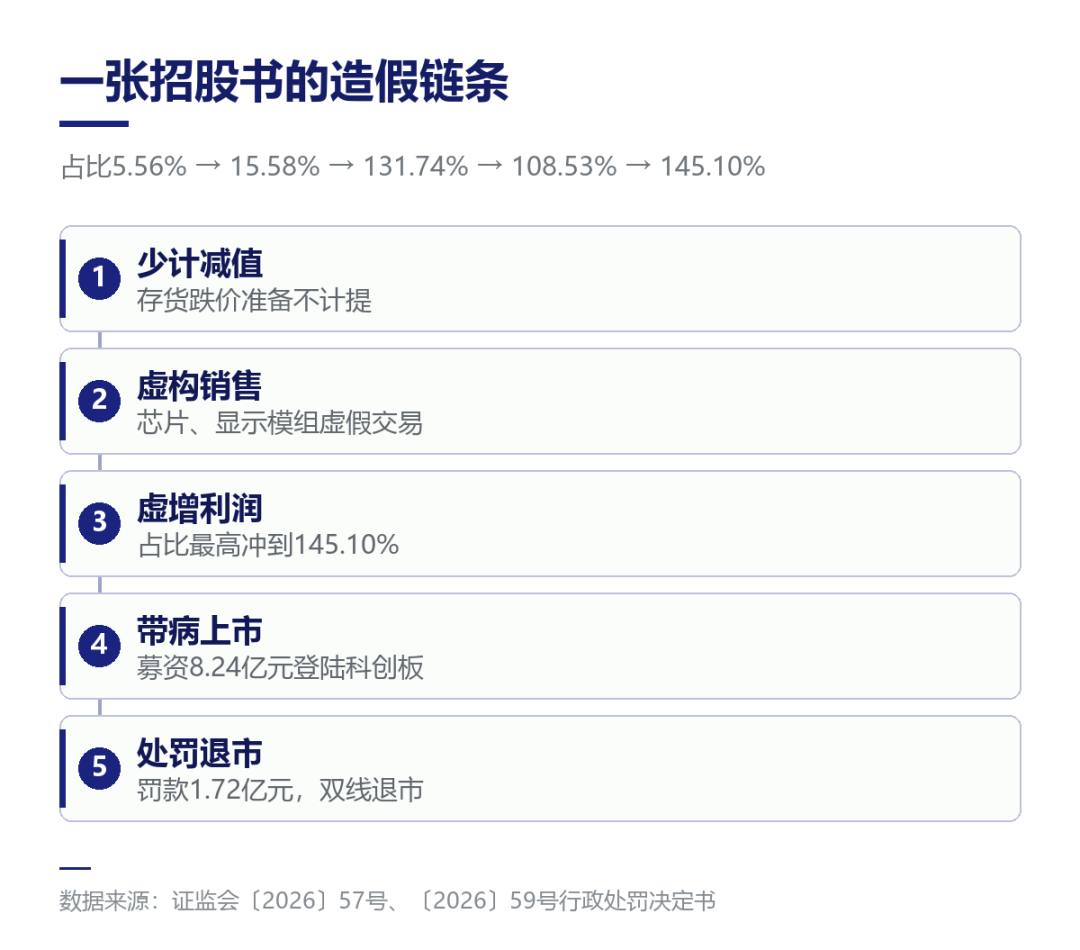
图1|从少计减值、虚构销售到虚增利润、带病上市,再到1.72亿元罚单与退市,一环扣一环
事实速览
| 项目 | 内容 |
|---|
| 欺诈发行罚款 | 按非法募资20%计罚,16488万元 |
| 信披违法罚款 | 700万元 |
| 公司罚款合计 | 1.72亿元(〔2026〕57号) |
| 四名高管罚款 | 合计2800万元,禁入3至8年(〔2026〕59号) |
| IPO虚增利润占比 | 5.56% → 15.58% → 131.74% |
| 上市后虚增利润占比 | 108.53%(2022年)→ 145.10%(2023上半年) |
| 先行赔付基金 | 3.7亿元,保荐、审计、实控人三方共担 |
| 停牌股价 | 0.58元,总市值2.61亿元 |
造假这四年,为什么没人按下停止键?
他把公司带上科创板,也把自己写进处罚决定书。招股书上签字的董事会、审计委员会、独立董事,没有谁留下反对意见。董事长兼总经理,财务总监兼董事会秘书,监事会主席兼管销售部,几顶帽子扣在同几个人头上。
三会一层,纸面上齐全。
证监会〔2026〕59号决定书把这层关系写得很直白:高裕弟知悉、参与,穆欣炬组织、策划,财务总监张小波知悉、参与少计减值和虚假销售,监事会主席吴磊组织、参与少计应收账款减值。四个人,覆盖了财务、销售、监督的关键岗位。
权责体系讲的是组织、部门、岗位、流程、权限怎么切分。一家公司正常的样子,是采购的人不管付款,管账的人不管签字,审计委员会能直接调底稿。这家公司把记账权、审批权、监督权收到一处,计数管理也就跟着塌了:数字不再是经营检证的凭据,成了招股书里待填的栏目。数字只为汇报而活,检证必然失灵。
没人按下停止键。
两项违法,两条法条。欺诈发行适用《证券法》第一百八十一条,按非法所募资金20%罚款,即16488万元;信息披露违法适用第一百九十七条,罚700万元。前者的罚基是募到的钱,后者的罚基是违法情节,算法不同,不能相加了事。
这里的边界要分清:欺诈发行针对发行文件编造重大虚假内容,违规披露重要信息罪、欺诈发行证券罪则属刑事责任,要过刑事程序这一关。本案止于行政处罚,未进入刑责,四个人的名字出现在证监会决定书里,不是刑事被告席。计数管理的崩坏已经写进报表,虚增占比从个位数走到三位数,这条曲线本身就是证据。
招股书上的利润栏栏往上填,处罚书里的占比行行往上加。签字的人换了,审计的机构还在,解释却都相仿:「不知悉,未参与」。听证中,有人称销售芯片是为了回笼资金缓解现金流,不是为IPO虚增利润。证监会采纳了部分申辩,调整了罚款数额,市场禁入年限没有减。
签字容易,负责很难。
赔付的落点,究竟落在谁头上?
同样是欺诈发行退市,2014年国九条之后,欣泰电气成了首个被强制退市的民企,罚款832万元,兴业证券独设5.5亿元先行赔付基金。到清越科技,罚单变成1.72亿元,赔付改由保荐、审计、实控人三方共担。
清越科技的赔付基金设了3.7亿元。证监会早在2026年2月冻结3个证券账户、7个募集资金专户,本金1.34亿元。高裕弟另承诺,若投资者民事诉讼判赔,个人替代承担不低于1000万元,并质押900万股给子公司作担保。
钱先赔,责后算。
先行赔付在A股不算新鲜,保荐机构掏钱的情形也见过。几方一起出钱,却是破天荒。
经营的原点,错在哪一层?
用经营哲学五层次去量这家公司,理念、远景、战略、政策、管理,理念这一层写得很完整,原点目的却偏了:上市被当成终点,报表被当成产品。往下传导,战略成了融资规模,政策成了毛利率,管理成了把利润占比做上去。愿景与报表之间隔着长长的距离,制度文本写满了,敢在文件上写反对意见的人却没有。
公司2026年半年报营收2.76亿元,归母净利亏损2.29亿元,其中1.73亿元是预计负债。股价从上市首日高点跌到0.58元,市值2.61亿元,较募资时的故事缩去九成。
账是真的,利润是假的。
结语
一份招股书写满增长,一份处罚书列满占比。股价停在0.58元,交易停在了9月11日。