2026年上半年,华虹宏力原有业务的收入增长重心出现变化。
根据公司分技术平台收入数据计算,嵌入式和独立式非易失性存储器合计贡献了62.15%的同比收入增量,其中嵌入式非易失性存储器贡献41.73%,成为新增收入贡献最大的单一技术平台。
这一结构与2025年有所不同。
2025年全年,模拟与电源管理平台贡献了47.02%的收入增量,是当年最主要的增长来源。至2026年上半年,该平台贡献降至20.92%。两类非易失性存储器的合计增量贡献则从2025年全年的35.85%升至2026年上半年的62.15%。
虽然全年与半年的增量贡献不能直接作为季节调整后的趋势指标,但2026年上半年与上年同期的比较,同样证实了存储器业务在公司收入结构中的地位上升。
存储器取代电源管理成为最大增量来源
华虹宏力的特色工艺平台主要包括功率器件、嵌入式非易失性存储器、独立式非易失性存储器、模拟与电源管理、逻辑与射频五大类别。
2025年,公司模拟与电源管理平台收入为45.60亿元,同比增长41.45%,贡献新增收入13.48亿。相比之下,嵌入式非易失性存储器收入同比增长16.19%,独立式非易失性存储器增长44.22%,两者合计贡献新增收入10.32亿元。
2026年上半年,这一结构发生变化。华虹宏力五大技术平台合计实现收入95.74亿元,同比增长24.52%,增加18.82亿元。
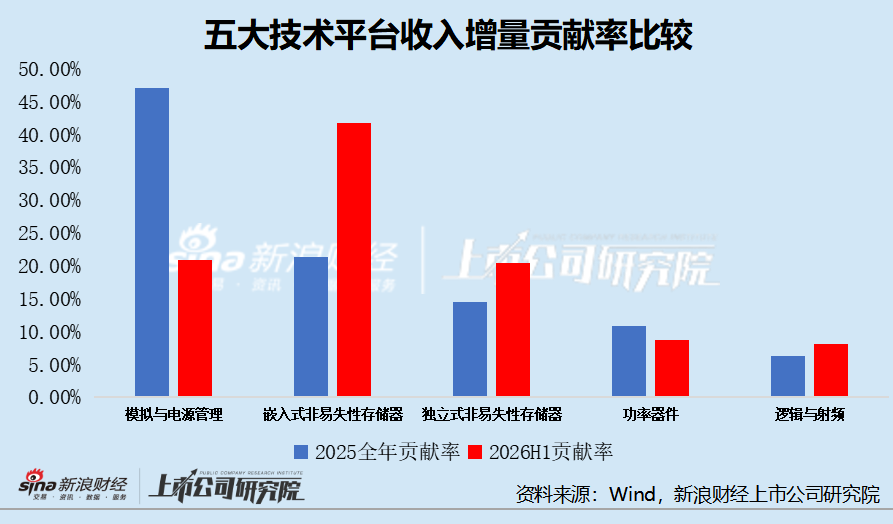
其中,嵌入式非易失性存储器收入达到26.74亿元,同比增长41.73%,增加7.85亿元;独立式非易失性存储器收入达到8.75亿元,同比增长78.64%,增加3.85亿元。两者合计贡献新增收入11.74亿元。
与此同时,模拟与电源管理平台收入同比增长18.91%,贡献新增收入3.94亿元;功率器件平台收入增长7.21%,贡献新增收入1.65亿元。
从收入存量看,两类非易失性存储器合计收入占比由2025年上半年的30.89%提高至2026年同期的37.04%,上升6.16个百分点。
这一变化并不意味着其他平台普遍衰退。事实上,五大平台上半年收入均实现同比增长。变化在于,不同业务对公司新增收入的贡献出现明显分化,非易失性存储器正承担更多增长任务。
嵌入式存储器增长比独立式存储器更连续
虽然两类非易失性存储器共同贡献了多数新增收入,但其增长路径并不相同。
嵌入式非易失性存储器主要服务于微控制器、智能卡等产品。华虹宏力的连续季度数据表明,这一平台收入从2025年第一季度的9.28亿元,逐季增加至2025年第四季度的12.85亿元,再升至2026年第二季度的13.89亿元。
连续六个季度中,嵌入式非易失性存储器收入均实现环比增长。2026年第一、第二季度同比增幅分别为41.69%和41.77%,表明其增长并不完全来自单个季度的异常低基数。
独立式非易失性存储器则表现出不同特征。
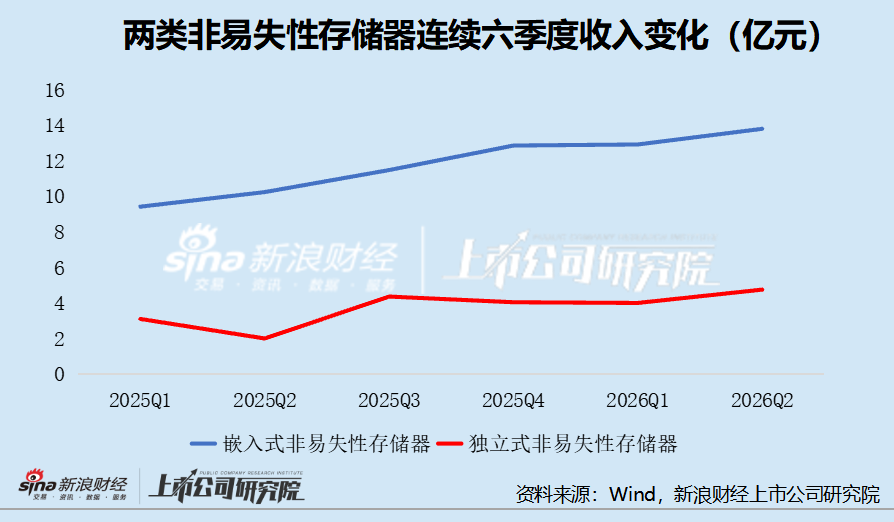
2025年第二季度,该平台收入仅为1.97亿元,第三季度恢复至4.33亿元,第四季度为4.04亿元。2026年第二季度进一步增长至4.78亿元,同比增长149.26%。
因此,独立式非易失性存储器的高增速包含明显的低基数因素。其收入恢复始于2025年下半年,而非2026年才出现突然增长。
两者相比,嵌入式非易失性存储器持续六个季度的收入扩张,为判断华虹宏力原有业务增长重心变化提供了更稳定的证据。
工艺技术变化提供进一步佐证
收入增长向存储器集中之外,华虹宏力的工艺技术收入结构也在调整。
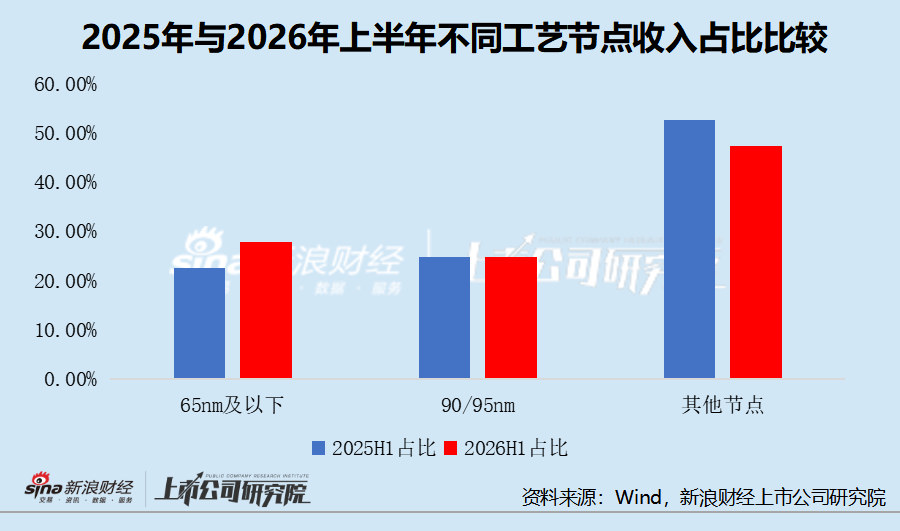
2026年上半年,公司65nm及以下工艺技术收入达到26.67亿元,同比增长53.89%;90/95nm技术收入达到23.75亿元,同比增长24.61%。
两类技术收入合计占比从2025年上半年的47.35%提高到2026年同期的52.69%,贡献同期整体收入增量的74.47%。
华虹宏力在季度公告中分别指出,65nm及以下技术收入增长主要涉及闪存、电源管理等产品需求;90/95nm技术收入增长则涉及MCU、智能卡和电源管理等产品。
从收入结构看,2026年上半年,华虹宏力65nm及以下、90/95nm两类技术的收入占比有所提高。与此同时,嵌入式和独立式非易失性存储器成为公司新增收入的主要来源。
产能建设是另一项经营背景。
2026年上半年,华虹宏力约当8英寸晶圆出货量同比增长17.94%。截至6月底,无锡二期Fab 9规划月产能8.30万片所需工艺设备已完成搬入。第二季度公司总体产能利用率仍达到102.80%。
这意味着公司在扩大产能的同时维持了较高的整体产线负荷。不过,产能利用率较2025年同期有所下降,现有数据也不能说明新增产能具体有多少用于存储器平台。
需求改善已获外部印证,AI贡献尚不能量化
非易失性存储器收入增长具有一定的外部产业背景。
TrendForce于2026年6月发布的研究显示,NOR Flash、SLC NAND等成熟存储产品供给偏紧,主要存储厂商将部分制造资源转向高附加值产品,对成熟存储器供给形成约束。
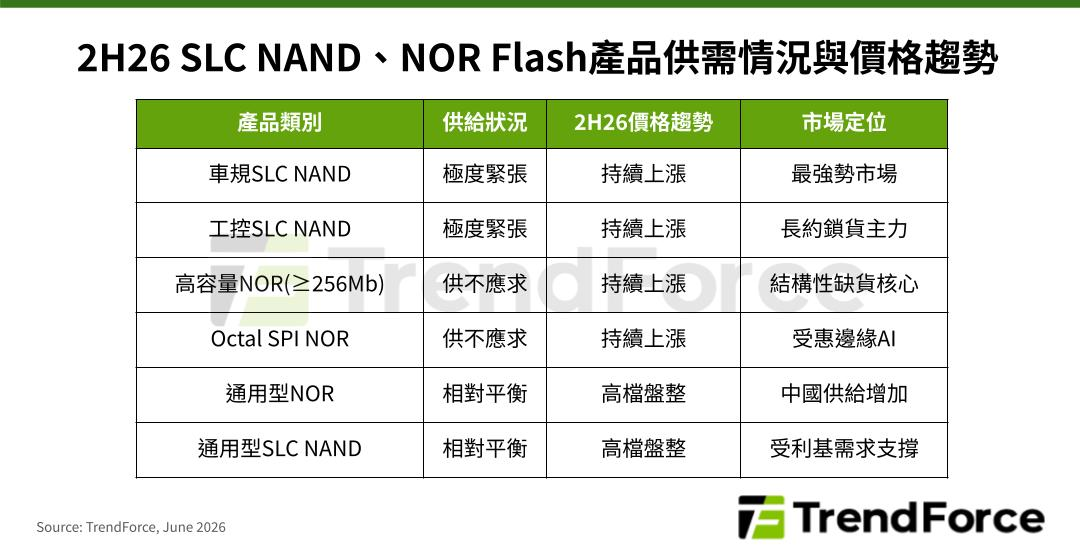
但应区分芯片产品售价与晶圆代工价格。存储器原厂产品涨价,并不意味着华虹宏力相应代工业务存在同等幅度的价格上涨。
此外,华虹宏力2026年上半年消费电子终端业务贡献了81.10%的整体收入增量,计算终端业务贡献2.53%。由于MCU、闪存及电源管理芯片可以服务于多个终端领域,现有分类无法准确识别AI相关业务收入。
因此,公司存储器平台增长可以得到需求回暖的产业链印证,但不能直接归结为AI订单增长,也不能将收入增长等同于产品竞争力或市场份额提升。
增长结构的变化已经明确
华虹宏力原有业务在2025年至2026年上半年发生的主要变化,是新增收入的贡献结构从模拟与电源管理占据主导,转向以嵌入式非易失性存储器为最大贡献来源、独立式存储器共同增长的格局。
其中,嵌入式非易失性存储器连续六个季度收入增长,比独立式存储器的单季度高增速更能反映经营变化的持续性。
与此同时,公司工艺技术收入分布和晶圆出货规模的变化,为这一收入结构调整提供了相互独立的经营证据。但公司尚未披露各技术平台的毛利率、单位成本和完整量价数据,不能判断存储器平台已经成为利润贡献最大的业务,也不能证明其市场份额已明显提升。
2026年第三季度,华虹宏力完成对华力微的收购并追溯调整比较期数据,新的合并范围亦不能直接与此前原有业务的连续数据拼接。
可以明确的是,截至2026年上半年,嵌入式非易失性存储器已经成为华虹宏力原有业务最重要的收入增量来源,这是公司特色工艺业务内部增长结构的实质变化。