11月9日盘后,荣昌生物(688331.SH)披露了一笔不同寻常的交易。
公司拟从关联方烟台荣昌制药引进一款泛RAS(ON)小分子抑制剂的全球独占权益,首付款5000万元,里程碑付款最高48.7亿元,另按许可产品年度净销售额的3%至7%支付特许权使用费?次日荣昌生物A股盘中一度涨超4%,收盘涨幅为1.81%
把条款摊开来看,5000万元首付,只占这笔交易名义总价的约1%。剩下99%的钱,要等这款药在临床上跑出来、在市场上卖出去,才会一笔一笔付给对方。
而对方也不是外人,这两家公司的实控人均为王威东、房健民、王荔强等10名自然人。王威东担任荣昌生物董事长和荣昌制药董事,王荔强担任荣昌生物董事和荣昌制药董事长。董事会审议该议案时,6名关联董事全部回避表决。
交易主角一直被视为“不可成药”
要掂量这笔交易的分量,得先弄明白RAS是什么。
人体细胞里有个叫RAS的基因,管着生长开关。开关卡在“常开”位置,细胞就停不下来地分裂,这就是癌症。数据统计,胰腺癌中超过90%存在KRAS突变,结直肠癌约30%至40%,非小细胞肺癌中,KRASG12C是重要亚型,也正是它成为KRAS靶向治疗突破的起点。
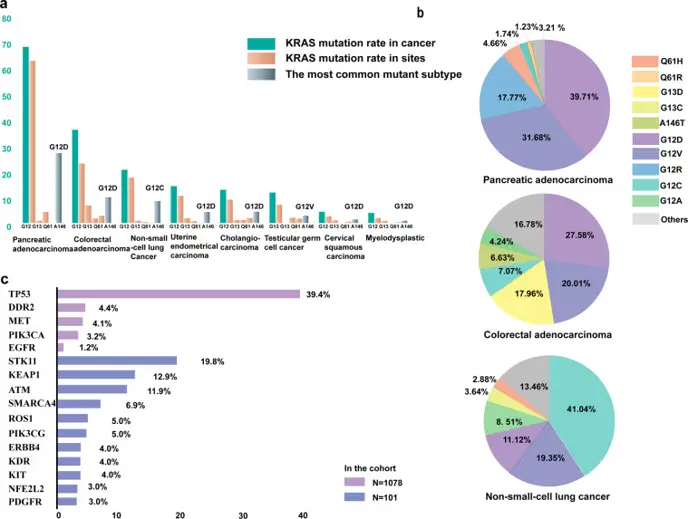 (图片来源:浙江省肿瘤医院I期临床病房)
但它长期背着一个名号:不可成药。
RAS蛋白表面太过光滑,没有凹陷口袋,药物没有抓手,无法稳定结合、无法阻断它。过去只有KRAS G12C一个亚型在2021年拿到了药,而它在胰腺癌里仅覆盖约1%-2%的患者,对绝大多数人来说等于没有。
转折出现在今年。8月26日,美国Revolution Medicines的Daraxonrasib(商品名Rasonque)获FDA批准,这款泛RAS(ON)抑制剂上市5周实现销售额1.98亿美元,超过5000例患者接受治疗。全球III期RASolute 302研究数据显示,Daraxonrasib组中位总生存期13.2个月,化疗组6.7个月;中位无进展生存期7.2个月对3.6个月。
一个靶点被打开,赛道立刻拥挤。
国内名单已经拉得很长:百济神州从Revolution Medicines手里拿到四款临床阶段RAS(ON)抑制剂的部分亚洲权益,11月9日,百济神州申报的Daraxonrasib被CDE拟纳入优先审评品种;加科思的JAB-23E73已授权阿斯利康;劲方、恒瑞、贝达等也各有在研品种。
荣昌生物这次拿到的RCZY-690,是这条队伍里的新面孔,目前处于I/II期临床研究阶段。
三年前“0元购”没要,三年后最高49.2亿元买回
公告显示,最高不超过48.7亿元的里程碑付款中,包括研发相关付款最高9.94亿元和销售相关付款最高38.76亿元。也就是说,里程碑总额的两成押在“做不做得出来”,其余八成押在“卖得怎么样”。
对于定价原则,荣昌生物在公告中表述:“本次交易属于创新药早期管线引进,研发风险高、未来商业化价值存在不确定性。以里程碑付款并须缴纳特许权使用费为主的对价结构,使大部分对价与许可产品未来的开发及商业表现相挂钩。”
另外,公告中有一处细节值得关注。
2023年,荣昌制药拟开发RCZY-690(泛RAS(ON)小分子抑制剂项目核心化合物)时,已按承诺将有关机会提交荣昌生物,但鉴于该项目属于小分子药物且尚处于早期开发阶段、研发风险较高,公司暂未承接,由荣昌制药以自有资源推进。
时隔三年,同一款药,公司用5000万元首付加48.7亿元潜在里程碑买了回来,理由是:随着荣昌制药对该项目的推进及公司对其发展潜力认知的加深,公司认为,该项目可补充公司现有的肿瘤产品管线。
这种情况很难不让人追问:如果它今天最多值49.2亿元,三年间上市公司一分钱没投,价值由何判断?从零对价承接到49.2亿潜在总价之间的差额对应什么?
产品结构单一,仅靠两款产品支撑
从业绩来看,这笔交易发生在荣昌生物基本面刚刚转暖的节点上。
2026年前三季度,公司实现营业收入67.64亿元,同比增长293.28%,归母净利润52.73亿元,从连亏三年变成巨额盈利。数据如此亮眼,主要是靠“卖管线”,报告期内公司与艾伯维就RC148签署独家授权许可协议,技术授权收入大幅增加。
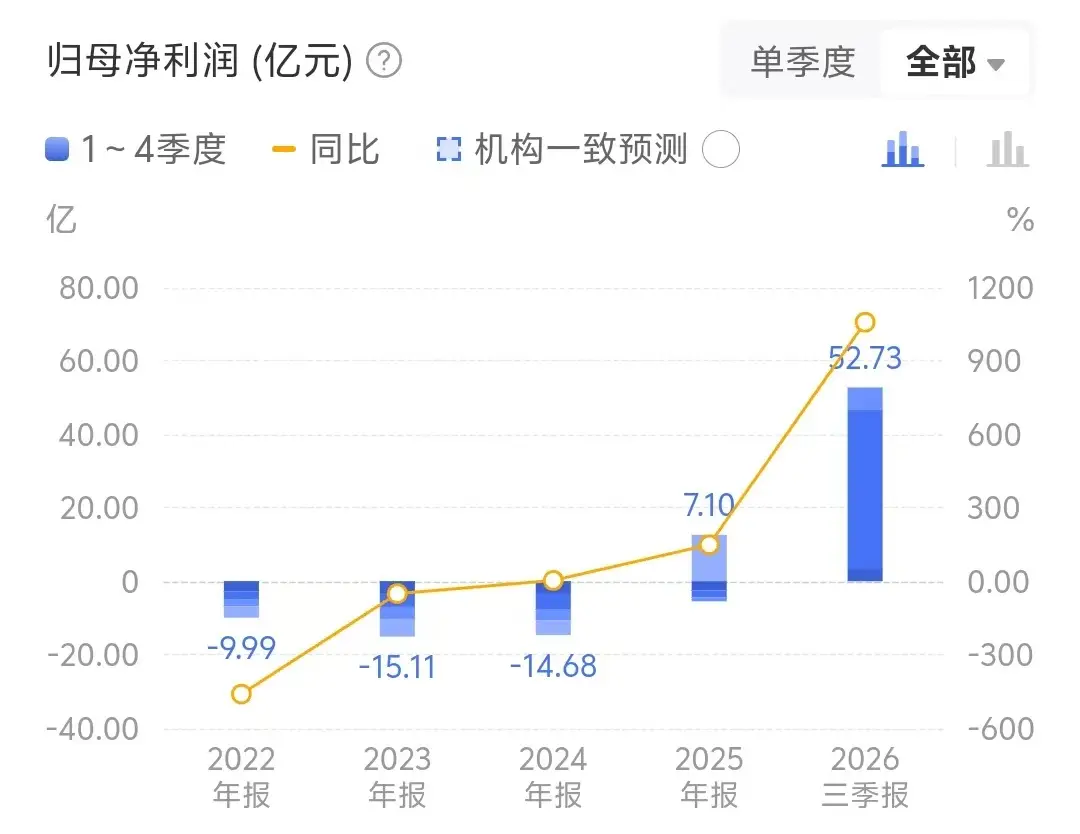 (数据来源:东方财富)
真正靠卖药赚到的钱是另一组数字:第三季度,荣昌生物国内商业化销售收入为8.1亿元,同比增长32.8%,环比增长15.6%;前三季度累计商业化销售收入为21.5亿元,同比增长26.1%;国内商业化销售毛利率达83.6%,销售费用率由48.2%降至40.5%。
荣昌生物表示,剔除技术授权收入、相关成本及BD咨询费、认股权证公允价值变动影响后均实现盈利。截至9月末,公司货币资金、应收票据、应收款项融资、银行理财等现金及票据合计约38.98亿元。
从产品来看,荣昌生物的两款“王牌”产品,泰它西普和维迪西妥单抗,2025年销量增速分别为47.92%和27.31%。
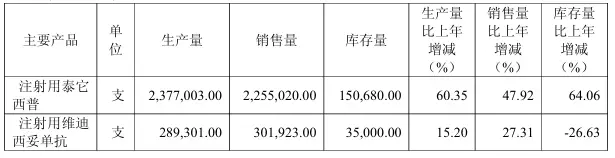 (图片来源:荣昌生物2025年年报)
对于一家刚跨过盈亏平衡线、研发管线里仍有多个III期项目需要持续投入的公司而言,这次交易能否转化成实实在在的商业化成果,仍需持续观望。