2023年,荣昌生物面前有一个新药研发机会。当时,公司考虑到项目处于早期阶段、研发风险较高,没有承接。项目随后由关联公司荣昌制药继续推进。
三年后,荣昌生物决定把这个项目引进来:首付款5000万元,研发和销售里程碑付款最高48.7亿元,未来还要按销售额的一定比例支付特许权使用费。
同一个项目,当年没有做,现在为什么要引进?由关联公司先做,再授权给上市公司,价格怎么算才合理?
这两个问题,比“最高49.2亿元”的数字更值得讨论。一、先把交易双方和付款安排说清楚
11月9日晚,荣昌生物披露,公司与烟台荣昌制药股份有限公司签署许可协议,引进泛RAS(ON)小分子抑制剂项目,包括候选化合物RCZY-690。
两家公司名字相近,但它们是独立的公司。
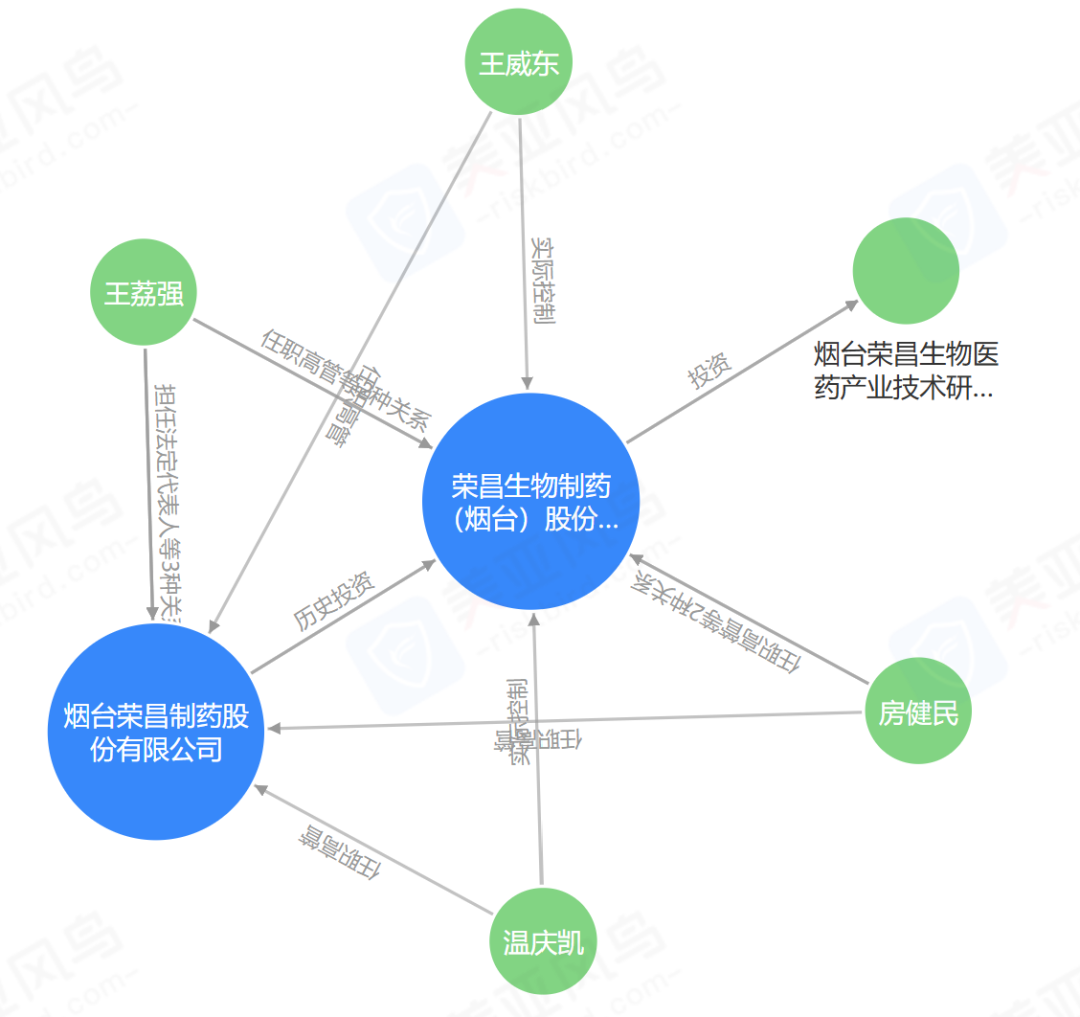
两家公司关系图,来源“风鸟企业查询平台”,仅供参考,实际以工商登记为准
荣昌生物是上市公司,本次交易中的被许可方;荣昌制药是许可方。按照公告披露,两家公司由同一批自然人共同控制,部分人员还在两家公司交叉任职,因此这笔交易构成关联交易。
例如,荣昌生物董事长王威东同时担任荣昌制药董事;荣昌制药董事长王荔强也担任荣昌生物董事。
根据协议,荣昌生物拟获得相关化合物及产品在全球范围内的独占许可,可开展研究、开发、注册、生产和商业化,也可以进行多层级分许可。
付款分为三部分:
第一,首付款5000万元。根据公告,这是一次性且不可退还的款项,按照协议约定在生效及收到相应发票后支付。
第二,里程碑付款最高48.7亿元。其中,研发相关付款最高9.94亿元,销售相关付款最高38.76亿元。它们要在协议约定的里程碑事件达成后才会触发。
第三,未来按许可产品年度净销售额的3%至7%支付特许权使用费,具体比例取决于商业化地区和销售额水平。
所以,部分报道所说的“最高49.2亿元”,是将5000万元首付款与最高48.7亿元里程碑付款相加,并不包括未来可能发生的销售提成,也不是说荣昌生物现在就要付出49.2亿元。项目目前处于Ⅰ/Ⅱ期临床研究阶段。后续研究能否顺利推进、能否获批、上市后能卖多少钱,都还有不确定性。
这笔交易已通过荣昌生物独立董事专门会议、审核委员会和董事会审议,关联董事回避表决。按照公告,该事项还需要提交股东会审议,交易能否最终获得批准仍存在不确定性。二、2023年不要,现在为什么又要了?
这笔交易里,我最感兴趣的是这个时间差。
据公司披露,荣昌制药准备开发RCZY-690时,曾在2023年把项目机会提交给荣昌生物。荣昌生物考虑到项目属于小分子肿瘤药物,且处于新药早期开发阶段、风险较高,当时没有承接。之后,荣昌制药利用自身资源继续研发。到了2026年,随着项目推进,荣昌生物重新评估,认为它可以补充现有肿瘤产品管线,并为未来与公司其他产品开展联合开发创造机会。
从企业经营角度看,这样的变化并不难理解。
早期项目风险高,未必适合上市公司当时的战略和资金安排;经过几年研发,项目有了进一步进展,再重新评估,也有商业上的合理性。
但从上市公司和中小股东的角度,接下来就会有一个很具体的问题:
当年没有承接的项目,经过关联公司几年投入,现在以这组交易条件引进,价格是否合理?
要回答这个问题,单看“5000万元首付”或“48.7亿元里程碑上限”都不够。更有价值的信息,是项目在这几年里究竟发生了什么变化:荣昌制药投入了多少资源,取得了哪些研究进展,项目风险降低了多少,以及这些变化如何反映在许可价格中。
荣昌生物在公告中表示,交易综合考虑了知识产权、全球独占权利、研发阶段、商业化前景、可比许可交易和行业惯例等因素。具体的商业价值评估,仍需要看这些因素背后的数据和假设。三、关联交易为什么特别需要把“怎么算的”讲清楚?
两家企业之间交易,一个愿意卖,一个愿意买,价格通常由双方谈判形成。
但关联交易有一个特别之处:交易双方可能受到相同人员影响。对许可方来说,希望研发投入获得合理回报;对上市公司来说,则需要控制引进成本,并为未来研发和商业化保留足够收益。两个利益方向都有商业理由,但不能简单合并成一句“都是一家人”。
如果项目未来成功,荣昌生物及其股东可能从产品收益中获益;与此同时,公司也需要按照合同向许可方支付里程碑款及销售提成。而如果项目推进不顺利,首付款不可退还,后续已经发生的研发投入也要由承担相应投入的一方消化。
因此,判断这笔交易是否划算,我会重点看三件事。
第一,和谁比较。可比交易不能只找一个同样叫RAS项目的授权案例,再比较 headline 金额。研发阶段、临床数据、适应症、授权地区、专利期限、是否包含生产技术转移,都会影响价格。一个已经完成关键临床研究的项目,和一个仍在早期临床研究中的项目,商业价值与风险分担方式可能差很多。
第二,付款发生在什么时候。同样是10亿元里程碑款,如果大部分要在关键疗效结果出来前支付,与产品获批后或达到较高销售额后才支付,荣昌生物承担的风险并不一样。
第三,上市公司未来还要投入多少。获得全球许可后,荣昌生物仍可能需要为临床试验、注册申报、生产和商业化投入资金。评估交易时,要把这些后续成本与首付款、里程碑付款和销售提成放在一起看。
如果只看引进时的首付款,很容易低估项目总投入;如果把48.7亿元全部当成眼前支出,也会误读这种交易结构。四、回避表决以后,董事还要看什么?
公告显示,荣昌生物六名关联董事对这项议案回避表决,其他非关联董事一致同意。独立董事专门会议和审核委员会也审议通过了该事项。独立董事认为交易定价公允,不存在损害公司及股东利益的情形。
这些程序很重要。它让与交易有利害关系的董事退出表决,也让其他董事有机会独立审查。
但作为律师,我更关心的是:非关联董事在投票之前,看到了什么?
比如:
公司有没有对项目的临床数据、知识产权和后续研发成本做独立尽调?
有没有比较过类似项目的付款结构,而不只是比较公告里的交易总额?
公司能否取得关键研究资料和生产技术?如果未来研发需要补充数据,许可方是否有配合义务?
如果项目取得进展,但距离商业化还有很长一段路,相关里程碑款会在何时触发?当时上市公司是否有相应资金安排?
这些问题未必都需要在公告中逐项公开商业细节,但对于参与审议的董事来说,它们关系到能否作出有依据的商业判断。
《公司法》第一百八十条规定了董事、高管的忠实义务和勤勉义务;第一百八十二条、第一百八十五条对关联交易的报告、决议及关联董事回避作了规定。履行审议程序时,董事既要关注自己是否应当回避,也要关注有权表决的人是否获得了足够的信息。
当然,创新药研发有风险。以后项目如果没有达到预期,还需要结合当时掌握的信息、决策过程和具体行为,判断董事是否履职尽责。五、放弃过的项目,后来再引进,要不要追问商业机会?
这也是本案可以继续研究的一点。
《公司法》对董事、高管利用职务便利谋取属于公司的商业机会有专门规定。不过,商业机会是否属于公司、相关人员是否利用职务便利、公司当时是否有能力利用,都需要结合具体事实判断。
在荣昌生物这笔交易中,公司披露的情况是:2023年项目机会曾提交给上市公司,上市公司当时考虑研发方向和风险后没有承接;此后由荣昌制药继续投入。
这段披露有助于读者理解项目为什么先在关联公司推进,再由上市公司引进。进一步分析时,如果能看到当年的机会提交、审议记录,以及之后研发投入和价值变化的依据,会更容易评价两个时间点的决策。
我认为,这也是很多企业集团会遇到的问题:一个项目在早期不适合上市公司,关联企业是否可以先承担风险?等项目有了进展,上市公司又以什么价格接手?
这种安排有其商业空间。关键在于,当初由谁决策不做、后来由谁决定引进、各阶段风险和收益怎样分配,能否经得起独立审查。六、签了全球独占许可,合同里还有哪些账?
荣昌生物公告披露的许可范围比较广,涵盖全球开发、注册、生产、商业化,以及多层级分许可。项目相关的备选化合物、后续化合物、改进物等也被纳入许可化合物的描述范围。
对于药企法务和BD团队来说,我会特别关注以下几类问题:
一是里程碑如何认定。以临床节点为例,是完成入组、取得某项数据,还是取得监管批准后付款?如果同一节点涉及多个适应症或多个地区,是否分别计算?这些要以协议具体约定为准。
二是专利和技术资料能否真正支持后续研发。公告称交易标的权属清晰,不存在相关限制或诉讼。尽调时仍需要结合专利地域、期限、权利要求,以及生产技术资料的完整性,评估全球开发的实际条件。
三是后续分许可的收益与义务如何安排。既然荣昌生物取得多层级分许可权,未来如果与境外药企合作,就要看各方在研发、生产和销售中的责任如何衔接,以及分许可是否会触发相关付款。
四是项目停止后的后果。如果临床研究遇到困难、公司调整战略,或者双方发生争议,已经产生的数据、材料和技术如何处理,已触发和尚未触发的付款如何结算,都可能直接影响退出成本。
这些是医药许可交易中值得核查的问题。至于本次交易各条款是否充分,还要结合完整协议判断。写在最后
2023年没有承接,2026年重新引进,荣昌生物给出的解释是:项目经过进一步发展,公司也加深了对其潜力的认识。
接下来,股东需要判断的是,这种认识变化是否有充分的研发数据和商业依据支撑;上市公司取得的全球权益,是否与它需要承担的付款和后续投入相匹配。
创新药的价值本来就很难用一个数字说清楚。对于关联交易,我认为最有说服力的方式,是把项目变化、定价逻辑和审议过程尽可能讲清楚,让不参与经营的股东也能看明白这笔账。
作者:刘振兴律师丨公司治理、医药产业投资并购
资料来源:
荣昌生物《关于与烟台荣昌制药股份有限公司签署许可协议暨关联交易的公告》。
每日经济新闻:荣昌生物引进泛RAS抑制剂全球权益。
《中华人民共和国公司法》。