来源 :朝阳永续2026-10-28
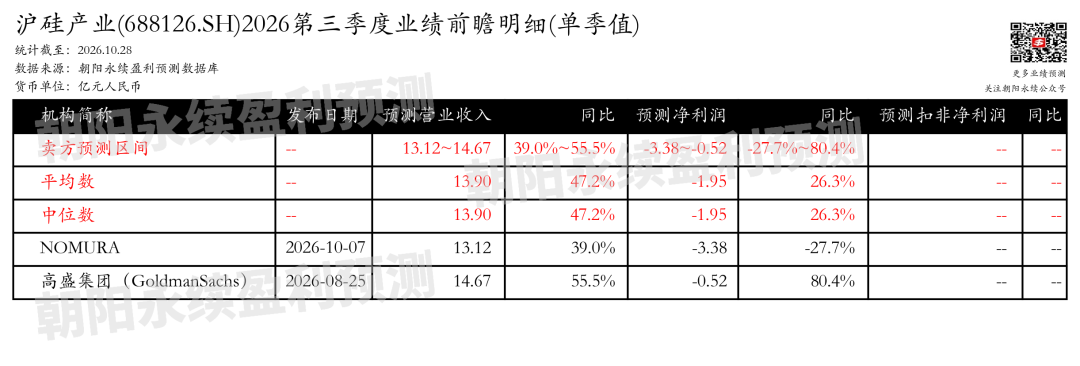
沪硅产业(688126.SH) 最近拟披露财报发布日 沪硅产业(688126.SH)将于2026年10月31日公布2026年三季报。 沪硅产业第三季度业绩预期怎么样? 截至2026年10月28日,根据朝阳永续季度业绩前瞻数据: 预测营业收入13.12~14.67亿元,同比增长39.0%~55.5% 预测净利润-3.38~-0.52亿元,同比变动-27.7%~80.4% 关注后续财报数据披露后能否超预期,朝阳永续A股季度业绩前瞻数据将为投资者提供业绩鉴定。
沪硅产业最新卖方观点 NOMURA认为:沪硅产业是中国最大的硅片供应商之一,国内市场份额约14%,排名第二。公司产品覆盖200mm至300mm、从测试片到正片、从普通硅片到SOI,是国内唯一具备SOI能力的企业。预计2025-2028年收入复合增长率约28%,300mm硅片增长强劲,200mm稳定增长。硅片行业已进入上行周期,价格企稳回升,公司客户关系深厚,产能认证进展顺利。预计2026年二季度经营性现金流转正,2027年毛利转正。分业务来说: 1) 300mm硅片业务:截至2026年上半年末产能达每月100万片,持续扩张,是收入增长的主要驱动力。 2) 200mm硅片业务:拥有每月50万片抛光片和外延片产能,保持稳定增长。 3) SOI硅片业务: 200mm SOI产能每月6.5万片,300mm SOI处于试产阶段,与Soitec紧密合作,国内独家。 4)太原基地进展: 2026年上半年新增22家客户和42个量产认证产品,一家欧洲领先IDM完成300mm正片认证。 中银国际认为:沪硅产业发布2026年中报,上半年实现营业总收入23.17亿元,同比增长36.51%;归母净利润为-9.65亿元,同比降低163.32%。收入增长明显,主要得益于300mm大硅片销量同比增幅超90%,但硅片价格仍处于阶段性低位,导致收入增速低于销量增速。公司毛利率同比改善4.76个百分点至-8.34%,研发投入持续加码,研发费用率提升至11.17%;受汇兑损失及存货减值影响,亏损幅度扩大。产能方面,上海、太原300mm硅片产能合计达100万片/月,预计2026年底扩增至120万片/月;200mm及以下抛光片、外延片产能超50万片/月,SOI硅片产能超6.5万片/月。公司拟增资114.48亿元用于300mm硅片产能升级项目,进一步巩固国内领先地位。展望下半年,AI带动半导体需求旺盛,硅片价格有望回暖,公司有望受益于价格修复和规模优势。 #业绩前瞻?#季度业绩前瞻 数据来源与声明 本文相关盈利预测数据来自朝阳永续盈利预测数据库。本文由AI生成,仅供信息参考,不构成任何投资建议。 更多公司盈利预测、业绩前瞻,欢迎使用AI小二 网页端:ai.go-goal.com App端:点击左下角?“阅读原文”