当消费连锁行业仍在消化高增长时代的后遗症时,一鸣食品(605179.SH)率先发布了2026年三季报,交出了一份反其道而行之的答卷:今年前三季度净关132家门店,归母净利润同比下滑27.17%。
表面看是收缩与波动,细读三份定期报告却不难发现——这家华东乳品烘焙连锁正用2025年的盈利修复证明“能赚钱”,用2026年三季度的主动收缩证明“会取舍”,其转型逻辑清晰而坚定:以门店质量换经营质量,以渠道结构换增长动能。
1
盈利中枢已上移:
短期波动不改修复趋势
判断一家企业的转型是否成立,关键看盈利中枢而非单季数字。2025年年报显示,一鸣食品的营业收入29.04亿元,同比增加5.55%,归母净利润5119.34万元同比大幅增加76.87%,扣非归母净利润4839.99万元,同比增长+65.62%,加权净资产收益率由2.63%升至4.59%。扣非与归母同步高增,说明改善来自主业而非一次性收益。
这一势头延续至2026年上半年:营收13.90亿元与上年基本持平,归母净利润3901.13万元,同比增加21.09%、扣非3961.28万元,同比增长22.89%——收入不增、利润双位数增长,盈利质量与费用效率同步改善。
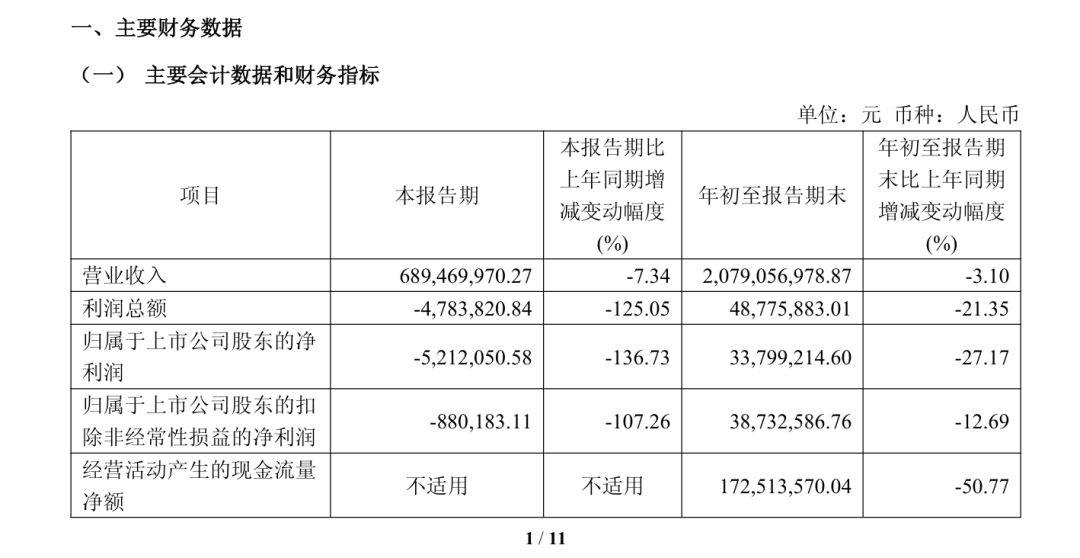
一鸣食品2026年前三季度的波动需拆开看。营收20.79亿元,同比略减3.10%,归母净利润3379.92万元,同比减少27.17%,这意味着今年第三季度单季归母净利-521.21万元由盈转亏,公司披露主因为营业收入下降、毛利额减少及营业外收入减少。
但两组结构信息值得细读:其一,前三季度扣非净利润3873.26万元、仅降12.69%,远小于归母降幅,期内非经常性损益为-493.34万元(上年同期为正),报表波动大于主业波动;其二,盈利中枢较2024年(归母2894.38万元)已明显抬升。
换言之,三季度单季转亏更像转型与成本叠加的阶段性成本,而非趋势逆转。毛利率26.44%(降低2.51个百分点)与原奶成本上行及渠道结构变化相关,属于可解释、可跟踪的变量,而非失控信号。
2
门店“做减法”、渠道“做加法”:
增长动能正在换挡
财报数据显示,一鸣食品的门店数量出现清晰拐点:2024年末1968家、2025年末2009家(净增41家),2026年三季度末降至1877家——前三季度新开258家、关闭390家,净减132家。
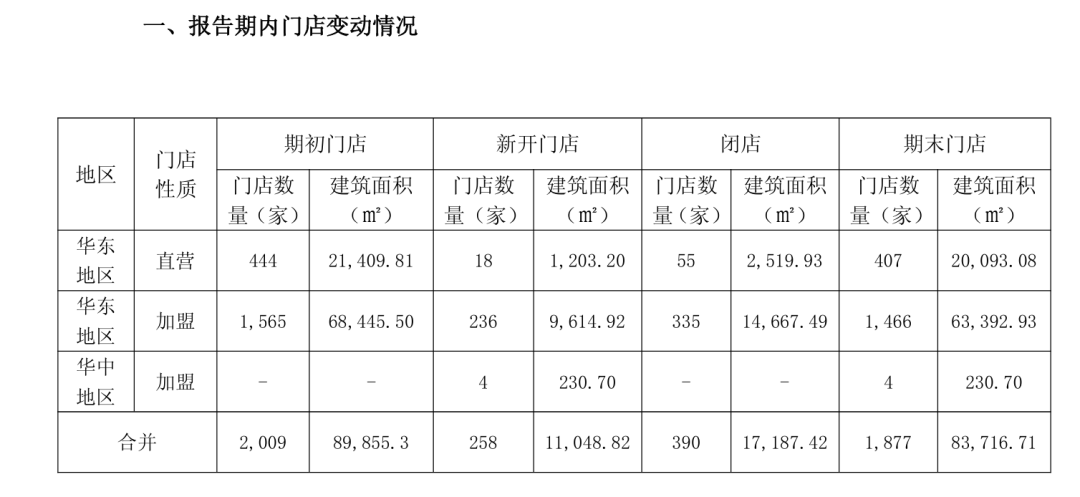
需要指出的是,一鸣食品这是主动优化而非被动闭店。公司披露为主动淘汰低效门店、推广焕新单店模型,2025年9月推出的“文岚”奶吧新模式已进入实质落地阶段;上半年试点门店完成系统性改造后,客流、复购及营收水平均有明显改善,形成了一套可复制、盈利更优的标准化模型。
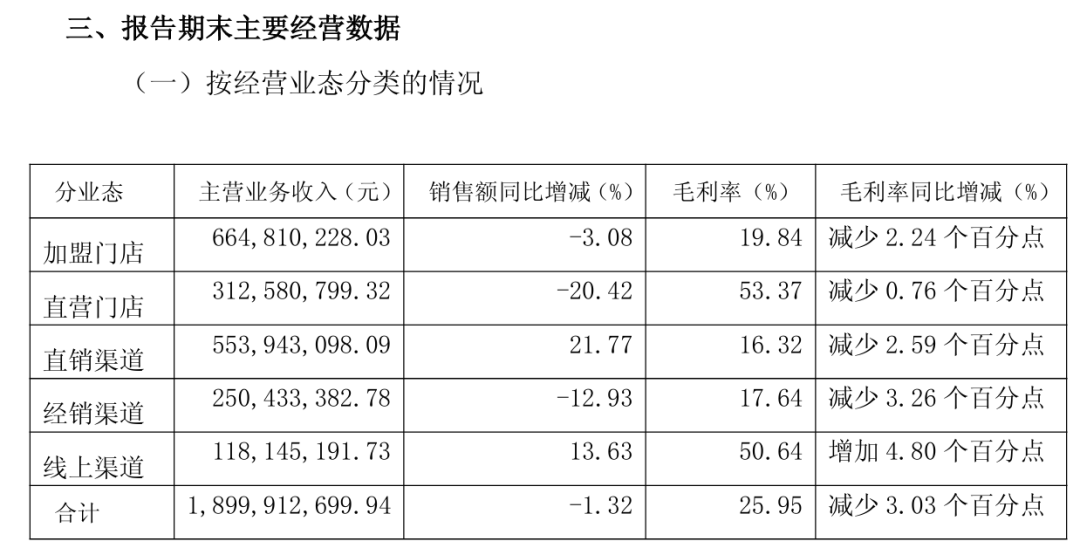
渠道结构的变化更能说明问题。一鸣食品今年前三季度主营业务收入19.00亿元,其中加盟门店6.65亿元,同比减少3.08%;直营3.13亿元,同比减少20.42%,而直销渠道5.54亿元,大幅增加21.77%;线上销售1.18亿元,同比增加13.63%;而且线上毛利率50.64%、同比提升4.80个百分点,直营门店毛利率53.37%,均为高毛利业务。非门店渠道合计约9.22亿元,占主营业务收入约48.5%——接近半壁江山。
公司已搭建七大配送周转中心、冷链覆盖六省市,B端团购服务学校营养餐等客户,学校渠道营养接力餐日均交付75万份、准时率99%。区域上,华东收入17.81亿元基本盘稳固;华中试点武汉4家加盟门店运营中、年底计划至10家,累计企业微信用户超1.4万人,经营情况达到预期。
这组数据的逻辑指向明确:公司对单一门店的依赖正在下降,线上高毛利渠道与B端直销成为第二引擎。门店在减少,单店模型在升级;直营在收缩,高毛利渠道在放量——这正是“质量换规模”的实质内涵。
3
资产负债表稳健:
现金流与费用管控筑牢底盘
转型期的报表波动,最怕的是资产负债表失守。一鸣食品的杠杆水平总体平稳:资产负债率由2024年末60.21%降至2025年末59.65%,2026年三季度末为59.96%,资产负债率在今年年内基本平稳;
值得一提的是,一鸣食品的合同负债由3.59亿元增至3.97亿元,同比增加了10.5%,这意味着加盟商与客户预付款增加,需求端仍有支撑。
现金流整体呈现健康平稳形态:2025年经营现金流净额4.60亿元,同比增加28.1%;2026年前三季度1.73亿元,约为同期归母净利润的5倍,盈利现金含量健康;筹资现金流净额2915.04万元,较上年同期(-1.16亿元)改善约1.46亿元;期末现金及现金等价物余额2.24亿元。
资产质量同样保持稳健,数据显示,一鸣食品前三季度资产减值损失仅132.94万元,应收账款2.18亿元、存货1.32亿元,规模结构基本平稳;费用端,销售费用3.53亿元,同比减少了13.34%,管理费用、财务费用分别降5.81%、40.90%,期间费用同比减少约6677万元——“节流”一定程度对冲“开源”放缓,显示出公司在成本控制与业务推进之间找到了平衡点。
从今年以来的三份财报来看,一鸣食品的转型逻辑并不复杂:用2025年的盈利修复证明“能赚钱”,用2026年的主动收缩证明“会取舍”。当同行仍在消化扩张后遗症时,这家公司已完成转身——门店在减少,单店模型在升级;短期利润虽有波动,渠道与现金的底盘在变厚。合同负债增长与渠道结构改善是先行信号,公司同步推出的2026年半年度利润分配与《未来三年股东回报规划(2026—2028年)》,更是从回报端传递对企业长期发展的信心。