2026年的食品消费赛道,越来越卷。
10月14日晚间,区域乳品与烘焙连锁企业一鸣食品(605179.SH)披露2026年三季报,单季营收同比下滑7.34%、归母净利润由盈转亏521.21万元,次日股价应声下跌超6%,市值单日蒸发超5亿元。
作为深耕浙江二十余年的“奶吧模式”开创者,一鸣食品三季度再度转亏,折射出当下区域食品品牌普遍面临的存量竞争压力。
当线下门店红利消退、全国性品牌持续下沉、行业价格战加剧,依赖单一区域、单一业态的企业如何突围?
三年修复周期终结
一鸣食品的崛起,曾高度依赖“奶吧模式”这一独特业态。
很多上班族都曾去过一鸣食品的奶吧,进店先闻到一股奶味,空调开得挺凉,早上上班赶时间,顺手买一瓶奶、一个面包,吃完就走,简单顶饱。
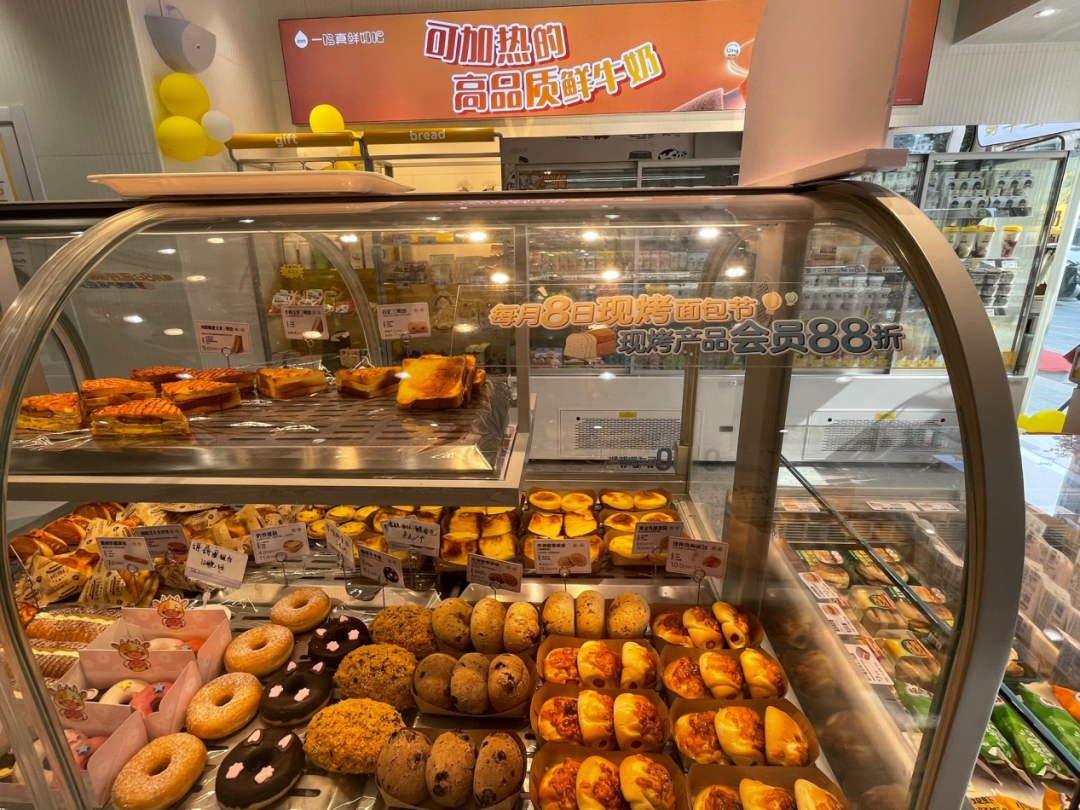
一鸣真鲜奶吧深耕浙江二十余年,将低温奶与现烤烘焙绑定,以社区、街边、写字楼周边密集布点,用“鲜奶+面包”的即时消费场景,在华东市场迅速打开局面。
2026年初,一鸣真鲜奶吧仍有2009家门店,门店网络既是品牌触点,也是渠道壁垒,更支撑起直营门店53.37%的高毛利率。
但如今,这套体系正逐渐失效。
线下门店红利消退,全国性乳企和烘焙品牌持续下沉,桃李面包、巴比食品、便利店鲜食等多路分流早餐与即时消费客流;同时租金、人力成本上涨,直营门店前三季度收入同比大跌20.42%,加盟门店毛利率也减少2.24个百分点。
奶吧模式不再是增长引擎,反而成为转型包袱,这也是一鸣食品第三季度业绩转亏的核心症结。
拆解财报,从单季度维度看,2026年Q3公司实现营业收入6.89亿元,同比下降7.34%;归母净利润-521.21万元,上年同期为盈利1420.1万元,同比下滑136.73%;扣非净利润-88.02万元,同样由盈转亏。
这是公司自2022年以来首次出现单季度亏损,且利润端降幅显著大于营收端。
值得注意的是,今年上半年公司曾呈现出“营收微降、利润逆势增长”的韧性:上半年营收同比仅降0.85%,归母净利润同比增长21.09%。
彼时市场普遍将其解读为降本增效的成果,但仅仅一个季度后,盈利逻辑便被打破,Q3单季亏损直接吞噬了上半年约13%的净利润,业绩波动幅度超出行业预期。
回溯2023-2025年,一鸣食品曾走出一波连续三年的业绩修复行情:营收从26.43亿元增长至29.04亿元,年复合增速约4.8%;归母净利润从2223.72万元攀升至5119.34万元,年复合增速超50%,利润修复速度显著快于营收扩张。
而2026年前三季度的营收利润双降,意味着公司重新进入增长承压期,这也是当前多数区域食品企业的共同处境。
存量博弈下日子难过
客观说,业绩失速并非一鸣一家的问题。
公司所处的低温乳制品、现烤烘焙两大赛道,均已从高速增量扩张转入存量博弈阶段。
低温乳制品方面,根据弗若斯特沙利文发布的中国低温乳制品行业研究数据,2025 年中国低温液态奶市场规模约 946 亿元,预计 2025-2030 年将以 5.4%的复合年增长率增长至 1230 亿元,行业增长规模有限。
尤其2026 年以来,国内消费复苏节奏放缓,叠加常温奶性价比优势凸显,低温奶的渗透率提升速度明显放缓,华东等成熟市场更是陷入停滞。
烘焙食品方面,尤其是现制烘焙与餐饮渠道烘焙领域,据欧睿 Passport 数据显示,2025 年市场规模约为 1490 亿元,行业增速趋于平缓。
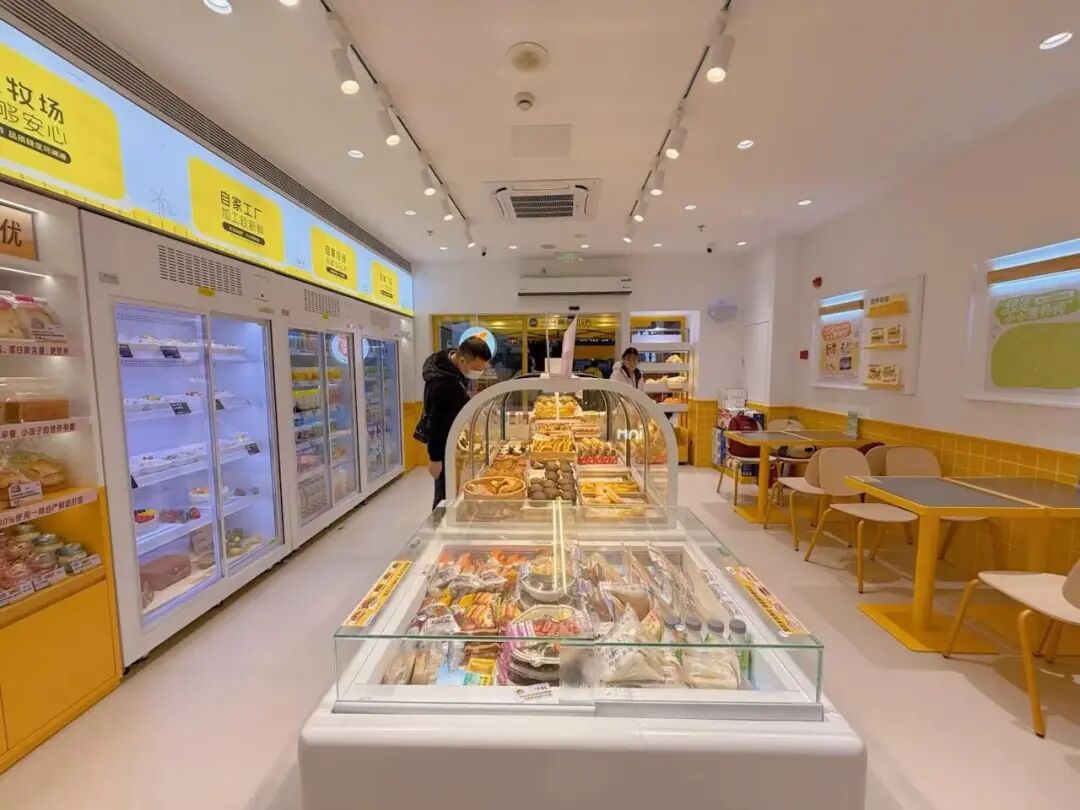
具体到华东核心市场,一鸣食品正面临“前有堵截、后有追兵”的竞争局面。
低温奶赛道,全国龙头光明乳业深耕华东大本营,2026 年以来加大鲜奶产品促销力度与社区渠道布局,在浙江市场的份额持续提升;伊利、蒙牛通过低温子品牌加速渗透地级市市场,凭借品牌力与供应链优势抢占中高端份额;同为区域乳企的新乳业,通过并购整合持续扩大区域版图,2026 年前三季度营收增速保持在 5%以上,显著优于行业平均。
相比之下,一鸣食品的营收高度集中于华东地区,2025 年华东地区贡献了约 95%的主营业务收入,其中浙江为核心市场,区域天花板效应明显,向外扩张阻力重重。
烘焙与早餐赛道,据桃李面包 2025 年年报,公司全国零售终端数量超 31 万个,华东地区是其核心布局区域之一,短保面包凭借规模化生产的成本优势,对价格敏感型客群形成强分流;巴比食品以加盟模式快速扩张早餐门店,截至 2026 年三季度全国门店数已超 5500 家,长三角地区门店密度持续提升,直接抢占一鸣的早餐场景客流。
此外,全家、罗森等便利店的鲜食烘焙品类不断升级,也在分走一部分线下即时消费流量。
行业横向对比看,2026 年前三季度多数区域食品企业都面临营收增速放缓、利润承压的问题,但一鸣的利润降幅显著大于同行,原因或在于自身转型阵痛。
渠道转型的成色尚待验证
为了应对行业存量竞争,一鸣食品开启战略转型:一边优化收缩传统奶吧门店,一边发力拓展 B 端直销、线上电商等非门店渠道,试图从“连锁奶吧运营商”向“全渠道食品服务商”升级。
2026 年三季度公司单季由盈转亏,也是这轮结构调整释放的阶段性阵痛。
公司的转型策略明晰:门店做减法,渠道做加法。
门店端主动出清低效产能,优化盈利质量。
奶吧门店网络曾是一鸣的核心壁垒,如今进入主动收缩周期。截至 2026 年三季度末,公司在营“一鸣真鲜奶吧”共 1877 家,较年初净减少 132 家;仅第三季度就关闭门店 390 家、新开门店 258 家,净关店态势明确,公司主动关停低效点位以优化门店结构。
非门店渠道成为核心增长引擎,公司重兵投入加大支持力度。
2024年设立团购渠道事业部,锚定大客户战略与客户满意度战略两大方向,组建销售中心统一规划管理非门店渠道;供应链上,搭建七大配送周转中心,打造覆盖江浙沪闽皖赣六省市的冷链网络,适配日均上百款产品供货需求,支持销售网络扩张。
也因此,非门店渠道收入占比提速飞快。
前三季度公司非门店渠道合计营收 9.23 亿元,占主营业务收入比重达到 48.56%,较 2025 年末大幅提升,距离“半壁江山”仅一步之遥。
公司大力拓展企业团餐、校园、医疗机构等B端场景,定制化配餐与下午茶业务持续放量,成为第一增长动力。
其实,从长远看,或许无需纠结单季度的盈亏,而是重点看公司转型的四个效果几何。
第一,渠道结构临界点。若 2026 年末非门店渠道占比突破 50%,且直销渠道能维持 20%左右的增速,说明公司已基本摆脱对单一奶吧业态的依赖,渠道转型逻辑得到初步验证。
第二,门店效率修复。关店只是手段,提效才是目的。经过一轮出清后,剩余门店的单店产出能否回升、加盟门店的盈利能力能否企稳,将直接验证奶吧业态的长期生命力。
第三,第四季度是否企稳。传统第四季度是食品消费传统旺季,叠加双旦节日效应,通常是全年营收最高的季度。若四季度业绩回暖,说明企业核心用户未流失。
第四,区域扩张进展。单一区域的市场容量终究有限,公司营收高度集中于华东市场,接下来江苏、上海、福建等周边市场的拓展成效,将决定企业长期的增长天花板。
从行业视角看,不只是一鸣食品,所有区域食品品牌都面临着相似的困境:本地市场触顶后,向外扩张会遭遇全国性品牌的强力阻击,固守本土则会陷入增长停滞。
区域品牌的转型突围大考,这一关,注定不好闯。