广东世运电路科技股份有限公司(股票简称:世运电路)始建于1985年,2017年4月在上交所主板上市,是国内PCB行业的重要成员。
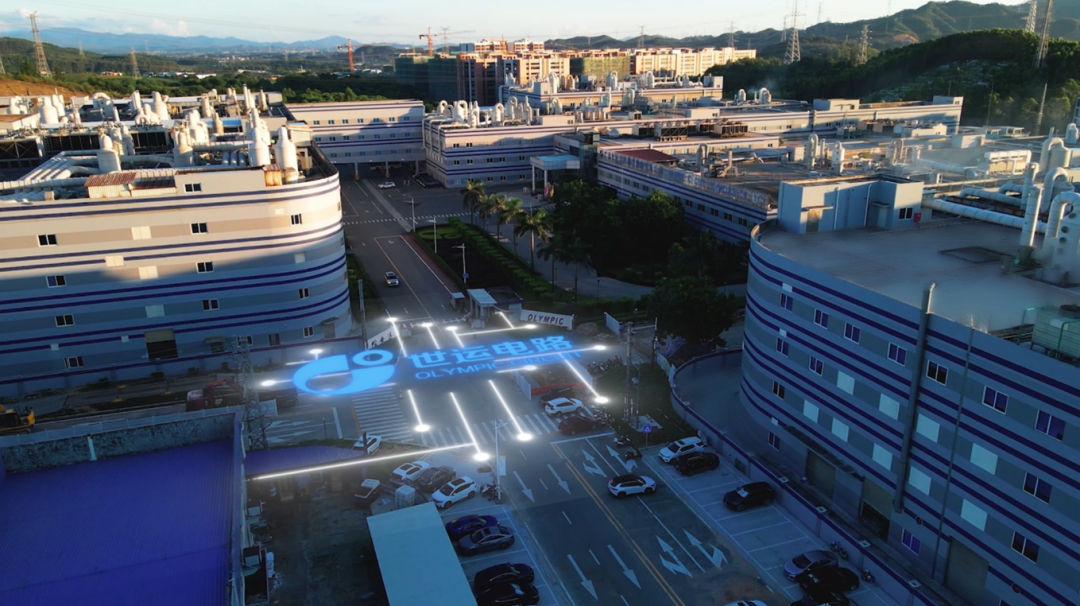
世运电路集研发、生产和销售为一体,专业生产双面板、多高层板、HDI、软板、软硬结合板、金属基板等线路板,产品广泛应用于汽车、工业、消费、电脑及周边产品、通讯和医疗类产品等。
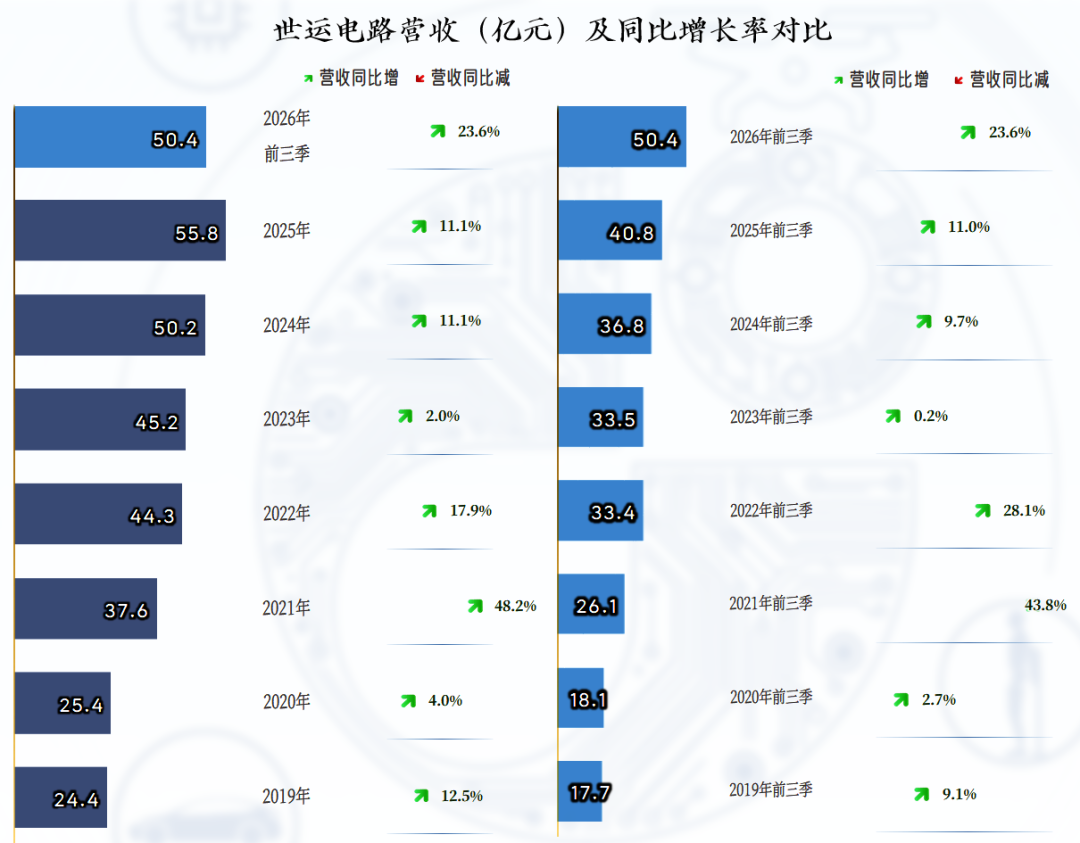
2026年前三季度,世运电路的营收同比增长23.6%,较前几年的增长明显加速。最近这些年,世运电路的营收一直保持着增长的状态,虽然总体上的增速不算太高,但累积的影响也是比较大的。
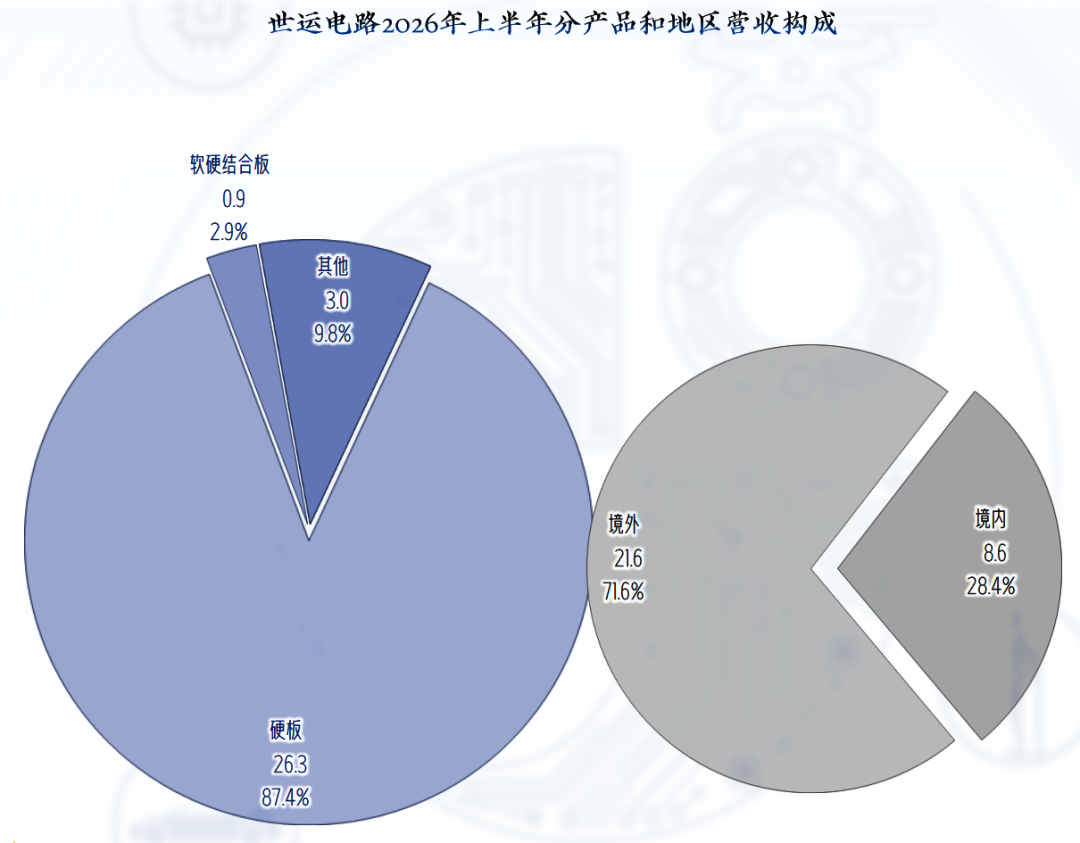
从2026年上半年的营收构成情况看,世运电路的核心业务是“硬板”,“软硬集合板”也有少量的占比。
境内市场的占比不到三成,主要的市场在境外。这会不会涉及到“汇兑损益”等问题,我们后面再看。
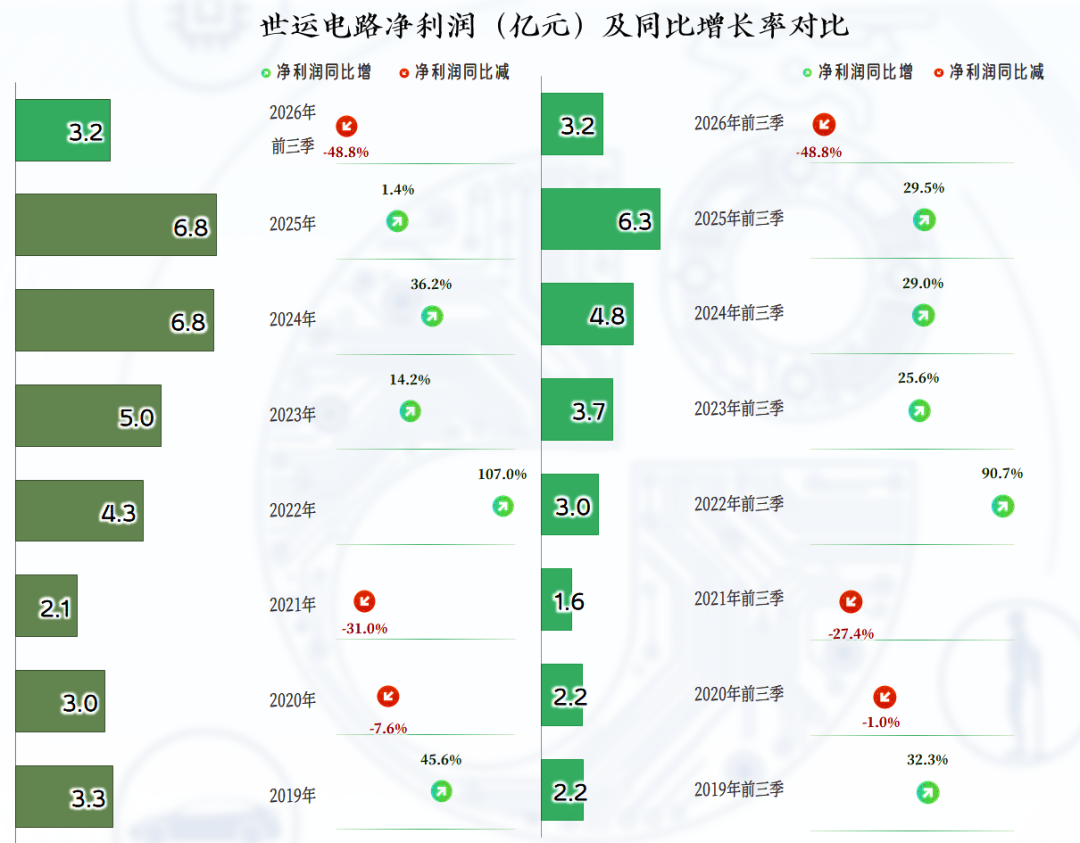
2026年前三季度的净利润同比大幅下跌近一半,这是让人比较意外的。好不容易来一次营收加速增长,盈利能力却不增反降。
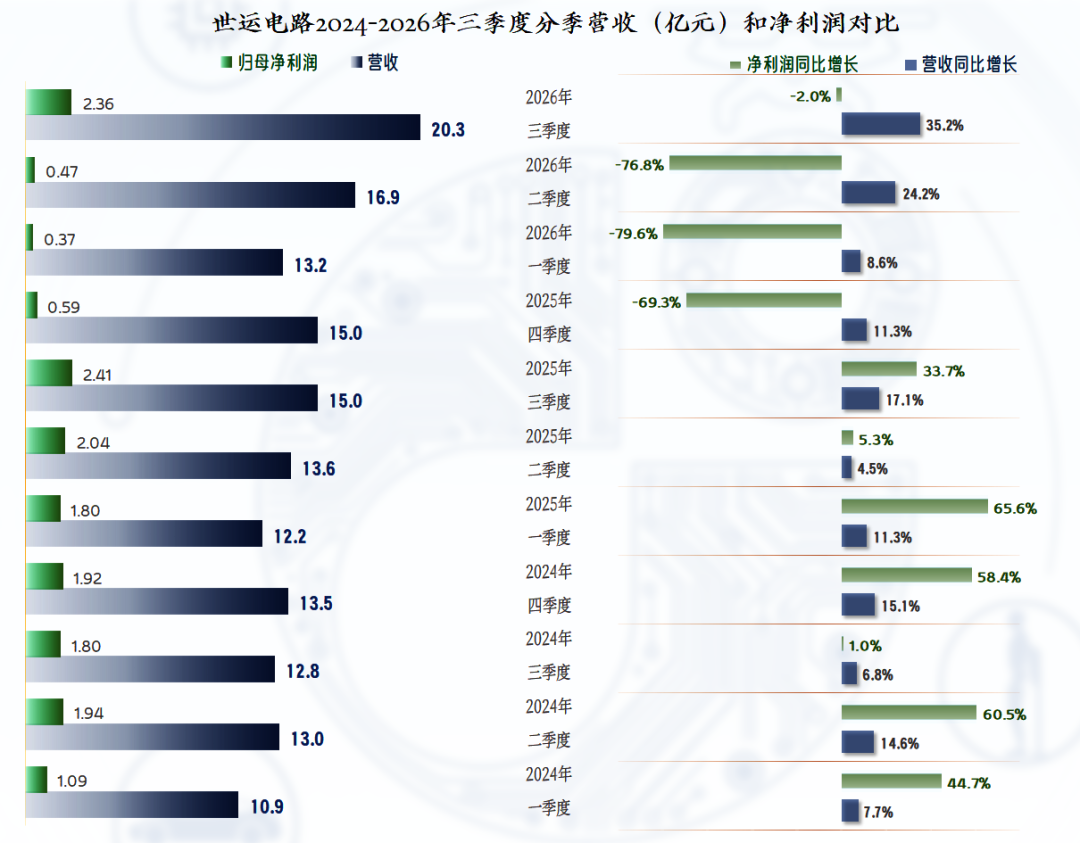
在2025年三季度及以前,营收和净利润都是同比增长的状态,净利润的增长表现一般都好于当期的营收。
最近四个季度的情况发生了变化,营收增长加速,但净利润却大幅下跌。特别是2025年四季度和2026年上半年的两个季度,差不多快靠着保本点了。
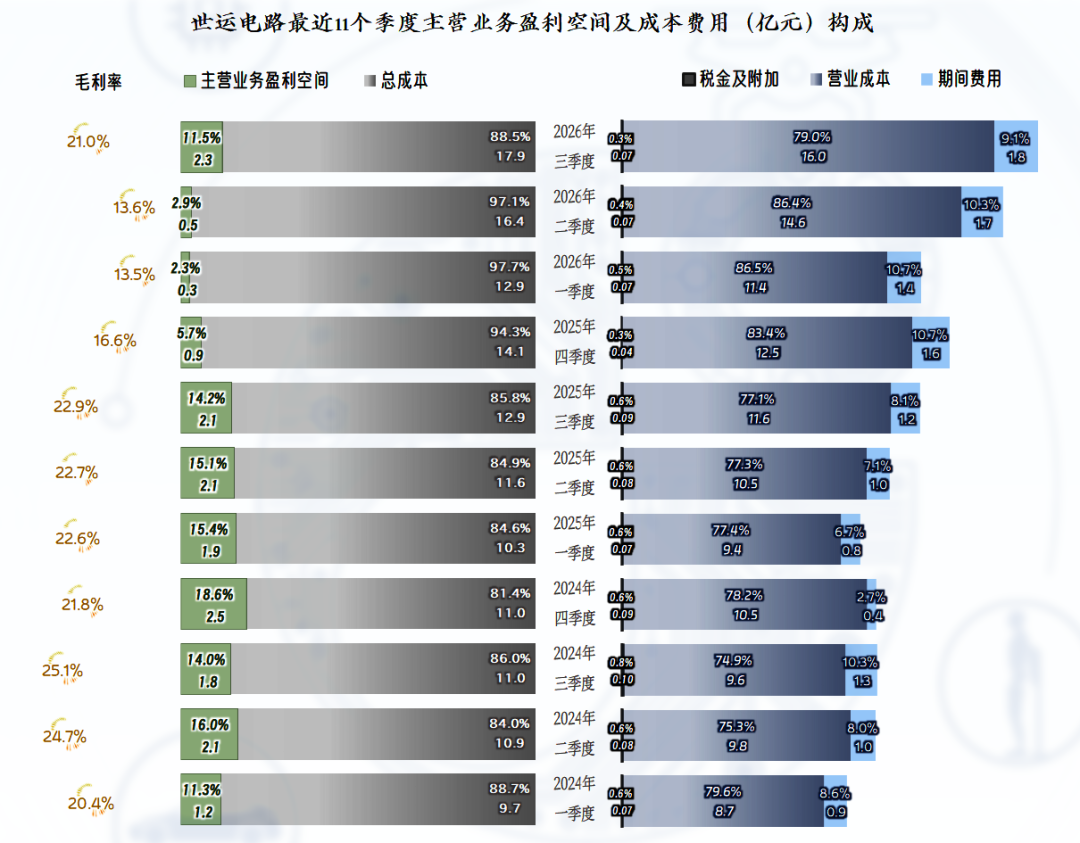
确实不是其他因素导致的净利润暴跌,盈利较差的那三个季度,正是主营业务盈利能力大幅下滑,特别是2026年上半年的两个季度,主营业务盈利空间不到3个百分点,形势非常严峻。
导致主营业务盈利能力下跌的主要原因是毛利率的暴跌,期间费用占营收比也有一定的影响。
刚过去的2026年三季度的情况有所好转,虽然还没有恢复至下跌前的水平,但靠着更大的营收规模和反弹后的毛利率支撑,总体上表现并不算太差。
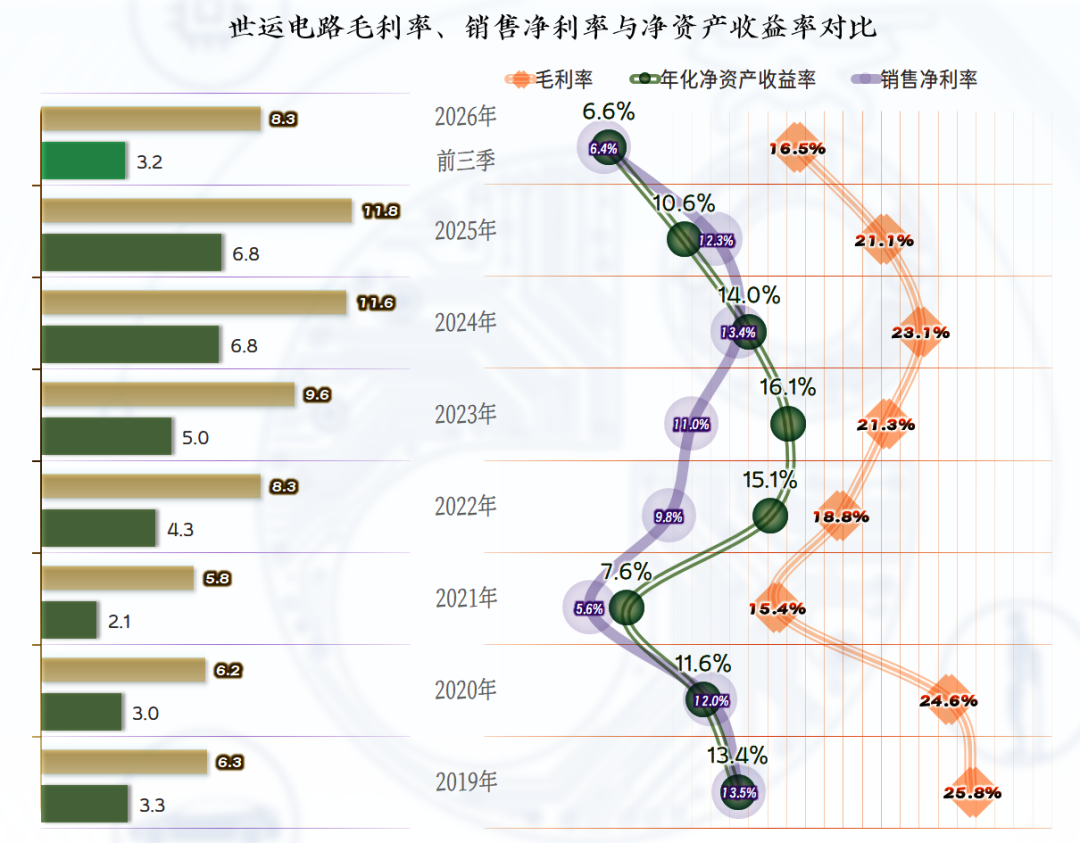
毛利率的波动是非常大的,2019年和2020年的毛利率在25%左右,2021年就猛跌至15%出头。经过三年的增长,2024年恢复至23%出头;但2025年和2026年前三季度,又迎来了连续下跌。
销售净利率和净资产收益率,一直都是优秀级的水平,但2026年前三季度确实是最近这些年来表现相对较差的期间。
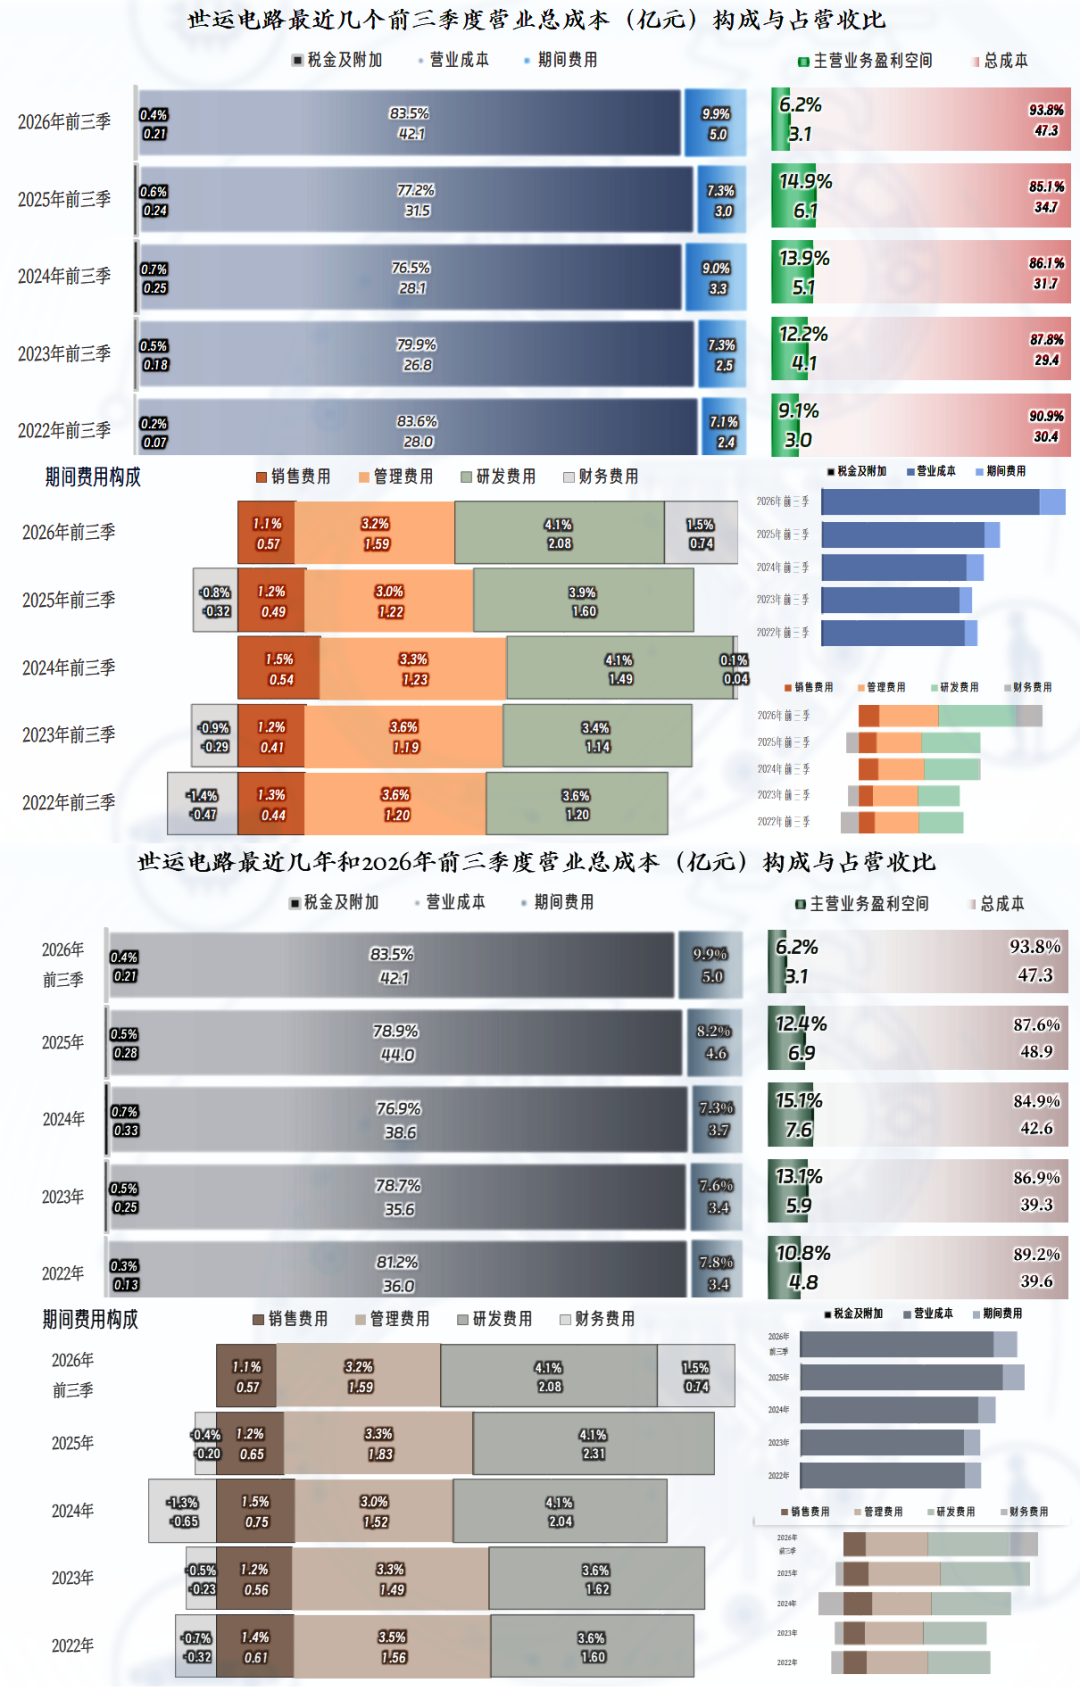
2026年前三季度的主营业务盈利空间同比下跌8.7个百分点,较2025年全年也是大幅下跌的状态。其中,期间费用占营收比上升的影响不到两个百分点,其他全是毛利率下跌的影响。
在期间费用中,只有财务费用占营收比是在上升的,其同比变化接近两个百分点。由于没有三季报的附注,我们将就上半年的情况简单看一看。
2026年上半年的汇兑损失为5030万元,2025年上半年为汇兑收益2160万元,相差7190万元,占同期营收的比例为2.4%。
这个比例的差额已经超过期间费用上升的比例,就算三季度的情况可能有所波动,我们还是可以认为,2026年前三季度期间费用占营收比的上升,主要就是“汇兑损益”的影响。
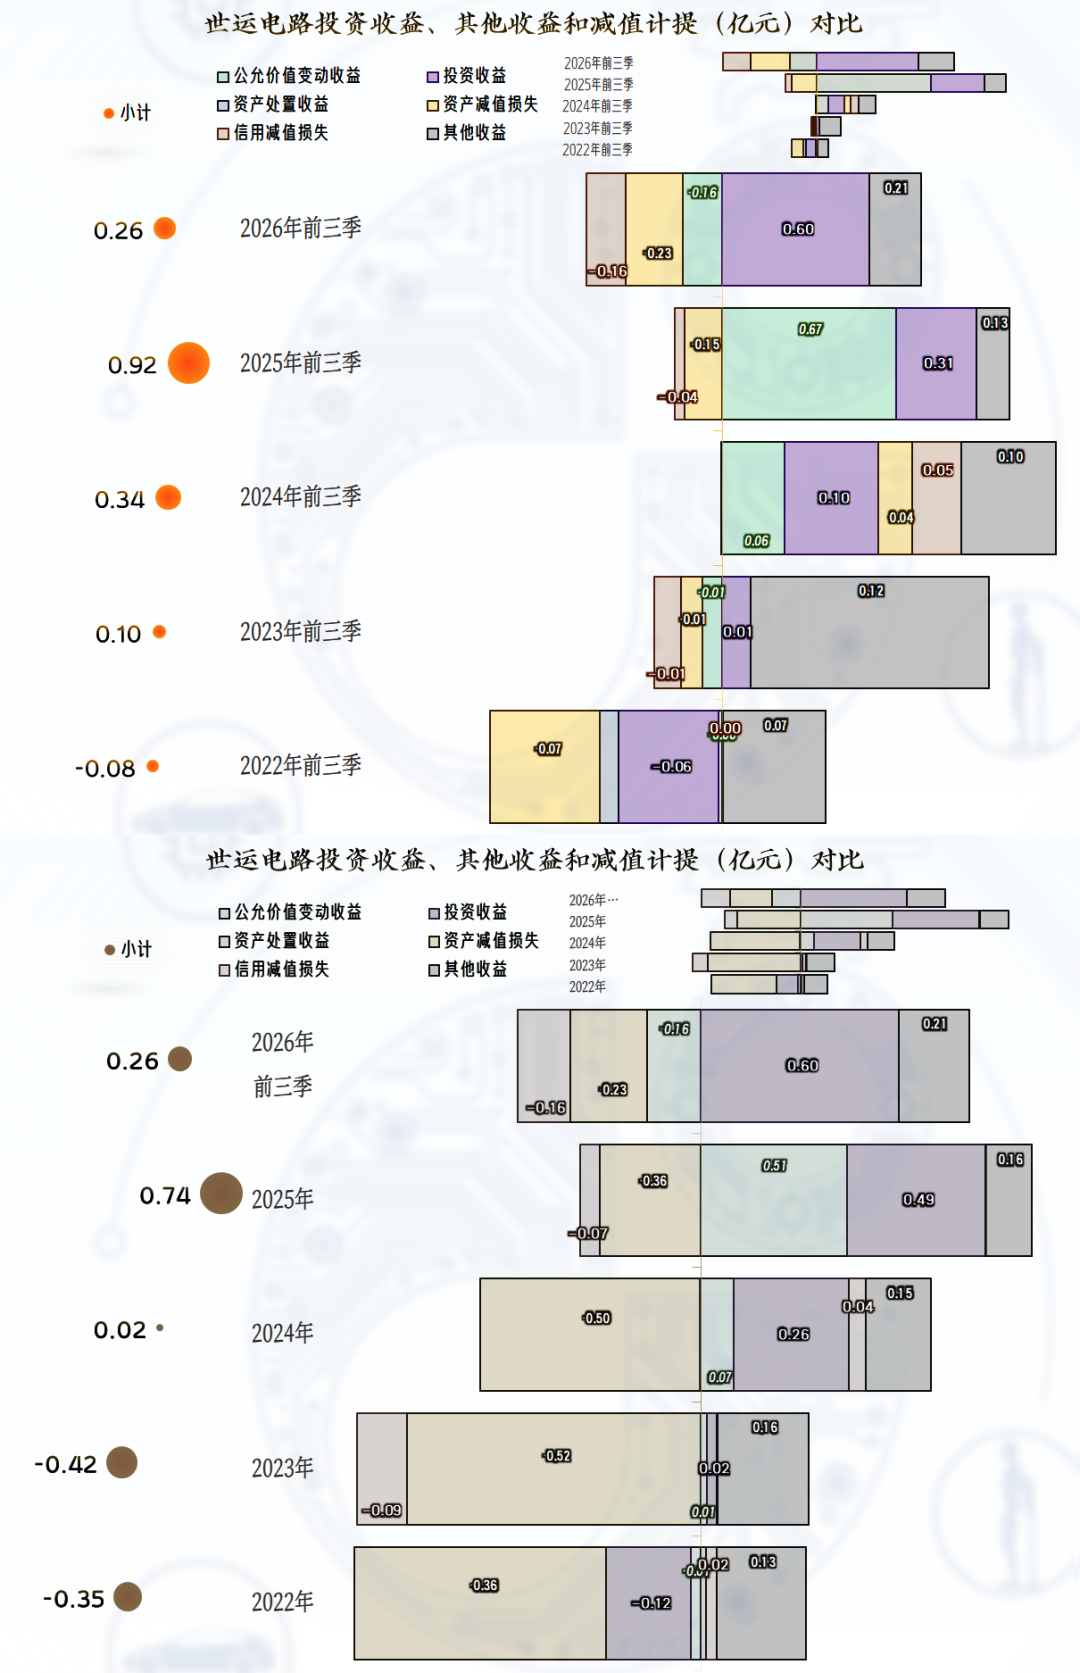
2026年前三季度,在非主营业务的收益或损失方面,净收益也下降了数千万元,对世运电路的净利润也形成了一定的拖累。主要的影响因素是公允价值变动收益的大幅波动,以及两项减值损失的小幅增长。
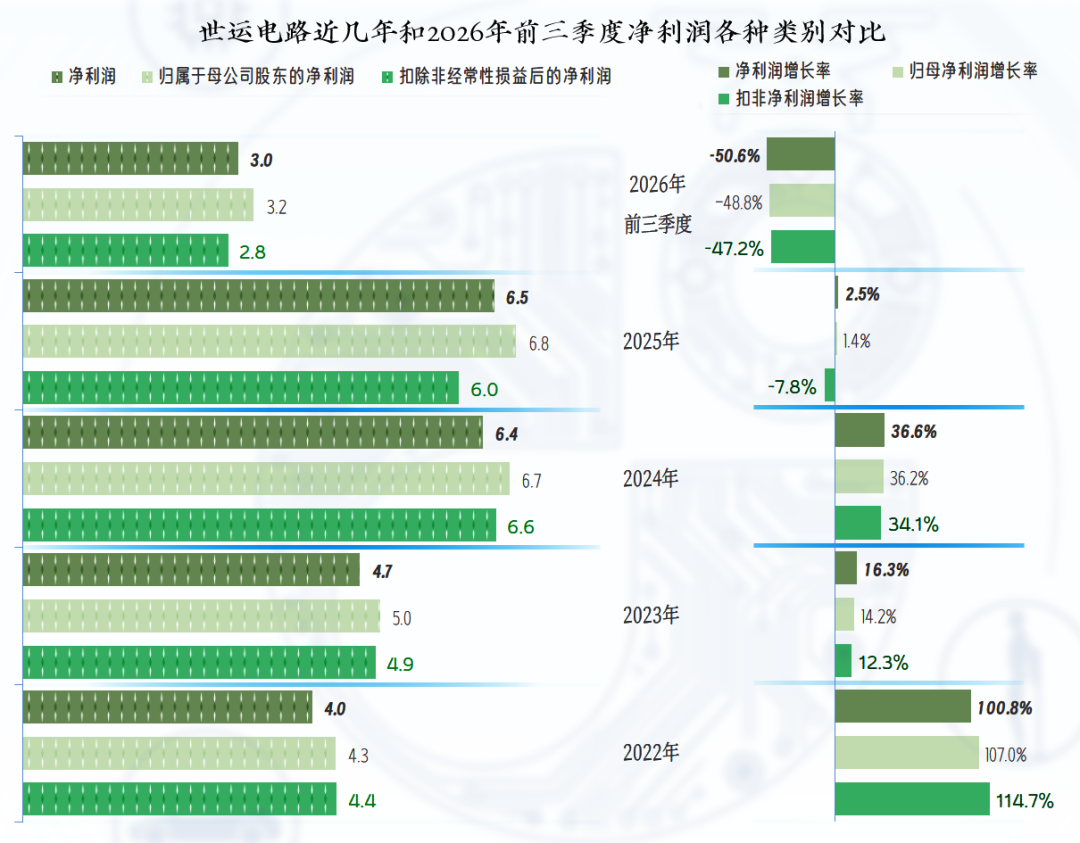
如果仅看“扣非净利润”,2026年前三季度同比下跌的幅度只比归母净利润略低一些,表现仍不算好。
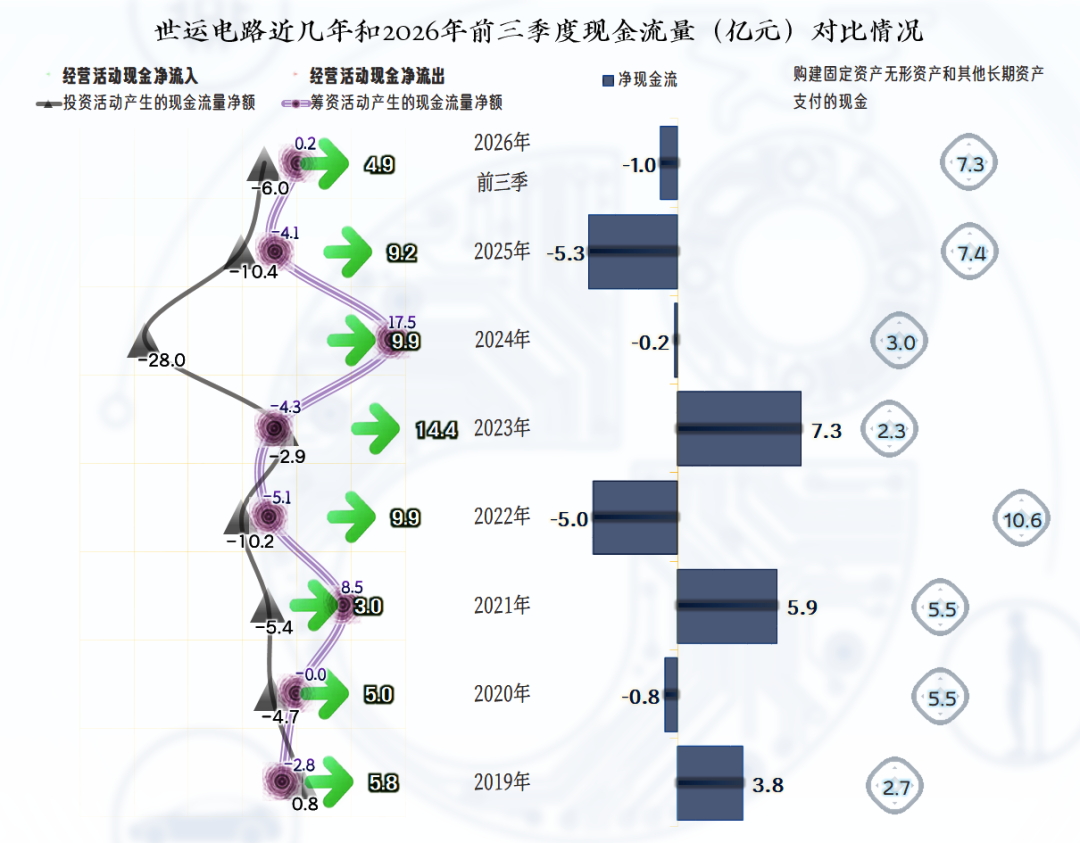
世运电路经营活动的净现金流一直都是净流入状态。2026年前三季度较前四年的水平确实有一定程度的下降,不知道四季度能否把这个缺口给补上来。
其固定资产的投资规模并不算小,2025年和2026年前三季度的投入规模,较前两年都有所增长。
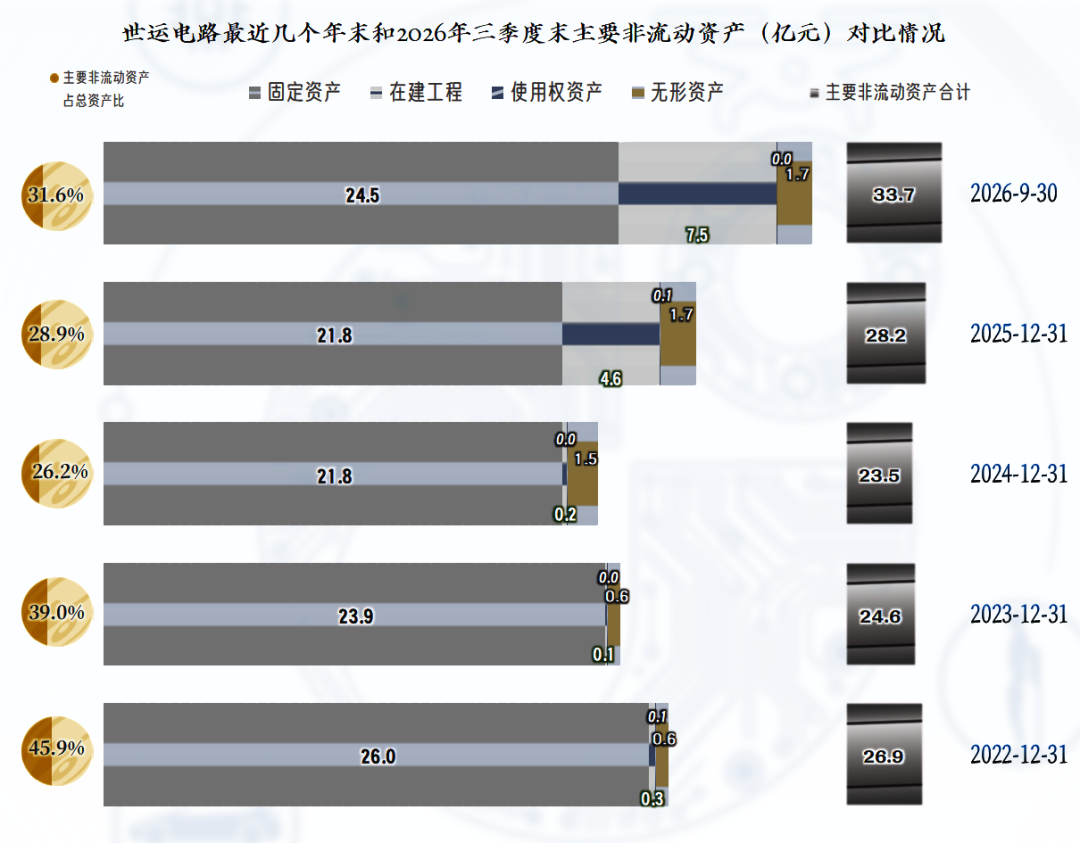
“主要经营性长期资产”和固定资产在2025年末和2026年三季度末都有明显增长。前几年反而是下降的状态,这类电子类企业的折旧年限一般不会太长,投入大,折旧回收也相对比较快。
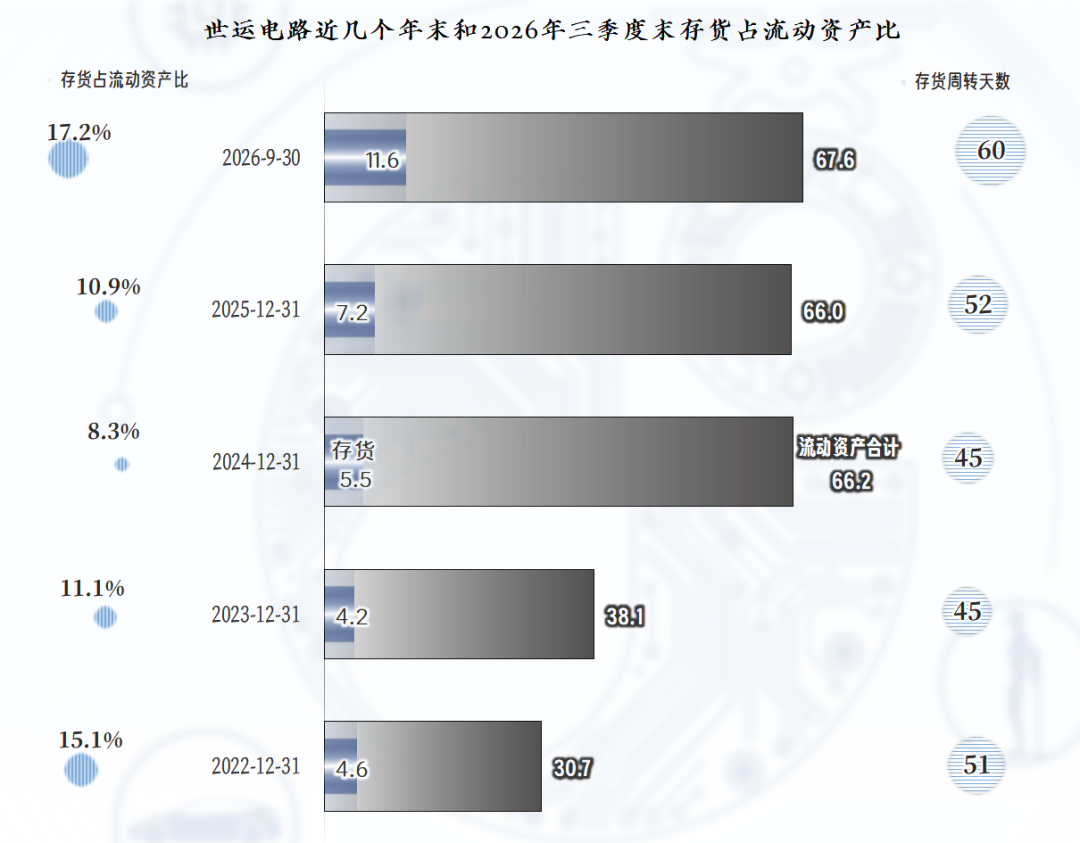
2026年前三季度的“存货”有明显增长,存货周转天数也有所拉长。考虑到营收增长较快,相当一部分增长是营收增长所带动的;但可能也有应对行业波动,所做的备货等方面的影响。
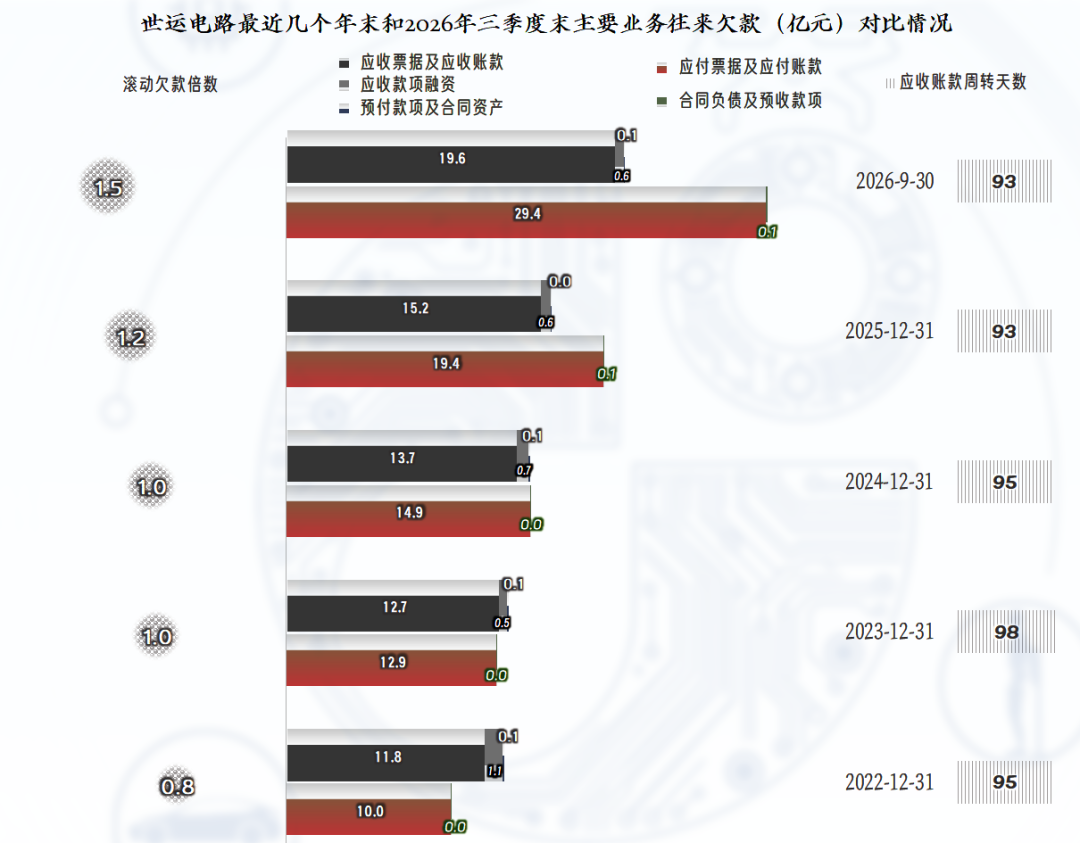
“应收票据及应收账款”一直都在缓慢增长,应收账款周转天数稳中有跌。增长主要来自于营收持续增长的带动,总体上的效率还有所提升。但并不影响其坏账损失等风险会随应收账款的增长而上升。
前几年,“应付票据及应付账款”与“应收票据及应收账款”基本平衡;从2025年末以来,多占用供应链款项的情况比较明显。
预收性质的“合同负债”规模很小,能无法凭此判断后续营收增减波动的趋势。
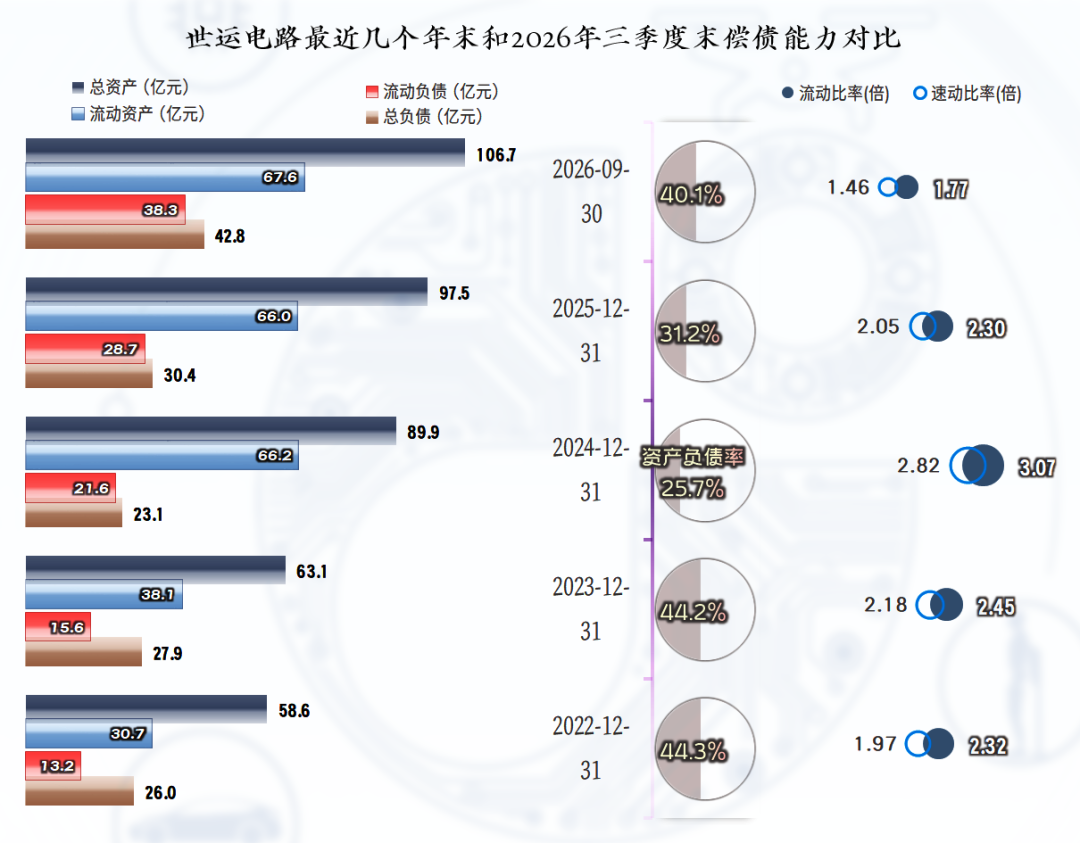
世运电路的资产负债率总体不高,流动比率和速动比率均较高,长短期偿债能力都是很强的。
对一家持续较大额度盈利的公司来说,完全有条件,也有时间把这方面安排好。
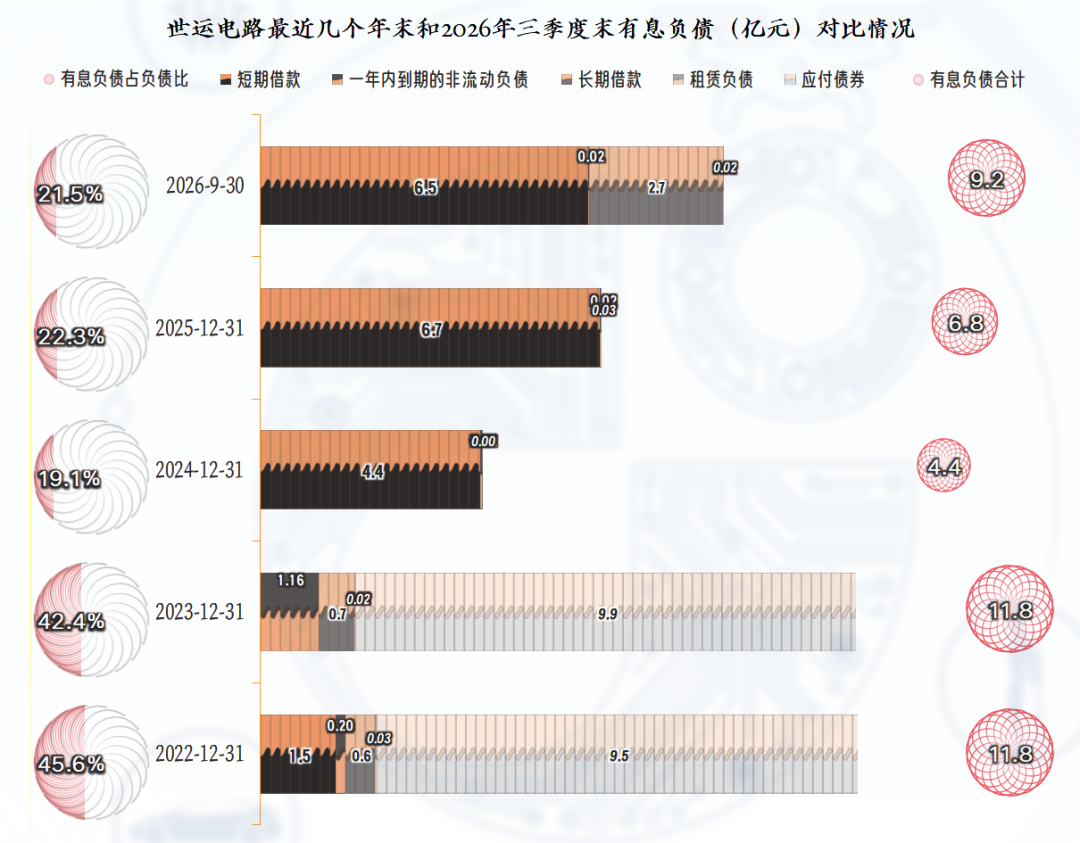
世运电路的有息负债规模在2024年末有明显下降,最近两个期末又有所增长,但总体规模和占总负债的比例偏小,还本付息的压力也很小。
世运电路2026年前三季度,在营收大幅增长的情况下,净利润反而暴跌,主要是毛利率下滑导致的,汇兑损失加大也有一定的影响。
面对现在复杂的国际贸易环境,以境外市场为主的这类企业盈利的波动性加大,很难靠自身的努力完全规避风险。但相对来说,PCB这一行仍具有较强的抗冲击能力,完全有实力熬到柳暗花明的时候。
数据来源:本文数据均来自上市公司公开披露信息。
风险提示:本文仅为财报解析,不构成投资建议,市场有风险,投资需独立决策、风险自担。
欢迎关注看更多文章,如需解读个股财报,请留言注明股票简称或代码。