2026年10月16日,端侧AI芯片龙头瑞芯微开盘跳水,午后封死跌停,报171.01元,市值跌至724亿元。前一夜,公司刚交出一份看似靓丽的三季报预告:前三季度营收44.47亿元,同比增长41.56%;归母净利润13.1亿至13.5亿元,同比增长68%至73%。但市场用脚投票—— Q3单季营收约15.70 亿元,环比下滑6%;归母净利润4.51亿至4.91亿元,环比下滑7.3%至15.1%。
市场交易的从来不是“同比高增”,而是环比失速、是预期,因此也鲜有上市公司股价能在业绩发布后扛得住。而这一次,失速的根源并非需求崩盘,目前判断是遭遇了供给弹性与需求弹性的双重挤压。
三张表格:“同比高增”与“环比失速”
表1:2026年前三季度业绩预告 vs 2025年同期
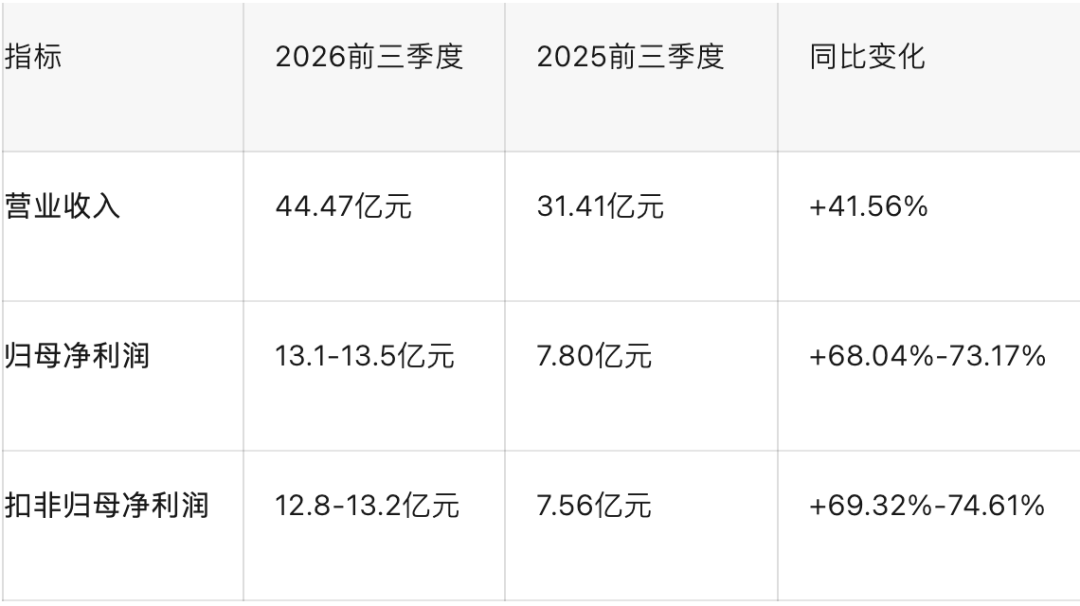
表2:2025年前三季报核心财务数据
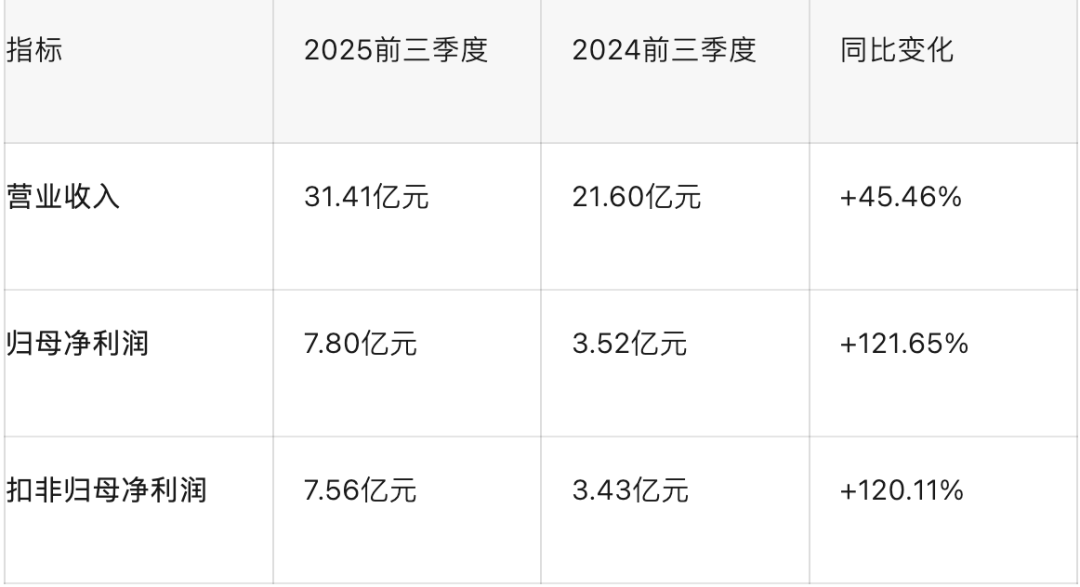
表3:2026 Q3 vs Q2单季度(环比)
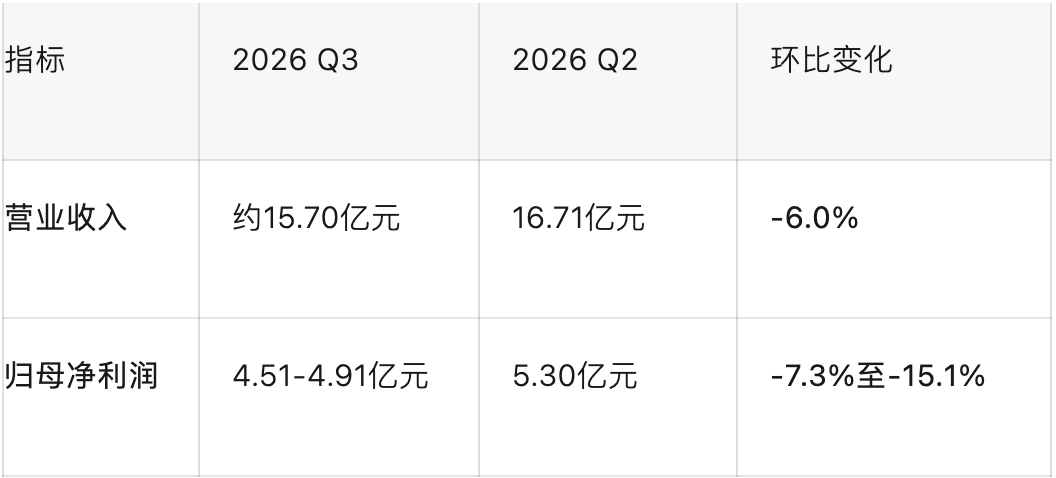
同比看,瑞芯微仍是高增长;环比看,增长引擎在Q3降速。2025年前三季度归母净利润增速高达121.65%,2026年前三季度回落至68%-73%——增速本身就在放缓。市场对端侧AI的定价已充分计入“持续加速”的预期,任何环比走弱都会触发预期下修。
交叉验证:调整是多重利空共振
第一层:PCB短缺是直接导火索,但不是根本原因。公司明确表示,三季度PCB原材料供应短缺、交期拉长,由于AIoT品类碎片化,受冲击程度大于成熟产业,芯片订单滞后顺延。缺PCB≠缺需求,公司预计Q4供应链恢复。
第二层:上游成本压力从隐性变为显性。2026年上半年存储、阻容等生产资料价格一路上涨,成本压力从供应链传导至三季度终端市场。存货规模同比增加2.6亿元,叠加新一期股权激励费用摊销,市场对盈利质量和减值风险的担忧升温。
第三层:股东减持压制持股信心。持股5%以上股东于2026年6月4日至9月3日累计减持642.99万股,占总股本1.52%,减持总金额11.98亿元。减持窗口虽已于9月3日关闭,但其心理影响在Q3业绩不及预期时被重新放大。
第四层:科技板块整体缩量调整,情绪面脆弱。10月16日午后,端侧AI概念股普遍走低。瑞芯微的调整,是在板块“情绪低气压”中,业绩环比失速这个“局部暴雨”被放大为“系统性恐慌”。
第五层:存储涨价预期持续恶化。渠道调研显示,2026年Q4 DRAM合约价涨幅上修至10%-15%,NAND上修至15%-20%。瑞芯微终端客户的成本压力不仅没有缓解,反而在进一步加剧。
归因:供给与需求弹性的双重挤压
端侧芯片的商业模式,天然受制于“双低一高”的弹性错配。
供给端:低供给弹性下的“卡脖子”。光模块扩产周期短、供给弹性高,一旦景气上行可快速释放产能;而端侧芯片截然相反——供给弹性极低。瑞芯微采用Fabless模式,高度依赖晶圆代工和封测产能。当PCB 、阻容等基础原材料出现短缺,或者存储芯片价格暴涨时,芯片设计公司无法像组装厂那样快速切换供应商。上游的一个微小缺口,在低供给弹性的放大下,直接卡住了芯片出货的咽喉。
需求端:碎片化带来的“脉动速度放大”。AIoT品类高度碎片化,终端产品生命周期短、需求波动大。当上游供应出现扰动时,这种碎片化结构放大了冲击的传导速度——与成熟产业(如手机)相比,AIoT 的供应链缓冲能力更弱。公司在公告中明确指出:“AIoT总体品类多、碎片化的特点,受PCB紧缺影响程度大于成熟产业”。
财务端:高利润弹性的“双刃剑”。2026年前三季度,瑞芯微营收增速约42%,但净利润增速接近70%。这种高利润弹性来自高端产品(如RK3588、RK3572)占比提升和规模效应。但高利润弹性是一把双刃剑:景气上行时,它能创造超额收益;供应链断点时,它同样会将收入的边际下滑急剧放大为利润的暴跌。Q2单季毛利率高达47.76%,一旦高毛利产品的出货节奏被延迟,利润表立刻承压。
牛鞭效应(上游)放大了订单延迟的幅度,脉动速度(下游)放大了冲击的传导速度,而端侧芯片的高利润弹性则放大了财务数据的波动幅度。三重力量叠加,构成了Q3环比失速的完整解释。
2026年前三季度的大调整
瑞芯微2026年的股价并非只在10月16日遭遇重挫。从年初到9月,它经历了多轮幅度显著的调整。
2月:开年情绪退潮与主力资金流出。2025年全年涨幅过大,年初获利盘集中兑现,瑞芯微作为端侧AI龙头首当其冲。
4月:一季报“利好出尽”。4月21日一季报公布,营收12.05亿元同比增长36.22%,归母净利润3.29亿元同比增长57.15%。但股价当日下跌1.71%。业绩不差,但市场此前预期更高——端侧AI的估值溢价需要“超预期”才能维持。
5-6月:减持计划与“戴维斯双杀”。5月12日股东黄旭公告减持计划。5月25日至29日当周,瑞芯微暴跌10.02%;6月8日至12日当周继续下跌7.34%,报收160.51元。这是2026年前三季度最剧烈的一轮调整——从4月的200元以上跌至160元附近,区间跌幅超过20%。减持带来的“确定性卖压”叠加市场对商业化节奏的质疑,形成了典型的“戴维斯双杀”。
7月下旬:中报后的“预期修正”。7月23日中报预告发布,上半年归母净利润8.5亿至9.1亿元,同比增长40.28%至42.24%。但当天股价下跌6.49%。7月27日至31日当周,瑞芯微暴跌15.24%,7月30日单日跌停。触发因素是“中报高增长”与“环比增速放缓”之间的裂口。
8月:供应链焦虑的集中释放。8月17日至21日当周,瑞芯微下跌11.46%,主力资金净流出11.27亿元。市场开始密集讨论PCB、存储等上游原材料的供应紧张问题,这些担忧最终在10月16日Q3业绩预告中得到“证实”。
贯穿前三季度的调整模式非常清晰:每一轮下跌的触发因素不同,但底层驱动力高度一致——市场对端侧AI的定价从“叙事驱动”向“现实验证”切换的过程中,瑞芯微的季度业绩节奏无法匹配市场此前按“线性加速”给出的高估值。
波特五力:护城河深度与持久度
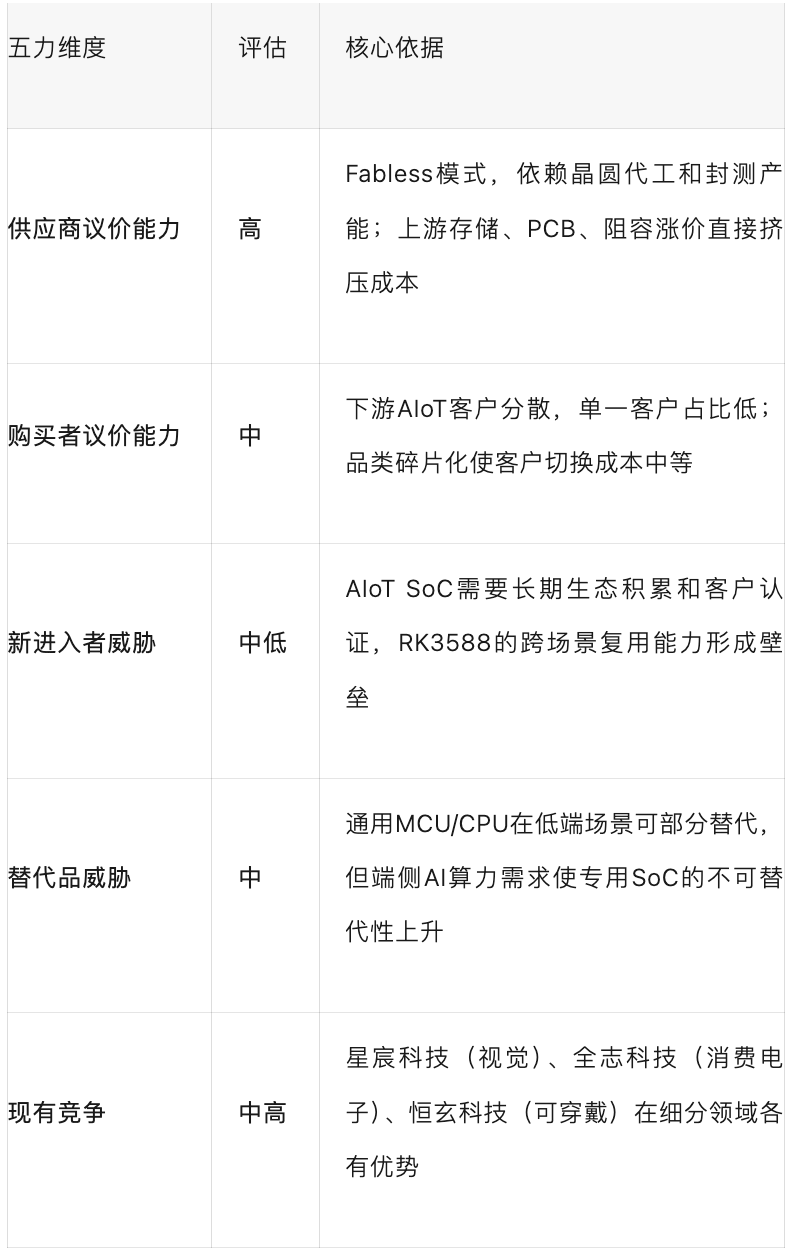
护城河深度:中等偏上,但非“宽护城河”。瑞芯微的核心壁垒在于“跨场景算力复用能力”——同一颗RK3588芯片可适配几十种AIoT品类。但芯片设计行业的护城河本质上是“动态的”,需要持续的产品迭代和生态投入来维持。
护城河持久度:3-5年。端侧AI芯片技术迭代周期约1-2年。瑞芯微当前在 RK3588 和 RK182X 协处理器上的领先优势,需要下一代产品(RK36系列)来延续。
财务与资本回报的体现
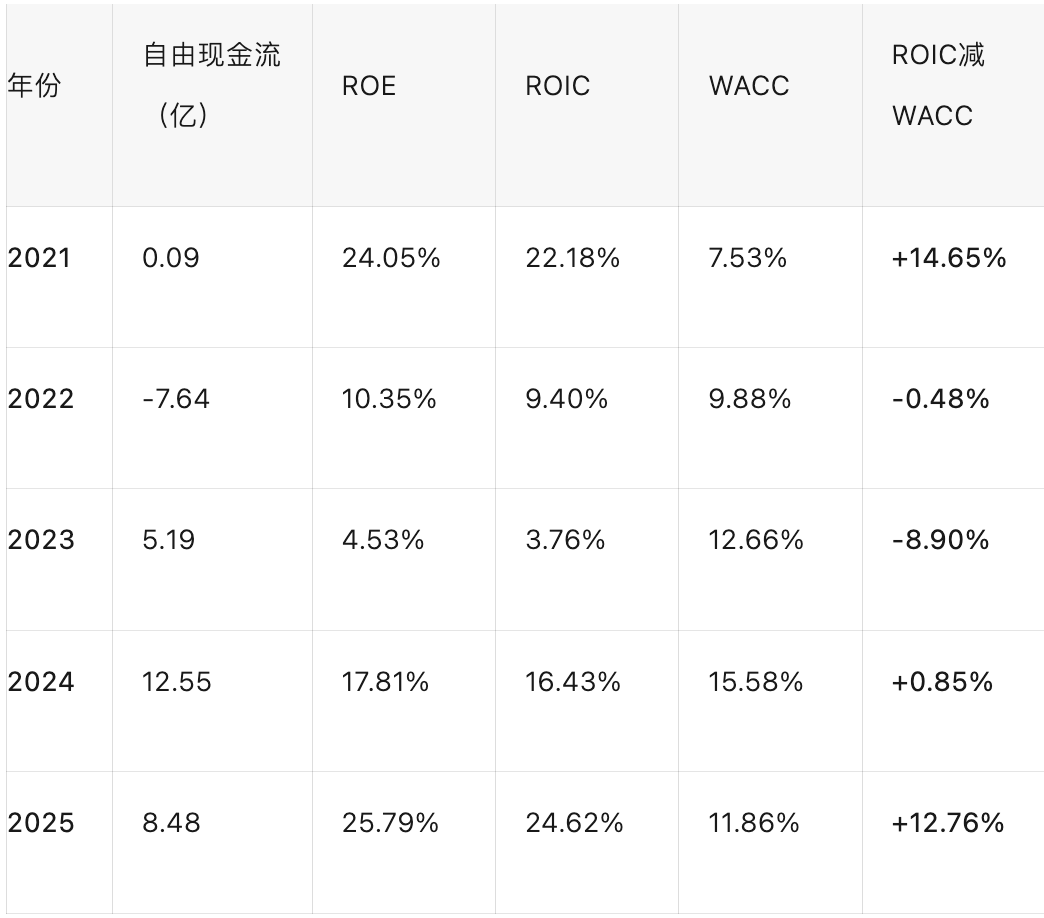
这张表揭示了几个关键事实:
第一,瑞芯微的资本回报具有强周期性。2021年ROIC高达22.18%,2022年骤降至9.40%,2023年进一步跌至3.76%,2025年反弹至24.62%。它是一台“周期成长机器”。
第二,2022—2023年瑞芯微ROIC-WACC为负。核心驱动力是半导体与消费电子的强周期下行,但公司逆势高投入的“战略性负担”放大了负值。2022—2023年也恰逢美联储暴力加息周期,10年期美债收益率从低位快速攀升,带动全球权益资产的要求回报率系统性上移。
第三,2025年的高回报是“周期修复”而非“结构性跃升”。从5年维度看,ROIC-WACC中位数约+0.85%——略高于资本成本。
这组数据对理解跌停至关重要:市场之所以对Q3环比失速反应如此剧烈,不仅因为“预期差”,也可能因为瑞芯微的财务历史证明,它的资本回报对周期波动极度敏感。当供应链扰动出现时,市场担心ROIC会从“2025年的24.62%”向“2022-2023年的3%-9%”演绎,估值切换的幅度因此被放大。
本质:市场在重新定价端侧AI的节奏
10月16日调整的本质,不是对瑞芯微基本面的否定,而是市场对“端侧AI落地节奏”的预期修正。
过去一年,瑞芯微的估值建立在“端侧AI即将大爆发”的叙事之上。但Q3的环比失速暴露了一个现实:端侧AI的渗透,不是一条平滑的上升曲线,而是一条充满供应链摩擦、品类碎片化和订单脉冲的“锯齿形曲线”。
市场此前按“45度角持续加速”给瑞芯微定价,而现实是“进两步、退一步”。当Q3的环比数据证伪了“线性加速”的假设时,估值就需要从“成长股溢价”向“周期成长股折价”切换。
但需要区分“弹性挤压”与“趋势逆转”。PCB短缺是供给端问题,订单滞后是时间错位。公司在公告中明确“预计四季度会恢复”,并展望RK3572在四季度大规模出货、RK182X协处理器四季度实现放量,构成Q4业绩修复的可见路径。但公司同时警示未来几个季度上游原材料可能出现“轮番短缺”,这一风险使“恢复”的兑现节奏存在变数。
瑞芯微本次调整,是市场对端侧AI“非线性落地”的第一次真正定价。供给和需求弹性的双重挤压导致了短期的业绩失速,但护城河仍在,需求仍在。对于投资者而言,关键不是判断“跌停是否过度”,而是判断“Q4的恢复性增长能否兑现”——这才是决定171元是“黄金坑”还是“半山腰”的真正变量。
最后想说,板块轮动并不神秘,本质是:“不同供给弹性+不同确定性”的资产,在统一主题下被依次定价。
在脉动速度不断加快的世界里,竞争优势都是暂时的。供应链设计和宏观韧性的组合才是持久的,它能够延长竞争优势或者减缓护城河被侵蚀的速率。