泰瑞机器股份有限公司(股票简称:泰瑞机器)2006年成立,2017年10月在上交所主板上市,是一家拥有世界领先技术的模压成型解决方案提供商,在塑料成型及金属成型领域具备提供完整的、可持续的全产业成型解决方案。
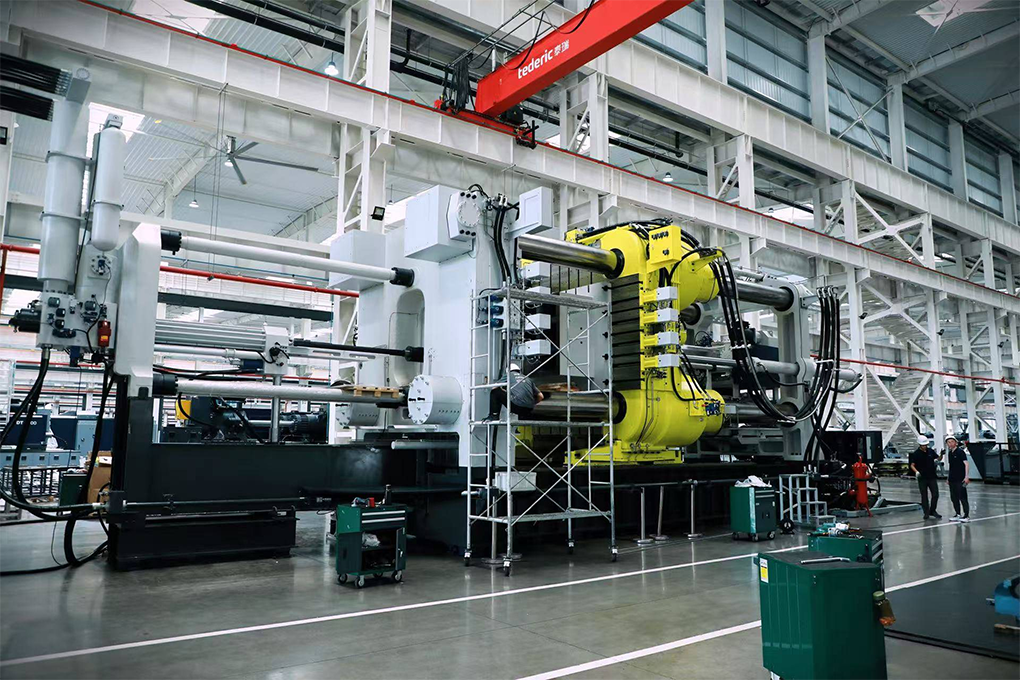
泰瑞机器拥有注塑机及压铸机的核心技术及相关零部件的生产制造能力,集精密铸造、大型焊接、精密加工、电气装配、整机组装、软件开发等垂直化产业链优势,为设备开发、品质、成本和交货提供保障。泰瑞机器的产品在超过140个不同的国家和地区运行,涉及汽车、家用电器、建筑、物流、包装、医疗和电子等多个行业。
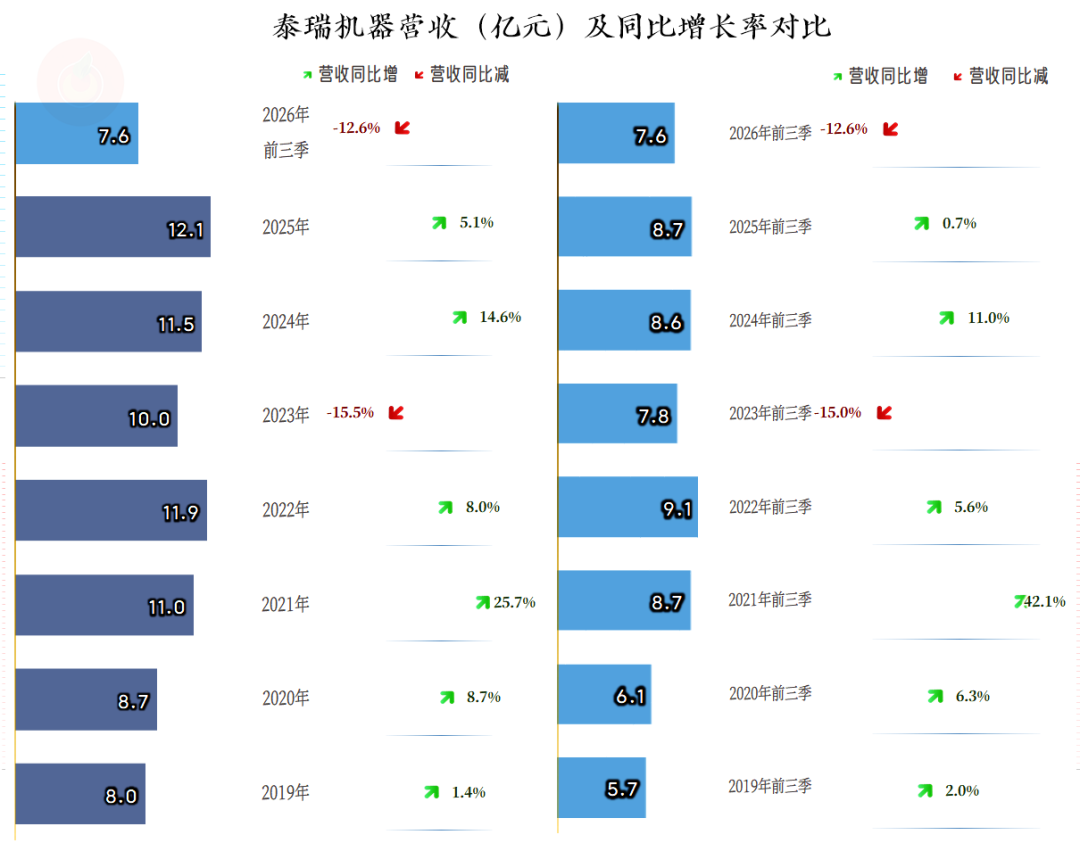
2026年前三季度,泰瑞机器的营收同比下跌12.6%,虽然跌幅并不算太大,但还是低于前五年同期的水平。
可以更确切地说,最近这五年零三个季度,泰瑞机器的营收规模基本就在10亿元出头晃悠。
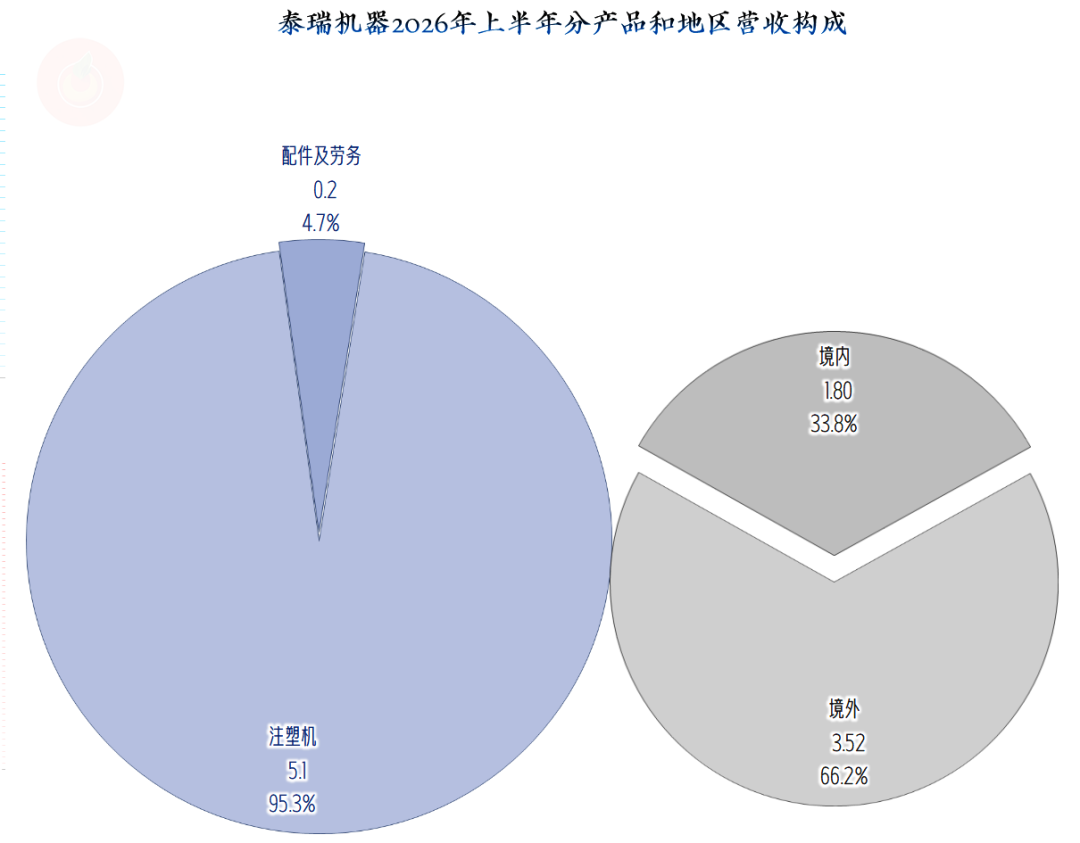
超95%的业务都是注塑机,剩下主要就是配件及劳务。2/3的收入由境外市场贡献,这让我们不得不担心其是否会受到“汇兑损益”方面的冲击了。
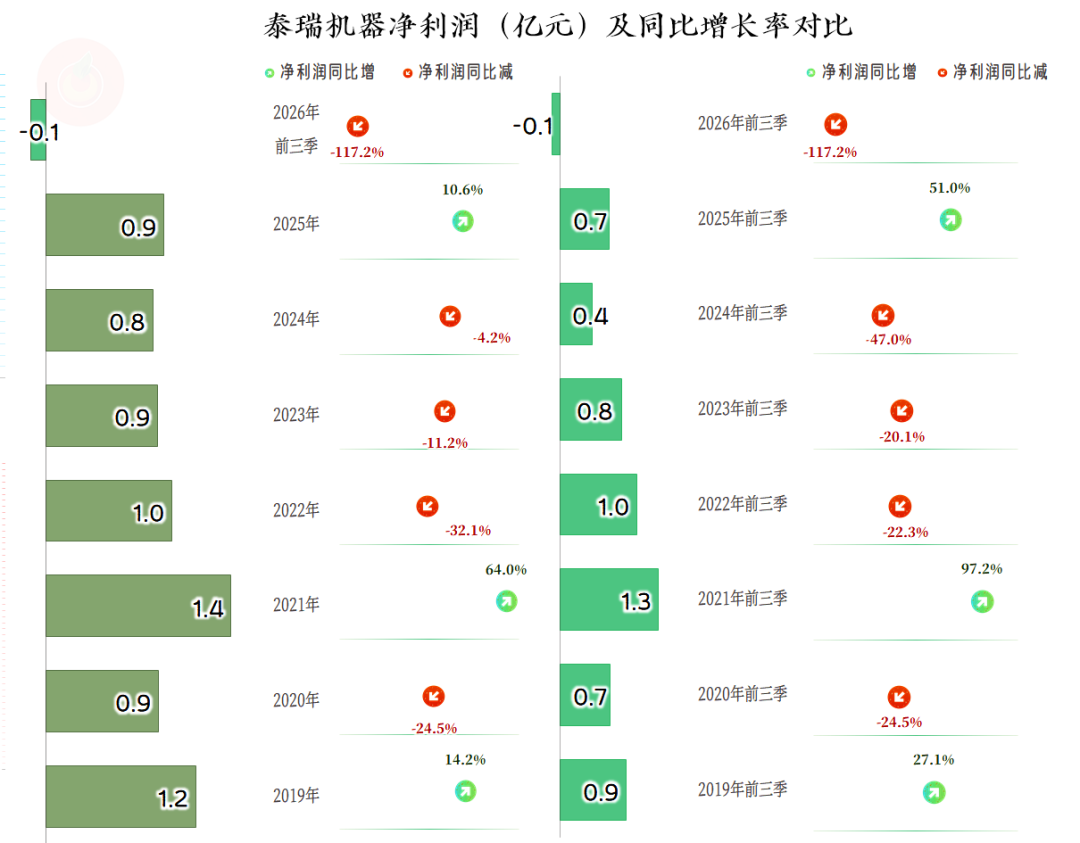
营收同比下跌12.6%,就出现了近几年来的首次前三季度亏损,显得很不正常。因为2023年的营收下跌更猛,当年的净利润下跌也不严重,其他还有净利润下跌的年份或前三季度,但都没有今年这么夸张。
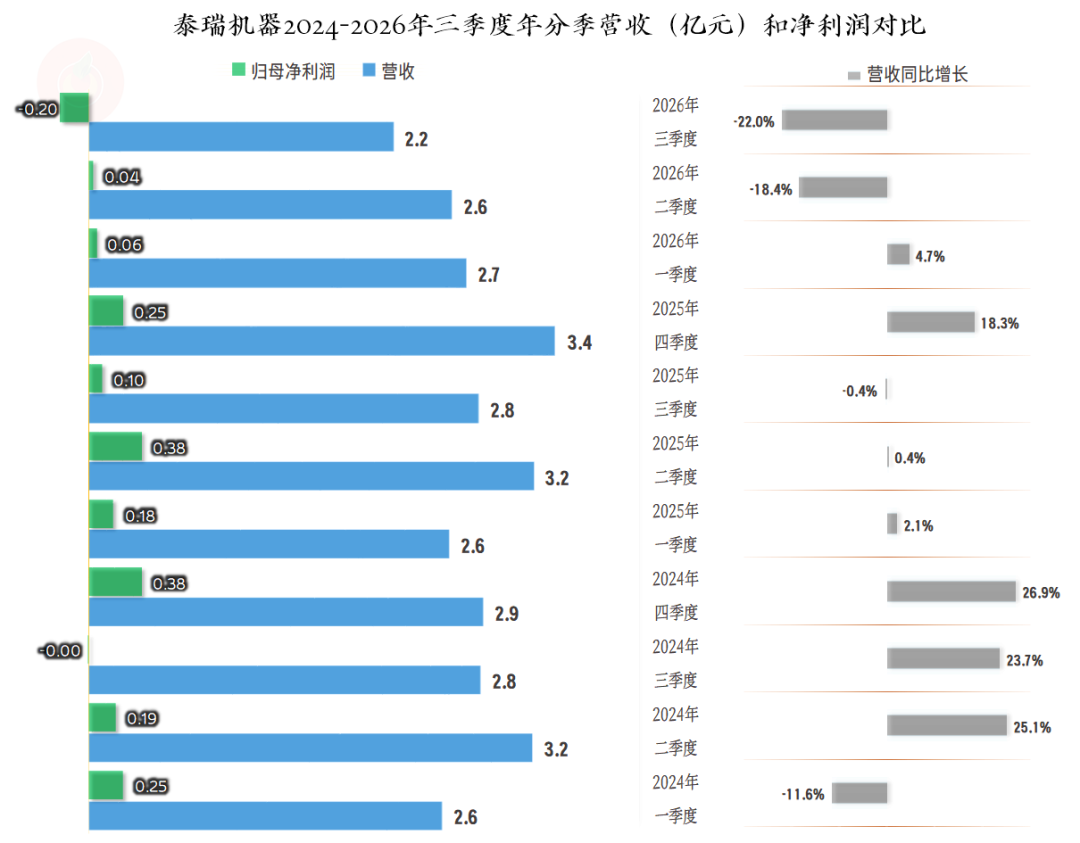
分季度来看,2024年一季度的营收还在同比下跌,但后三个季度的表现就非常好了;2025年前三个季度在小幅波动,四季度又恢复了较快增长。这两年综合成全年后,营收均能保持着小幅增长的状态。
2026年一季度的营收增长减速,二、三季度就出现了较大幅度的同比下跌,跌幅还相对较深。
在最近11个季度中,只有两个季度亏损,有实质意义的亏损只有刚过去的2026年三季度。不仅如此,2026年另外两个季度的净利润额度也非常小,整个盈利形势是不太乐观的。
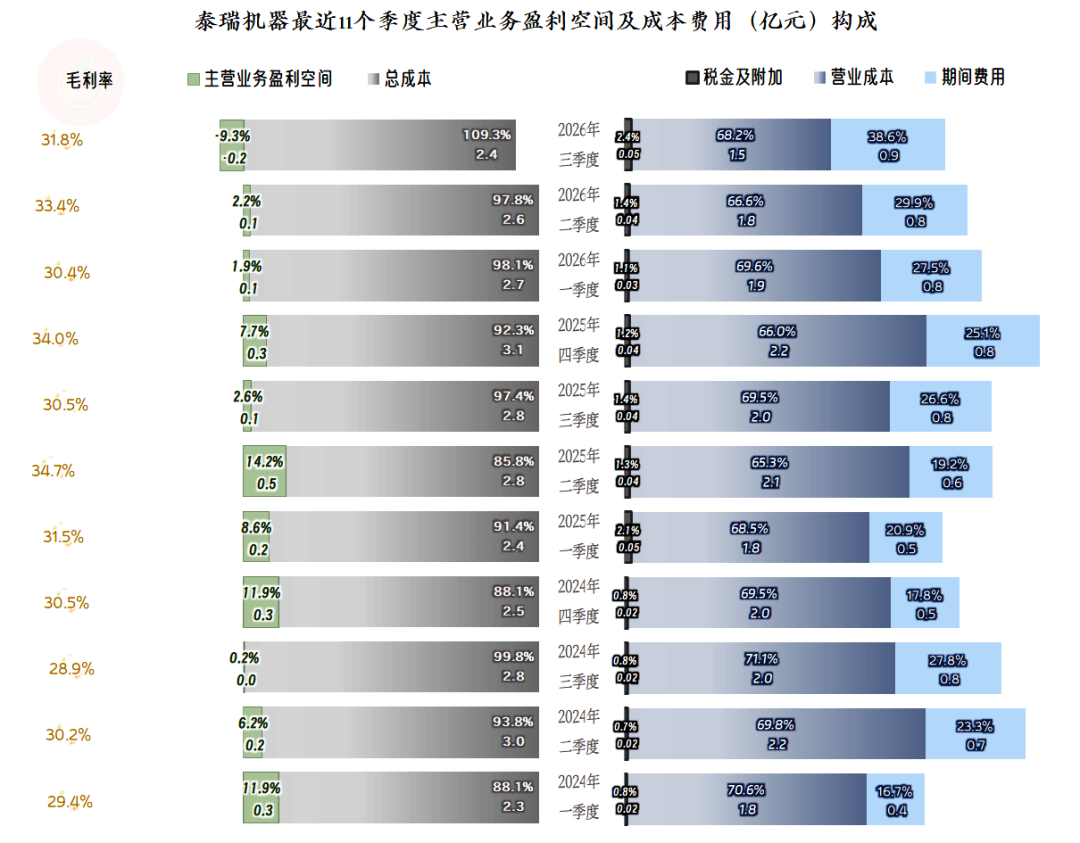
从主营业务方面看,只有刚过去的2026年三季度是亏损状态,而且亏损幅度接近10个百分点,算是比较严重的亏损了。2026年另外两个季度的主营业务也是微利状态,情况只能说比2026年三季度稍微好一些。
导致2026年三季度亏损的主要原因是期间费用占营收比的大幅上升,毛利率处于低位也是重要影响因素。
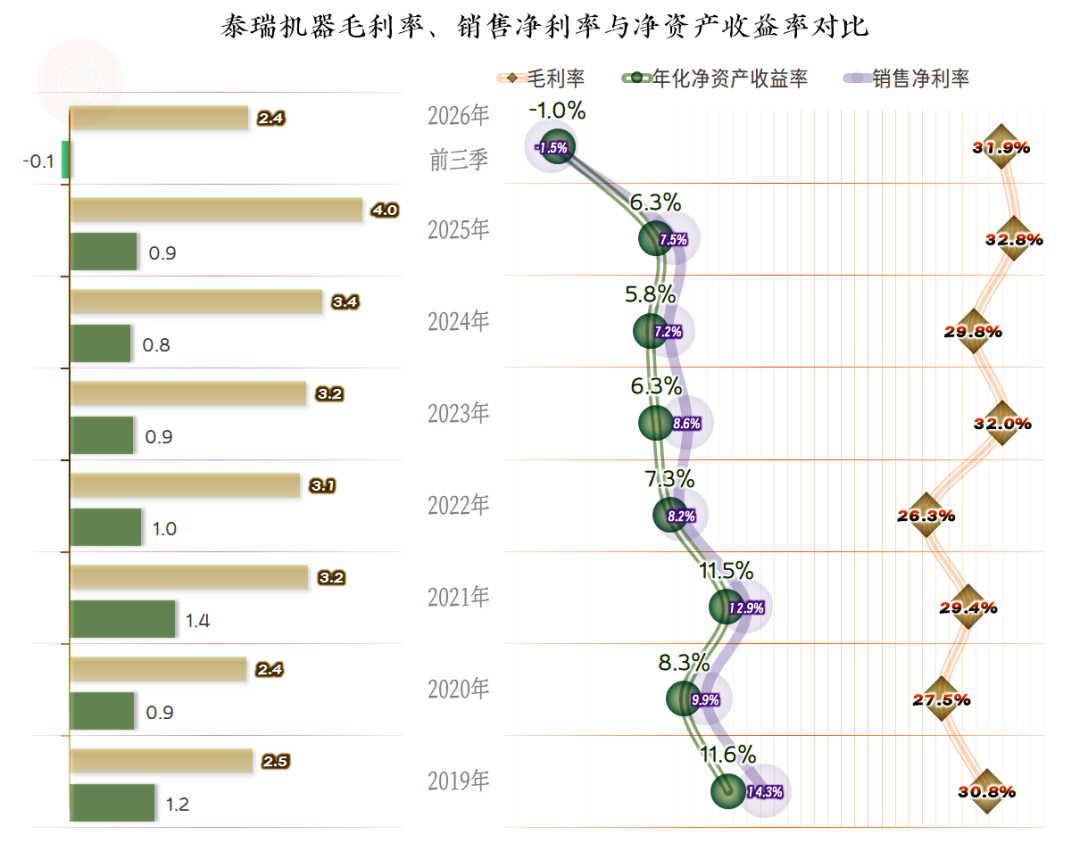
按年度来看,2025年的毛利率创下了近几年的最高水平,2026年前三季度也只是微跌,仍然处于高水平的区间内。
前几年的销售净利率和净资产收益率都是优秀级的水平,只是相对来说,大多数年份的优秀程度只能算中等。
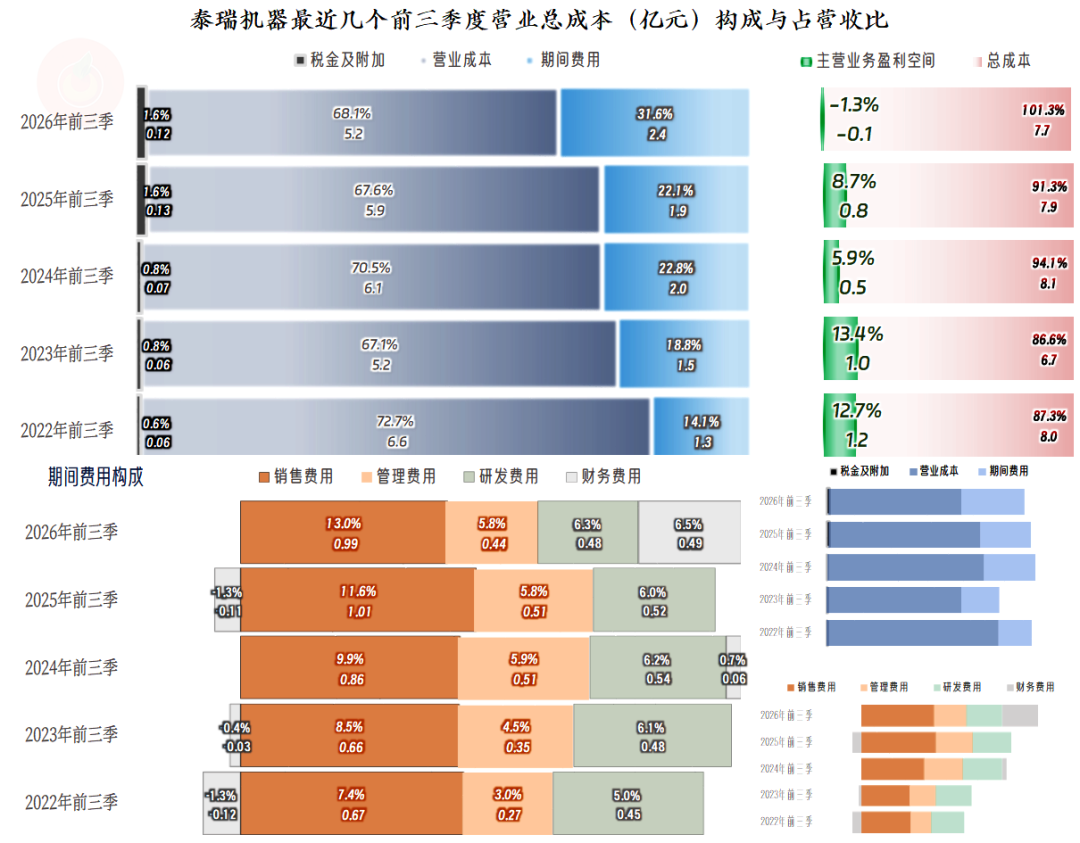
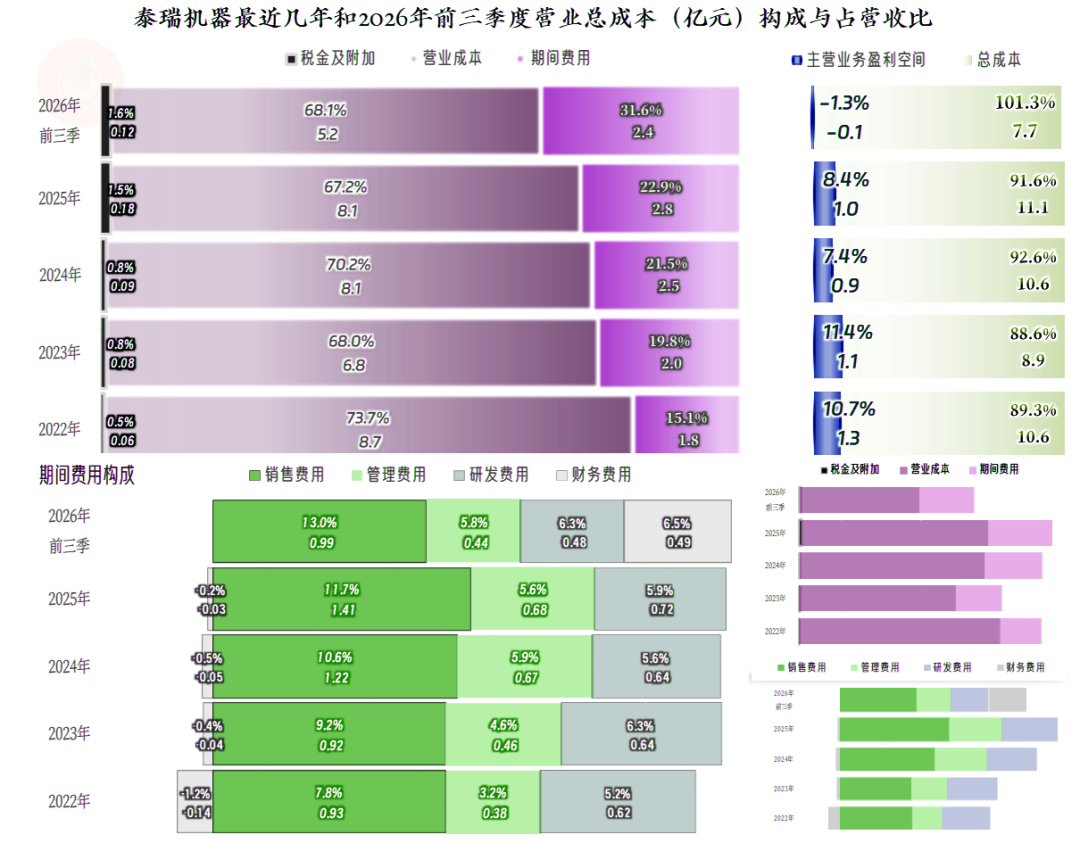
2026年前三季度的主营业务也是亏损状态,相较于2025年前三季度或者是2025年全年,都在大幅下跌。
主营业务盈利空间同比下跌10个百分点,其中,8.5个百分点是期间费用占营收比的上升,1.5个百分点是毛利率的波动。
在期间费用构成中,销售费用的上升有一定的影响;但最大的影响还是财务费用由净收益变成了净损失,其影响程度看起来就比较高。
这当然主要是汇兑损益的影响,由于我们没有三季度的详细数据,就把上半年的情况简单说一说。2026年上半年的汇兑损失为3089万元,2025年上半年为汇兑收益1921万元,相差了5010万元,占上半年营收的比例为9.3%。
这个影响可不小,基本可以覆盖全部期间费用占营收比上升的影响。虽然还不至于让2026年上半年或前三季度的业绩不下滑,但至少不会出现大额亏损了。
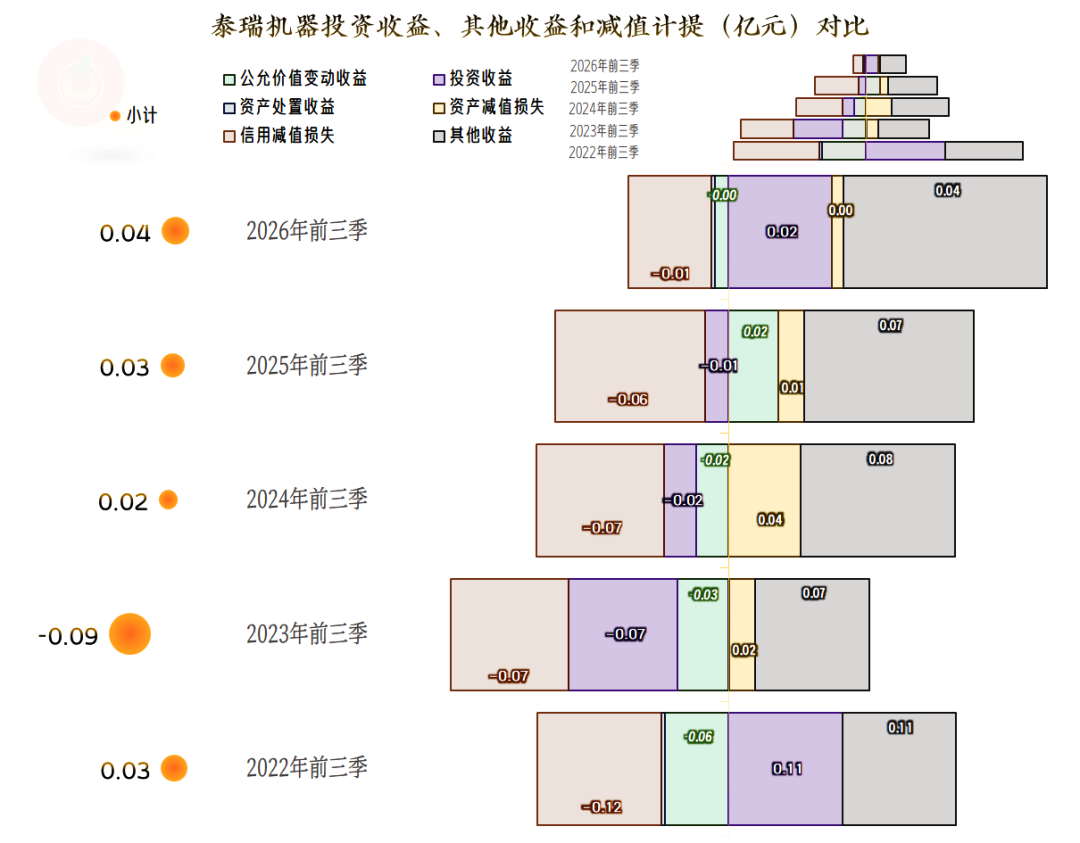
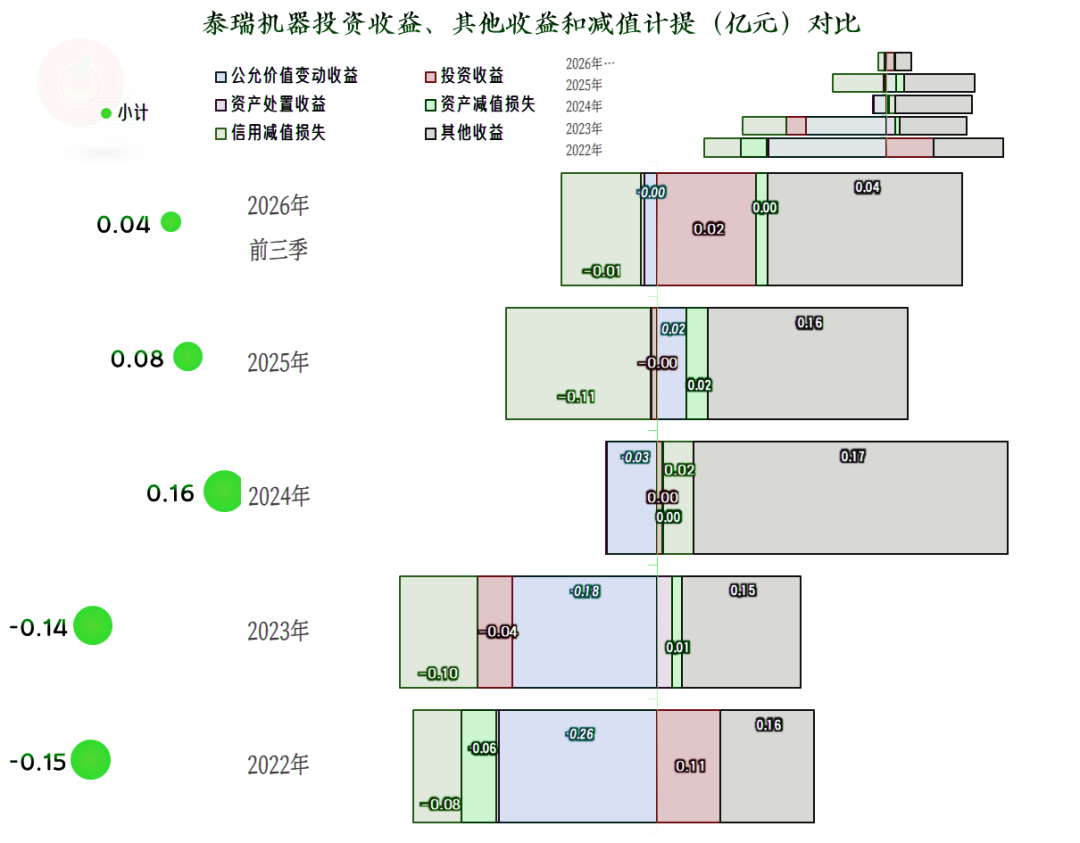
在非主营业务的收益或损失方面,2026年前三季度同比基本稳定,这方面的影响有限。
同时,这方面的净收益金额特别小,对扣非净利润和归母净利润之间的差异影响也不重要,我们就不单独说了。
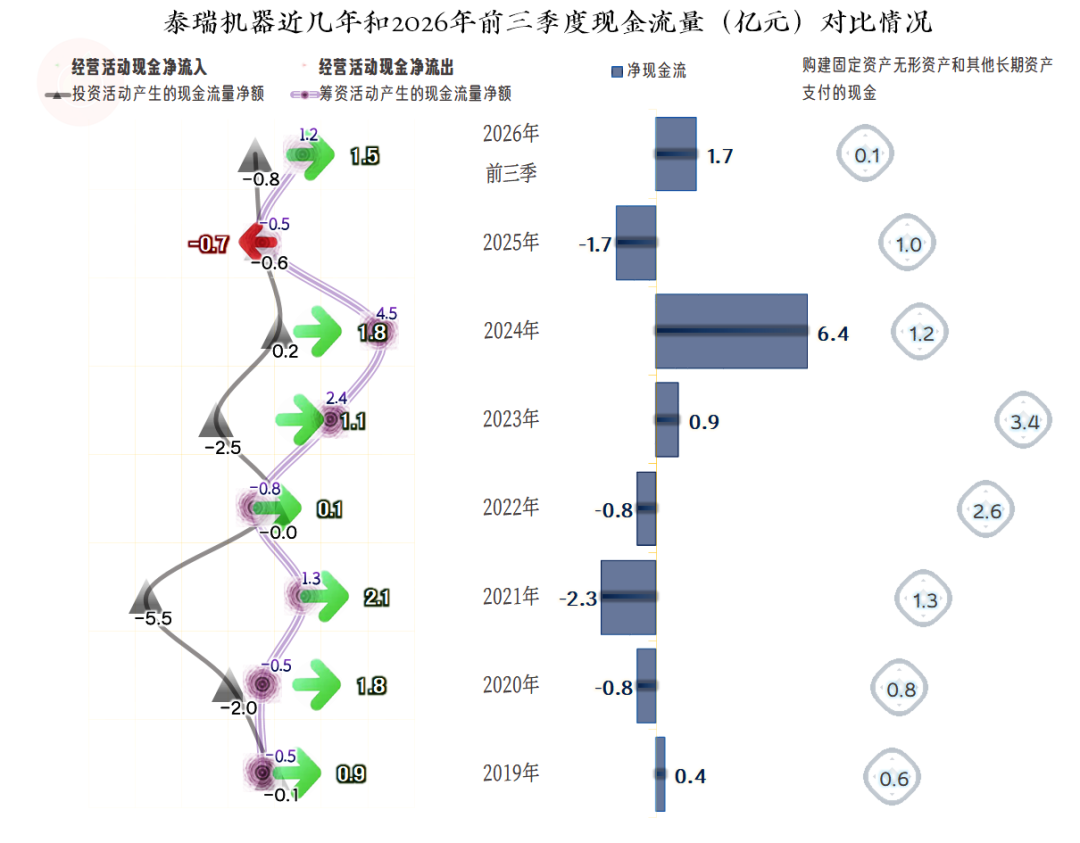
除2025年出现了净流出之外,经营活动的净现金流大多数期间都是净流入的状态,总体表现上还算不错。
在2022年和2023年进行了较大规模的固定资产类投资,之前和之后的年份投入规模都不算大。
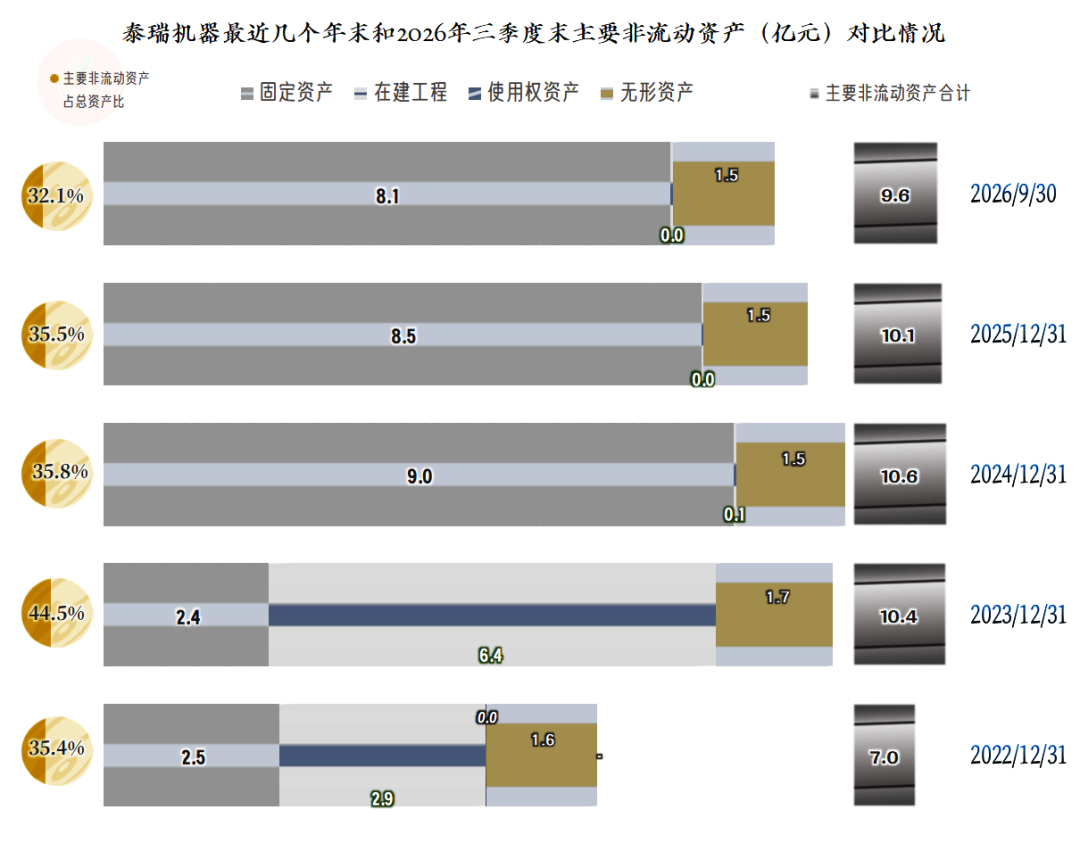
“主要经营性长期资产”和固定资产在前几个年末确实是有所增长的,2025年末和2026年三季度末都在小幅下降。
这一行并不主要拼产能建设,在关键的设施配备后,只要维护保养得当,也不影响其正常的生产经营。
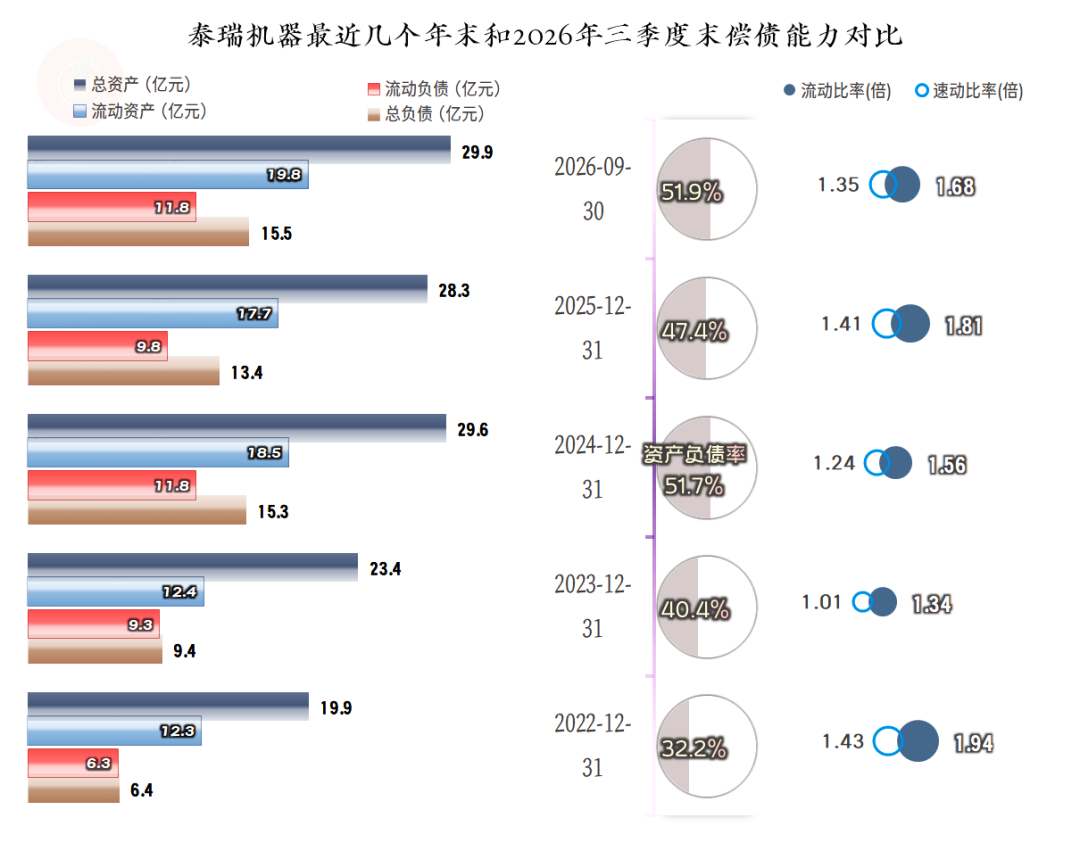
泰瑞机械的资产负债率在50%左右波动,流动比率和速动比率都超过了一倍,长短期偿债能力是较强的。
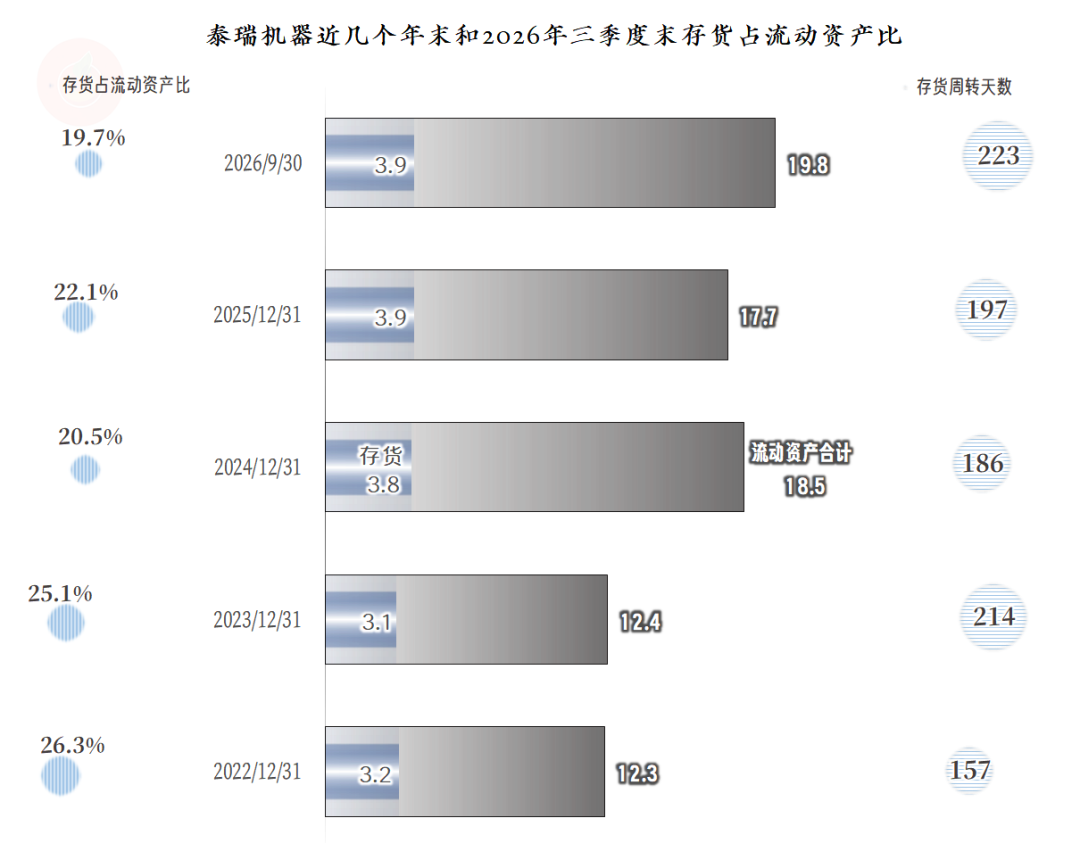
存货的规模波动幅度不大,但营收下跌等影响,还是导致其存货周转天数在上升。由于这类装备类的产品的加工周期相对较长,这方面可提升的空间应该不会太大。
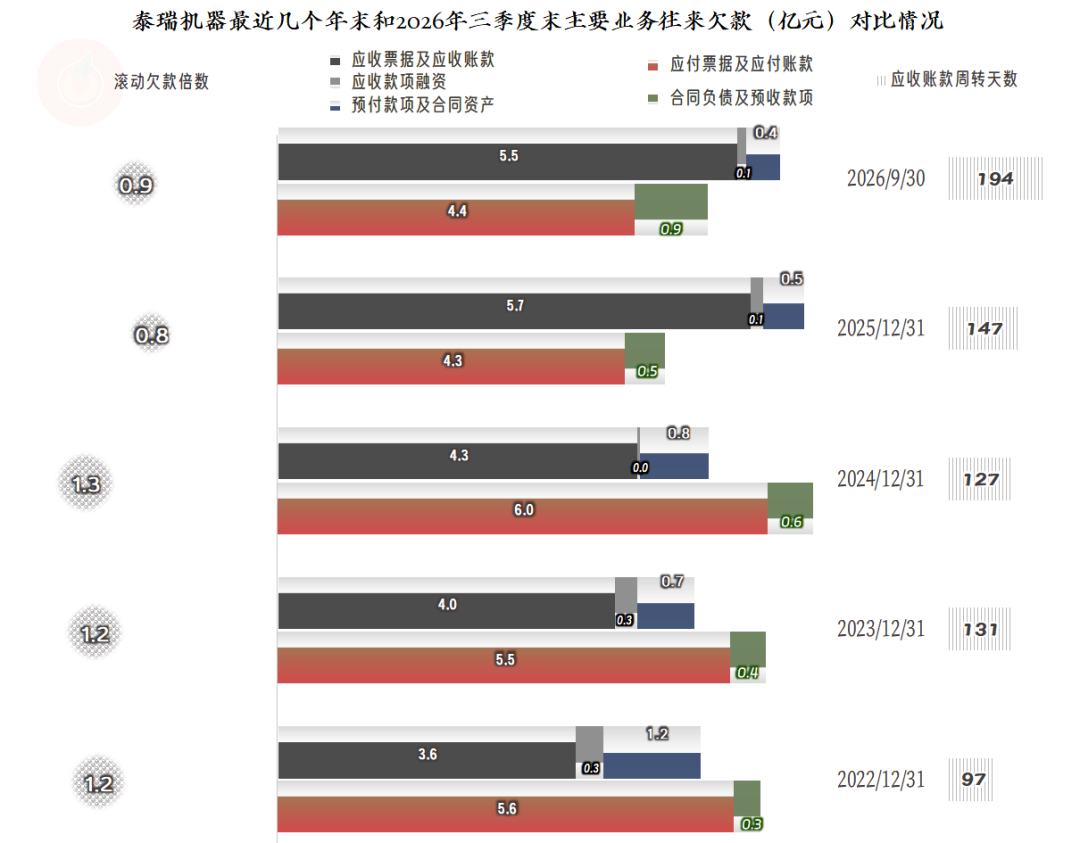
“应收票据及应收账款”稳中有增,应收账款周转天数也在适当拉长,这和存货方面的情况类似。
“应付票据及应付账款”在2025年末有明显下降,再加上预收性质的款项下降。这是导致当年经营活动的净现金流出现净流出的主要原因。
不过,2026年三季度末的预收性质的款项是在增长的,这一般是后续期间营收增长的重要信号。虽然现在的市场形势表现不好,但这种积极的信号还是很有意义的。
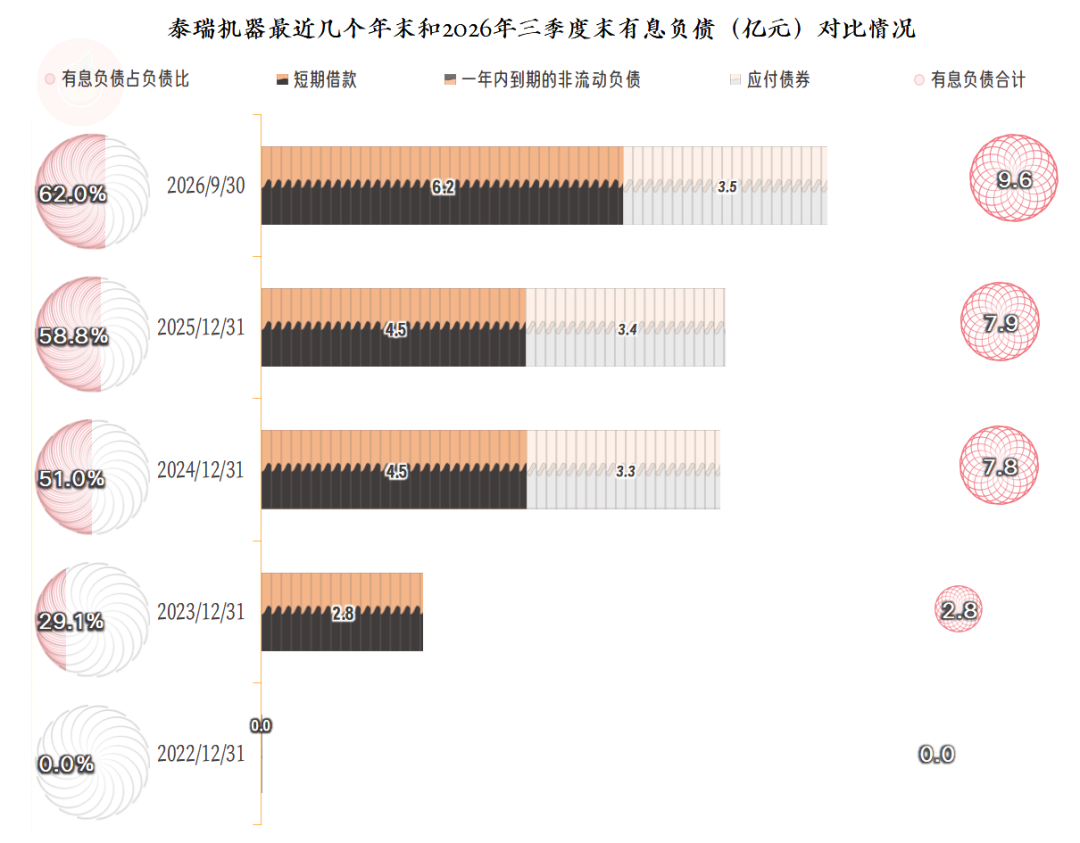
在2022年末,泰瑞机械基本没有有息负债。随着最近几个期末的增长,到2026年三季度末,规模接近10亿元,占总负债的比例超过了六成。现在还没有明显的刚性偿债压力,如果汇率波动等因素排除后,能快速恢复盈利,并不会导致明显的问题。
泰瑞机器2026年前三季度的亏损主要的影响因素是汇率波动,但是,多年的营收增长停滞,以及对海外市场的依赖程度较高等因素,确实也对其经营的稳定性造成了一定的影响。
各行各业现在都面临着一定的困难,至少都有增长动力不足的问题。作为上游生产母机的这类行业,也会逐步受到下游所传递来的压力。面对这样的压力,希望他们已经做好了万全准备吧!
数据来源:本文数据均来自上市公司公开披露信息。
风险提示:本文仅为财报解析,不构成投资建议,市场有风险,投资需独立决策、风险自担。
欢迎关注看更多文章,如需解读个股财报,请留言注明股票简称或代码。