【百字摘要】10月14日,青岛港董家口矿石码头70%股权在北京产权交易所捆绑挂牌,底价19.18亿元,招商局港口旗下贯星、中远海运港口、万邦IMC三家外部股东同步清仓退出。码头2025年由盈转亏1.08亿元、2026年前8月再亏3311万元,而持股30%的青岛港手握优先购买权。一边是散货周期底部的财务拖累,一边是"再造一座青岛港"的战略雄心——这桩买卖,青岛港到底接不接?
【关键词】董家口矿石码头|股权挂牌|优先购买权|青岛港|铁矿石枢纽|港口资源整合
供应链财经观察|深度拆解|2026年10月
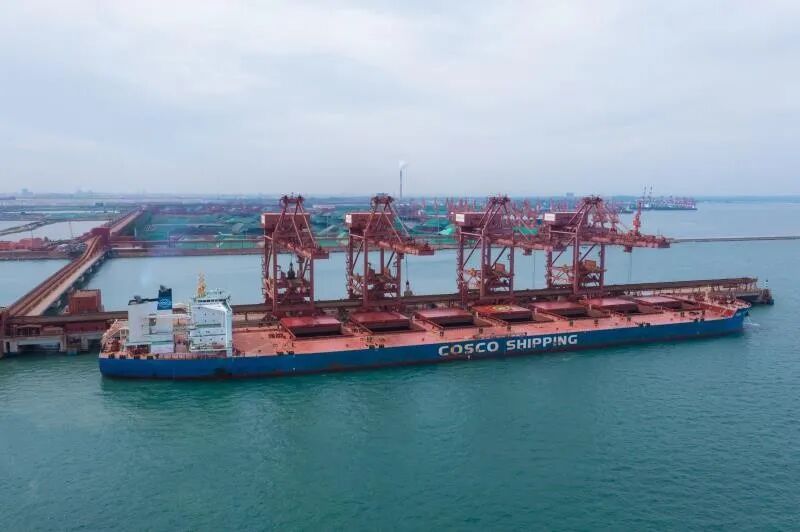
图1:董家口港区40万吨级矿石码头,大型矿砂船靠泊作业(资料图)
各位供应链与大宗圈的老朋友,又到了我们拆解港口资本运作的时间。一座北方稀缺的双40万吨级矿石码头,三个当年一起出钱共建的产业伙伴,在同一个窗口期集体选择离场——这不是简单的财务投资退出,而是中国大型港口"建设期引资本、成熟期收股权"规律的又一次上演。挂牌窗口到11月11日截止,答案很快就会揭晓。这篇文章,我们把账算透。
一、一笔19.18亿的"捆绑"挂牌
先把交易本身讲清楚。10月14日,青岛港董家口矿石码头有限公司70%股权在北京产权交易所挂牌转让,公告期不少于20个工作日,底价定格在19.1769亿元,价款要求一次性支付。
关键在于"捆绑"二字。这次出让的不是某一家股东的份额,而是三方股东打包退出:
贯星投资有限公司(招商局港口旗下)出让25%股权,对应底价约6.85亿元;
上海中远海运港口投资有限公司出让25%股权,对应底价约6.85亿元;
万邦青岛港口投资有限责任公司(万邦IMC旗下)出让20%股权,对应底价约5.48亿元。
三家合计70%,不拆分、不议价、不单独摘牌——意向受让方必须一次性吃下全部股权包。而原股东结构里,青岛港国际股份(上市公司)保留30%股权,不参与本次转让。
这意味着交易完成后,招商局港口、中远海运港口、万邦三家外部资本将彻底退出董家口矿石码头。新股东一旦控股70%,青岛港从原来的"参股30%"变为与新对手方共管;若青岛港自己行使优先购买权,则一举实现全资控股。
据北交所挂牌文件,青岛港并未放弃同等条件下的优先购买权。因此这桩交易最大的悬念,不是有没有人来买,而是青岛港买不买。
二、为什么退:建设期伙伴的集体离场
理解这笔交易,先要理解中国大型港口的一段"标准成长史"。
矿石码头属于超大重资产项目。董家口矿石码头2014年投产,拥有北方唯一的双40万吨级矿石接卸泊位,注册资本20亿元。建设阶段动辄数十亿的资本开支、漫长的回报周期,单靠地方港口集团自己扛压力太大,于是引入中远海运港口、招商局港口这类产业资本,外加万邦这种国际大宗物流商,共同分摊建设期投入——这正是当年该项目作为国家首批社会资本示范项目的初衷。
但码头一旦建成运营,逻辑就变了。港口天然与地方经济"捆绑":铁矿石接卸量背后是山东乃至黄河流域的钢铁产业链,是城市的临港产业、税收和就业。到了这个阶段,外部产业资本的历史使命基本完成,地方港口集团则有强烈动机把核心泊位控制权收拢回来。
于是我们看到了一个反复上演的剧本:建设期多方合资共建,成熟期外部股东套现离场,地方港口平台整合核心资源。国内多个大型干散货、集装箱码头都走过同一条路。这次招商局、中远海运、万邦三方同步退出,本质上就是产业资本在周期节点上的"集体落袋",是港口资产轻量化、盘活存量重资产的标准操作,而不是对董家口资产价值的否定。
三、亏在哪:一座超级码头的周期阵痛
市场最关心的,是这座硬件顶尖的码头为什么在亏钱。挂牌披露、经普华永道审计的财务数据,把答案写得很直白。
2024年,码头还盈利约2200万元;到2025年,营业收入18.09亿元,同比反而增长,但净利润却转为亏损1.08亿元,营业利润为负1778.76万元;年末总资产77.93亿元,负债58.72亿元,净资产19.21亿元。进入2026年,前8个月营收12.08亿元,净利润再亏3311.7万元,8月末净资产缩水至18.92亿元。
收入在涨、利润却断崖式转负,这是典型的"重资产固定成本吞噬利润"剧本,背后有三重压力:
新二号码头投产,折旧与财务费用刚性抬升。双40万吨泊位全部建成后,固定资产规模大幅增加,折旧和长期贷款利息是硬支出,而吞吐量还在爬坡期,收入增量覆盖不了新增固定成本,这是2025年转亏最核心的内因。
铁矿石周期下行,装卸费率承压。国内钢铁需求偏弱,铁矿石贸易量和港口装卸报价双双走低,北方干散货港口之间货源竞争加剧。码头物理吞吐量并不差,但单位毛利被显著压薄。
高负债放大盈利波动。总资产近78亿元、负债近59亿元,杠杆偏高,每年刚性利息支出在利润下行期进一步侵蚀盈利。
需要强调的是:这是阶段性、周期性的财务账面亏损,不是资产本身丧失价值。双40万吨泊位是北方稀缺硬件,接卸效率多次刷新世界纪录;一旦钢铁周期回暖、费率回升、产能爬坡到位,扭亏并非没有可能。
四、难在哪:优先购买权的两难博弈
再看青岛港这边的处境。2026年上半年,青岛港上市公司营收104.56亿元、同比增长10.84%,但归母净利润27.62亿元、同比下滑2.8%——典型的"增收不增利"。
真正的压力来自结构。干散杂货板块(铁矿石、铝矾土、煤炭,董家口矿石码头正属此赛道)上半年营收20.11亿元、同比下降13.4%,分部业绩仅1.61亿元、同比近乎腰斩、大跌47%,是上市公司利润最大的拖累项。而集装箱板块吞吐量同比增长7%,液体散货剔除一次性收益后实际增长8.2%,都是靠它们在对冲散货的下滑。
这就把青岛港的两难摆到了台面上:
短期财务账不好看。若行使优先购买权,一次性支付19.18亿元拿下70%股权,码头亏损将由原来30%权益法核算,变为100%并表,短期会进一步加大上市公司的利润压力,同时大额现金流出。
长期战略账放不下。董家口双40万吨泊位是北方铁矿石干线中转的核心节点,一旦这次错失窗口、控制权落入第三方,未来山东港口在北方铁矿石枢纽格局中的话语权、港区货源统一调度能力,都会增加博弈成本。
还有一个容易被过度解读的细节。据今年6月上交所公示,青岛港集团拟面向专业投资者发行100亿元债券,其中10亿元用于"股权投资及补充流动资金"。外界容易把这10亿直接联想到收购董家口股权。但必须分清主体:本次挂牌标的的股东是青岛港股份(上市公司),发债主体是青岛港集团,集团资金不能直接划转上市公司;这10亿股权投资额度也并非定向用于本次收购,只是为集团层面资产整合预留的资金弹药,不代表收购意向已经落地。
五、大棋局:"再造一座青岛港"的底层逻辑
要判断青岛港最终会不会出手,必须跳出这一个码头,看到它在顶层规划里的位置。
依据《青岛港总体规划(2035年)》,青岛港采用"一湾两翼辖六区"格局:前湾港区聚焦东北亚集装箱枢纽,而董家口港区承担"再造一座青岛港"的增量任务,是青岛国际航运中心的重要承载区。老港区的大宗货种向外转移,董家口要打造国家级铁矿石、原油、粮食、煤炭、LNG集散与能源储运基地,并补齐集装箱短板,由单一散货港区升级为综合性大港。
今年5月,总投资195亿元的三大码头项目已在董家口集中开工:琅琊台湾东部集装箱码头一期(约91亿元,新增320万TEU能力)、湾底通用码头(约66.56亿元)、北三突堤7-8号泊位(约37.4亿元)。配套的董家口至五莲铁路总投资约175.77亿元,直接打通连接瓦日、胶新铁路的海铁联运通道,把腹地延伸到黄河流域。
在这样的棋盘上,董家口矿石码头是大宗散货板块的根基性资产。如果青岛港完成全资控股,就能统一统筹矿石泊位,配合后续集装箱、通用码头建设,打通"矿石接卸—混配加工—大宗商品贸易"全链条,支撑港产城一体化落地;反之,若控股权旁落第三方,未来港区货源定价和产能协同都会增加变数。
所以这桩交易的本质,是一道在周期底部的短期财务压力与国际航运中心的长期战略控制权之间做的选择题。19.18亿现金、并表亏损、散货板块利润腰斩,是明面上的代价;而北方稀缺枢纽的控制权、"再造一座青岛港"的布局完整性,是真正的筹码。挂牌窗口到11月11日截止,意向方报名、竞价,以及青岛港最终是否触发优先购买权,很快就会给出答案。
港口这门生意,看的从来不是一时的装卸费率,而是一座城市在全球大宗物流版图里的站位。建设期引来四方资本,成熟期收拢核心泊位——退的人赚到了周期,进的人赌的是格局。董家口这盘棋,值得我们持续盯下去。
【金句】超级码头的折旧是刚性的,但一座枢纽的话语权是有窗口期的;19.18亿买的不是亏损,是北方铁矿石干线的下一张入场券。
—打油诗一首—
双四十万吨卧北方,三方捆股要离场;
十九亿八挂牌去,港城优先意彷徨。
折旧压身周期冷,再造大港野心长;
且看十一月圆夜,谁执董家旧锁钥。
你觉得青岛港最终会行使优先购买权、全资拿下董家口吗?还是会引入新的产业资本共治?欢迎在评论区留下你的判断。关注本号,后续挂牌结果一出,我们第一时间跟进拆解。若觉得这篇分析有用,欢迎点赞、转发给身边做大宗贸易和港口研究的朋友。
以上内容源于网络、观点仅供参考,不构成任何投资建议!不足之处请多多包涵,欢迎评论区批评指正!关注后私信交流,有原版资料!
再造一个青岛港!董家口港区站上时代风口,山东港口格局迎来重塑
重磅!董家口港区三大新建码头项目用海获批,再造青岛港核心引擎
重磅,30亿私募债获批!董家口集团拿下2026山东区县级平台最大额融资