来源 :一图看懂一家公司2026-10-22
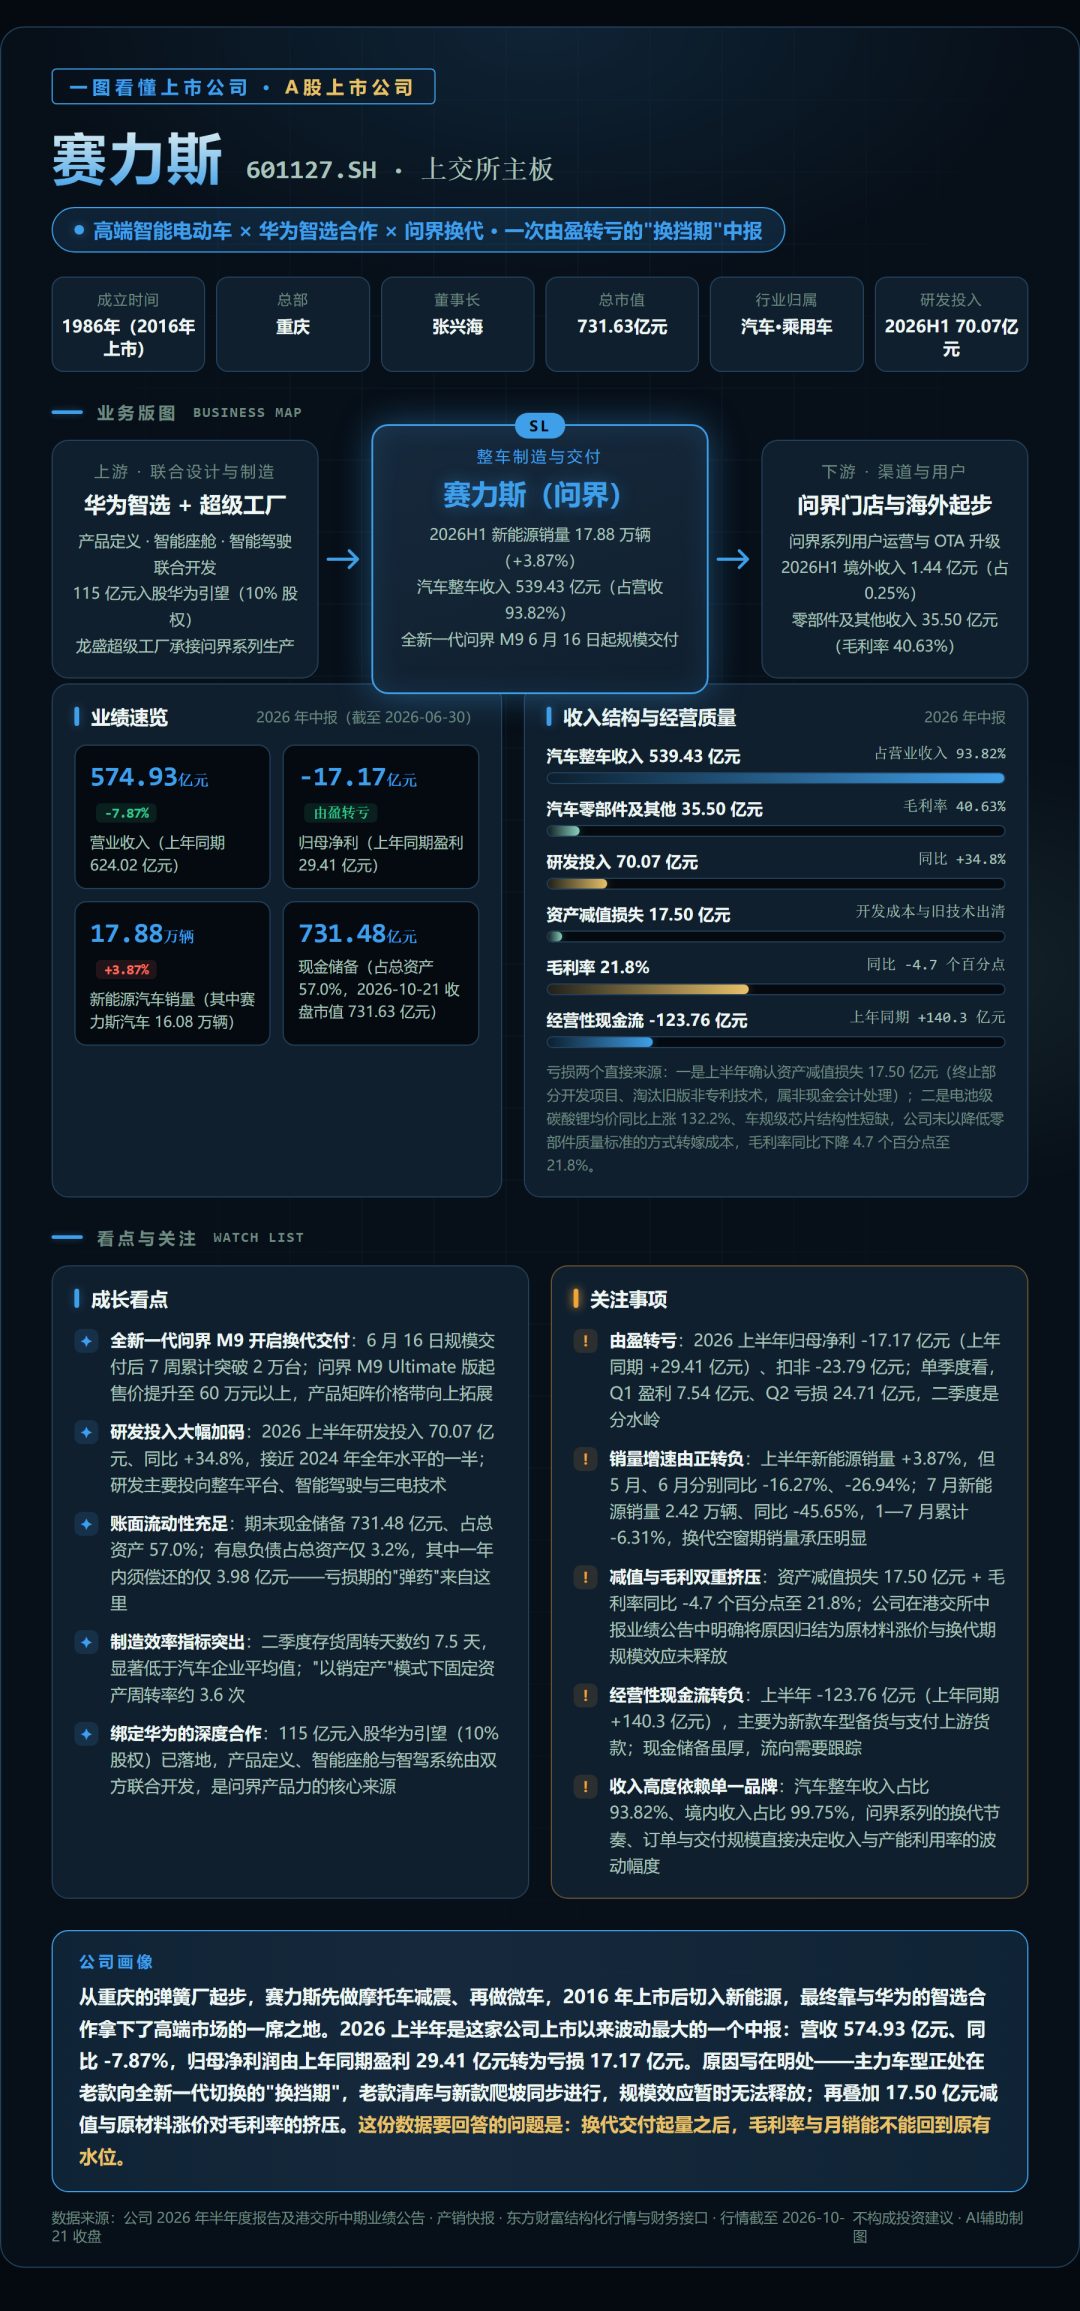
【今日图鉴】赛力斯(601127.SH):2026 年上半年营业收入 574.93 亿元(同比 -7.87%)、归母净利润-17.17 亿元(上年同期盈利 29.41 亿元)、扣非净利润-23.79 亿元——上市以来波动最大的一个中报,时隔两年中期业绩再度由盈转亏。
?? 一句话看懂:赛力斯是华为智选合作模式下销量规模最大的整车厂,问界系列是主力。这份中报的亏损写在明处:主力车型正处在老款向全新一代切换的"换挡期",规模效应暂时无法释放;再叠加 17.50 亿元资产减值与原材料涨价对毛利率的挤压(毛利率同比下降 4.7 个百分点至 21.8%)。
??三个关键数字(2026 年中报/行情截至 2026-10-21 收盘)
· 营业收入 574.93 亿元(-7.87%)·归母净利润-17.17 亿元
· 新能源汽车销量 17.88 万辆(+3.87%)
· 现金储备 731.48 亿元(占总资产 57.0%)·总市值 731.63 亿元
??数据速览卡(可截图保存)
营业收入
574.93 亿元-7.87%
归母净利润
-17.17 亿元(上年同期+29.41 亿元)
扣非净利润
-23.79 亿元-196.12%
新能源汽车销量 17.88 万辆 +3.87%
毛利率
21.8%(同比-4.7 个百分点)
资产减值损失 17.50 亿元
研发投入
70.07 亿元+34.8%
经营性现金流 -123.76 亿元(上年同期+140.3 亿元)
现金储备
731.48 亿元(占总资产 57.0%)
7 月新能源销量 2.42 万辆 -45.65%
看点一:全新一代问界 M9 开启换代交付
6 月 16 日规模交付后 7 周累计突破 2 万台;问界 M9 Ultimate 版起售价提升至 60 万元以上,产品价格带向上拓展。上半年赛力斯汽车(问界系列口径)销量 16.08 万辆、同比 +5.6%。
看点二:研发投入大幅加码
上半年研发投入 70.07 亿元、同比 +34.8%,主要投向整车平台、智能驾驶与三电技术;上半年确认资产减值损失 17.50 亿元,包含开发成本减值与淘汰旧版非专利技术,属非现金性质的会计处理。
看点三:亏损的两个直接来源
一是 17.50 亿元减值;二是电池级碳酸锂均价同比上涨约 132%、车规级芯片出现结构性短缺,公司披露未以降低零部件质量标准的方式转嫁成本,毛利率同比下降 4.7 个百分点至 21.8%。
看点四:账面弹药充足
期末现金储备 731.48 亿元、占总资产 57.0%;有息负债占总资产仅 3.2%,其中一年内须偿还的仅 3.98 亿元。二季度存货周转天数约 7.5 天,显著低于汽车企业平均值,"以销定产"模式下的运营效率仍在。
看点五:与华为的合作已进入股权层面
公司完成对华为引望智能技术有限公司 10%股权的投资(115 亿元),产品定义、智能座舱与智驾系统由双方联合开发——这是问界产品力的核心来源,也是收入高度集中的另一面。
同时看到:销量节奏承压——5 月、6 月新能源销量分别同比 -16.27%、-26.94%,7 月 2.42 万辆、同比 -45.65%,1—7 月累计 20.30 万辆、同比 -6.31%;单季度看,一季度盈利 7.54 亿元、二季度亏损 24.71 亿元,二季度是分水岭;经营性现金流-123.76 亿元(主要为新款车型备货与支付上游货款);汽车整车收入占营收 93.82%、境内收入占 99.75%,问界系列的换代节奏直接决定波动幅度。
——以下是完整图鉴,含业务版图、收入结构与看点明细——
??读者点题:想看哪家公司?在评论区留言「公司名+一句为什么」,每周日选 1 家排进下周档期,选中会在文中注明「本期选题来自@你的微信名」
??当期问题:换代空窗期的销量下滑和亏损,你觉得哪个指标最先回到原有水位?