【核心结论】海外基地抬升成长上限,高性能和非公路轮胎打开结构升级空间,赛轮轮胎有望迈向全球一线。我们预计公司2026-2028年归母净利润分别为44.35/ 55.46/ 66.92亿元,对应PE分别为9.2/ 7.3/ 6.1倍,维持“买入”评级。
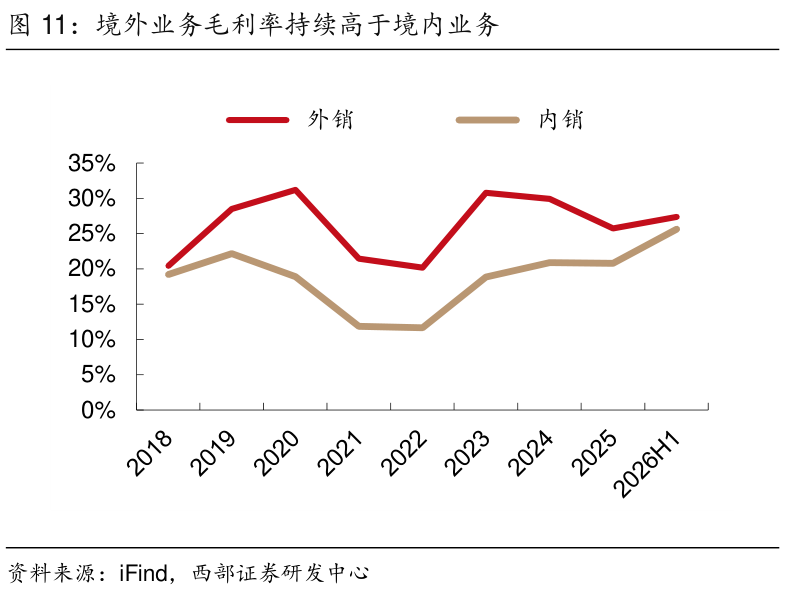
【主要逻辑】1)产能释放驱动量增。2026H1公司轮胎产量、销量分别同比增长15.70%、14.99%,墨西哥、印尼基地继续爬坡,埃及产能提升项目,公司正进入新一轮产能扩张周期。2)海外业务形成规模与盈利双支撑。2026H1公司海外实现收入152.4亿元,占总收入的76%,海外毛利率27.3%,较国内高约1.7pct;海外本地化制造能力与全球渠道网络共同支撑新增产能消化。3)产品与技术升级打开盈利弹性。公司已经形成完整产品矩阵,并通过“液体黄金”、49-63英寸巨型工程胎向高性能、高附加值领域延伸;技术、认证和渠道逐步构筑综合竞争壁垒。
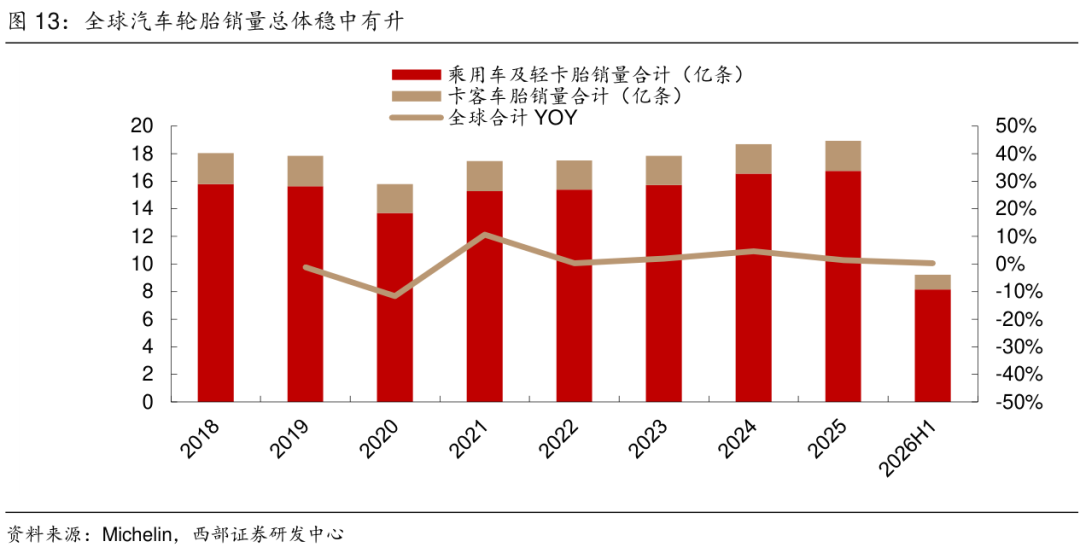
轮胎行业整体呈现出“总量稳健、替换需求托底、中国制造份额提升”的特征。2025年全球轮胎合计销量约18.9亿条,2026H1销量约9.2亿条,轮胎需求相较汽车新车销量具有更强韧性。国内方面,汽车保有量由2017年的2.17亿辆提升至2025年的3.66亿辆,未来保有量提升有望继续释放替换胎需求。供给端,中国轮胎制造份额由2016年的34.7%提升至2025年的约45.7%,全球竞争力持续增强。国际贸易壁垒正在改变全球轮胎供给结构,具备全球化工厂布局的企业仍有较大成长空间。成本端,天然橡胶、合成橡胶和炭黑价格明显上涨,行业仍需关注价格竞争以及原材料成本压力。
赛轮真正的竞争力并非单一低成本,而是“全球产能+渠道+产品+研发”四位一体的经营体系。越南、柬埔寨等成熟海外基地已经稳定释放,墨西哥、印度尼西亚基地持续爬坡,埃及进入新一轮集中投入阶段。渠道端,公司已覆盖2200多家代理商和10万多家门店。未来增长一方面来自墨西哥、印尼产能爬坡及埃及大规模扩产,叠加董家口、新和平、潍坊等国内项目推进;另一方面来自液体黄金轮胎、非公路胎等高端产品占比提升,推动公司由“规模扩张”转向“规模+结构”共同驱动。
风险提示:在建项目进度不及预期、国际贸易壁垒、汇率波动、原材料价格波动等风险。
一、全球化再加速:从本土制造走向全球经营
1.1 深耕轮胎主业,完成从本土制造到全球经营的跨越
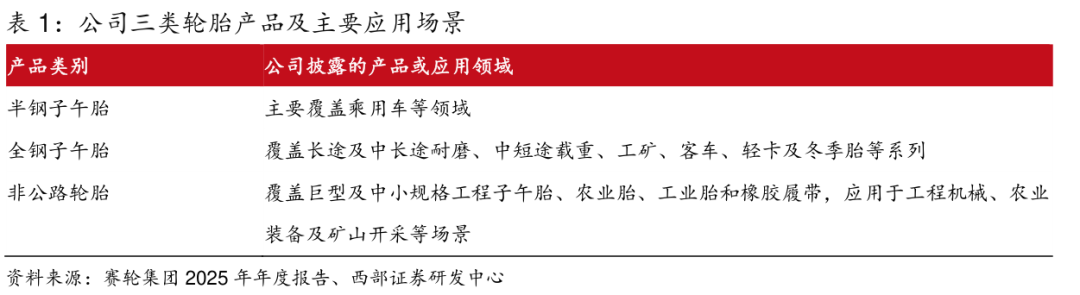
赛轮集团股份有限公司成立于2002 年,并于2011 年在上海证券交易所上市,是国内较早实施海外产能布局的轮胎企业。公司聚焦轮胎研发、制造、销售和服务,产品涵盖半钢子午胎、全钢子午胎及非公路轮胎,广泛应用于轿车、轻型载重汽车、大型客车、货车、工程机械及特种车辆等领域。公司旗下形成“赛轮”“路极”“黑鹰”“锐科途”“黑骑士”“赛维”“迈驰”等多品牌矩阵,产品与服务网络覆盖全球180 多个国家和地区。
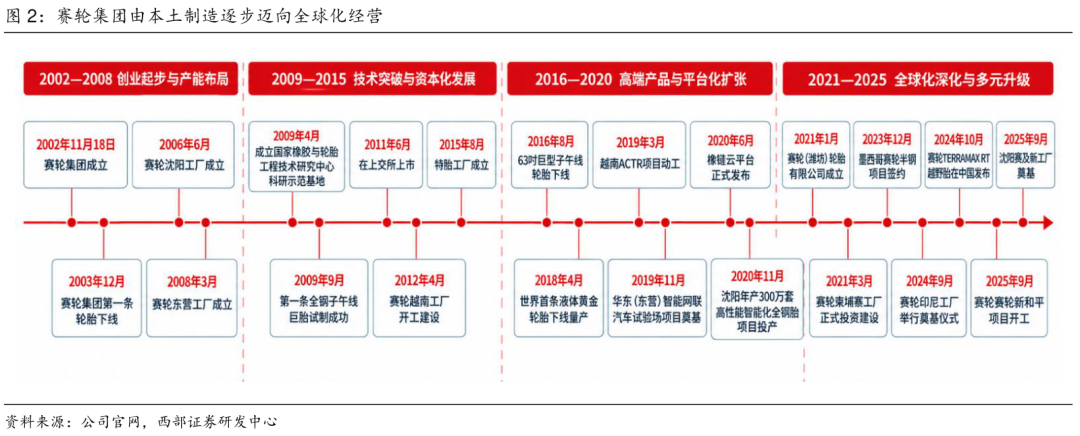
从国内产能建设到全球化布局,技术创新与海外扩张驱动公司持续成长。自2002 年成立以来,公司发展历程可划分为四个阶段:
①创业起步与产能布局(2002—2008 年):2002 年11 月18 日,赛轮集团正式成立;2003 年12 月,公司第一条轮胎下线,实现从研发到产业化生产的突破。此后,公司于2006 年、2008 年先后成立沈阳工厂和东营工厂,逐步完善国内生产基地布局,为后续规模化发展奠定基础。
②技术突破与资本化发展(2009—2015 年):2009 年,公司成立国家橡胶与轮胎工程技术研究中心科研示范基地,并成功试制第一条全钢子午线巨胎,持续提升技术研发能力。2011 年6 月,公司在上海证券交易所上市,进入资本市场融资与产业扩张新阶段。2012年4 月,越南工厂开工建设,迈出海外产能布局的重要一步;2015 年8 月,特胎工厂成立,进一步拓宽产品体系。
③高端产品与平台化扩张(2016—2020 年):公司持续推进高端轮胎技术突破,2016年8 月成功下线63 寸巨型子午线轮胎,2018 年4 月实现世界首条液体黄金轮胎下线量产。与此同时,2019 年3 月越南ACTR 项目动工,进一步深化海外生产布局;同年11 月,华东(东营)智能网联汽车试验场项目奠基。2020 年,橡链云平台正式发布,沈阳年产300 万套高性能智能化全钢胎项目投产,推动公司在技术创新、智能制造及产业协同方面持续升级。
④全球化深化与多元升级(2021—2025 年):2021 年,公司成立赛轮(潍坊)轮胎有限公司,并正式投资建设柬埔寨工厂,进一步扩大国内外生产布局。2023 年12 月,墨西哥赛轮半钢项目签约;2024 年9 月,印尼工厂举行奠基仪式,海外产业布局持续拓展。同年10 月,TERRAMAX RT 越野胎在中国发布,推动高端产品矩阵进一步丰富。2025 年9月,赛轮埃及新工厂奠基、沈阳赛轮新和平项目开工,全球化产能布局与国内制造能力建设同步推进。
总体来看,公司沿着“国内产能建设—技术创新与上市融资—高端产品突破—全球化产能扩张”的发展路径持续演进,逐步构建国内外多生产基地协同、技术研发与产品升级并行的发展格局。海外产能拓展有望增强区域市场供应能力及全球客户服务能力,高端产品布局则有助于公司持续优化产品结构、提升长期竞争力。
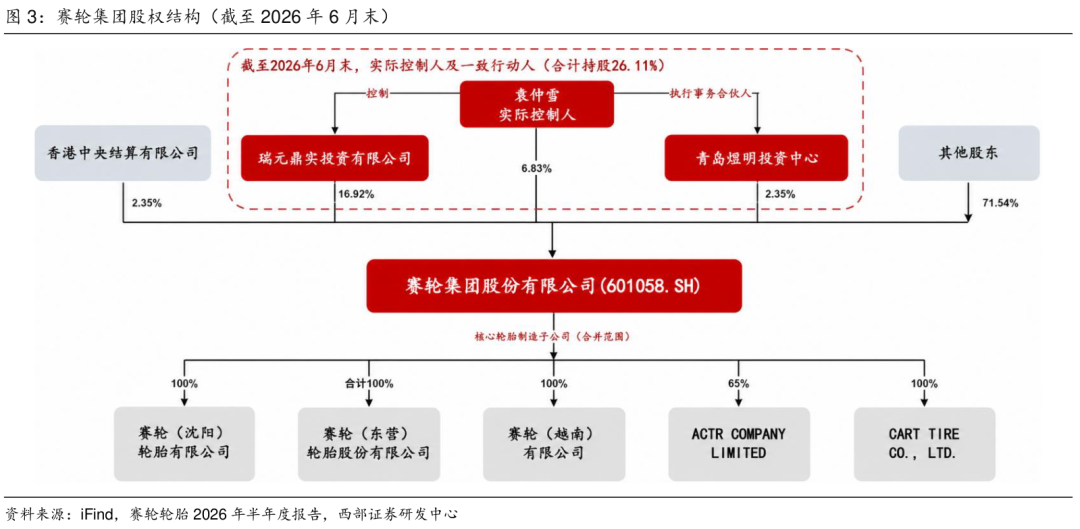
实控人控制权稳定,核心经营主体高度控股。袁仲雪为公司实际控制人,通过直接持股以及控制瑞元鼎实投资有限公司、青岛煜明投资中心等主体形成一致行动关系,截至2026年6 月末,实际控制人及一致行动人合计持股26.1%。公司核心轮胎制造主体包括赛轮沈阳、赛轮东营、赛轮越南、ACTR 及CART TIRE 等,其中多数生产主体由公司全资持有,ACTR 由公司持股65%。较为稳定的股权结构和以控股、全资子公司为主的生产体系,有利于公司在全球范围内统一推进技术标准、原材料采购、生产运营和渠道管理。
 1.2 全球产能网络持续扩张,重点项目建设与爬坡并行
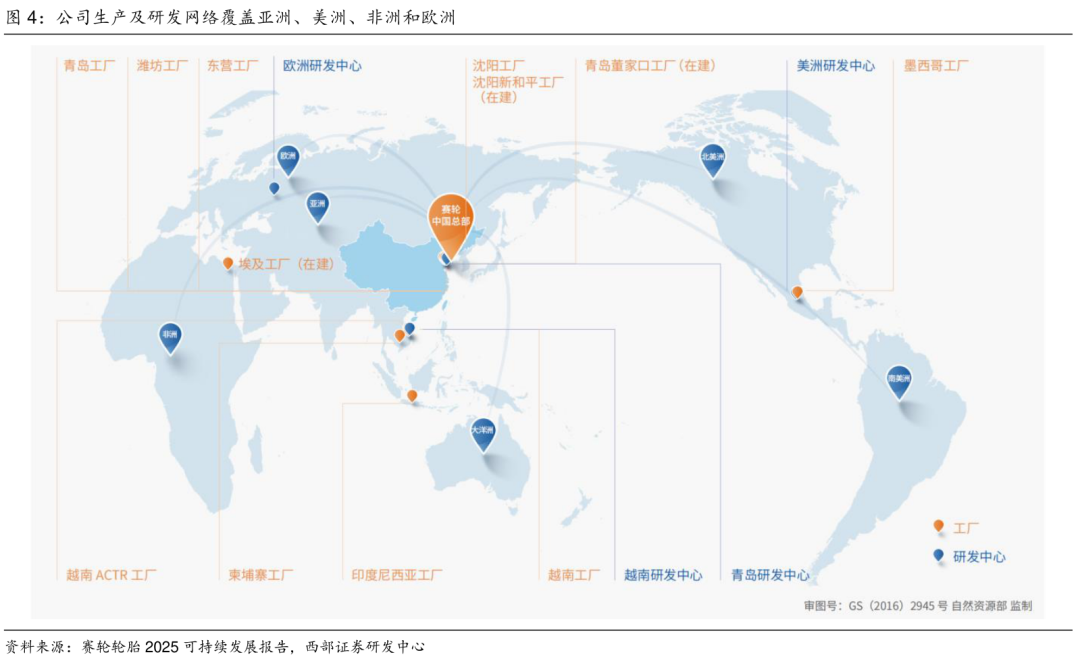
公司已形成覆盖中国、东南亚、北美及非洲的全球生产布局。目前,公司已在国内青岛、东营、沈阳、潍坊以及海外越南、柬埔寨、印度尼西亚、墨西哥等地布局轮胎生产基地,并稳步推进埃及与青岛董家口生产基地建设;同时,公司在全球设立四大研发中心,产品与服务覆盖180 多个国家和地区。全球化产能布局有助于缩短交付半径、贴近重点市场,并增强公司应对贸易壁垒和供应链扰动的能力。
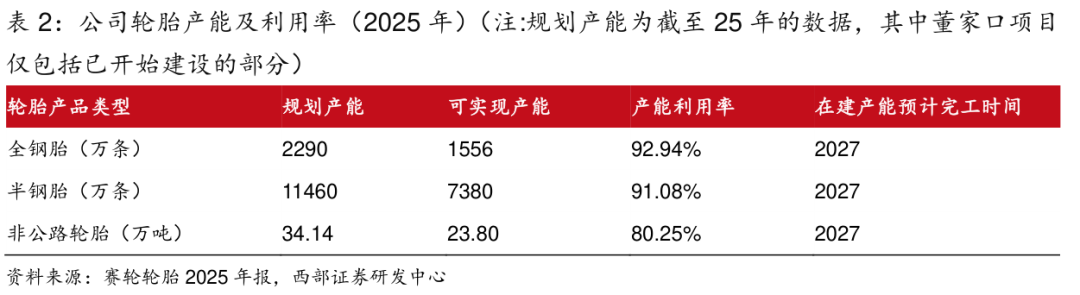
现有产能保持较高负荷运行。2025 年,公司全钢胎、半钢胎和非公路轮胎年度可实现产能分别为1556 万条、7380 万条和23.8 万吨,产能利用率分别达到92.94%、91.08%和80.25%;对应规划产能分别为2290 万条、1.15 亿条和34.14 万吨,后续仍有较大释放空间。2026H1,公司轮胎产量和销量分别达到4697.49 万条和4501.35 万条,同比分别增长15.70%和14.99%,均创历史同期新高,新增产能释放带动公司产销规模继续提升。
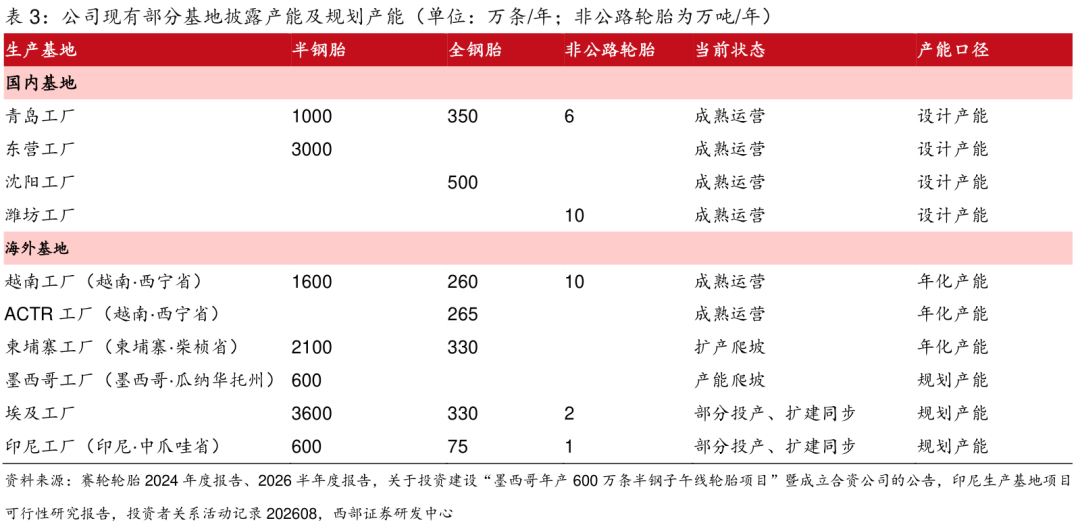
从基地结构看,半钢胎产能主要集中于东营、越南及柬埔寨,全钢胎布局相对分散,非公路轮胎产能主要分布于青岛、潍坊和越南。2026H1,越南、柬埔寨工厂产能已实现稳定释放,印度尼西亚、墨西哥工厂产能持续爬坡,埃及项目建设有序推进。
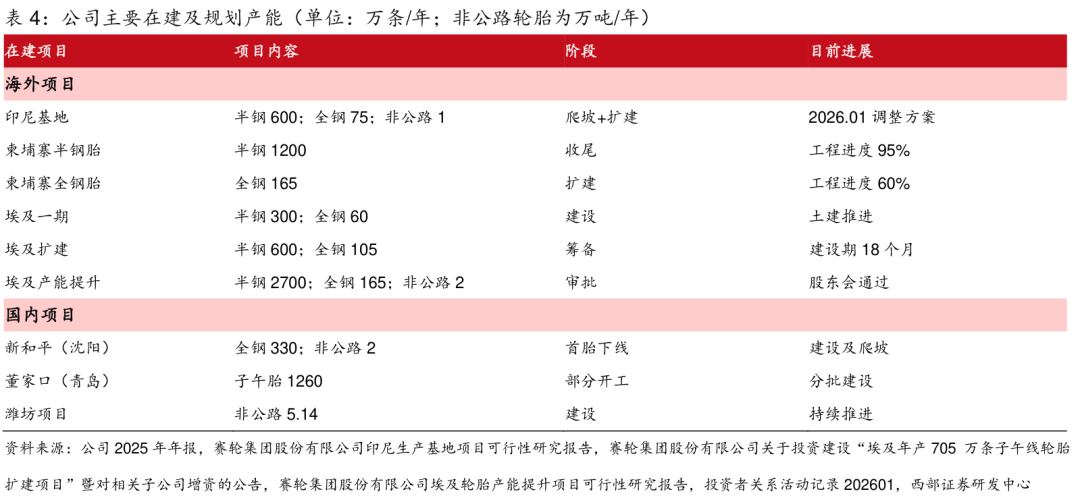
在建工程结构随海外项目建设进度发生调整。截至2026H1 末,公司在建工程账面价值为28.27 亿元,较2025 年末的29.15 亿元下降3.03%。其中,埃及、墨西哥和印度尼西亚生产基地项目期末账面价值分别为6.82 亿元、5.03 亿元和3.86 亿元,合计约15.71 亿元,占公司在建工程余额的55.56%。与2025 年末相比,墨西哥和印度尼西亚项目在建工程余额有所下降,而埃及项目余额明显增加,反映部分海外项目由建设阶段逐步转向投产爬坡,同时埃及基地进入集中投入阶段。
埃及基地打开下一阶段海外增长空间。此前,公司埃及项目合计规划900 万条半钢胎、165 万条全钢胎产能;2026 年6 月,公司进一步公告埃及产能提升项目,拟新增2700 万条半钢胎、165 万条全钢胎及2 万吨非公路胎,总投资11.41 亿美元,项目已获股东会审议通过,尚需完成境内外审批或备案。若项目顺利实施,埃及基地远期规划产能将达到3600 万条半钢胎、330 万条全钢胎及2 万吨非公路胎。截至2026H1 末,埃及生产基地项目在建工程余额已增至6.82 亿元,项目建设有序推进,有望成为公司面向欧洲、中东及非洲市场的重要生产与交付基地。
 1.3 海外业务支撑规模增长,盈利能力继续改善
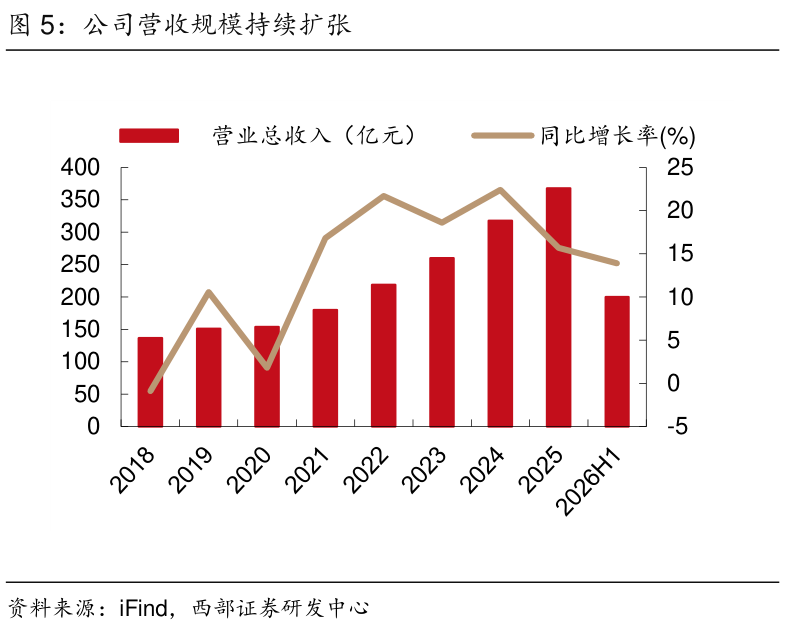
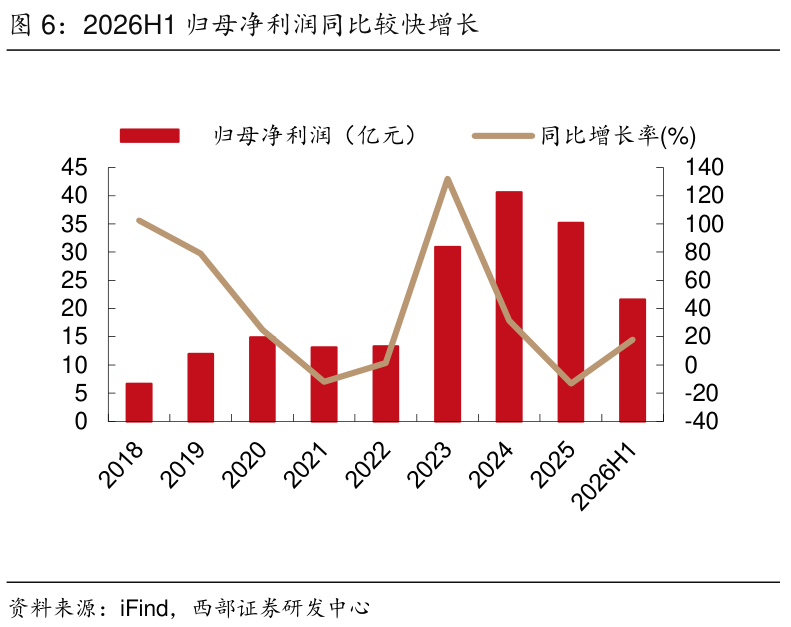
公司收入和利润规模继续增长,2026H1 盈利增速有所加快。2018—2025 年,公司营业收入由136.85 亿元增至367.92 亿元,年均复合增速约15%。2026H1,公司实现营业收入200.27 亿元,同比增长13.88%;归母净利润21.60 亿元,同比增长17.97%;扣非归母净利润20.58 亿元,同比增长12.75%。其中,2026Q2 实现营业收入105.66 亿元,同比增长15.16%;归母净利润11.03 亿元,同比增长39.26%,单季度利润增速明显高于收入增速。
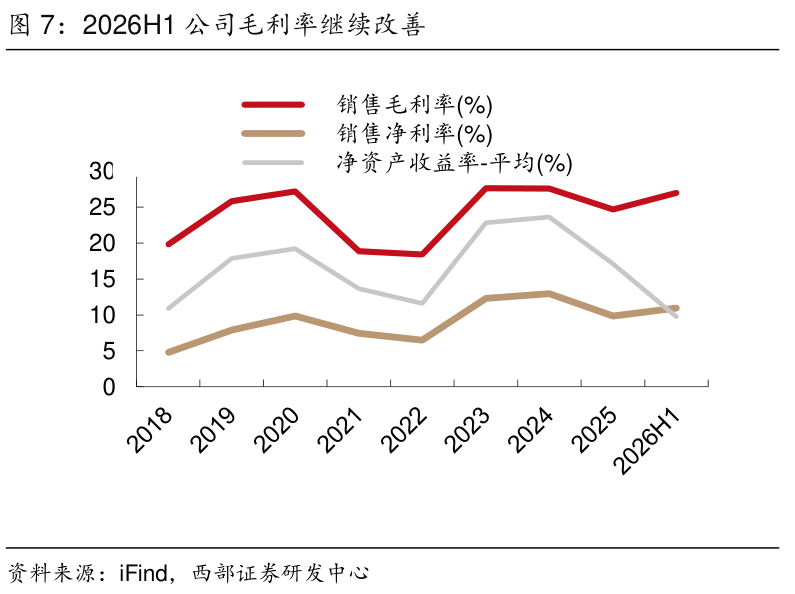
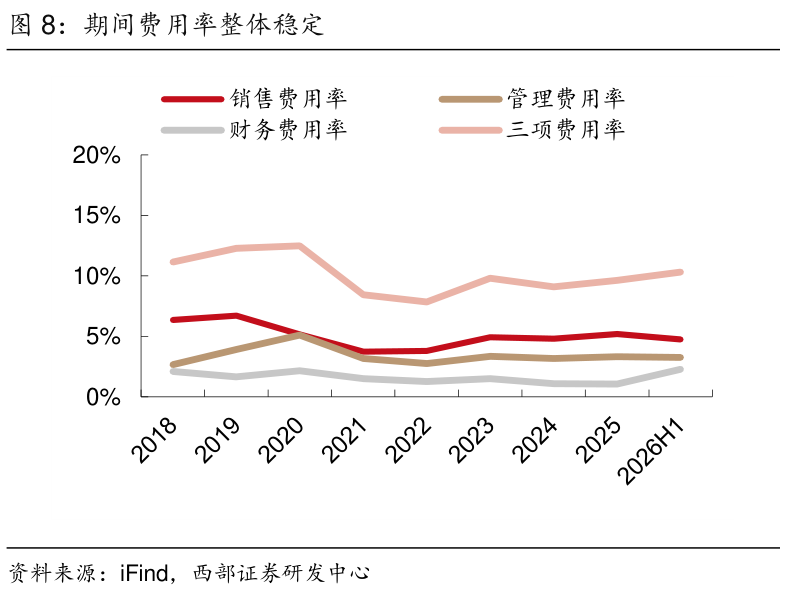
盈利能力继续修复,汇率波动推高财务费用。2026H1,公司销售毛利率和净利率分别为26.99%和10.97%,同比分别提升2.45 和0.26 个百分点。销售费用率、管理费用率和财务费用率分别为4.77%、3.28%和2.28%,三项费用率合计10.33%。其中,财务费用增长主要系汇率波动导致汇兑损失增加。
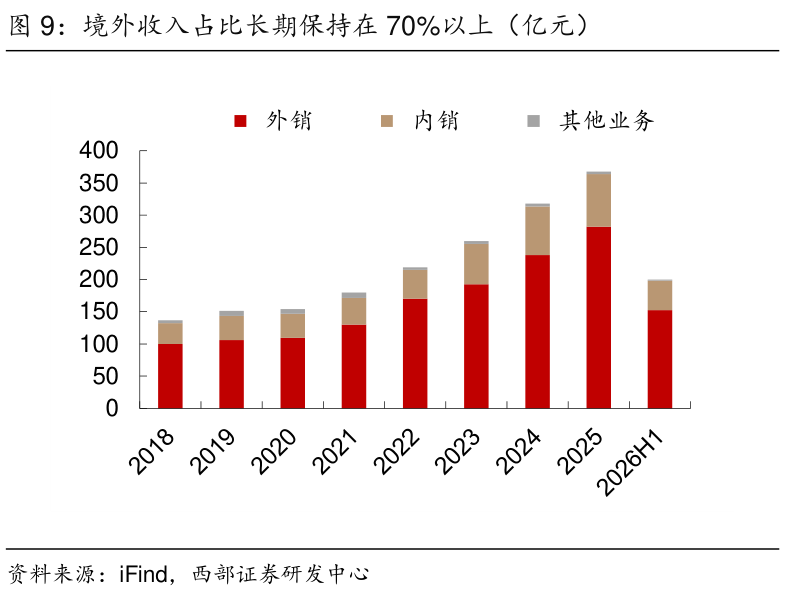
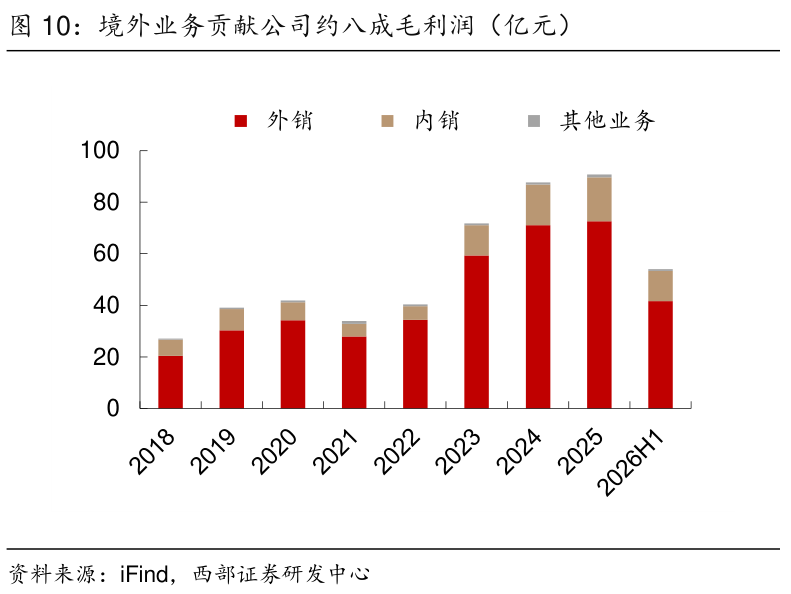
从收入区域结构看,海外市场已成为公司收入规模增长的核心来源。公司外销收入由2018年的约百亿元增长至2025 年的282 亿元以上,外销收入占比长期维持在70%以上。随着越南、柬埔寨等成熟海外基地释放,以及墨西哥、印度尼西亚等新基地投产,公司经营模式由主要依赖国内生产后出口,逐步转向海外生产、区域销售和本地化服务相结合。
从毛利率表现看,2018—2025 年外销毛利率持续高于内销,反映海外市场在产品价格、市场竞争和客户结构等方面整体优于国内市场。
 二、行业分析:替换需求托底,中国份额持续提升
2.1 需求端:总量稳健,替换需求构筑行业韧性
全球轮胎需求总体稳健,疫情后销量逐步修复。2018—2020 年,全球乘用车及轻卡胎、卡客车胎合计销量由约18.1 亿条降至15.8 亿条,随后持续回升,2025 年达到约18.9 亿条、创近年新高,其中乘用车及轻卡胎约16.8 亿条,占总销量近九成。2026H1 全球汽车轮胎销量约9.2 亿条,总体较上年同期小幅增长。
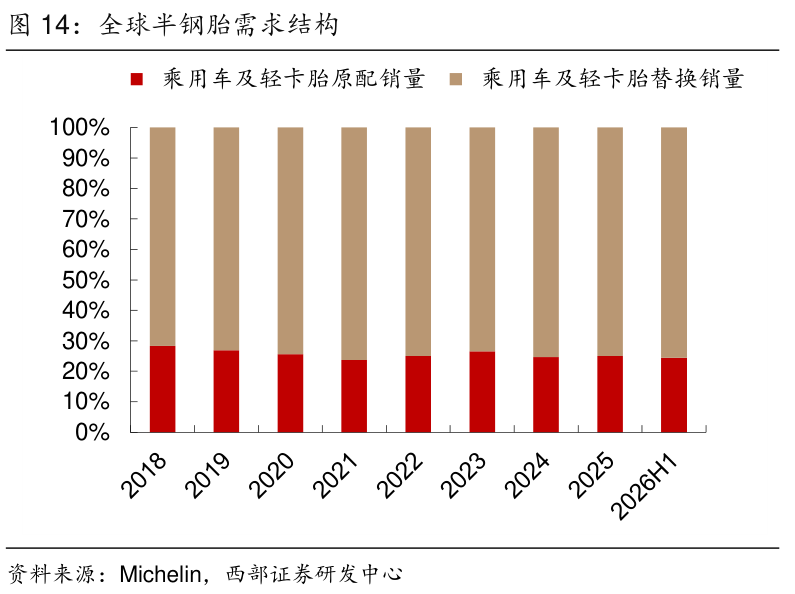
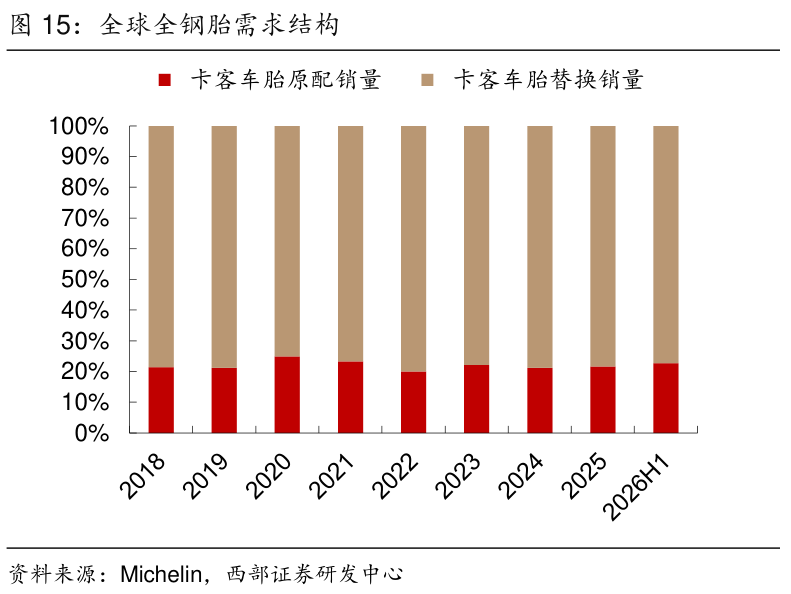
轮胎市场可分为替换市场和配套市场。根据米其林统计,2025 年全球乘用车及轻卡胎销量约16.75 亿条,其中替换销量12.56 亿条,占比约75.0%;全球卡客车胎销量约2.19亿条,其中替换销量1.72 亿条,占比78.4%。
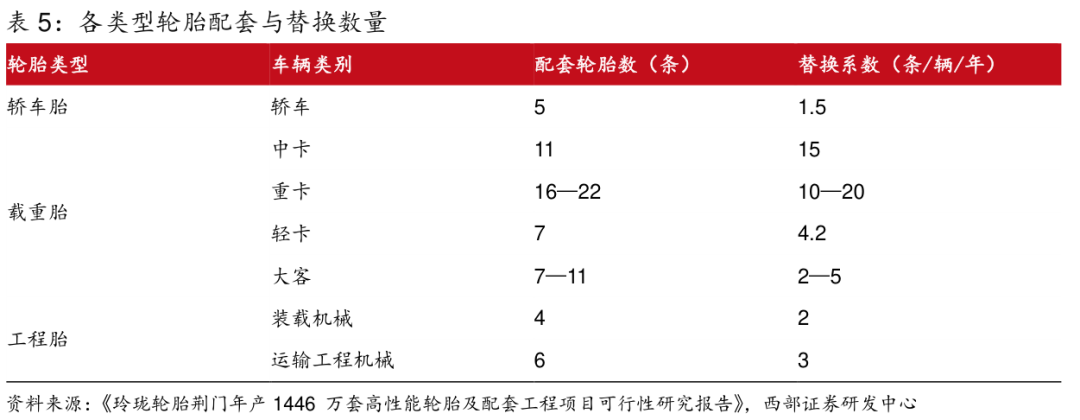
从配套轮胎数量和替换周期看轮胎需求:轿车单车配套轮胎约5 条、年均替换约1.5 条;轻卡、中卡及重卡的配套数量分别约7 条、11 条和16—22 条,年均替换需求可达4.2 条、15 条和10—20 条。
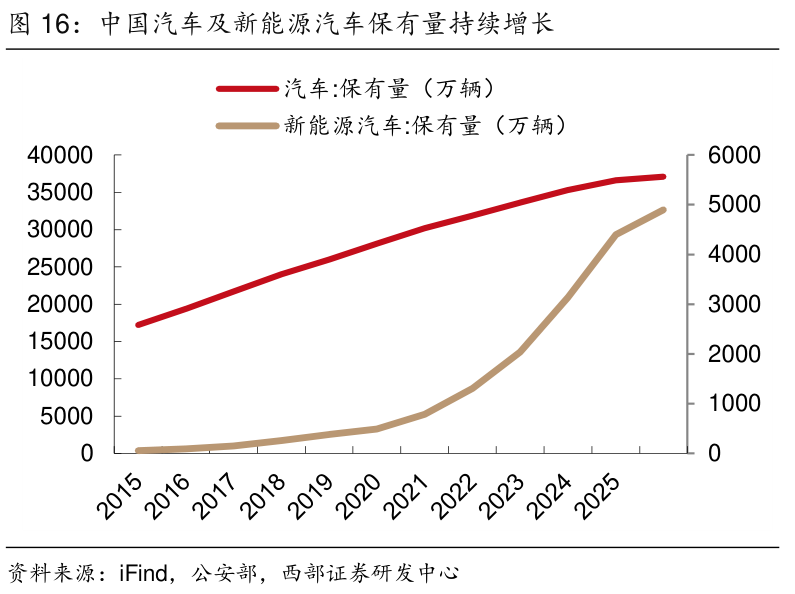
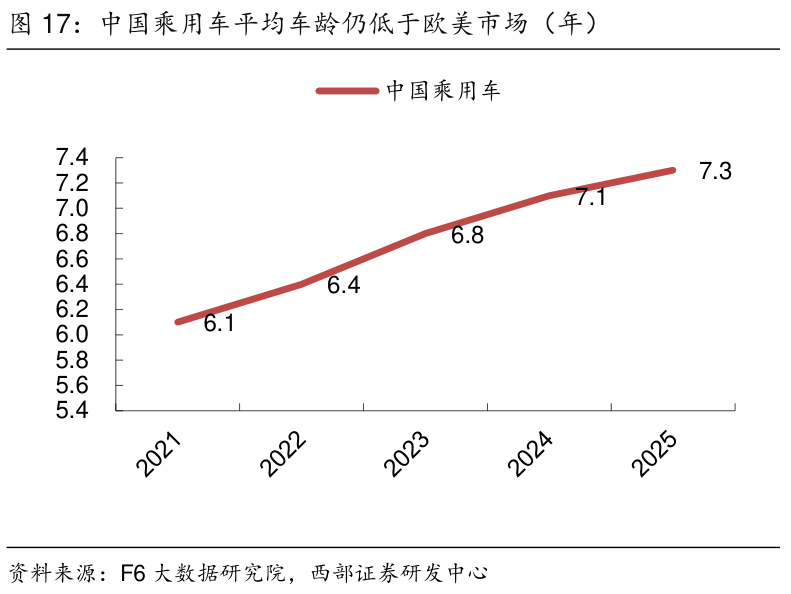
中国轮胎替换市场发展空间广阔,其核心驱动来自汽车保有量增长与车龄结构成熟。2017—2025 年中国汽车保有量由2.17 亿辆增长至3.66 亿辆,为替换需求提供了持续扩大的存量基础。2025 年,中国传统动力乘用车平均车龄约7.3 年,仍明显低于美国轻型车及欧盟乘用车约12.8 年(2025 年)和12.7 年(2024 年)的水平。未来伴随车龄结构成熟,中国替换轮胎市场需求仍有进一步释放空间。
 2.1.1 半钢及全钢胎:替换需求保持韧性,配套市场区域分化
从区域销量来看,欧洲、北美和中国乘用车及轻卡轮胎销量占全球销量的70%以上。2025年,欧洲、北美和中国市场销量分别为4.90 亿条、3.94 亿条和3.20 亿条,合计占全球销量的71.9%。其中,欧洲和北美市场销售替换胎占该区域的比例分别达到85.1%和81.7%,需求以存量车辆换胎为主;中国配套胎、替换胎销量分别为1.49 亿条和1.71 亿条,市场结构相对均衡。
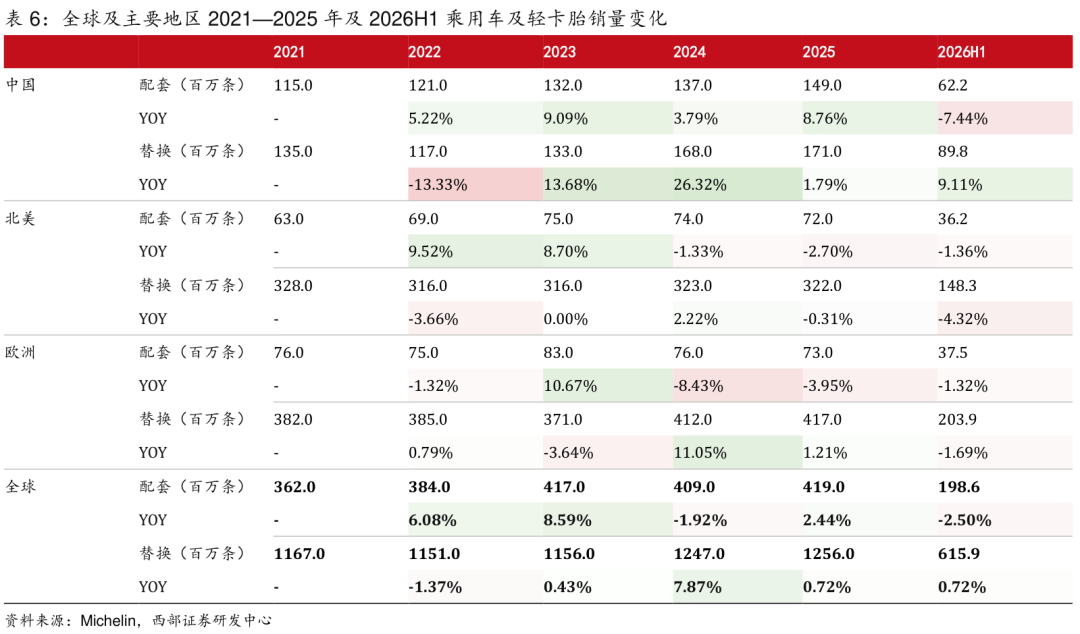
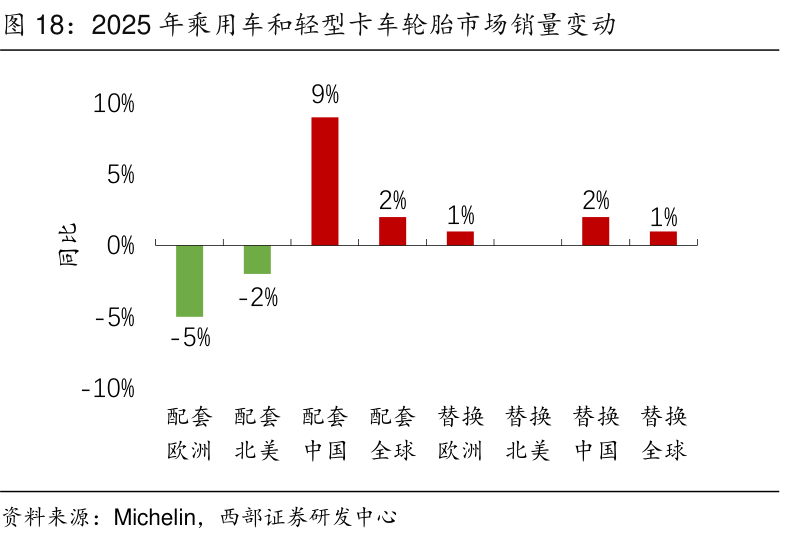
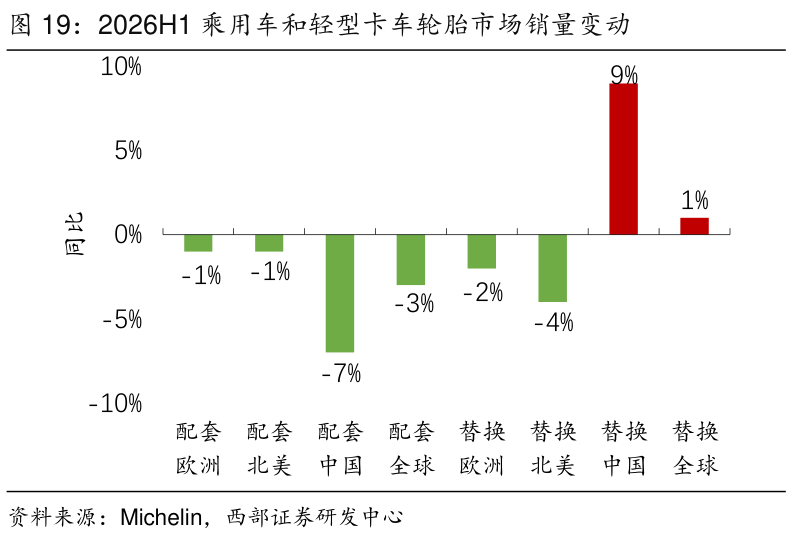
乘用车及轻卡轮胎市场:替换需求支撑总量,区域市场表现分化。2025 年全球配套、替换需求分别同比增长2%和1%,其中中国配套需求增长9%,欧洲、北美分别下降5%和2%。2026H1 全球配套需求下降3%,替换需求仍增长1%;中国配套需求受购车优惠政策力度边际减弱影响下降7%,但近年新增车辆陆续进入换胎周期,推动替换需求增长9%。同期欧洲、北美配套需求均下降1%,替换需求分别下降2%和4%,配套端主要受新车需求偏弱影响,替换端则受到低价进口节奏及渠道库存调整扰动。
从区域销量来看,中国、美洲和欧洲卡客车轮胎销量占全球销量的70%以上。2025 年,中国卡客车胎销量为0.62 亿条,占全球销量的28.4%;北美和南美、欧洲销量分别为0.60亿条、0.33 亿条,上述地区合计占全球销量的70.7%。从市场结构看,欧美需求以替换市场为主,中国配套市场占比相对较高,需求受重卡产销及出口变化影响更为明显。
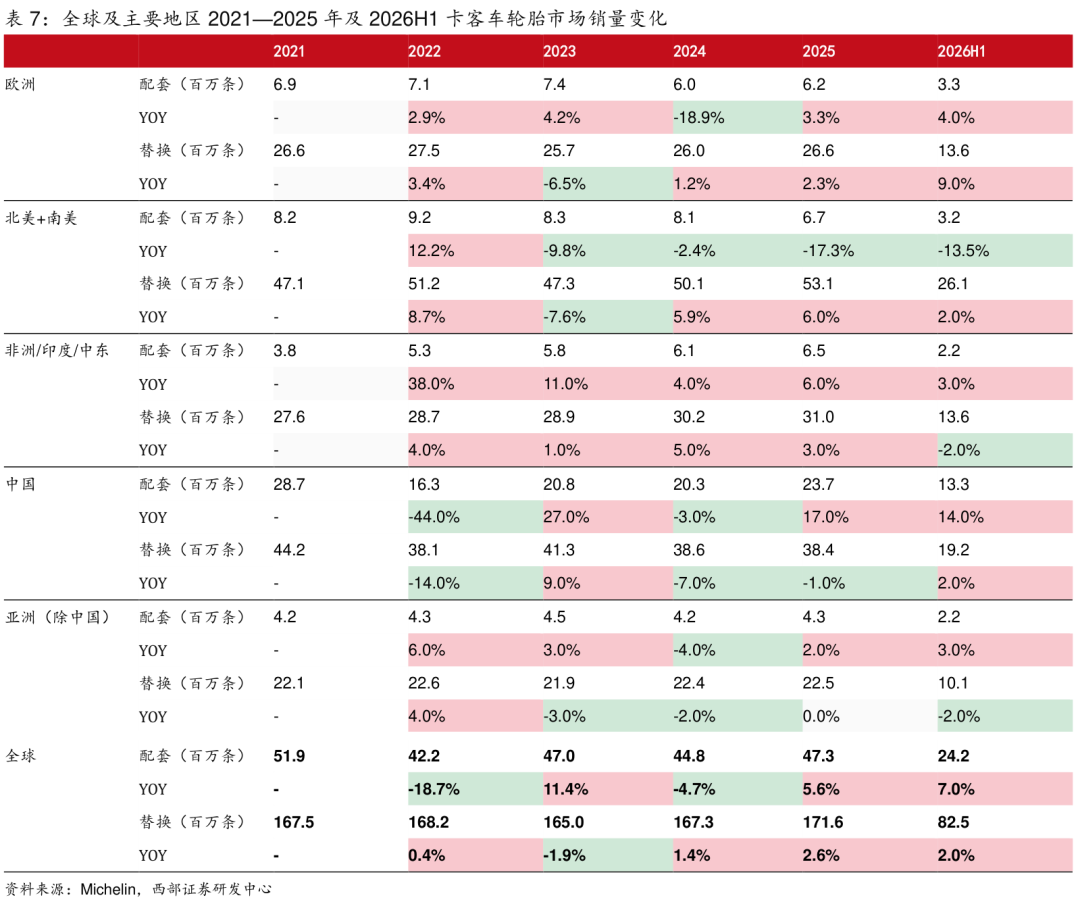
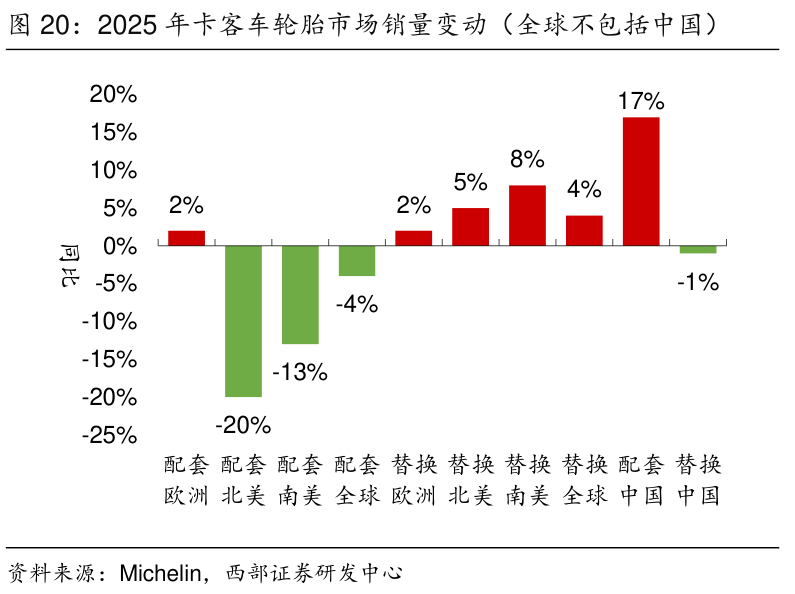
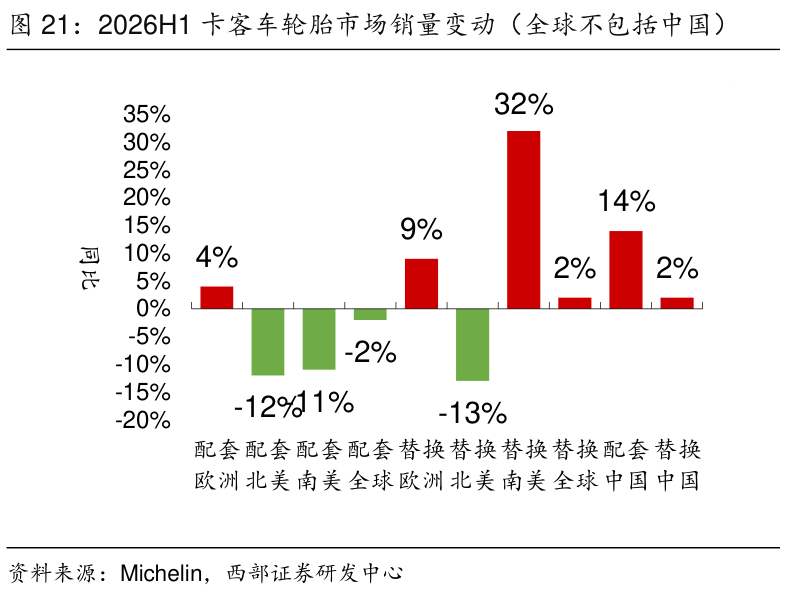
卡客车轮胎市场:替换需求延续韧性,区域景气明显分化。2025 年海外市场(不含中国)配套需求同比下降4%,替换需求增长4%;中国配套需求增长17%,成为主要增量来源,替换需求小幅下降1%。2026H1 全球卡客车新胎销量约1.07 亿条,同比增长约3%;其中海外配套、替换需求分别下降2%和增长2%,中国配套、替换需求分别增长14%和2%。分区域看,欧洲配套、替换需求分别增长4%和9%,受低基数、车队更新及货运需求韧性支撑;北美受车队投资谨慎、库存偏高及货运需求疲弱影响,配套、替换需求分别下降12%和13%;南美配套需求下降11%,低价轮胎进口增加则推动替换需求增长32%。
 2.1.2 非公路胎:矿山与工程需求扩张,高壁垒赛道成长可期
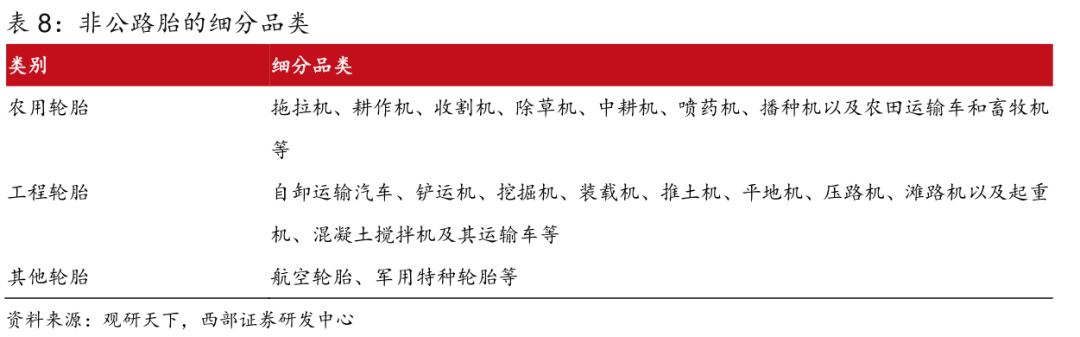
非公路轮胎(OTR)是所有用于公路以外工况的特种轮胎的统称,产品边界清晰。按应用领域,OTR 涵盖工程机械轮胎、农业轮胎、工业车辆轮胎(含林业、航空等特种品类);按结构,可分为子午线轮胎、斜交轮胎与实心轮胎。尺寸上,行业通行以轮辋内圈口径49 英寸为巨胎分界:49 英寸及以上称“巨胎”,主力规格为49/51/57/63 英寸,最大尺寸63 英寸、胎体直径约4 米,代表企业在非公路领域的最高技术水平。
近几年,受益于全球矿山勘探开采支出的持续增加及基建投资力度不断加大,非公路轮胎(OTR 轮胎)市场需求保持快速增长。根据SMITHERS 数据显示,2024 年,全球非公路轮胎(OTR)市场规模为344 亿美元,预计到2029 年市场规模以4.9%的年复合增长率增长;采矿业将成为主要的终端行业,预计增长率5.6%。
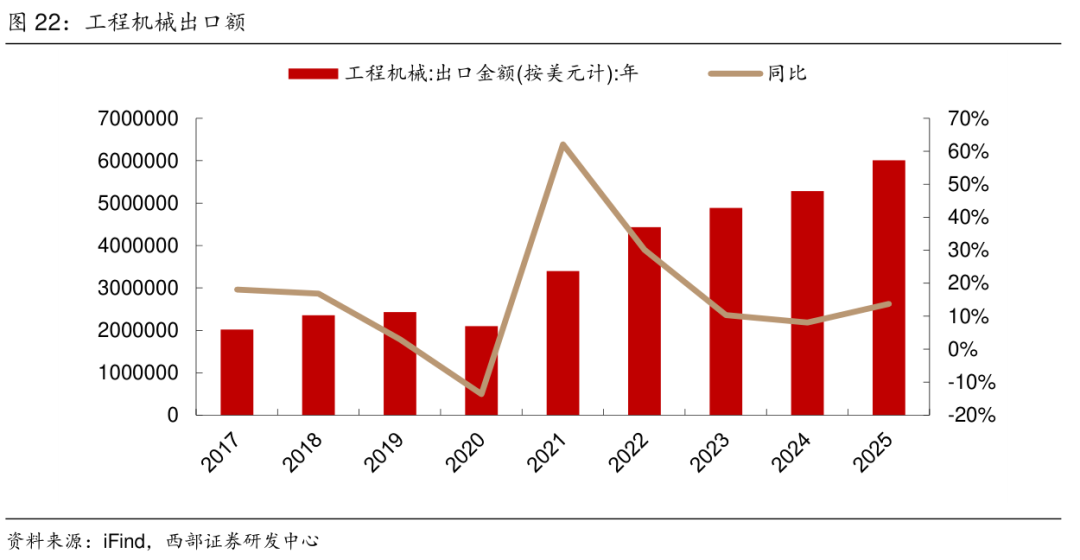
工程机械出口持续增长,海外市场成为非公路胎需求的重要增量来源。 2017—2025 年,我国工程机械出口额由201.83 亿美元增至601.10 亿美元,年复合增速约14.6%。2021年出口额同比增长约62%,2022 年增长约30%;2023—2024 年增速有所放缓,2025 年重新回升至约14%。工程机械出口扩张带动中国品牌设备在海外矿山、基建及工业场景中的保有量提升,并为配套胎出口及后续替换需求创造空间。
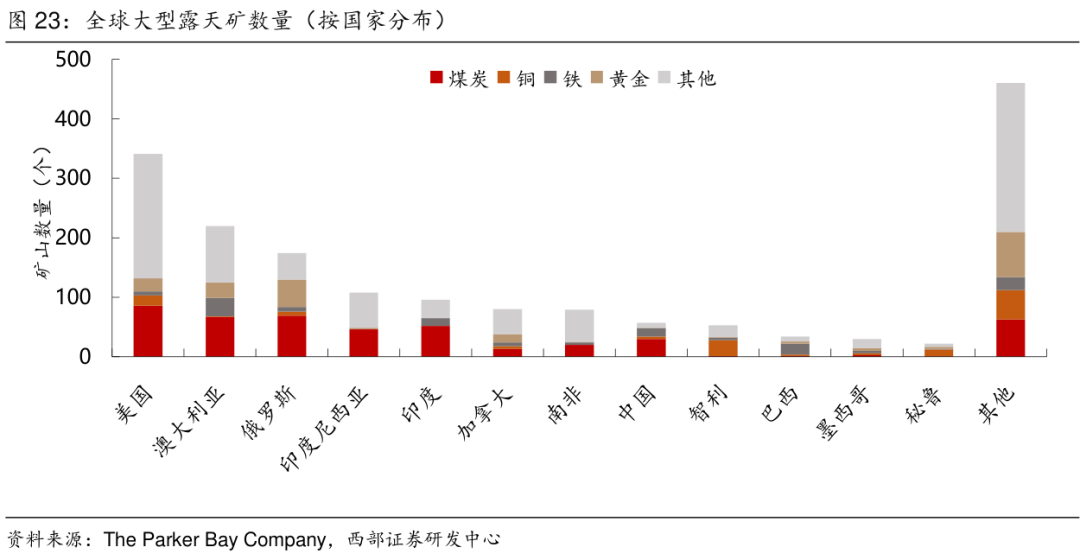
从区域分布来看,全球大型露天矿主要分布在美国、澳大利亚、俄罗斯等资源型国家,矿山存量为矿用轮胎需求提供支撑。 美国和澳大利亚的大型露天矿数量居前,俄罗斯、印度尼西亚和印度紧随其后;除主要资源国以外,其他地区合计矿山数量同样较大,矿用轮胎需求具有明显的全球化特征。分矿种看,煤炭矿山占比较高,铜、铁和黄金矿山广泛分布于澳大利亚、俄罗斯、加拿大、智利等市场,为不同规格矿用轮胎提供了较为分散的需求基础。
 2.2 供给端:中国制造份额提升,龙头加速海外本地化
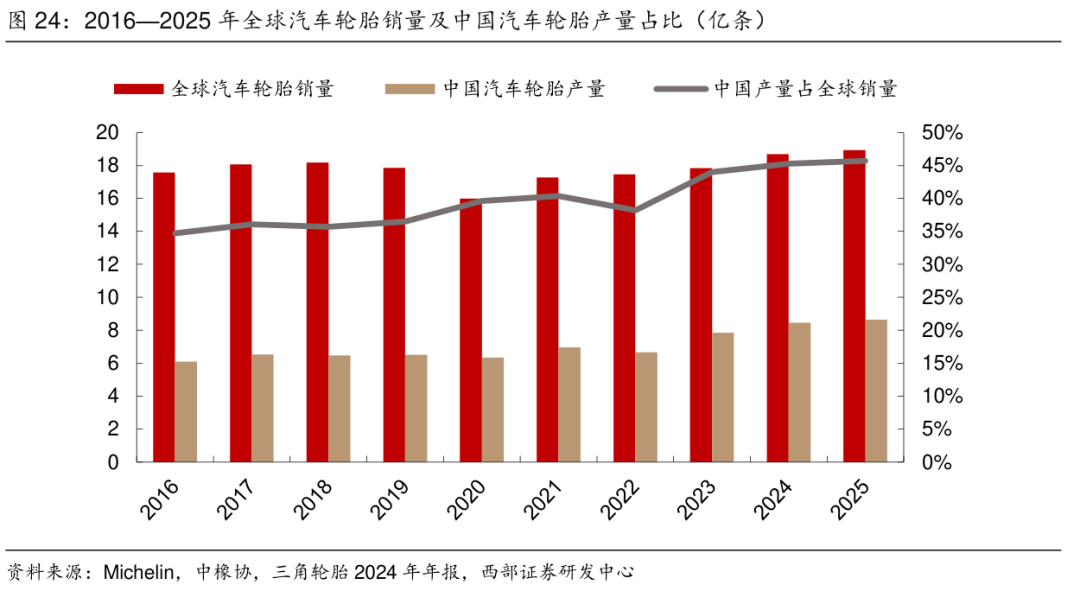
中国汽车轮胎产量保持增长,全球制造份额持续提升。按米其林口径,2025 年全球乘用车及轻卡胎、卡客车胎销量合计约18.9 亿条;据中国橡胶工业协会轮胎分会统计,2025年国内汽车外胎产量8.65 亿条,同比增长2.1%,其中半钢胎产量6.85 亿条,同比增长1.5%,全钢胎产量1.46 亿条,同比增长5.0%。按中国汽车外胎产量占全球汽车轮胎销量的比例近似测算,中国制造份额由2016 年的34.7%提升至2025 年的约45.7%,提升约11 个百分点,全球轮胎制造中心地位进一步巩固。
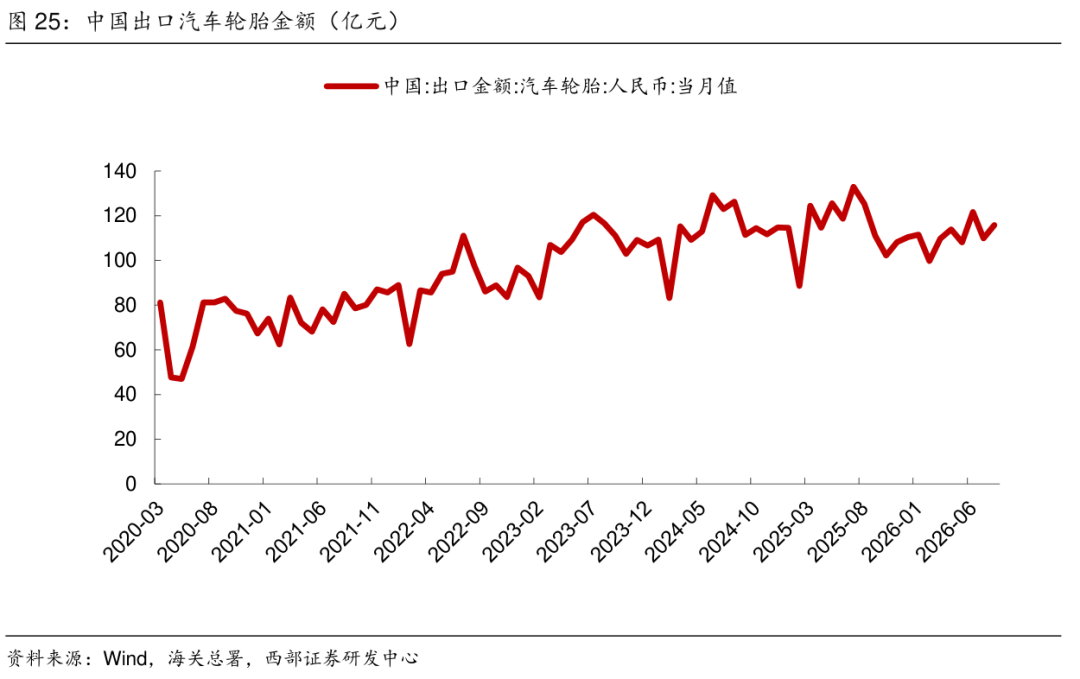
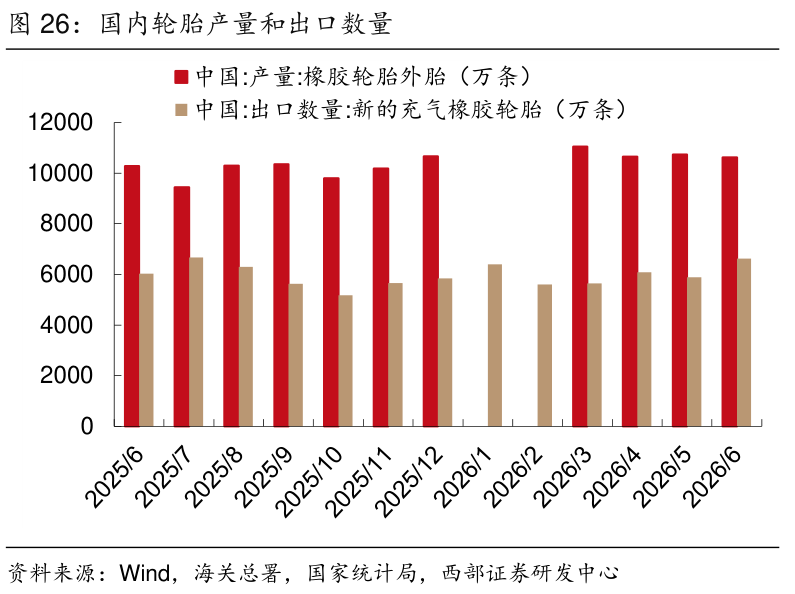
轮胎出口规模持续扩张,2026 年上半年呈现量增价降。2025 年我国汽车轮胎出口7.02亿条,同比增长3.1%;出口金额1376 亿元,同比增长1.2%,出口量与出口额均延续增长。2026 年上半年,新的充气橡胶轮胎出口3.62 亿条,同比增长3.9%,出口金额665亿元,同比下降3.2%。
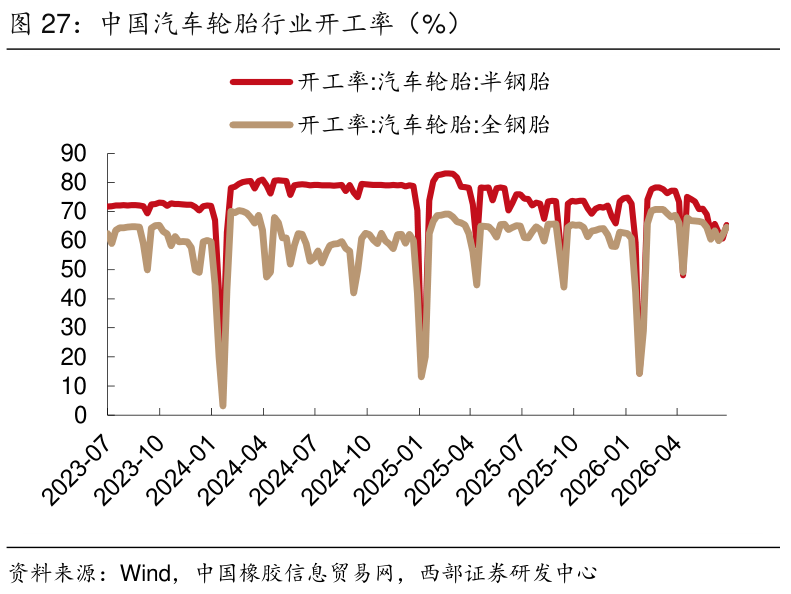
国内轮胎生产维持高位,半钢胎开工率整体高于全钢胎。国家统计局数据显示,2026 年上半年我国橡胶轮胎外胎产量6.07 亿条,同比增长2.9%。生产端保持平稳增长。从行业周度开工情况看,春节期间轮胎企业开工率季节性下探,节后快速恢复;2026 年以来半钢胎开工率多数时间维持在65%—75%,整体高于全钢胎的55%—65%,半钢胎受乘用车配套及出口需求支撑,景气度相对更高。
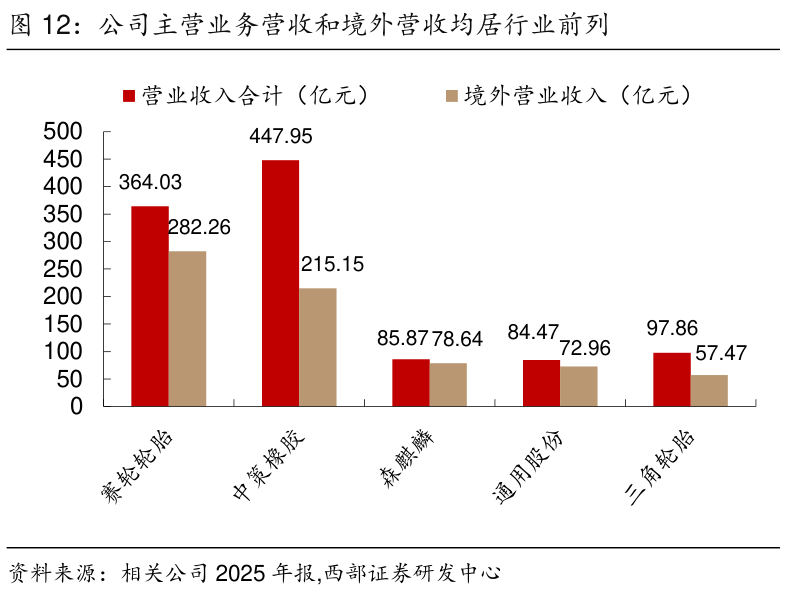
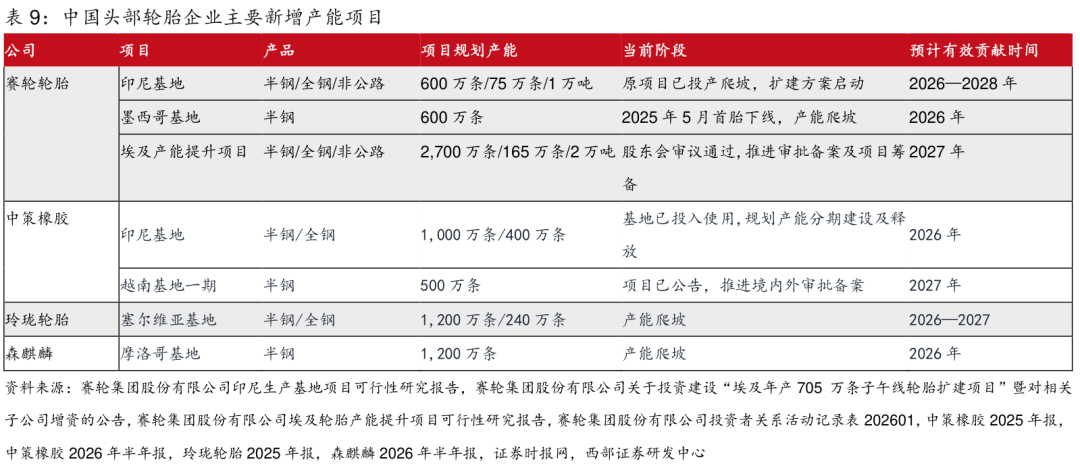
国内头部胎企加快全球化布局,新增产能逐步向龙头集中。 在贸易壁垒持续增加、贴近终端市场生产需求上升的背景下,国内轮胎企业的海外布局逐步扩展至印度尼西亚、墨西哥、塞尔维亚、摩洛哥和埃及等地区。赛轮墨西哥、印尼项目已进入产能爬坡阶段,并进一步推进埃及基地建设;中策橡胶印尼基地投入使用,并筹划越南产能;玲珑轮胎塞尔维亚基地进入试运行及产能爬坡阶段;森麒麟摩洛哥年产1200 万条项目已经实施完毕。中国橡胶工业协会统计显示,2025 年已有9 家国内上市轮胎企业建立海外生产基地,海外工厂已成为头部企业重要的收入和利润来源。
 2.3 成本端:原料、汇率与海运扰动抬升成本敏感度
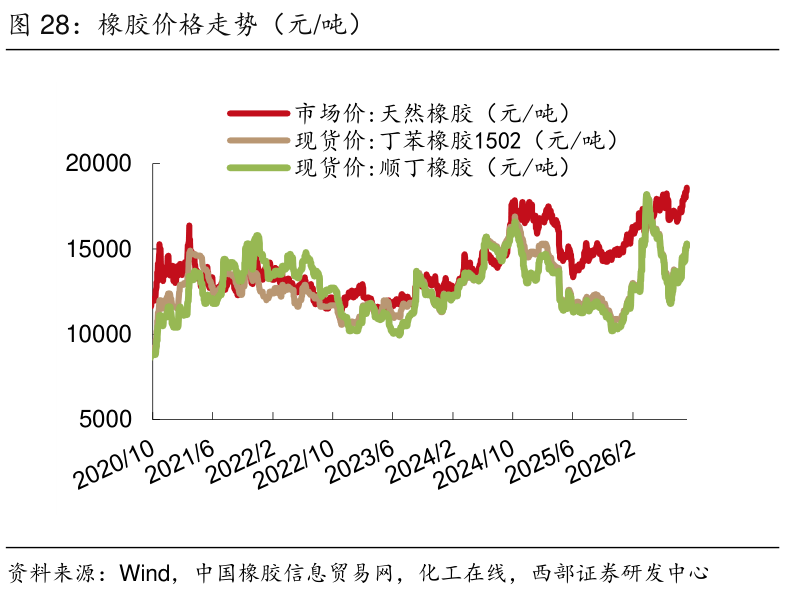
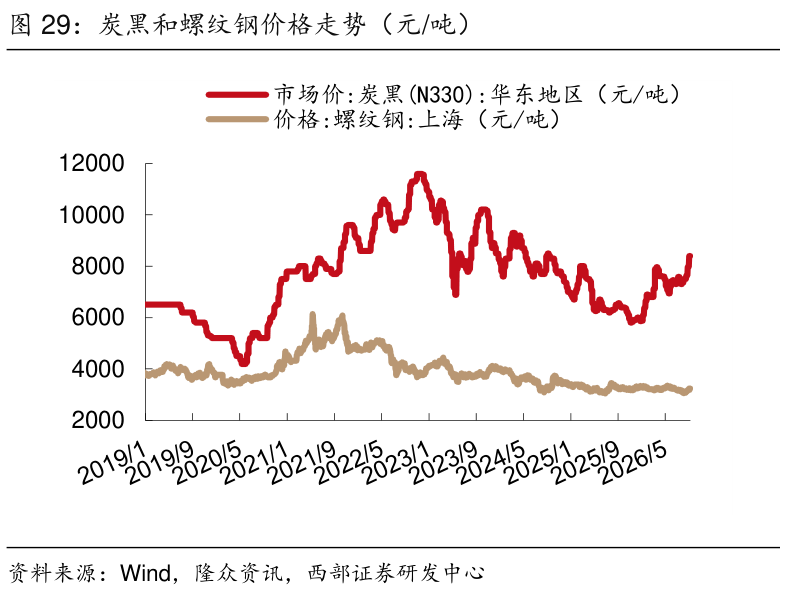
轮胎主要原材料成本上涨,建议关注原材料价格后期波动。2026 年年初至今,轮胎上游主要原材料天然橡胶,合成橡胶,炭黑价格上涨明显。截至2026 年9 月7 日,天然橡胶/丁苯橡胶1502/顺丁橡胶/炭黑(N330):华东价格分别为18600/ 15300/ 15300/8400 元/吨,较年初分别上涨22.0%/ 33.6%/ 35.4%/ 43.0%。
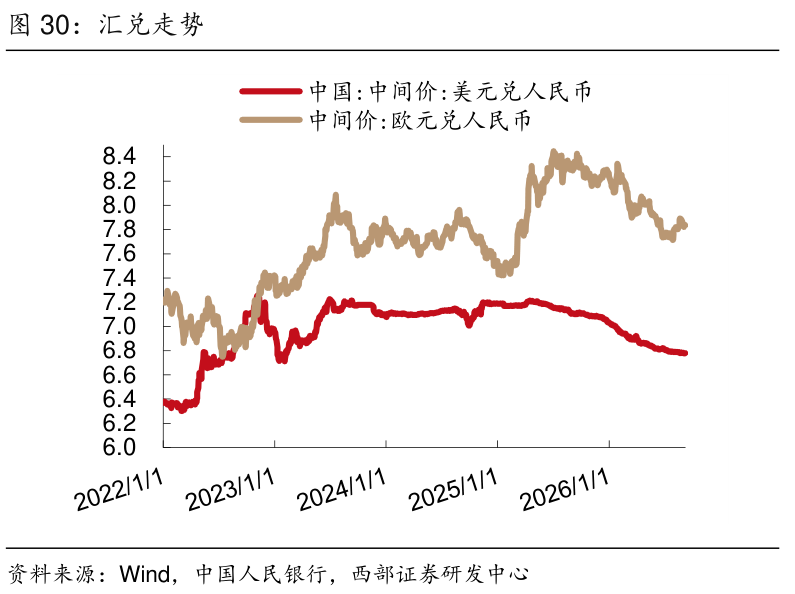
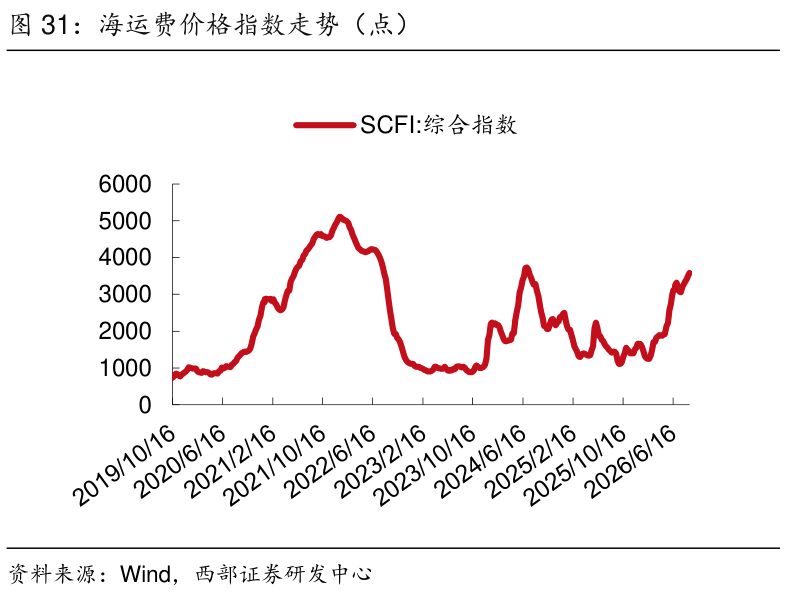
轮胎企业出口占比较大,汇兑和海运费对轮胎企业经营会产生较大影响。2026H1,人民币升值,轮胎企业产生汇兑损失。2026 年3 月份以来,海运费价格指数上涨,需警惕负面影响。
贸易壁垒抬升出口成本,推动国内头部胎企海外布局。关税重塑的不是需求,而是全球产能布局和利润分配。对中国轮胎行业而言,贸易壁垒并不意味着全球需求消失,而是使中国直接出口面临更高税负和订单不确定性,行业竞争由“国内低成本生产+出口”逐步转向“全球制造+全球渠道+多区域订单调配”。建议关注海外产能规模、各生产基地面向目标市场的实际关税税负、产能利用率、区域毛利率、物流成本以及资本回报率。
三、成长与护城河:全球化、渠道、产品与技术协同共振
3.1 产能与全球化:高利用率支撑扩张,海外基地抬升成长上限
3.1.1 存量产能高负荷运行,新增产能具备消化基础
现有产能维持较高利用水平,公司后续扩产具备一定的需求承接基础。2025 年,公司全钢胎、半钢胎和非公路轮胎可达产能分别为1,556 万条、7,380 万条和23.80 万吨,对应产能利用率分别为92.94%、91.08%和80.25%,其中全钢胎和半钢胎产能利用率均超过90%。同期,公司轮胎产量和销量分别为8,254.11 万条和8,113.48 万条,同比分别增长10.33%和12.44%,销量增速高于产量增速2.11 个百分点。较高的产能利用率叠加持续增长的轮胎销量,表明公司新增产能并非建立在现有产能大规模闲置的基础上。
埃及轮胎产能提升项目进一步抬高了公司的中期产能上限。根据2025 年年度报告,公司规划全钢胎、半钢胎和非公路轮胎产能分别为2,290 万条、11,460 万条和34.14 万吨;2026 年6 月,公司公告投资建设埃及轮胎产能提升项目,计划新增半钢胎产能2,700 万条、全钢胎产能165 万条和非公路轮胎产能2 万吨。若将埃及项目新增产能叠加至年度报告披露的规划口径,预计公司全钢胎、半钢胎和非公路轮胎规划产能将分别达到2,455 万条、14,160 万条和36.14 万吨,较2025 年可达产能分别增长57.8%、91.9%和51.8%。
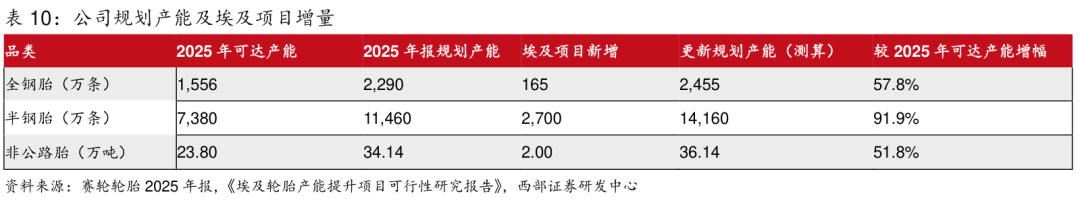
埃及项目兼具产能扩张和区域市场开拓意义,有望成为公司下一阶段重要的海外增量。其中,Shams 产能提升项目计划新增900 万条半钢胎产能,建设期15 个月;Senro 项目计划新增1,800 万条半钢胎、165 万条全钢胎和2 万吨非公路轮胎产能,建设期24 个月。两个项目合计投资11.4131 亿美元;根据项目可行性研究报告测算,达产后预计合计实现年均营业收入11.6080 亿美元、年均净利润1.7018 亿美元。上述经济效益数据为项目可研测算结果,实际经营表现仍取决于建设进度、产能爬坡和市场开拓情况。
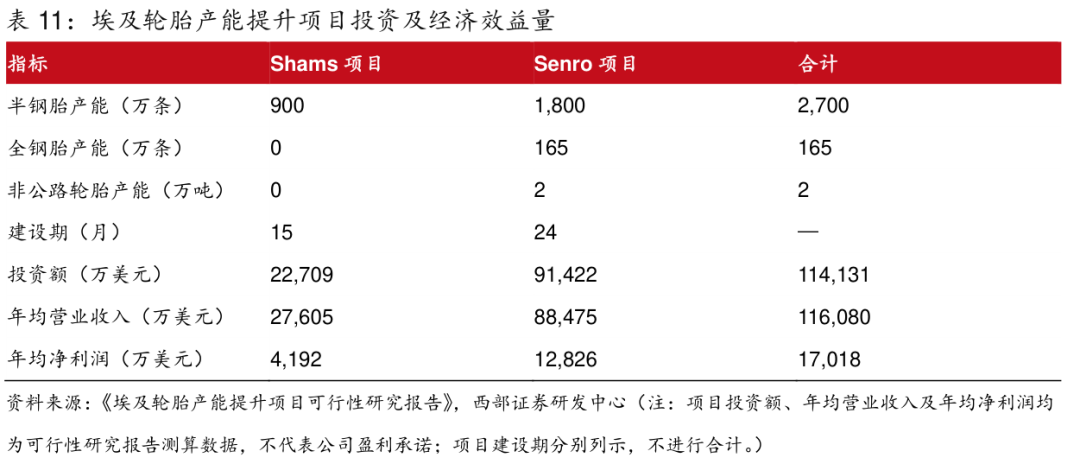
埃及项目已通过股东会审议,但后续审批和建设进度仍需持续跟踪。2026 年7 月,公司第一次临时股东会审议通过了埃及轮胎产能提升项目相关议案;根据项目公告,该项目仍需履行中国境内主管部门及埃及当地有关审批、备案或登记程序。因此,后续应重点跟踪项目审批、开工建设、设备安装、试生产及产能利用率爬坡情况。
3.1.2 本地化制造能力增强,全球供应链韧性持续提升
海外本地化制造网络不断完善,有助于公司提升区域响应能力并增强全球供应链韧性。公司已形成包括越南、柬埔寨等基地在内的海外生产布局,并持续推进墨西哥、印度尼西亚和埃及等项目建设。截至2025 年末,公司海外资产为296.82 亿元,占总资产的63.46%,海外轮胎收入占总收入的比例约为77%,全球化布局已经成为公司资产配置和经营结构的重要组成部分。埃及项目建成后将进一步贴近中东、非洲及欧洲市场,有助于降低物流成本、缩短交付周期并提升区域市场服务效率。
![图32:2025 年赛轮轮胎海外资产及海外轮胎收入占比]()
多区域产能布局有助于分散单一市场风险,但海外扩张的价值仍需通过经营指标持续验证。不同区域的生产基地可以根据市场需求、贸易政策和供应链变化进行订单与产能调配,在一定程度上降低海运周期和贸易壁垒变化带来的影响;与此同时,大规模海外投资也会增加项目管理、汇率、政治和合规风险。因此,后续应结合新增产能利用率、海外业务毛利率、经营现金流与资本开支以及汇兑损益等指标,综合判断海外项目的实际价值创造能力。
3.2 产品与渠道:高端化升级叠加全球渠道深化
3.2.1 轮胎销量保持增长,海外市场贡献主要收入
轮胎销量持续增长。2025 年,公司轮胎产量和销量分别为8,254.11 万条和8,113.48 万条,同比分别增长10.33%和12.44%。2026H1,公司轮胎产量和销量分别达到4697.49 万条和4501.35 万条,同比分别增长15.70%和14.99%,均创历史同期新高,新增产能释放带动公司产销规模继续提升。
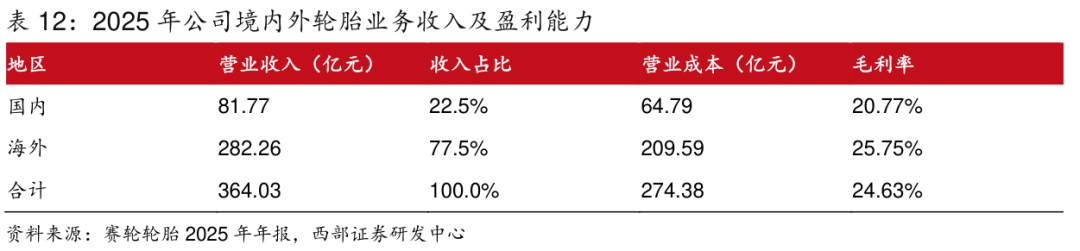
海外市场已经成为公司轮胎业务收入和盈利的主要来源。2025 年,公司海外轮胎业务实现收入282.26亿元,占轮胎业务收入的比例约为77.5%;海外轮胎业务毛利率为25.75%,高于国内轮胎业务毛利率20.77%约4.98 个百分点。境内外毛利率差异是区域市场、产品结构、销售渠道、制造基地和竞争环境共同作用的结果,因此更适合将其理解为海外市场具有较高的综合盈利水平,而不宜完全归因于单一人工或原材料成本优势。
 3.2.2 产品矩阵不断完善,高性能轮胎打开结构升级空间
完整的产品矩阵使公司能够覆盖不同车辆类型和使用场景,并通过产品组合降低单一细分市场波动的影响。公司产品同时覆盖半钢胎、全钢胎和非公路轮胎,其中半钢胎主要应用于乘用车及轻型卡车,全钢胎主要服务于中重型商用车,非公路轮胎则覆盖矿山开采、工程机械、港口作业和农业机械等场景。不同品类在客户类型、需求周期、技术门槛和定价方式方面存在差异,有助于公司在单一市场需求承压时,通过产品组合增强整体经营韧性。
高性能和高附加值产品有望成为公司产品结构升级的重要方向。公司通过“液体黄金”系列、巨型工程胎等产品向高性能轮胎领域延伸,并已形成包括49 英寸至63 英寸巨型工程胎在内的产品布局。相较于通用轮胎,矿山和工程机械等复杂工况更加重视轮胎耐久性、作业效率、全生命周期成本和配套服务能力,产品开发、认证及客户验证周期相对较长,因而具备更高的技术与市场进入门槛。
高端产品能否转化为持续盈利增量,仍需通过实际经营数据进行验证。目前公开资料尚不足以精确拆分“液体黄金”轮胎、巨型工程胎及其他高端产品的收入占比和利润贡献,因此现阶段更适合将其视为公司产品结构升级的潜在驱动力。后续应重点观察高端产品销量占比、平均销售价格、轮胎业务毛利率以及高端客户持续复购等指标,而不宜仅以新品发布或产品数量判断技术商业化成果。
3.2.3 全球渠道覆盖广泛,客户与认证壁垒逐步形成
广泛的全球销售渠道为公司新增产能消化和替换胎市场拓展提供了重要支撑。根据公司官网,公司产品销往全球180 多个国家和地区,渠道平台覆盖2200 多家代理商和10 万多家门店。轮胎替换市场具有终端客户分散、产品规格较多和服务要求较高等特点,渠道网络的形成需要长期的品牌建设、稳定供货、库存管理和售后服务能力,难以仅依靠新增产能在短期内复制。
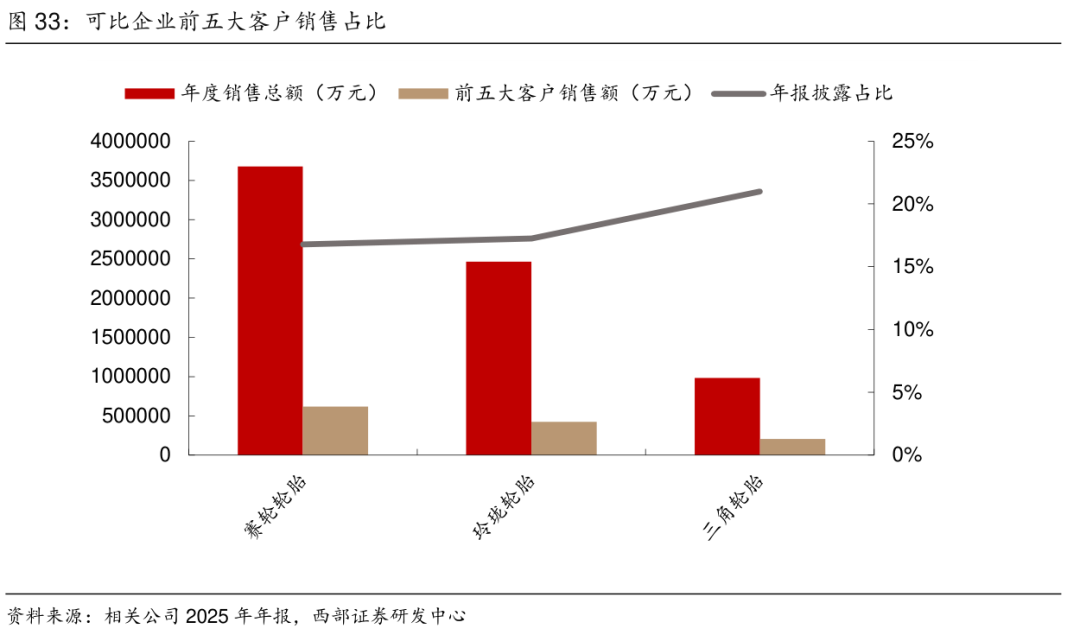
较低的客户集中度有助于降低单一客户订单变化对公司整体经营的影响。2025 年,公司前五大客户销售额约61.76 亿元,占年度销售总额的16.79%,且前五大客户中不存在关联方销售。相对分散的客户结构与广泛的替换胎销售网络相互印证,使公司对单一客户的依赖程度相对较低,并为不同区域市场之间的需求调配提供一定空间。
认证、标准和客户验证积累进一步提高了公司进入高端市场的门槛。公司持续参与国际、国家和行业标准制定,并通过高性能轮胎、赛事轮胎和巨型工程胎等产品在不同场景中积累应用验证。对于轮胎企业而言,产品认证和客户验证是进入市场的必要条件,但单一认证、赛事合作或奖项并不能直接等同于稳定订单;公司竞争壁垒更应体现为长期市场覆盖、渠道沉淀、稳定供货、客户复购以及产品在复杂工况中的持续表现。
3.2.4 研发投入规模领先,技术成果支撑产品差异化
持续的研发投入为公司产品升级和技术成果产业化提供了基础。2025 年,公司研发投入为11.47 亿元,全部采用费用化处理,占营业收入的3.12%;研发人员达到3,078 人,占公司员工总数的12.25%。根据公司官网披露,截至2025 年末,公司拥有有效专利2,441项,累计参与制定国际、国家及行业等标准231 项,技术积累已经覆盖新材料、产品设计、生产工艺和智能制造等多个环节。
公司的技术优势正在向新材料、高性能轮胎和复杂工况产品延伸。公司持续推进“液体黄金”轮胎产品开发,并已形成包括63 英寸巨型工程胎在内的非公路轮胎产品布局。相关产品更加重视滚动阻力、湿地抓地性能、耐磨性能、承载能力和复杂工况适应性,有助于公司由通用轮胎产品向高性能、高附加值产品升级。
技术成果能否形成长期盈利护城河,仍需通过商业化指标持续验证。专利数量、标准参与和新品发布能够反映公司的技术积累,但不能直接证明相关技术已经带来稳定利润。后续应重点观察高端产品销售占比、平均销售价格、轮胎业务毛利率以及高端客户复购等指标,判断技术优势能否持续转化为产品溢价和盈利能力提升。
全球化布局、产品结构、渠道网络和技术积累共同构成公司的综合竞争优势。截至2025年末,公司海外资产和海外轮胎收入均已占据较高比重,半钢胎、全钢胎和非公路轮胎形成较为完整的产品组合,全球渠道网络为新增产能消化提供支撑,持续研发投入则推动高性能和高附加值产品开发。后续若埃及等新增项目顺利投产、高端产品占比持续提高且原材料成本保持相对平稳,公司收入规模和盈利能力仍具备进一步提升空间。
四、盈利预测与估值
4.1 盈利预测
关键假设:
销量假设:1)半钢胎业务:2025 年,公司半钢胎可实现产能约7380 万条,产能利用率91.08%,已处于较高水平;同期规划产能约1.146 亿条,叠加2026 年新披露的埃及项目后,中长期规划产能有望进一步提升。未来三年半钢胎的增量来源:2026 年墨西哥600万条产能进入爬坡阶段、印尼600 万条项目有望逐步贡献;2027 年除墨西哥和印尼继续爬坡外,埃及Shams 项目有望形成贡献;2028 年Shams 项目可能进一步产能爬坡,并逐步计入Senro 项目产能释放。2)全钢胎业务:2025 年,公司全钢胎可实现产能约1556万条,产能利用率92.94%,存量装置已经接近较高负荷运行;2025 年报规划产能为2290万条,叠加后续埃及新增165 万条后,中长期规划产能约2455 万条。2026 年依靠印尼75 万条全钢胎项目爬坡以及存量基地提负荷;2027 年沈阳新和平330 万条全钢胎项目有望逐步形成增量;2028 年再逐步计入埃及Senro 项目165 万条新增产能。3)非公路轮胎业务:2025 年,公司非公路轮胎可实现产能约23.8 万吨,产能利用率80.25%,除新增产能外,现有产能利用率提升可以贡献较明显的销量增长;2025 年报规划产能34.14万吨,叠加埃及新增2 万吨后,中长期规划产能达到约36.14 万吨。未来增量可能来自印尼1 万吨非公路胎、沈阳新和平2 万吨项目以及后续埃及Senro 2 万吨项目,同时矿山、基建及大型工程机械轮胎具有更强的产品差异化和客户认证壁垒。综上,预计2026-2028年整体销量分别增长14%/13%/13%。
价格假设:考虑原材料成本上涨,贸易摩擦导致全球供需结构变化使得海外工厂具备涨价条件,液体黄金轮胎、巨型工程胎等高端产品放量有望推动产品结构持续升级,假设2026-2028 年整体销售均价分别上涨1.5%/2%/2%。
盈利能力假设:考虑2026 年天然橡胶、合成橡胶等原材料价格阶段性上涨,同时墨西哥、印尼新工厂仍处于爬坡阶段,短期折旧及人工成本较高,不宜对盈利能力过度乐观。随着海外基地利用率提升、北美及欧洲本地化供应占比上升,以及液体黄金、非公路轮胎等高附加值产品占比提升,假设2026-2028 年毛利率分别26.3%/ 26.8%/ 27.3%。
其他业务:假设其他业务2026-2028 年收入分别同比变化约+1%/+1%/+1%,毛利率维持29.7%。该板块体量较小,不作为公司未来三年利润增长的核心来源。
因此,我们预计公司2026-2028 年公司营业收入分别为425.2/ 489.5/ 563.6 亿元,增速分别为15.55%/ 15.13%/ 15.14%;综合毛利率分别为26.33%/ 26.82%/ 27.32%。
![表13:赛轮轮胎盈利预测及业务拆分(百万元)]()
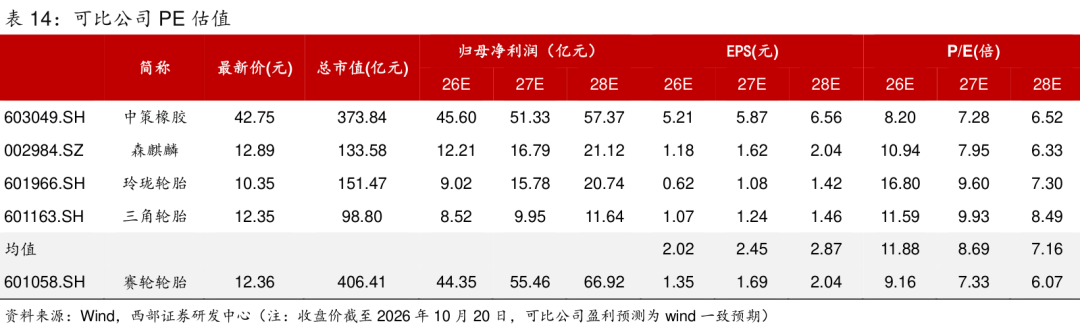
赛轮轮胎是集轮胎研发、生产、销售和服务为一体的全球化集团公司,我们选取国内外销售规模最大的轮胎制造企业之一的中策橡胶,连续多年稳居中国轮胎配套、全球新能源汽车轮胎配套第一梯队的玲珑轮胎,产品涵盖商用车胎、乘用车胎、工程胎、巨胎和特种车胎的三角轮胎,轮胎产品定位高端化的森麒麟作为可比公司。赛轮轮胎海外基地抬升成长上限,高性能和非公路轮胎打开结构升级空间,公司有望迈向全球一线。我们预计公司2026-2028 年归母净利润分别为44.35/ 55.46/ 66.92 亿元,对应PE 分别为9.2/ 7.3/ 6.1倍,维持“买入”评级。
 五、风险提示
1、在建项目进度不及预期风险。公司已初步构建起全球化生产格局,在越南、柬埔寨、印尼、墨西哥建有生产基地,埃及生产基地建设正在稳步推进。若新产能建设在未来出现重大变化,则会对境外子公司生产经营产生一定的影响。
2、国际贸易壁垒风险。近年来,美国、墨西哥等多个国家和地区对中国生产的多种轮胎产品加征关税、进行反倾销调查或者提高准入门槛以限制中国轮胎出口。公司可能面临加征关税风险,对经营业绩产生不利影响。
3、汇率波动风险。公司境外收入规模较大,若汇率大幅波动会对公司外销业务、以外币结算的原材料采购成本、外币资产与外币负债等方面造成影响。
4、原材料价格波动风险。公司主要原材料包括天然橡胶、炭黑、钢帘线等,原材料价格波动对公司生产成本和毛利率具有较大影响。