来源 :4A品牌营销智库2026-10-16
拥有四百多年历史的老字号马应龙,凭借痔疮膏这一王牌产品,在肛肠医药赛道牢牢占据龙头地位。最新半年报显示,医药板块业绩保持稳定,但是曾经寄予厚望的马应龙美妆业务持续收缩,跨界美妆的尝试遇冷,老字号多元化转型的困境再度凸显。
医药板块依旧是企业的压舱石。核心肛肠类药品营收保持稳健,品牌心智极强,用户复购率稳定,毛利率长期维持高位。依托成熟的线下药店、医院渠道,马应龙在肛肠用药领域护城河深厚,短期很难被竞品撼动。同时公司持续挖掘大健康品类,推出护垫、肛肠护理器械等衍生产品,进一步巩固医药基本盘。
跨界美妆是马应龙多年前开启的第二增长曲线尝试,主打眼霜、眼膜等功效护肤产品,借“黑眼圈”营销出圈。但热度褪去之后,美妆业务增长乏力。一方面功效护肤赛道极度内卷,珀莱雅、薇诺娜等国货品牌持续抢占市场,新锐品牌层出不穷,营销成本水涨船高。另一方面,品牌认知存在天然壁垒,消费者心中马应龙标签仍是肛肠药企,美妆产品很难建立独立高端品牌形象,用户认可度有限。财报数据显示,美妆板块营收持续下滑,业务持续收缩,投入产出不及预期。
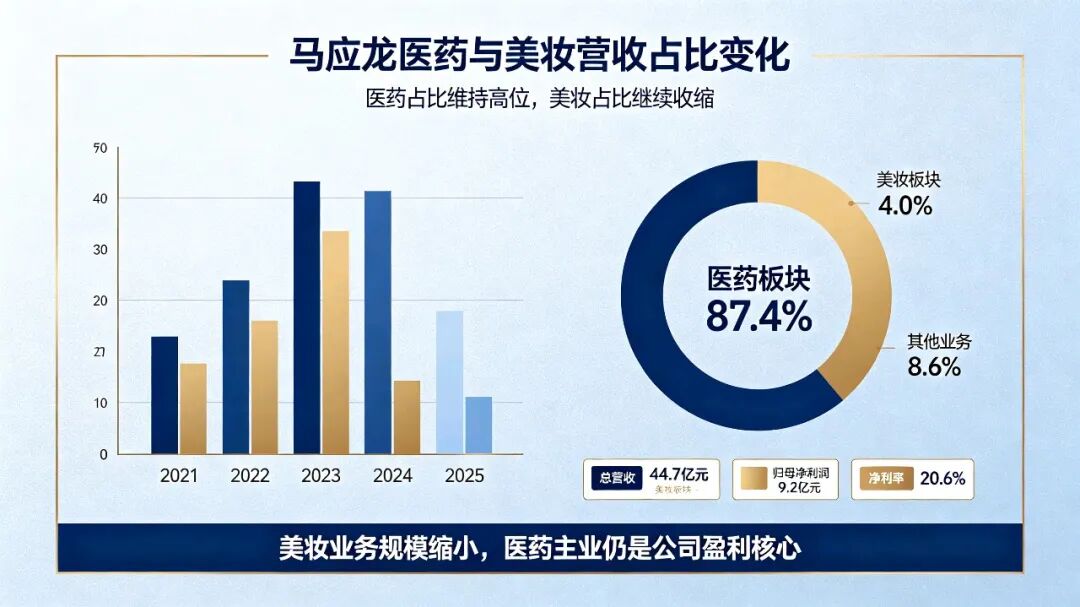
渠道层面,医药产品以线下连锁药房、医疗机构为主,渠道稳定;美妆业务高度依赖线上电商、直播带货,流量成本逐年走高。美妆业务需要持续投放广告、达人推广,营销费用居高不下,但是转化效率逐年走低。线上流量红利消退,老字号美妆缺乏持续爆款,新品迭代速度跟不上美妆行业节奏。
从行业角度看,老字号跨界美妆早已不是新鲜事,但大量品牌都面临相似难题:原有品牌形象固化、缺乏美妆研发团队与消费者洞察。很多老字号只是简单贴标代工,难以在配方、产品创新上持续突破。马应龙美妆业务的收缩,正是老字号跨界多元化的典型缩影。
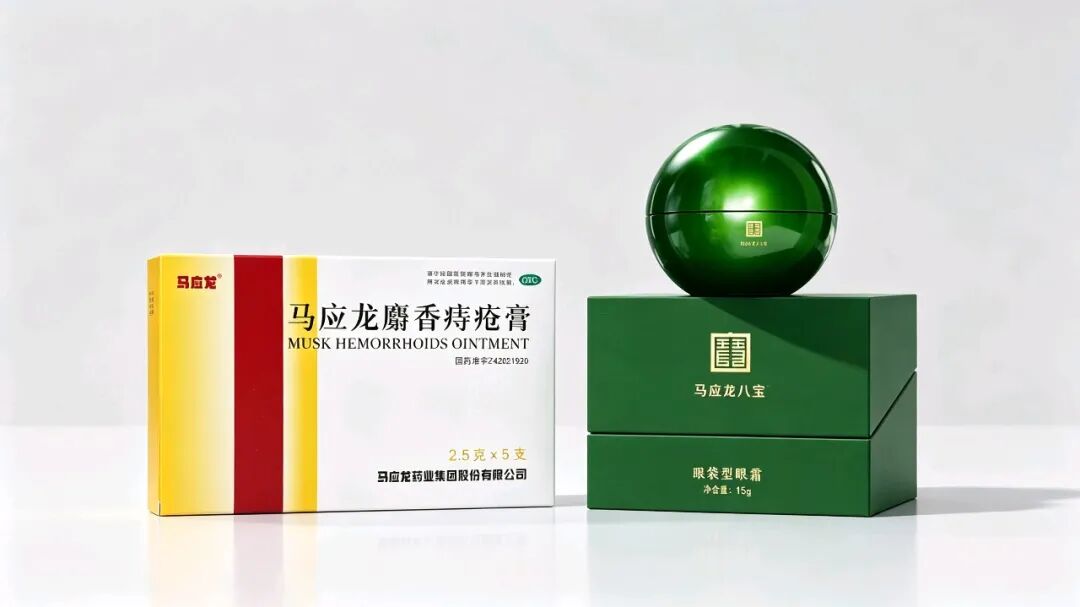
不过马应龙并未完全放弃大健康赛道,战略重心逐步从彩妆护肤,转向和肛肠、眼健康相关的功能性护理产品,回归自身医药基因。对于马应龙而言,守住医药主业的同时,如何围绕自身医药优势延伸健康消费品,而不是盲目跨界美妆赛道,将是未来发展的关键。
官方核验溯源
营收业务板块数据来源于马应龙2026半年度财报;美妆业务经营数据、品牌动态来自上市公司投资者交流纪要;行业分析参考证券时报、东方财富行业解读。