来源 :复利研记2026-10-18
营收在涨,现金流在涨,暴跌的只有利润——到底是什么原因。
84%这个数字,看的退发软。
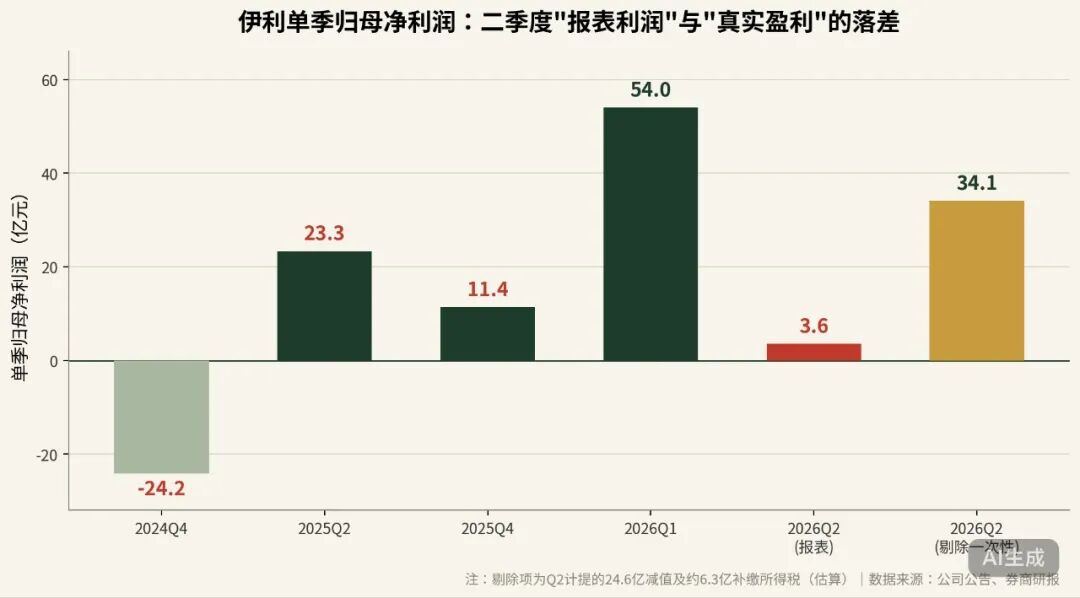
伊利二季度归母净利润3.64亿,同比下降84.35%,数字确实吓人。但同一份财报里,营收644.9亿还在涨4.13%,经营现金流97.59亿暴涨229%——牛奶卖得好好的,钱也收回来了,"消失"的只是账面利润。一、利润去哪了:两笔"迟到多年的账"
二季度,伊利一口气计提了约24.6亿资产减值:澳优商誉减值15.47亿、存货跌价9.08亿;同时因税收优惠口径收紧,集中补缴六个季度所得税,多掏约6.3亿。
两笔合计约30亿,全部是非现金或一次性项目。剔除后,二季度核心利润约34亿,核心经营利润率13%,反而创了历史同期新高。利润没丢,是被人主动从报表里"撕"了下来。
 二、撕报表的人,比报表本身更重要
澳优这颗雷不是今天才埋下的。2022年伊利花约62亿港元买下它,做的是婴配粉生意——而这个市场,正随出生人口一路缩水。
2024年已计提过30.4亿,这次再提15.47亿后,商誉只剩6.33亿。雷基本拆完了。更关键的是,这次是澳优"主动"清渠道库存、砍低效SKU,当下很难看,长远健康。用短期的难看,换后面几年的健康,这笔账管理层算得清。三、被忽略的主角:现金流
这是全篇最反差的一组数字:利润表"失血",现金流量表却在"输血"——上半年经营现金流净额97.59亿,同比增229%,净现比169%。
会计利润可以调节,现金流很难撒谎。渠道回款顺畅、去库存推进,说明主业造血能力完好无损。暴跌的是"过去式",流进来的是"进行时"。四、牛奶生意本身,好在哪
液奶365.9亿重回正增长,冷饮90.73亿增10.3%(连续31年第一),直营渠道大增52.5%,新品收入占比15.8%。同时原奶价格三年下行后首次同比转正——奶价见底,意味着中小乳企的成本优势消失,价格战快打不动了。
每轮周期底部,都是龙头抢份额的窗口。伊利手上还有高分红承诺和最高20亿的回购注销,"下跌"的股价和"上涨"的股东回报,又一次背离。写在最后
84%的跌幅是真,但它衡量的是历史包袱的重量,不是这家公司的未来。真正该盯的是三个指标:商誉还剩6.33亿、奶价拐点已现、核心利润率创新高。报表最难看的一个季度,往往就是包袱卸得最干净的一个季度。
1.风险点:①奶粉业务长期增长天花板;②并购踩雷,说明过去资本配置不算优秀;③如果后续渠道改革失败,澳优还会继续拖累;
?
2.利好点:一次性集中减值,属于利空一次性出清;液态奶基本盘稳固、现金流很强。