环卫在线网讯,10月15日宇通重工披露了2026年三季报,公司前三季度营收21.12亿元,同比下降11.65%;归母净利润1.44亿元,同比下降23.16%。单看Q3,营收6.13亿元,同比下滑16%;归母净利润4069万元,同比大降41%。
但这份财报的真正看点,不在表观数字,而在“表观之下”。
一、剥开“利润下滑”的表象:同口径其实增了30%
Q3归母净利腰斩,核心原因是去年同期的基数太高——2025年Q3宇通重工转让了绿源餐厨股权,产生了一笔一次性投资收益,把利润垫高了。
如果把2025年已剥离的傲蓝得(环卫服务)和绿源餐厨两家公司的经营及股权处置损益全部剔除,还原到同口径下:前三季度净利润同比增长30.03%。
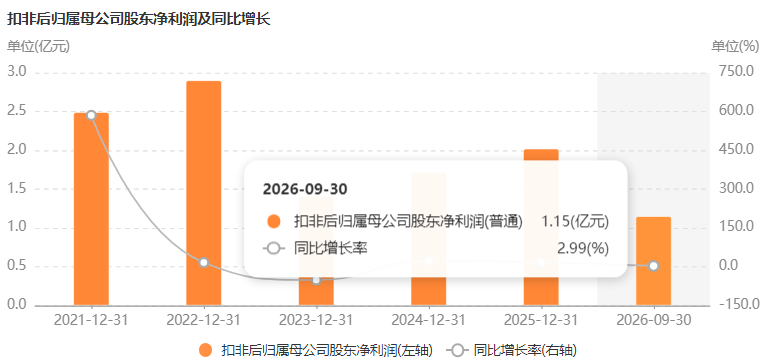
更值得留意的是扣非净利润——前三季度扣非净利1.15亿元,同比增长2.99%,连续三个季度保持正增长。这说明,剥离“噪音”之后,主业经营的真实韧性仍在。
二、现金流与应收账款:这才是真正的“质量信号”
环卫装备行业最怕什么?回款慢、坏账多。
宇通重工这份三季报里,最硬的亮点恰恰在资产负债表:
经营性现金流净额3.16亿元,上年同期为负,大幅转正;
应收账款较期初下降37.23%,回款质量明显改善;
有息负债持续为零,资产结构干净。
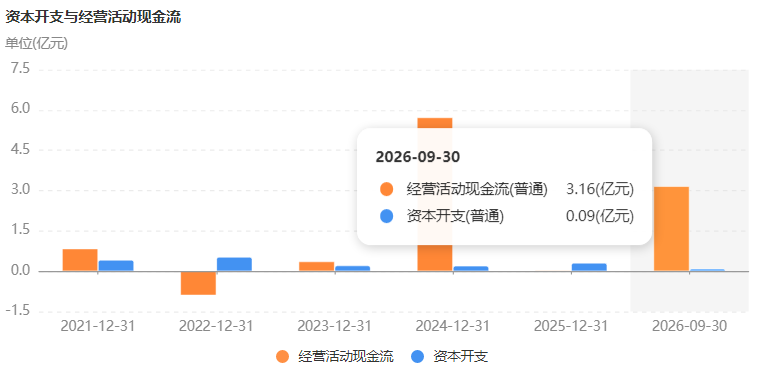
在环卫市场化、政府采购预算趋紧的大环境下,能把应收账款压下来、把现金流做上去,比营收增长几个点更说明问题——公司的订单筛选能力和客户质量在提升。
三、剥离环卫服务业务:一场“断臂”式的战略聚焦
2025年,宇通重工先后转让了傲蓝得和绿源餐厨的股权,彻底退出环卫服务运营板块。
短期看,这直接导致了营收规模的收缩——环卫服务业务原本贡献了可观的收入体量,出表后营收自然“缩水”。
但长期看,这是一次教科书式的战略聚焦:
避免与客户竞争:做环卫服务的公司,天然和采购环卫装备的各地城管、环卫公司存在潜在竞争关系。退出服务板块,反而能更顺畅地卖装备给更多客户;
毛利率提升:环卫服务属于重运营、低毛利业务,剥离后公司整体毛利率从去年的约20%提升至今年前三季度的25.47%;
资产更轻、现金流更好:不再背负大量运营项目的垫资压力,应收账款和存货周转效率明显改善。
宇通重工用营收规模的“减法”,换来了盈利质量和现金流的“加法”。
四、新能源装备:三大板块全面开花
剥离服务业务之后,宇通重工彻底变成了一家新能源专用装备制造商。前三季度,公司新能源产品整体销量同比增长18.58%,三大业务板块全线正增长:
环卫设备:新能源销量同比增长17.85%,产品覆盖全国199个城市。氢燃料环卫车累计运营超1900万公里,自动驾驶洗扫车常态化运营超百万公里;
矿用装备:新能源销量同比增长19.47%,覆盖全国29个省份、超350个矿区,全球累计运营里程突破1.5亿公里,无人驾驶矿卡超500台;
基础工程机械:新能源销量同比增长48%,电动旋挖钻、强夯机保持行业领先,纯电动港口起重机、电动石油压裂车等新品持续拓宽电动化边界。
更值得关注的是,前三季度研发费用1.15亿元,占营收比重达5.43%,同比继续提升。在营收下滑的背景下仍加码研发,说明公司把资源集中投向了技术护城河。
五、环卫装备正在经历一场“结构性换血”
把宇通重工放到行业坐标系里看,会发现它踩中的正是环卫装备电动化的加速期。
环卫在线网根据上险数据统计,2026年前三季度,全国环卫车累计上险量达到64253辆,同比增长11.0%;更关键的是,其中新能源环卫车占比高达30.7%,较去年同期15.5%的渗透率实现了15.2个百分点的拉升。
与此同时,环卫服务市场本身正从“高速扩张”转向“平稳发展”,2025年新开标环卫服务类项目增速明显放缓。这意味着,过去靠运营项目拉动增长的逻辑正在失效,装备端的电动化、智能化升级才是下一个增量来源。
宇通重工的选择,恰好与行业趋势同频——退出红海运营,聚焦蓝海装备。
六、Q4展望与隐忧
Q4是环卫装备传统交付旺季,行业全年上险量有望向8万台逼近,新能源渗透率或升至31%左右。宇通重工全年销量有望实现双位数增长。
但风险同样存在:
营收规模持续收缩:剥离服务业务后,全年营收大概率低于2025年,规模效应面临考验;
吨位结构下移:小吨位、低单价订单占比上升,可能继续拉低毛利率;
竞争加剧:新能源环卫装备赛道涌入的玩家越来越多,盈峰环境等对手市占率仍领先,价格战风险不容忽视;
应收账款绝对值仍高:尽管同比改善,但应收账款占归母净利润比例仍达158%,回款压力未完全解除。
七、结语:一份“不漂亮”但“很诚实”的财报
宇通重工的三季报,表面看是一份“下滑”的成绩单,内核却是一份“聚焦”的宣言书。
它用营收规模的收缩,换来了现金流的改善、应收账款的下降、毛利率的提升,以及新能源装备主业的全面增长。
在环卫行业从“运营驱动”转向“装备驱动”、从“燃油时代”迈向“电动时代”的关口,宇通重工的选择是:不做重资产的运营商,要做轻装上阵的装备商。
这条路短期阵痛难免,但方向对公司本身来说是对的。
对于关注环卫市场化与政府采购趋势的从业者来说,宇通重工的转型样本,或许比财报数字本身更值得细读。
#环卫装备 #新能源环卫车 #宇通重工三季报 #环卫市场化 #政府采购
NEXT
我们整理了《环卫企业获取超长期国债战略路径解析.pptx》等资料包,涵盖项目经理提升、环卫安全作业、2027年到期项目汇总等,可扫码添加小编领取!
关注环卫在线网,添加小编微信,可免费领取并解锁更多环卫行业深度报告~