10月14日晚间,东百集团公告称,全资子公司福建东百创智投资有限公司(以下简称“东百创智”)拟收购杭州快灵光电科技有限公司(以下简称“快灵光电”或“标的公司”)部分股权,但各方未能就关键条款达成一致,公司决定终止本次股权收购事项。由于未签署正式协议,交易终止不会对公司财务状况和经营产生重大影响。
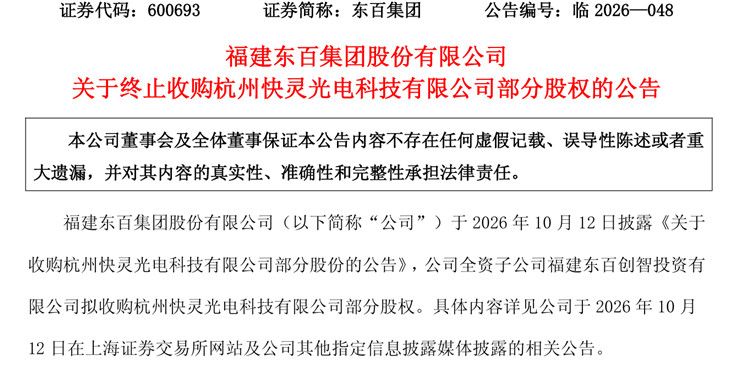
从时间线看,这次收购从披露到终止仅约3天。10月11日晚间,东百集团披露拟以暂定3.16亿元收购快灵光电52.6667%股权;10月12日、13日公司股票连续涨停;10月13日晚发布交易风险提示公告;10月14日晚间即宣布终止。10月15日,东百集团以跌停价开盘。
主业稳健但增长放缓
东百集团前身是福州东街口百货商店,创始于1957年,1993年在上交所上市。目前公司以“商业零售+仓储物流”为双轮驱动,通过轻资产管理模式,持续深化在商业零售及仓储物流领域的战略布局,专注于生活消费领域基础设施的提供和运营,加快智慧零售升级,创造更贴合消费需求及发展趋势的商业新业态;形成覆盖更广泛、运营效率更高、产业协同性更强的物流基础设施网络。
财报显示,2026年上半年公司实现营业收入9.44亿元,同比增长1.68%;归母净利润7473万元,同比增长4.44%;扣非净利润7033万元,同比增长8.38%。
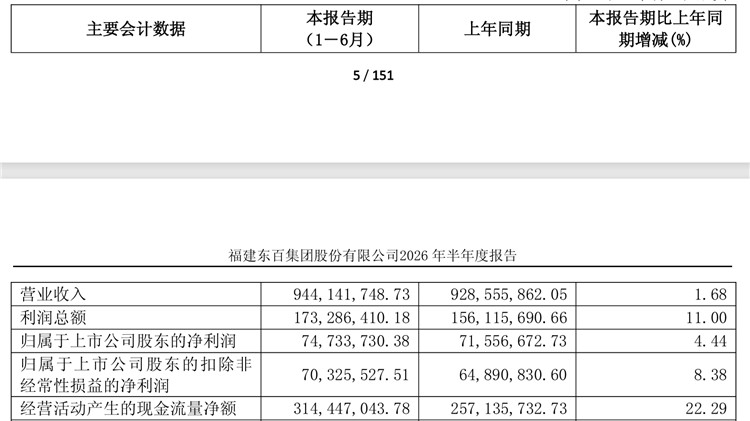
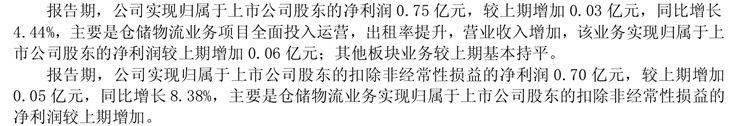
2026年上半年,东百集团利润增速(4.44%)是营收增速(1.68%)的2.6倍,增量几乎全部来自仓储物流板块。这也说明,商业零售主业的增长天花板已经显现。
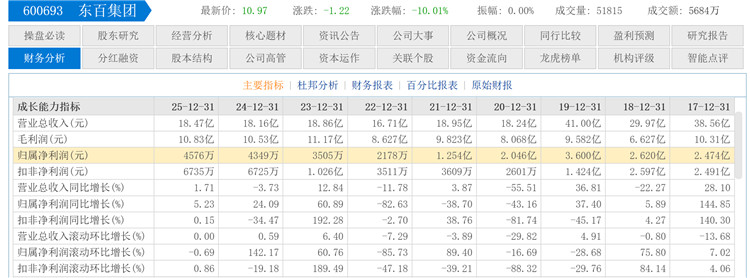
拉长看,东百集团营收增长长期承压。2020年至2025年,公司的年营收始终未突破19亿元,在16亿至19亿元区间窄幅波动。
但另一方面,2023年至2025年,东百集团归母净利润分别为3505万元、4349万元、4576万元,呈逐年修复态势。
零售存量博弈物流成突围方向
目前,商业零售方面,线下消费整体处于存量竞争阶段,客流和体验成为核心竞争要素。东百集团依靠兰州中心、东百中心等核心门店的区域龙头地位,通过首店经济和场景创新维持客流增长,但行业整体增长天花板较为明显。
仓储物流方面,东百集团自2016年起布局,截至2025年末累计开发运营物流项目18个,总建筑面积近200万平方米,客户覆盖京东、顺丰、SHEIN等头部企业。该板块毛利率高、现金流好,但收入占比仍偏低,能否成长为可持续的第二增长曲线仍需观察。
短期回归主业转型路径待解
依据东百集团此前发布的公告,公司全资子公司东百创智拟收购快灵光电相关股东所持有的标的公司52.6667%的股权,暂定股权转让对价为3.16亿元。若交易完成快灵光电及其全资子公司浙江光特科技有限公司(以下简称“光特科技”或“目标公司”,与快灵光电合称“标的集团”)将纳入东百集团合并报表范围。
公告显示,快灵光电成立于2014年,由叶瑾琳博士带领的海归团队创立,快灵光电主要从事磷化铟基光探测芯片的研发、生产和销售,在研发端主要紧随光通信及激光雷达等行业速率迭代趋势以及客户的特定应用需求(如特殊光敏面、阵列结构等)进行研发,形成相应的芯片产品。
另一方面,快灵光电作为持股及融资平台主体,由其全资子公司浙江光特科技有限公司开展光探测器芯片的研发、生产、销售等业务,光特科技先后被认定为国家高新技术企业、浙江省专精特新中小企业等。
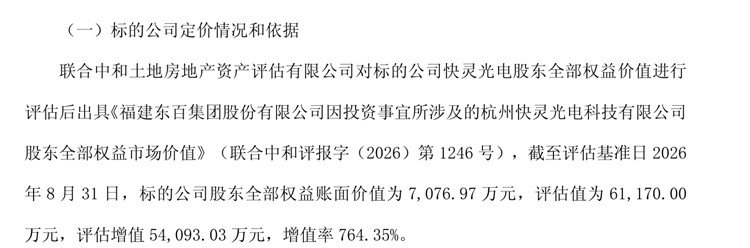
公告显示,截至评估基准日2026 年8月31日,标的公司股东全部权益账面价值为7076.97万元,评估值约为6.12亿元,评估增值约5.41亿元,增值率764.35%。
东百集团在此前发布的公告中称,此次交易是为把握资本市场支持上市公司布局新兴产业的政策机遇,同时基于对相关行业趋势以及标的公司业务的充分研判所做的决策。此次交易完成后,标的公司及目标公司将纳入公司合并报表范围,后续将结合标的公司行业属性、经营特点等实际情况,依托上市公司平台及规范化管理体系,稳步推进整合,保障本次跨行业并购落地成效,实现上市公司高质量外延式发展。
东百集团发布的最新公显示,自筹划上述股权收购交易以来,公司及相关各方积极推进相关工作,但各方未能就此次交易的关键条款达成一致意见,为维护公司及全体股东的合法权益,公司经审慎评估决定终止上述股权收购事项。
相关领域人士表示,收购终止后,东百集团短期将回归商业零售和仓储物流主业。兰州中心、东百中心等核心门店经营数据仍保持区域领先,仓储物流项目全面投产后出租率和租金收入有望继续提升。
但中长期看,公司仍面临增长瓶颈,若不能找到新的增长点,估值和业绩弹性都将受限。此次跨界尝试虽已终止,但也反映出公司对第二增长曲线的迫切需求。后续是否会通过其他方式探索新业务,值得持续关注。