2026 年 10 月 11 日,福建东百集团——一家做百货和物流的公司——宣布用 3.16 亿元现金收购杭州快灵光电 52.67%的股权。
快灵光电干什么的?做磷化铟基光探测芯片,听着很硬科技。但 2025 年营收只有 3,976 万元,净亏 1,507 万元;2026 年前 8 个月,还在亏。
交易里有个刺眼的数字:评估增值率 764.35%。更有意思的是时间线——宣布收购的前几个月,控股股东刚在二级市场减持约 8.24 亿元。
百货公司买光芯片,大股东套现离场,标的还在亏损。三件事摆在一起,只讲“跨界转型”说不通。这不是转型,是资产腾挪——卖物流的钱,买光芯片,换一个估值故事。
这篇拆成三本账来算:创投的账、创始人的账、上市公司的账。算完你就明白,这笔 3.16 亿的收购,买的到底是什么。
01先看这笔交易本身:3.16 亿买什么(目前还在亏损,三年业绩承诺1.5亿)
东百全资子公司福建东百创智投资,以现金 3.16 亿元收购快灵光电 52.6667%股权。三个数别混:评估值 61,170 万(市场法)、协商整体估值 6 亿、52.6667%对价 3.16 亿——764.35%的增值率是相对账面净资产 7,076.97 万(基准日 2026-08-31)算的,不是定价依据。不构成重大资产重组、不构成关联交易,无需提交股东大会,走的是普通投资并购流程。
快灵光电是一家磷化铟(InP)基光探测芯片 IDM:外延、芯片制造、封测全链条自研自产,产品覆盖激光雷达(1550nm PIN/APD)、光通信(2.5G-25G 量产,200G PD/50G APD 送样)、气体探测三大板块。产业化进度上,单波 100G PD 芯片 2026 年已通过部分客户认证并获得小批量订单,金额约 1,300 万元;单波 200G PD、50G APD 已送样多家光模块/头部通讯客户。
但它的体量还很早期:2025 年营收 3,976.13 万元、净利 -1,507.22 万元;2026 年 1-8 月营收 3,486.93 万元、净利-251.70 万元。结构上有个容易被忽略的变化:激光雷达占比从 2025 年的 73.51%降到 2026 年 1-8 月的 52.23%,光通信从 16.79%升到 40.08%(气体探测 6.35%→7.31%)——一年内,收入重心正从车规雷达转向光通信,这正是后文估值叙事的关键。客户高度集中:前五大客户 2025 年占 79.35%(第一大 68.18%),2026 年 1-8 月占 59.63%(第一大 42.74%)。
业绩承诺:2027/2028/2029 扣非归母净利润分别不低于 1,000 万、4,000 万、10,000 万元,三年累计不低于 1.5 亿元。
说白了:花 6 亿估值,买一家年收入 4,000 万、还在亏损、客户高度集中的早期芯片公司——买的是一张“2029 年净利 1 亿”的承诺曲线。
02创投集体退出:不是暴利退出,是“平价甚至折价退出”
多数人的第一反应:创投终于套现走人了。算完账发现,根本不是一场胜利大逃亡。
2019
A 轮
金额未披露
2021.09
B 轮:君桐资本独家投 1 亿
持股 14.3819%,隐含投后估值约 6.95 亿
2026.10
东百按 6 亿估值收购
君桐 14.38%股权退出对价约 8,629 万
投 1 亿,拿回 8,629 万——持有 5 年,账面回报约 -13.7%,还没算资金占用成本。
换句话说,764.35%的评估增值率只是相对账面净资产 7,077 万算出来的;相对 2021 年的一级市场定价,这笔交易是折价的。
一级市场估值链条:2019 年 A 轮(金额未披露)→ 2021 年 B 轮约 7 亿→ 2026 年并购 6 亿。5 年,估值原地踏步,甚至下移。
公司做了 10 年还没盈利,IPO 窗口又不确定。对 VC 来说,接受上市公司并购是止损性退出,不是暴利变现。
这也解释了一个关键条款:机构股东全额退出,却不承担一分钱业绩补偿。
03创始人叶瑾琳的账:独扛对赌,代价最大,套现6350万,让渡6000万期权给员工
创始人叶瑾琳,2014 年创立快灵,是国家级人才工程入选者。
交易前持股 47.67%。这一轮里:卖给东百 10.5815%,套现约 6,350 万元(扣 20%个税后约 5,080 万);再转 10%给员工持股平台(按 6 亿估值约 6,000 万价值,对价未披露);交易后持股约 27.09%。
她保留了 27%股权和总经理职位,还在经营。业绩承诺也确实只有她一个人担——但责任有多大,条款里写得很具体:
业绩补偿义务人只有她一个——机构股东零责任;
但她的补偿责任不是 3.16 亿,而是以其在本次股权转让中实际取得的转让价款、以及业绩承诺期内自标的公司取得的分红之和为限,且按税后计算——按套现 6,350 万、扣税后约 5,080 万算,责任上限约 5,080 万加承诺期分红;
剩余股权质押给上市公司做担保——注意,股价下跌时这份担保会同步缩水;
锁定期自交割日起至业绩补偿结清日后满 5 年,核心人员服务期不少于 5 年,并遵守竞业限制。
反差就在这里:3.16 亿的收购,卖方侧真正兜底的责任上限,只有税后约 5,080 万加分红——约占交易价款的 1/6。质押担保呢,股价一跌就缩水:快灵股权越不值钱,担保越不值钱。真到补偿触发那天,上市公司能拿到的,可能远低于 3.16 亿的账面承诺。
一个创始人,套现 6,350 万,让渡 6,000 万价值的股权,独扛一份被限额保护的业绩承诺——这是“半卖半嫁”,把自己和公司的命运绑死在上市公司的估值叙事上。还有一条更容易被忽略:东百有权结合届时实际情况,对业绩承诺、考核口径、补偿机制、补偿方式、减值测试安排作出必要调整——收购方留着单向调整权。承诺是故事的一部分,故事是可以改的。
补偿机制其实还有三层:承诺期届满后对 52.6667%股权做减值测试,减值额超过已补偿的部分另行补偿(同样以所得为限);累计超额完成时奖励超额部分的 30%、上限交易作价的 20%(6,320 万);员工股权激励产生的股份支付费用,算承诺完成情况时直接剔除——股份支付本身会压低利润,这一条等于先把分母做小,再让你及格。
04东百集团的账:3.3亿卖物流的钱,3.16亿买光芯片的期权
最关键的账在东百这边。
2025.12
股价 4 连板后,丰琪竞价减持 2.98%
一个月从 6.11 元涨到 13.56 元(+121.93%),套现约 3.2 亿(12.33 元/股)
2026.03
丰琪大宗+施霞竞价,合计 5%
套现约 5.04 亿(11.595 元/股),并承诺年内不再减持;两轮合计减持 7.98%,约 8.24 亿,减持价 11.5-12.3 元,都高于现在的 10.16 元
2026.05
卖物流:烜达丰胜 100%股权卖给京东系
北京亦庄物流项目,暂定对价 33,536.60 万元(交割进行中)
2026.10
买光芯片:3.16 亿收购快灵 52.6667%
卖物流的 3.35 亿,恰好等于买光芯片的 3.16 亿
这不是巧合,这是资产腾挪:把重资产的物流变现,换成轻资产的光芯片期权。
再看东百自己的资金面(2026 年中报):货币资金 6.87 亿(比年初减少 14%);短期借款 19.78 亿+一年内到期非流动负债 9.44 亿=短期有息负债 29.22 亿,货币资金覆盖率只有 0.73;流动比率 0.64;筹资活动现金流净额 -3.70 亿(同比-333%)。
公司账上是紧的。收购款大概率要靠“卖物流回笼款”来承接——正式协议里资金来源怎么写,是这笔交易最值得盯的细节。
再把镜头拉远,看控股股东的行动:质押方面,丰琪+施章峰合计质押 3.135 亿股,占合计持股的 65.53%,未来半年到期对应融资 3.12 亿。
这是一套并行的算盘:家族个人层面,在股价高位兑现 8.24 亿、缓解质押压力;上市公司平台层面,用卖物流的钱买光芯片,给低增长的主业换一个估值故事。
减持和并购之间,没有公告披露的资金通道——如果有,这笔交易就会被认定为关联交易,而公告明确写着“不构成关联交易”。更准确的说法:高位减持缓解了家族质押压力,客观上为后续资本运作留出了空间;钱有没有进上市公司体系,公告没说,要等正式协议和后续披露。
交易所当晚就下了监管工作函,对象覆盖上市公司、董监高、控股股东、实控人。交易所盯的,正是这条时间线。
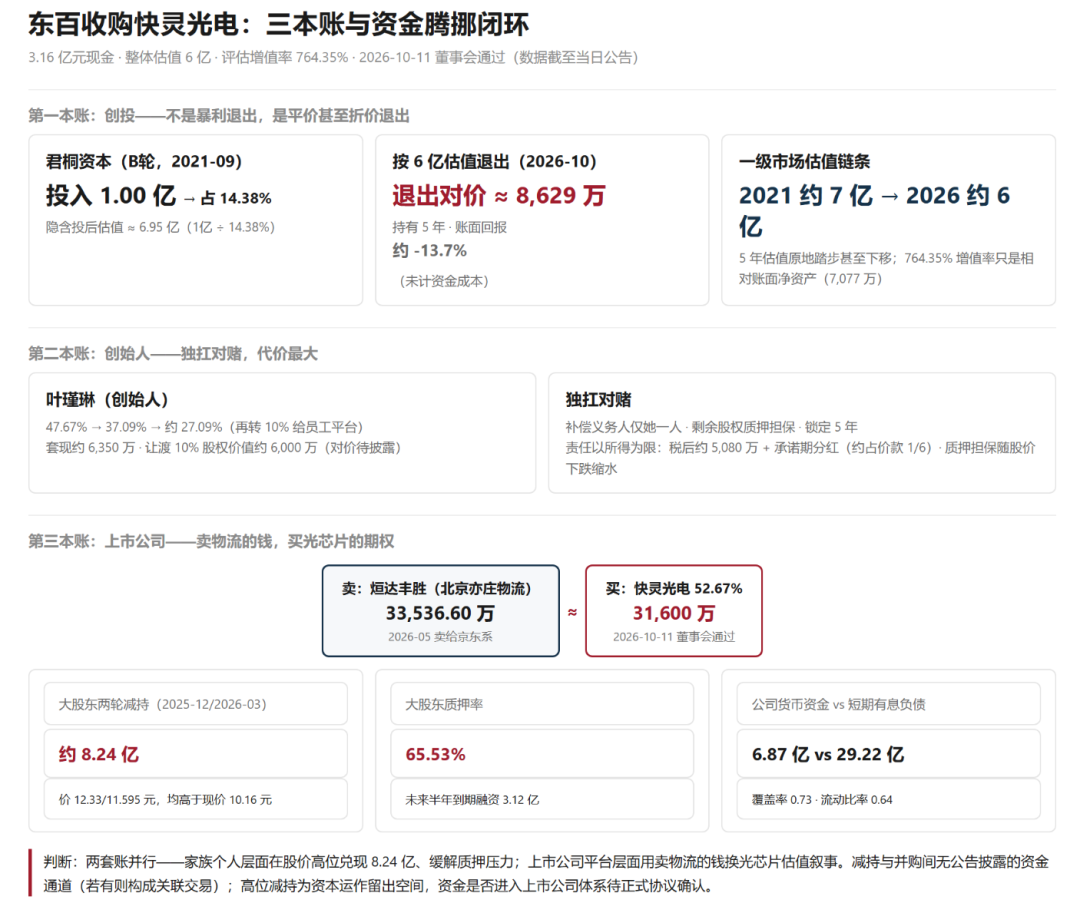
图 1|三本账与资金腾挪闭环。卖物流的 3.35 亿≈买光芯片的 3.16 亿,一笔钱从重资产换到轻资产。
05监管工作函可能在问什么:应收账款和审计差
公告发布后不到两小时,上交所的监管工作函就到了,对象覆盖上市公司、董监高、控股股东、实控人。工作函全文不公开,但媒体已经挖出两个最可能被问的点:
第一,应收账款。标的 2026 年 1-8 月应收账款 2,354.93 万元,占营收的 67.54%(2025 年为 57.70%);更刺眼的是账上货币资金只有 193.86 万元——应收是现金的 12 倍以上,应收+存货占流动资产 75.4%。收入的大部分,还没有变成现金。
第二,创始人宣传与审计数据的落差。叶瑾琳 2025 年 10 月以光特科技董事长身份对外宣称“2024 年营收突破 6,000 万、PIN-PD 年出货超 1,000 万颗、APD 年出货约 300 万颗”,2024 年 7 月还称产线月产能达 600 万颗。但审计报告确认:2025 年全年营收只有 3,976.13 万元;评估报告显示月产能只有 300 万颗。宣传口径与审计口径,差了一个数量级。
两点合起来看,工作函的指向就清楚了:6 亿估值到底建立在什么之上——审计确认的财务,还是创始人宣传的产能?“故事定价”的地基是实是虚,就看这一条。
06估值怎么定价:二级市场没有“同款”
快灵到底值不值 6 亿?先回答一个前置问题:它属于哪门生意。它做的是磷化铟基光探测芯片——注意,是“光芯片”,不是“磷化铟”(衬底材料是光智科技的生意),也不是做发射端激光器的 AI 光芯片(那是源杰科技的生意)。它在产业链上的位置是外延+芯片制造,产品是接收端探测器,服务激光雷达和光通信。
快灵这边呢:6 亿估值,对 2029 年承诺 1 亿净利是 6 倍 PE,对三年累计 1.5 亿是 4 倍——可这两个分母,一个是四年后未折现的承诺数,一个是三年加总。换个口径,按 2027 年首年承诺 1,000 万算,静态是 60 倍。看着很便宜?
二级市场可比估值(2026-10-09 收盘):
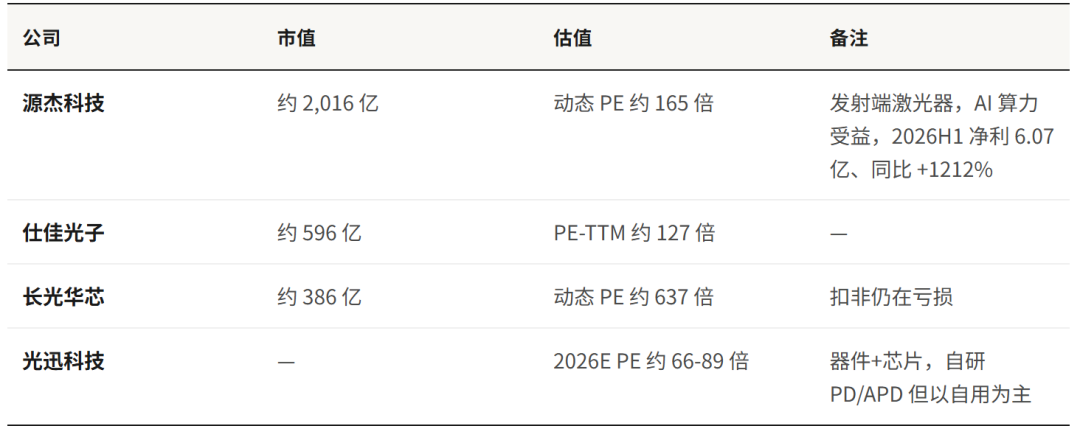
可比公司均背靠 AI 数通放量;快灵承诺隐含 PE:2029 年 1 亿→6 倍、累计 1.5 亿→4 倍、按 2027 首年承诺 1,000 万为静态 60 倍。
不过先泼一盆冷水:二级可比都背靠 AI 数通放量,快灵的收入主力才刚从车规雷达转向光通信——2026 年 1-8 月光通信占比升到 40.08%,但高速产品还在送样,100G PD 目前只有约 1,300 万的小批量订单。它和“AI 光芯片”的叙事之间,有一段真实距离。
国内有没有“同款”?翻遍 A 股,没有一家以接收端光探测芯片为主营的上市公司。最接近的两个:
三优光电
(新三板 873946):自研 PD 芯片+探测器器件,华为/中兴/Cisco 客户,车规激光雷达批量上车——但形态偏器件/封装,2024 年营收 1.59 亿、毛利率 17-21%,不是纯芯片 IDM;
芯思杰
(未上市):PD/APD/MPD/SPAD 全品类 IDM,IATF16949+AEC-Q102 车规认证,2024 年底出货超 10 亿只——产品矩阵几乎和快灵一致,但没有公开估值。
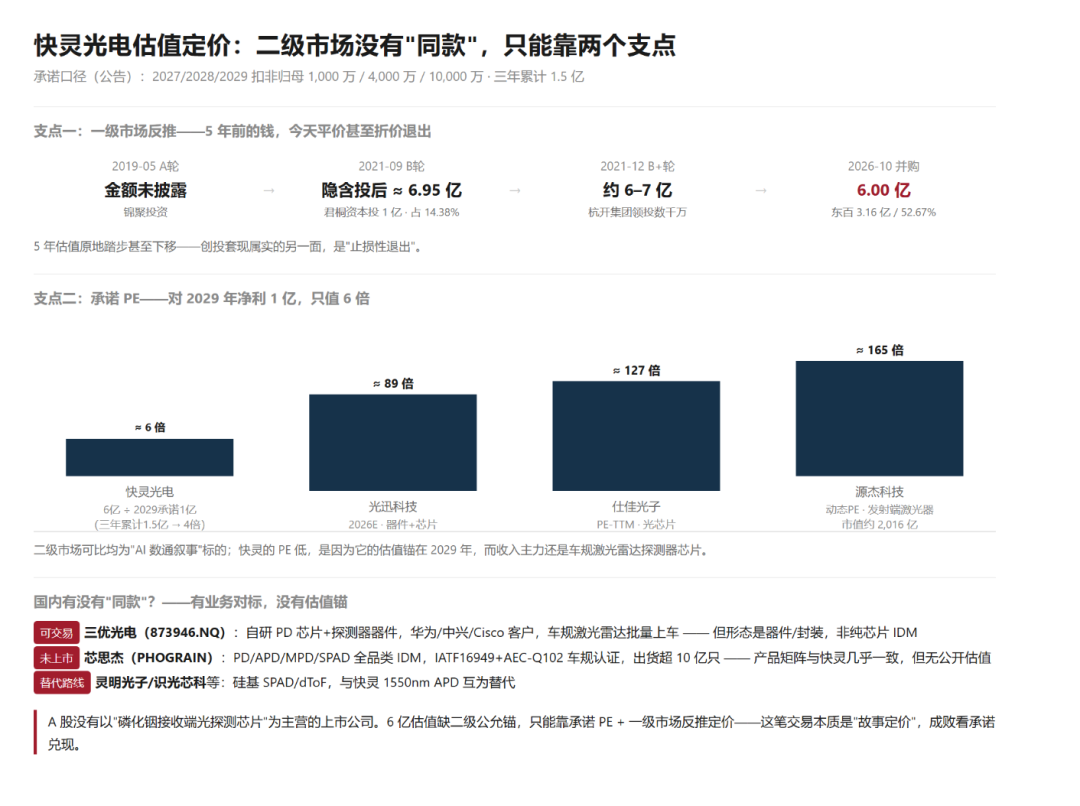
图 2|估值定价的两个支点。6 亿估值的锚,一头是 2029 年的承诺曲线,一头是 5 年前的一级市场定价。
结论:6 亿估值在二级市场找不到公允锚,只能靠两个支点——2029 年承诺的 6 倍 PE,和 2021 年一级市场反推的 6.95 亿。一个靠承诺兑现,一个靠 5 年前的定价;至于 764.35%的增值率,是相对账面净资产的评估口径,监管和媒体盯着它,但它从来不是定价依据。这笔交易,本质是“故事定价”。
07之后盯什么
收购正式协议的资金来源:
卖物流的 3.35 亿是否到账、是否用于承接收购款——这是验证“资产置换”还是“垫资腾挪”的关键;
监管工作函的回复:
减持筹划和并购筹划有没有时间重叠、内幕知情人有没有交易;标的应收账款(占营收 67.54%)的回收质量;创始人宣传产能与审计数据的落差如何解释;
承诺兑现:
2027 年 1,000 万→ 2029 年 1 亿,这条曲线是 6 亿估值唯一的地基;
商誉:
公告只说“预计形成较大金额商誉”,具体金额到购买日才确定。按最粗糙的账面口径算(对价 3.16 亿?账面净资产份额约 3,727 万),上界约 2.79 亿;但若评估增值(约 5.41 亿)被大量确认为可辨认无形资产,商誉会显著低于此数,甚至趋近于零——商誉数字本身,就是这单交易“故事定价”成色的试金石;
补偿机制的执行:
减值测试、超额奖励(上限 6,320 万)、股份支付剔除,以及东百的单向调整权,谁在用、怎么用。
写在最后
回到开头那个问题:百货公司为什么买光芯片?
因为主业太难增长了。先把话说全:2026 年上半年东百归母净利 7,473 万(同比+4.44%),超过 2025 全年(4,576 万)——主业没崩,只是收入增速只有 1.68%,零售+物流的想象空间封顶了。大股东在高位兑现了 8.24 亿,公司用卖物流的钱,买了一张光芯片期权。
这笔交易里,创投拿回了 5 年前的钱——还少了一点;创始人让渡了股权,独扛一份被限额保护的承诺;上市公司买了一个估值故事。谁也没吃亏,谁也别想白赚。
至于 6 亿贵不贵,答案不在这篇文章里,在 2029 年的那一份审计报告里——一切,都已经在价格里。
这笔交易后续怎么走,等监管工作函的回复和正式协议——沙隆巴斯会持续跟踪。