来源 :产业链奇点2026-10-17
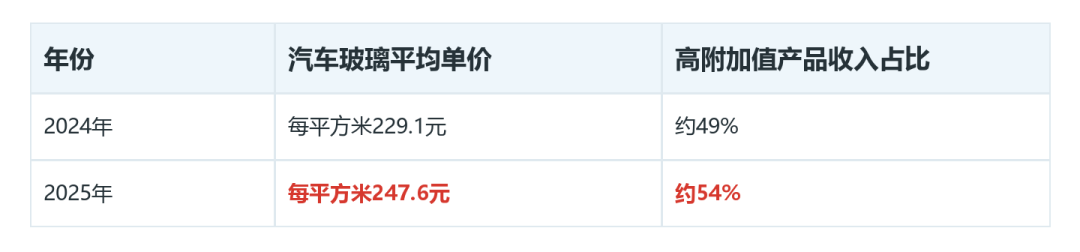
2025年,福耀玻璃汽车玻璃平均单价升至每平方米247.6元,比前一年高8.1%。高附加值产品收入占汽车玻璃收入的比重也从约49%升至约54%。两组数字指向同一件事:公司交付给车企的玻璃,正在包含更多功能和加工价值。
但2026年上半年出现一组容易让人困惑的结果:综合毛利率同比提高,归母净利润却同比下降17.37%。单价和产品结构带来的经营改善,与利润表上的下滑为什么会同时发生?需要把玻璃业务本身与汇率等损益分开看。
一句话判断:福耀玻璃的产品结构升级已反映在单价和毛利率上,2026年上半年归母净利润下滑主要受到汇兑损益转负等因素扰动。
单价上升,车企买到的玻璃有什么不同
汽车玻璃是直接配套整车的安全件,前挡、侧窗、天窗各有光学、强度和耐候要求。随着车型配置变化,玻璃也承担了隔热、显示和调光等任务:全景天幕扩大了车顶玻璃面积,抬头显示玻璃配合驾驶信息投射,镀膜与加热产品则增加了玻璃的功能层。单平方米价格上升,背后有产品组合改变的因素,不能只用普通玻璃的售价变化解释。
福耀玻璃按汽车玻璃业务收入与销量测算的平均单价,2025年达到每平方米247.6元,较前一年提高8.1%。同期,高附加值产品收入占比也升至约54%,上半年又进一步同比提高。这里的占比是高附加值产品收入占汽车玻璃收入的比例,与销售面积不是同一口径;单价与占比共同变化,说明车企采购的产品组合也变了。
这些功能玻璃需要通过整车厂认证并嵌入具体车型,汽车玻璃又容易损坏,供货网络要靠近客户。福耀在中国及海外布局制造和商务机构,服务主要汽车厂商。产品开发、认证和就近配套连在一起,使功能升级从车型配置进入实际供货,而不是停留在产品目录里。
顺着前面的内容继续看,福耀玻璃后续的变化不能只看公司自身,还要看它所在方向有没有新的驱动和市场反馈。我每天会在开盘前重新筛一遍市场,留下2—3条更值得观察的方向。明天优先看什么,可以滑到文末,从【阅读原文】继续看。
毛利率提高,成本端也有作用
单价不是盈利能力变化的唯一解释。福耀自制浮法玻璃原片,再加工成汽车玻璃;这使浮法原片的原料和能源价格,也会影响终端汽车玻璃的成本。按2024年报口径,原辅材料占汽车玻璃成本的64.0%;浮法玻璃成本中,原材料和能源分别占32.4%、34.9%。纯碱与天然气的价格变化会沿原片生产环节进入汽车玻璃成本。
2026年上半年,国内重碱主流终端均价约每吨1250元,较上年同期下降约13.8%。公司国内浮法工厂除福清使用液化天然气外,主要使用价格相对平稳的管道气。原片生产中的原料与能源价格,因而呈现不同变化。
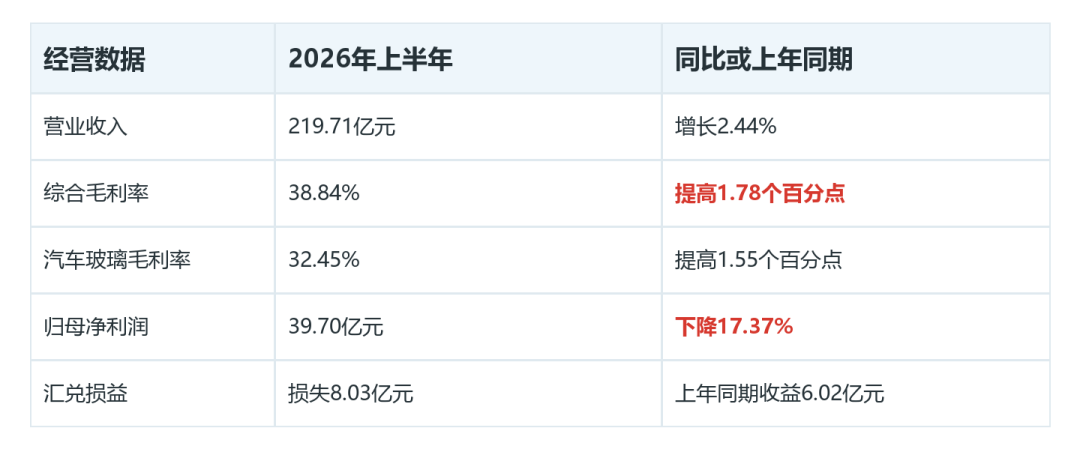
产品组合改善与部分原料成本回落同时出现,公司上半年综合毛利率达到38.84%,同比提高1.78个百分点;汽车玻璃业务毛利率也同比提高。毛利率的改善说明主营业务每单位收入留下的毛利增加了,但还不能直接推导归母净利润同步增长。
利润为何与毛利率反向
2026年上半年,公司归母净利润同比下降17.37%。毛利率和净利润方向不同,重要差别在毛利以下的损益。公司海外业务和外币资产负债规模较大,汇率变化会进入财务费用等科目。上半年录得汇兑损失8.03亿元,而上年同期为汇兑收益6.02亿元,汇兑由收益转为损失,拉低了当期报表利润,却没有抹去汽车玻璃毛利率已经发生的改善。
美国业务还受到一项特殊事件影响。2026年,美国二期厂房火情造成约1.35亿元非常损失;同期美国子公司仍实现盈利。火情损失应与美国工厂的正常经营表现分开理解,不能把一次性损失当成玻璃售价或制造毛利下滑。同一份半年报里,主营毛利改善、汇兑转负与非常损失分别作用在不同位置,合起来才解释了表面上的反向走势。
福耀玻璃的汽车玻璃单价和高附加值产品占比已在2025年提高,2026年上半年毛利率继续向上;归母净利润下降则主要反映了汇兑损益变化,并受到美国厂房火情影响。把产品经营与期间损益分开,才能看清这次利润下滑的性质,也不会把已经发生的毛利改善误写成归母净利润增长。