通威股份的前身可追溯至1986年,创始人刘汉元在四川眉山县永寿镇创办了眉山县渔用配合饲料厂,即通威集团的前身。刘汉元早年发明“渠道金属网箱式流水养鱼”技术,以500元起步资金淘得第一桶金,从养鱼切入水产饲料;早期饲料品牌取名“科力”,取“科学技术是第一生产力”之意。1992年四川通威饲料有限公司成立,正式启用“通威”品牌,寓意企业通力合作、威力进取。2004年通威股份在上海证券交易所上市,成为全球水产饲料龙头。
2006年,通威正式进军光伏新能源产业,通过收购永祥股份51%股权切入上游高纯晶硅制造;2007年成立四川永祥多晶硅有限公司并建设首条生产线,2008年将永祥资产注入通威股份。此后通威沿产业链持续布局:2013年收购合肥赛维、进入高效晶硅电池片环节,2014年提出“渔光一体”绿色构想并逐步落地光伏电站。
近年来通威实现垂直一体化扩张:2019年建成全球首个10GW高效电池生产基地,2021年电池片产能达35GW、高纯晶硅产能18万吨/年,2022年正式进军组件环节,形成“高纯晶硅—电池片—组件—光伏电站”完整产业链;2023年荣登《财富》世界500强,成为全球光伏行业首家世界500强企业。正是依托这条从水产跨界而来的垂直一体化光伏产业链,通威在2021—2022年创下盈利高峰,也在本轮行业下行中承受了巨大的经营压力。
一、通威股份最近5年亏损情况(含2026年)
通威股份(600438)在2021—2022年光伏高景气周期中保持高盈利,2023年起随行业产能集中释放、硅料与电池片价格暴跌,公司由盈转亏并进入连续大额亏损周期,至今尚未走出底部。
2021年,公司实现归母净利润81.09亿元,处于光伏行业景气上行阶段,高纯晶硅价格维持高位,叠加饲料业务稳定贡献利润,整体盈利质量良好。
2022年,归母净利润达257.34亿元,创历史盈利峰值。硅料产能持续释放,全球光伏装机需求旺盛,产品毛利率处于高位,是通威利润最好的一年。
2023年,归母净利润降至135.74亿元,同比近乎腰斩。下半年光伏产业链产能集中释放,硅料价格快速下跌,公司利润开始明显收缩,但全年仍保持盈利。
2024年,归母净利润为-70.39亿元,首次出现年度大额亏损。行业供给严重过剩,多晶硅、电池片价格持续下行,存货减值与高额财务费用共同吞噬利润,饲料板块盈利无法对冲光伏制造端的巨大亏损。
2025年,归母净利润为-95.53亿元,亏损进一步扩大。产业链价格内卷加剧,海外贸易壁垒增多,产品售价持续低于生产成本,叠加前期扩产带来的利息支出,全年亏损创出历史新高,全年营业收入841.28亿元、同比下降8.55%。
2026年(截至中报),上半年实现营业收入343.57亿元、同比下降15.19%,归母净利润亏损51.19亿元,较上年同期亏损的49.55亿元进一步加剧,全年预计仍将录得较大幅度亏损,行业底部尚未完全出清。
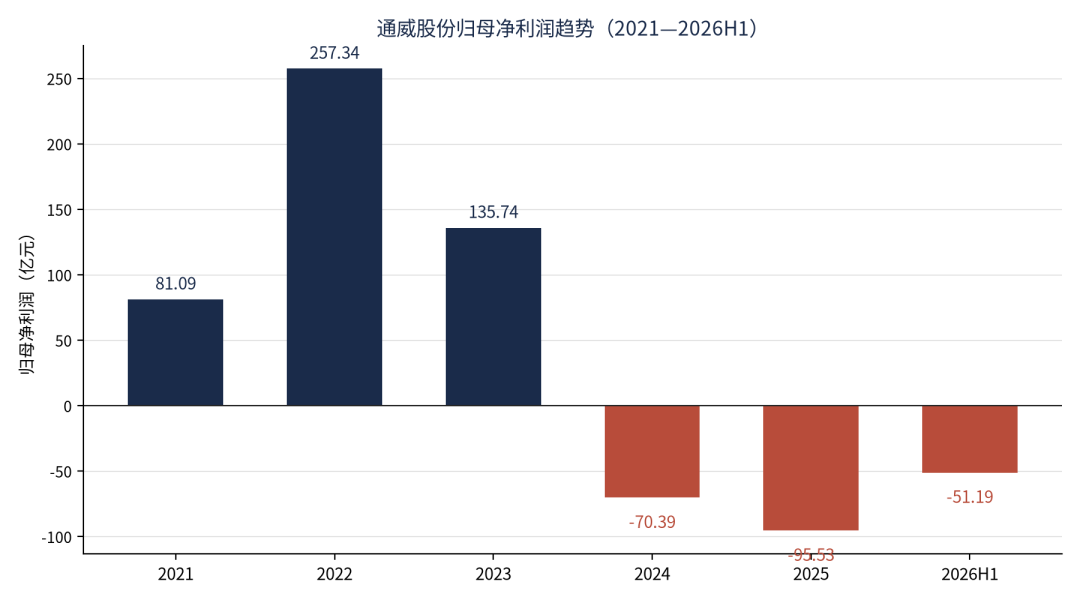
图1 通威股份归母净利润趋势(2021—2026H1,亿元)
数据来源:通威股份年度报告、半年度报告及公开数据整理。
二、通威股份负债等财务数据分析
资产负债率持续走高是通威当前最核心的财务压力。2022年末公司资产负债率仅49.57%,2023年55.08%,2024年攀升至70.44%,2025年末72.63%,到2026年中报已升至75.24%,负债规模与杠杆水平显著抬升。
截至2026年6月末,公司负债合计约1351.81亿元。债务结构上有息负债规模庞大:短期借款73.97亿元、一年内到期的非流动负债211.05亿元(较上年末大增42.14%),长期借款高达456.93亿元,应付债券166.72亿元,有息债务合计规模高企。
账面流动性方面,公司货币资金184.48亿元、交易性金融资产79.60亿元,合计约264亿元,具备一定现金缓冲;但速动比率仅0.77,流动比率1.03,速动资产不足以完全覆盖短期刚性债务,短期偿债压力上升。
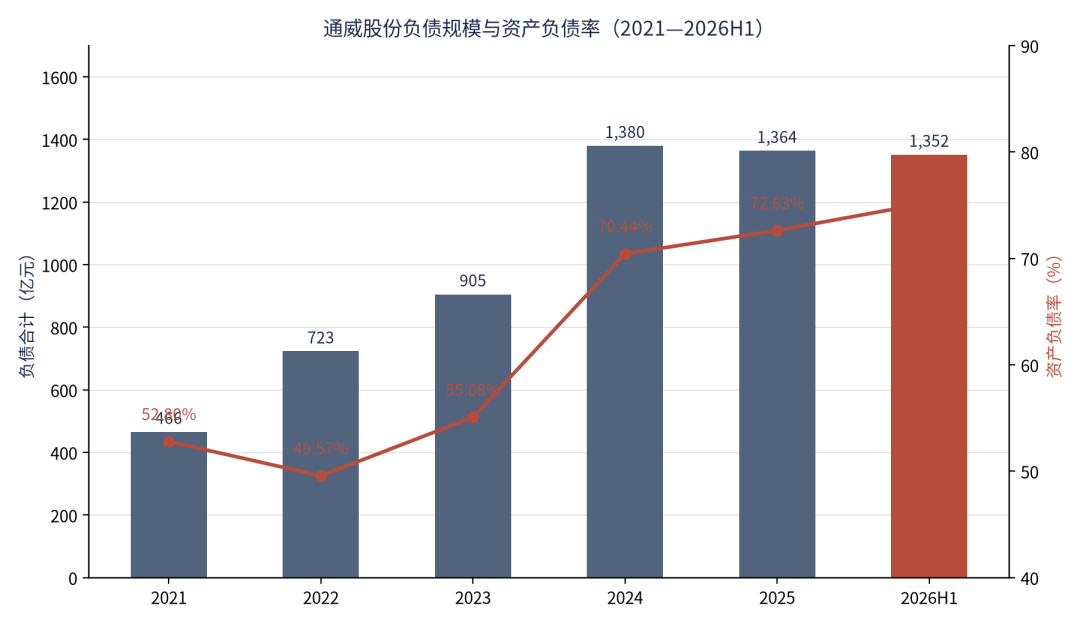
图2 通威股份负债合计与资产负债率变化(2021—2026H1)
数据来源:通威股份年度报告、半年度报告、评级报告及公开数据整理。
持续亏损导致净资产逐步缩水,利息费用逐年走高、不断侵蚀现金流。在亏损阶段,债务滚续与融资成本是最重要的风险点:若行业长期低迷,亏损会进一步削弱净资产、推高债务风险,并可能影响后续再融资能力。
三、评估通威股份经营情况,是否存在投资风险
从业务基本面看,通威的龙头地位并未丢失:高纯晶硅与N型电池片出货量全球领先,组件进入行业前五,同时拥有稳定的水产饲料业务与渔光一体电站资产,具备一定的抗周期资产组合。
但当前经营层面存在多重问题:其一,制造端毛利率已转负,硅料、电池片虽产能规模大,但在价格内卷环境下,大规模产能反而成为负担,产能利用率被动下调;其二,前期资本开支巨大,扩产形成高额有息负债,利息持续支出;其三,海外贸易壁垒增加,出口市场不确定性上升。
投资风险方面,短期存在较高的经营与财务风险。风险主要体现为:持续亏损导致净资产下滑、资产负债率高企带来的偿债压力;行业产能出清速度不及预期,产品价格长期低位;以及钙钛矿叠层等新技术路线迭代可能冲击现有晶硅产能价值。
中长期看,通威仍保留技术与成本优势,饲料业务贡献稳定现金流、渔光一体电站带来稳定发电收益,叠加较强的研发能力,一旦行业周期回暖,盈利修复弹性较大。综合评估:短期投资风险较高,长期具备周期反转潜力,更适合能承受长期波动的资金,不适合短期投机。
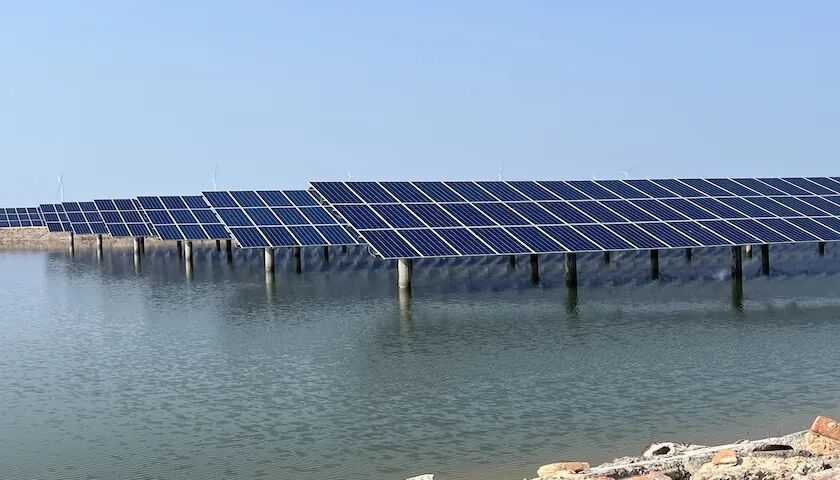
图3 通威“渔光一体”光伏电站(水上光伏实景)
数据来源:通威集团公开宣传资料及新闻图片。
四、通威股份破局的办法
第一,严控资本开支,优化债务结构。暂停非核心新建产能项目、停止盲目扩产;推进子公司股权融资、引入战略投资者,降低有息负债规模,拉长债务久期,减少短期偿债压力,压降财务费用。
第二,产品差异化,用新技术脱离纯价格内卷。加大HJT、TOPCon与钙钛矿叠层电池的产业化落地,推进无银、低铟等降本技术,把产品重心转向高功率、高双面率的高效电池与组件,打造溢价产品,避免与普通低效产品打价格战。
第三,优化产能布局,主动收缩低效产能。关闭成本高、能耗高的老旧产线,保留云南、内蒙等能源成本优势基地产能;根据市场供需动态调整开工率,减少库存积压与存货减值损失。
第四,加速全球化布局,规避贸易壁垒。在东南亚、中东、美洲建设本地化电池与组件工厂,直接在海外市场交付,减少关税与贸易保护风险;拓展海外储能与电站业务,从单纯卖产品转向“产品+电站运维+储能”的综合解决方案。
第五,盘活存量资产,增厚现金流。依托渔光一体电站的稳定现金流,推进部分电站资产证券化;做强饲料主业,保持农业板块稳定盈利,用农业现金流托住新能源板块低谷期的运营。
第六,推动行业理性协同,减少恶性杀价。联合行业龙头推动产能自律,引导落后产能加速出清,改善产业链供需格局,修复硅料与电池片的行业毛利率,为自身创造更健康的经营环境。
五、大胆预测通威股份未来3年经营情况(2026—2028)
2026年:行业处于底部磨底阶段,全年预计仍持续亏损,但亏损幅度有望相比2025年收窄。公司核心任务是控开支、降负债、去库存、优化债务结构,不会大规模新增产能;饲料业务与渔光一体电站保持稳定正向现金流,支撑企业正常运营,制造业务毛利率缓慢修复。
2027年:光伏行业落后产能大规模出清,供需格局改善,硅料、电池片价格企稳回升。通威有望实现盈亏平衡、小幅扭亏;高效N型电池与海外基地贡献增量,财务费用随债务优化有所下降,资产负债率小幅回落,经营重心转向新技术量产与海外市场拓展。
2028年:行业景气度明显回暖,公司盈利显著修复,归母净利润有望回到数十亿元级别。HJT与叠层电池逐步贡献量产收益,海外产能释放对冲国内市场波动,负债水平持续下降、现金流大幅改善,完成周期反转。
风险提示与结语
上述预测基于当前行业环境作出的有条件判断。若全球光伏装机不及预期、贸易保护加剧、新技术替代速度超预期,业绩修复节奏将相应延后。本文仅作行业研究分析,不构成任何投资建议。