合久必分,分久必合。
1999年,原中国船舶工业总公司一分为二,“南船”中国船舶工业集团与“北船”中国船舶重工集团隔长江而治。
2019年,南北船两大集团联合重组,中国船舶集团正式成立。但旗下中国船舶与中国重工两家上市公司仍各自运营。
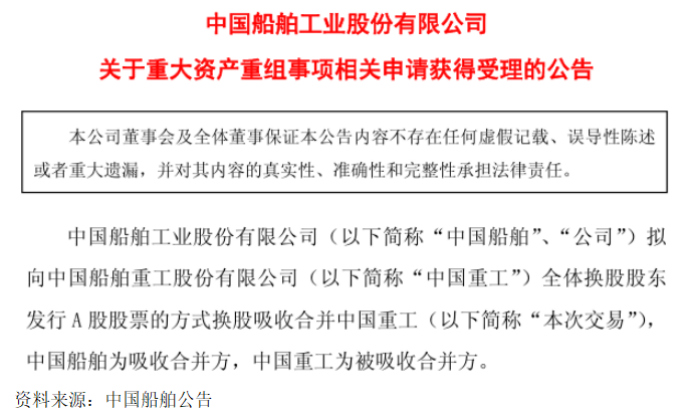
2025年9月,这场跨越26年的整合终于深入资本市场。
中国船舶通过换股吸收合并中国重工,后者正式退出A股舞台,两大造船上市平台合二为一,一艘“造船航母”就此成形。
这一次,中国船舶背后的产业版图,早已与当年跟在日韩身后追赶的中国造船业不可同日而语。
量冠全球
1865年,李鸿章在上海主持创办江南制造局,靠购进的西洋机器起家;三年后,中国自造的蒸汽船“惠吉”号在黄浦江畔问世。
那座工厂,正是今天中国船舶旗下江南造船的前身。
此后百余年,中国造船几经沉浮。
直到1995年,中国才以约5%的全球份额跻身世界第三,远远落后于日韩;散货船等常规船型是参与国际竞争的主力,LNG船、大型邮轮等高端市场则长期由日韩欧船厂主导。
转折随着改革开放后的技术引进、出口造船和产业链积累逐渐到来。2008年,中国造船三大指标全面超越日本;2010年,又超越韩国,首次登顶世界第一。
如今,这场跨越已清晰地写在全球造船业的订单簿上。
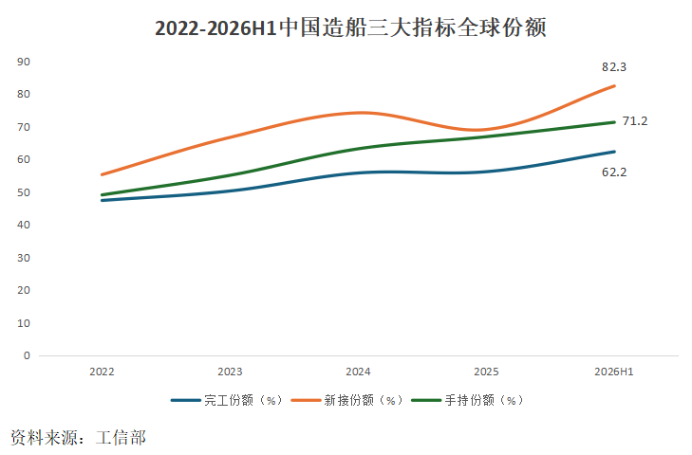
2025年,我国造船完工量、新接订单量、手持订单量分别占世界总量的56.1%、69.0%和66.8%,并且这是中国造船三大指标连续第16年位居全球第一。
进入2026年上半年,这三项指标在全球的占比进一步提升到了62.2%、82.3%和71.2%;且到8月的时候,中国船厂在单月内更是掌握了全球85.4%的新船订单。
落到公司这个层面来看,截至2026年6月末,中国船舶累计手持的民品及海工船舶订单已经达到了729艘、9389万载重吨,合同金额高达5262.66亿元。
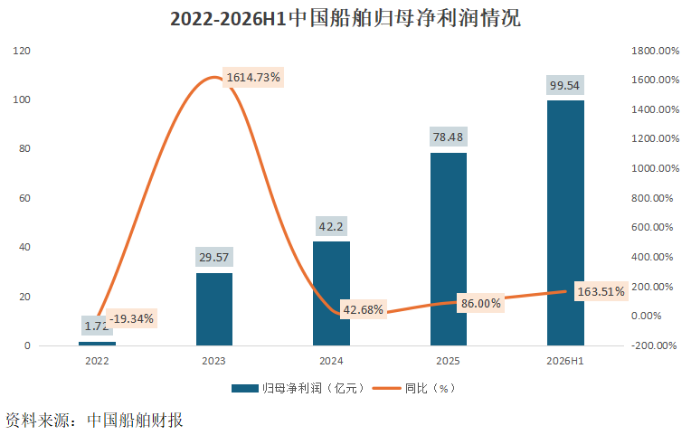
在2026年上半年,公司的归母净利润为99.54亿元,同比大幅增加了163.51%,仅半年的时间便超过了2025年全年的利润水平。
全球的船东为什么会不约而同地把订单交给中国船厂呢?
2008年金融危机之后,全球造船市场经历了长达十年的低迷时期,全球活跃船厂的数量从峰值时的上千家大幅减少到如今不足500家。
而中国在这一过程中逐步建立起了覆盖从设计到建造的最完整的造船产业链,船舶与海工用钢国产化率超过90%,再叠加劳动力成本优势和更确定的交付周期,中国船厂由此形成了系统性的竞争优势。
在船东看来,按时交船甚至比报价便宜更有吸引力。
此消彼长之下,日本新船订单的全球份额已经从1996年的47%回落至2025年的6.2%,韩国则退守至LNG、超大型气体船等少数高附加值领域。
质攀高峰
如果一家船厂接的全是技术门槛低、利润薄的苦活,即便交付再多,也可能沦为“伪规模”。
这一点,在其他行业并不鲜见。例如电子制造业的工业富联,2025年营收高达9028.87亿元,毛利率却仅有6.98%,即便拥有庞大的制造规模,利润空间仍受到业务结构和产业链分工的制约。
中国船舶要做的正是跳出这一陷阱,从高技术、高附加值船型中获取利润。
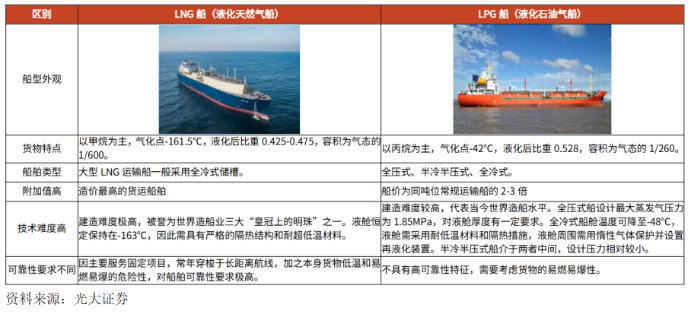
造船业有三颗公认的“皇冠上的明珠”:大型LNG运输船、航空母舰、大型邮轮,它们分别考验着一个国家在低温材料、特种总装、复杂系统集成上的极限能力。
大型LNG运输船:
LNG船因建造难度极高,被称为“海上超级冷冻车”,过去长期由韩国船厂垄断。
2022年,中国船舶旗下的江南造船从阿布扎比国家石油公司手中拿下了6艘17.5万立方米大型LNG运输船订单,首次打入这一高端市场。
四年后,这批船舶全部完成交付,最后一艘甚至比合同期提前了7个月。
尝到甜头的国际船东开始接连追加订单,仅2026年前8个月,江南造船便累计承接了16艘大型LNG运输船,创下自身的接单纪录,与HD韩国造船海洋、三星重工、韩华海洋三大韩国船企呈现出并驾齐驱之势。
大型邮轮:
大型邮轮拥有数千万个零部件,内装与系统集成极其复杂,长期以来,全球大型邮轮建造市场主要由意大利、德国、法国等欧洲船厂主导。
打破这一格局的是中国船舶旗下的外高桥造船。
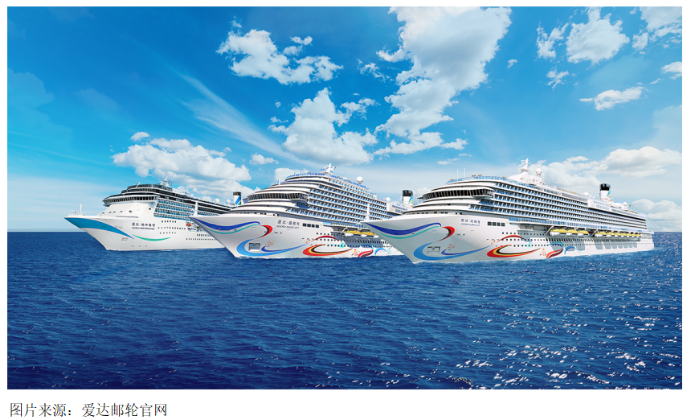
2024年其建造的首艘国产大型邮轮“爱达·魔都号”投入运营,中国实现了大型邮轮“零的突破”。
2026年5月27日,外高桥造船建造的第二艘国产大型邮轮“爱达·花城号”又完成了12天11夜的海上试航,计划今年11月6日交付,中国邮轮产业由此从“1”迈向“N”。
航空母舰:
从辽宁舰、山东舰到福建舰,国产航母“三剑客”都有中国船舶旗下大连造船、江南造船的身影,公司的深蓝底色愈发厚重。
而且这三颗明珠之外,中国船舶还有更多的“破冰”。
比如江南造船实现了液化气船全谱系覆盖,第四代93000立方米超大型液化气船(VLGC)、自研超大型乙烷乙烯运输船(VLEC)曾先后击败日韩产品。
早在2017年,中国船舶就拿下了法国达飞9艘23000TEU双燃料集装箱船,一举打破韩国在超大型集装箱船领域的垄断。LNG、甲醇、氨等绿色动力路线,如今多点开花。
从“造得了”到“造得精”,中国船舶的产品结构正在被重新定义。
行稳致远
造船业历来逃不开周期的起伏,2008年的金融危机至今仍让业内记忆犹新。如今的订单繁荣又能够延续多久?
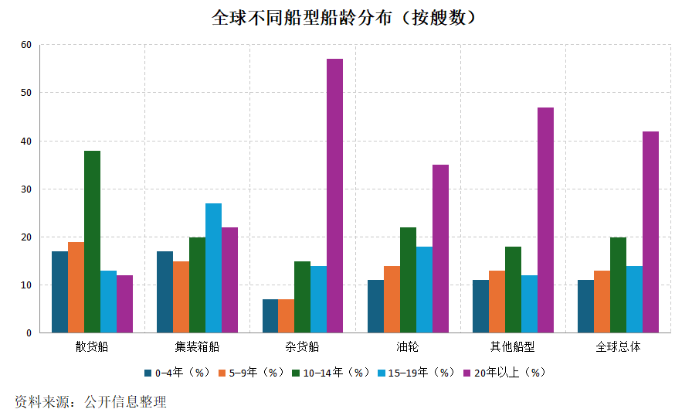
需求侧,全球船队正在集中进入高龄期,油轮、杂货船尤为突出。眼下这批待替换的老船,大多是2000年至2012年间上一轮造船高峰下水的,船龄普遍超过了15年。
保守测算,2025-2030年全球年均船舶交付需求约1.0-1.1亿载重吨,其中超过一半来自存量船舶的寿命更新。
绿色减碳也踩下了一脚油门,国际海事组织提出,2030年国际海运温室气体排放要比2008年至少降低20%,2050年前后实现净零。
欧盟碳市场2026年将实现100%履约覆盖。碳排放正在从“软性倡议”变成“硬性成本”,跑得慢的旧船,意味着更高的燃油成本和罚款。
于是,LNG、甲醇等替代燃料动力船成了船东的新宠,2025年全球手持船舶订单中,具备替代燃料动力能力的船舶占比已经达到了约47%。
供给侧,造船是“产能毁灭容易、重建极难”的行业,熟练工人培养以十年计,砸钱难以速成。
当前全球手持订单的保障年数已达到了约4.2年,接近2007年的周期高点,头部船厂的排期普遍到了2030年前后。
交付,便成了接下来几年的主线。
在这条主线之外,新订单的接续、产能的释放以及周期的起伏仍会交替出现。中国船舶接下来的航程也将在这条交付曲线与下一轮需求之间展开。
以上分析仅代表个人观点,不构成任何具体的投资建议,投资者需结合市场变化及自身风险承受能力独自决策。股市有风险,入市需谨慎。