来源 :股途闲札2026-10-15
说实话,把郑州煤电这只票拎出来聊,我心里是打鼓的。一只一年亏9个亿、资产负债率84%、未分配利润亏空12.85亿的公司,股价年初至今却涨了36%,近60日更是涨了56%——这哪里是炒煤,分明是炒"反内卷"三个字的情绪。老规矩,不荐股,就把它扒开给你看。
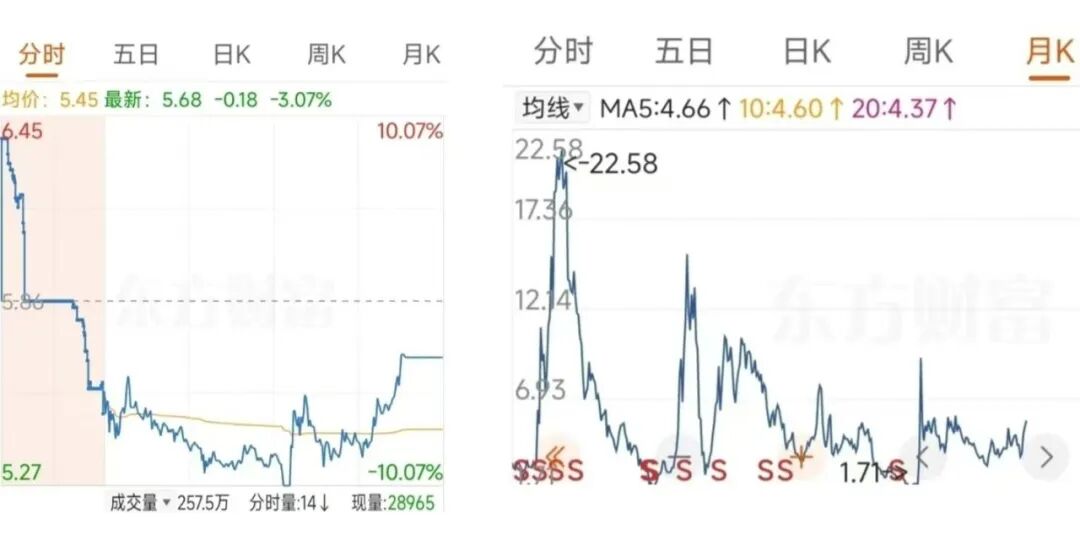
今天盘中跌停,由于大盘杀的太厉害,没敢建仓
一、它是家什么公司
河南地方国企,1998年上市,主业就是挖煤卖煤。煤种是贫煤、贫瘦煤、无烟煤,属于工业动力煤,能洗成高炉喷吹煤、炼焦配煤卖给钢厂。业务简单到一句话:九成收入靠煤炭,91%的煤卖在河南省内,是个纯纯的区域动力煤公司。旗下主力矿井就两个——告成煤矿(120万吨/年)、超化煤矿(已停产)。别小看"已停产"这三个字,它是2025年巨亏的导火索之一。
二、周期位置:煤价在哪儿
聊周期股,先得判断煤价站在哪个位置。2025年是动力煤"单边下行"的一年,各省均价同比跌了15.6%,郑州煤电煤炭毛利率从25.88%一路砸到12.85%。到了2026年三季度,"反内卷"政策+安监趋严,动力煤价冲到高位(黄骅港Q5500约988元/吨),煤炭板块集体躁动,郑州煤电跟着多次领涨。
但你要看清:公司自己年报都说了,2026年煤价"震荡运行、重心下移",主产区产能释放后四季度走势不确定。说白了,这一波是政策情绪推动的反弹,不是基本面反转。
三、财务:越扒越吓人
这是我最想让你看清楚的部分,几组数字摆在这:
· 2025年亏9.27亿,同比由盈转亏(上年还赚2.83亿),2026上半年又亏3.39亿;
· 资产负债率84.52%,流动比率0.42、速动比率0.40,短期偿债能力严重不足,营运资本负60亿;
· 未分配利润亏空12.85亿,公司自己明确提示"较长时间内无法分红";
·亏损三宗罪:煤价跌(利润减5.2亿)+超化煤矿停产计提减值3.15亿+参股复晟铝业投资收益倒亏。
一句话:这是家基本面在恶化的公司,不是藏着金子的困境反转。
四、估值:PB 11倍,凭什么
这是我最不理解的地方。郑州煤电PB高达11.5倍,而同行里中国神华2.4倍、陕西煤业2.7倍、兖矿能源2.5倍、平煤股份0.9倍。一家亏损、负债高企、毛利率只有同行三分之一(12.93% vs 神华35%、陕煤33%)的煤炭股,凭什么估值是神华的近5倍?
答案只有两个字:炒作。小市值(69亿)+地方国企+反内卷题材,成了游资打板的好标的。今天换手率21%,说明筹码在剧烈换手,情绪票的特征拉满。这种估值,跟基本面早就脱钩了。
五、真正的风险,我一个个数给你
1.安全风险:告成、超化都是"煤与瓦斯突出矿井",这类矿出事故的概率高,一旦出事就是停产的雷;
2.债务风险:84.5%负债率、流动比率0.42,短期借款28亿,偿债压力摆在那;
3.资源枯竭:超化已停,告成保有储量1.23亿吨但可采仅3497万吨,家底不厚;
4.情绪退潮:反内卷行情一旦熄火,高位接盘的筹码就是最大的雷。
六、我的判断
老股民看这种票,就一句话:这波是情绪的钱,不是公司的钱。煤价反弹能托一把,但托不起11倍的PB。真要参与,得清楚自己在做超短线的情绪博弈,不是价值投资——而且得时刻盯着煤价和板块情绪,跑得快比看得准更重要。对我自己来说,这种"亏损+高负债+高估值"的组合,我是真不敢长拿。
风险提示:本文仅为个人研究分享,基于公开信息整理,不构成任何投资建议。股市有风险,投资需谨慎。