来源 :梦想未成真2026-10-15
一、引子:
作为国内工程机械龙头,三一重工自今年2月份创出24元的年内新高之后,一路下跌了近30%,目前仍然没有看到止跌的迹象。为什么会出现这种情况呢?
二、中报分析:
1.中报数据:
2026年上半年,三一重工实现营业总收入535.06亿元,同比增长19.49%;归属于上市公司股东的净利润56.90亿元,同比增长9.13%。
单看二季度,三一重工实现营业总收入293.59亿元,同比增长24.39%;归属于上市公司股东的净利润为32.09亿元,同比增长16.93%。
2.分产品来看:
挖掘机收入213亿元,同比增长21.8%;混凝土机收入90亿元,同比增长21.2%;起重机收入84.5亿元,同比增长8.2%;桩工机械收入21.8亿元,同比增长63%;路面机械收入22.8亿元,同比增长5.5%。
3.分区域来看:
2026年上半年,三一重工海外收入320.4亿元,同比增长21.8%,海外收入占比达到61.3%。
分区域看,亚澳区域收入134.4亿元,同比增长17.4%;欧洲区域收入69.3亿元,同比增长12.7%;美洲区域收入63.1亿元,同比增长24.7%;非洲区域收入53.6亿元,同比增长47.7%。
三、估值分析:
1.当前估值:
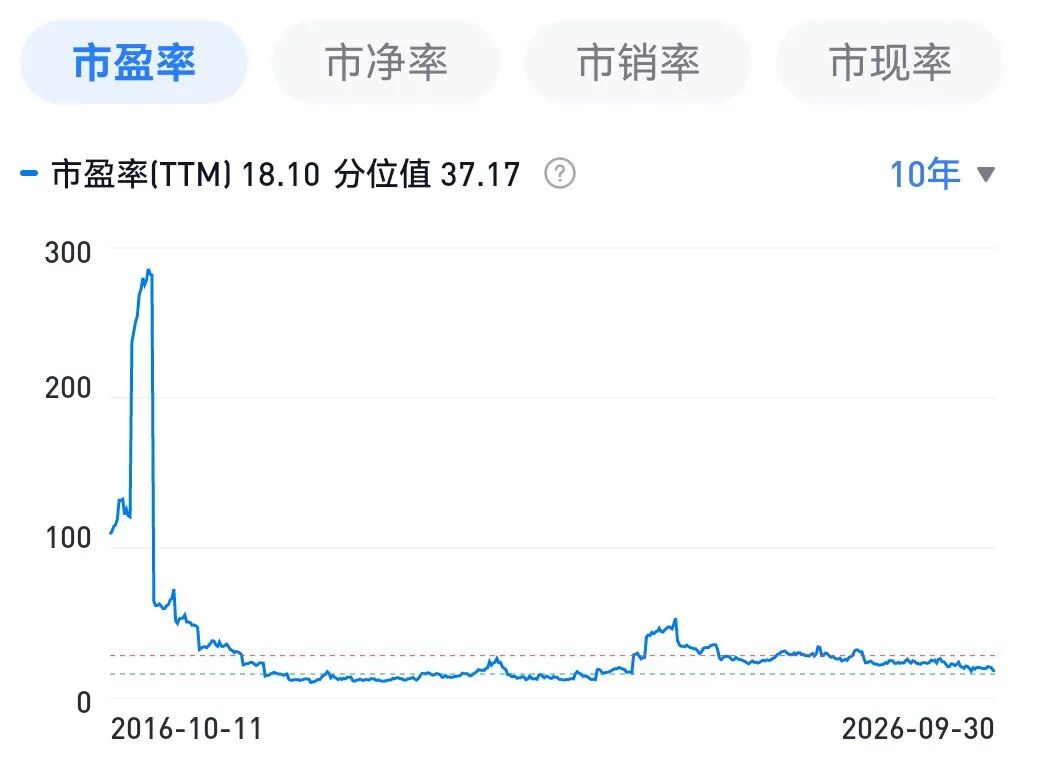
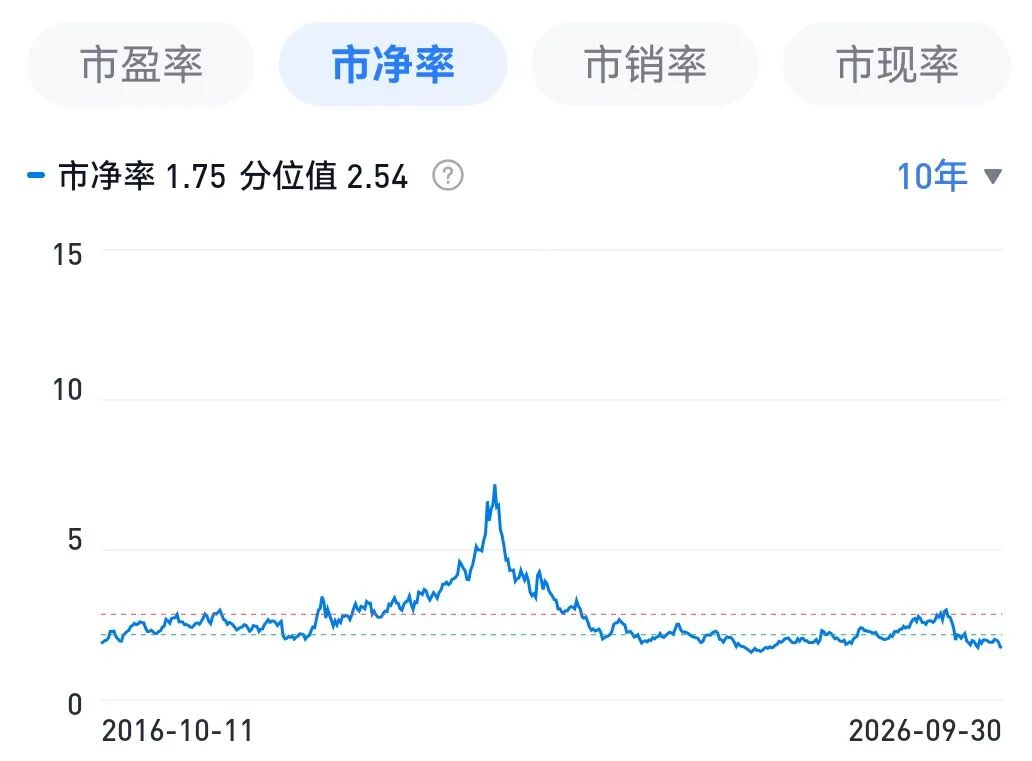
三一重工滚动市盈率为18倍,处于十年估值区间37%的水平;市净率为1.7倍,处于十年估值区间2.5%的水平。具体数据如下图所示
2.心得分享:
从产业表现来看,三一重工所属的工程机械行业周期性波动还是比较明显的,因此使用市净率评价更为合适。公司当前的市净率估值已经达到了历史最低水平,属于极度低估的区间。
四、下跌分析:
1.人民币升值:
三一重工的净利润增速明显低于营收增速,其中最重要的原因就是人民币升值导致的汇兑损失。
去年同期,公司汇兑收益为6.7亿元,而今年中报则变成了汇兑损失21亿元!两者加总,前后差了27.7亿元,人民币升值的影响还是非常大的!
2.美国双反调查:
9月8日,美国商务部对中国、印度、墨西哥的线性液压缸及其部件发起双反调查。虽然液压油缸并非整机,而且美国市场占三一重工总收入仅约4%,但市场恐慌情绪仍然对公司的股价形成明显压制。
3.国内宏观数据冲击:
2026年9月15日,国内公布的宏观数据对三一重工股价形成直接冲击:1-8月全国固定资产投资同比下降7.2%,房地产开发投资同比下降19.9%,房屋新开工面积同比下降24.8%。
之后,工程机械板块随即连续三日下挫,三一重工也不例外,三个交易日累计下跌近10%,较2月年内高点回撤了27%。
五、总结:
作为国内工程机械行业的龙头,同时部分产品如混凝土机械设备等,在国际市场也具备很强的竞争力,三一重工的行业地位还是非常稳固的。
虽然公司当前面临着各种各样的困难,无论是人民币升值、海外地缘政治风险,还是国内宏观经济的影响等等,但是如果你了解三一重工的发展历程,你就会知道:包括三一在内的任何一家优秀的企业,都会经历数不清的困难和问题,也正是这些困难和问题,磨炼了这些优秀的企业!让他们历经风雨,穿越了一个又一个发展周期,成长为世界级的行业龙头!
正如很多投资大师所说,优秀企业落难的时候,就是投资获得巨大收益的时刻。当然这句话成立的前提是:这家优秀企业能够穿越周期,继续成长,否则就是投资陷阱了!