来源 :产业链紫光2026-10-16
2026年上半年,华能国际境内标煤采购单价同比下降,但同期归母净利润仍下降28.89%。对一家拥有大规模煤电资产的发电企业来说,燃料采购价格走低通常能减轻成本压力;这次利润变化说明,收入端同时发生了更值得解释的变化。
公司披露的原因指向境内上网电量和电价下行,新加坡业务盈利回落也带来压力。煤炭采购、发电效率、售电规模和售电价格作用于不同环节,单看煤价,无法解释上半年的经营结果。
一句话判断:华能国际上半年煤炭采购价格下降,但境内电量、电价走低叠加新加坡业务盈利回落,归母净利润仍同比下滑。
电量与电价同时影响售电收入
华能国际2026年上半年归母净利润为65.86亿元,同比下降28.89%。公司将利润下降主要归因于境内上网电量、电价下行。发电企业向电网出售电力,售出的电量减少会压低收入规模;每单位电力的结算价格下降,则会降低同样电量对应的收入。这两项变化同时出现,收入端承受的压力就不能只靠燃料采购价格来理解。
境外业务也没有在这一时期提供同向支撑。公司提到,新加坡业务盈利回落是上半年经营业绩承压的另一项原因。境内电力和新加坡业务分属不同经营环节,利润下滑并非单一煤电成本指标所能解释。已有信息能够确认压力来源,却没有分别披露电量、电价及新加坡业务对利润变化的具体贡献,因此无法把同比降幅精确拆到每个因素。
这里还要区分装机规模与已售电量。装机容量描述的是电厂可以提供的发电能力,而当期上网电量反映实际售出的电力。拥有更大的发电平台,并不意味着半年里每台机组售出的电量都会增加。华能国际的利润变化,首先落在已发生的售电量和售电价格,而不是装机规模本身。
顺着前面的内容继续看,华能国际后续的变化不能只看公司自身,还要看它所在方向有没有新的驱动和市场反馈。我每天会在开盘前重新筛一遍市场,留下2—3条更值得观察的方向。明天优先看什么,可以滑到文末,从【阅读原文】继续看。
煤价下行减轻的是成本侧压力
2026年上半年,华能国际采购煤炭8474万吨,境内标煤单价为每吨891.02元,同比下降2.84%。采购量说明公司燃料采购规模,标煤单价则给出采购价格变化;二者的含义不同,也不能直接用采购量乘以单价推算当期发电燃料成本。真正与上半年利润形成对照的,是煤价走低与售电端走弱同时存在。
同期境内火电供电煤耗为每千瓦时287.79克。供电煤耗衡量发出并供应一度电所消耗的标准煤,数值越低,单位电量需要的燃料越少。它反映机组运行效率的一个侧面,与采购价格共同影响煤电的成本,但已披露的单期煤耗没有同比对照,不能据此断言上半年效率改善了多少。
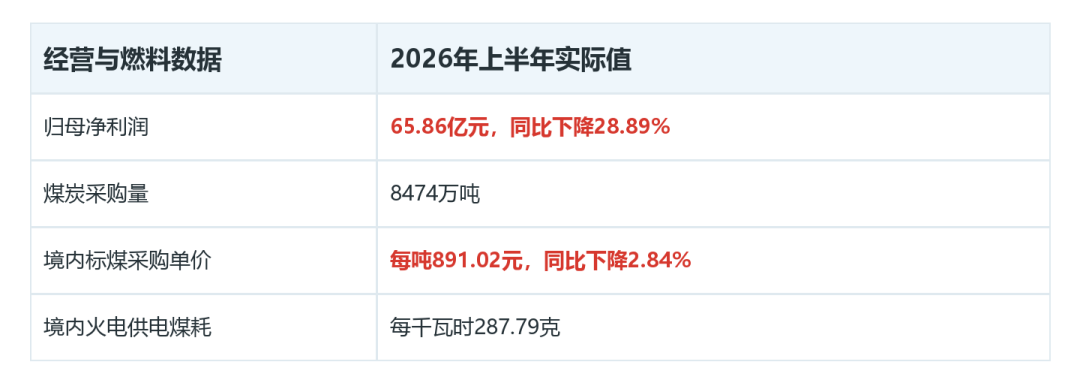
煤价下降有助于缓和燃料成本压力,却不会改变已经发生的上网电量和电价下行。材料没有给出几项因素各自的利润影响额,因此无法计算成本改善抵消了多少收入压力。上半年利润仍下滑,说明燃料采购价格下降并未覆盖售电端及境外业务的压力。这是理解煤价和利润走势不同步的核心。
发电资产的收益来源正在拓宽
截至2026年6月底,华能国际可控装机达到1.59亿千瓦,含燃气发电在内的低碳清洁能源装机占比为42.16%。这个比例描述的是低碳清洁能源装机结构,不能直接当成清洁能源发电量或利润占比。煤电仍是公司经营的重要部分,风电等清洁能源资产则让发电业务不只依靠传统煤电机组。
存量煤电资产还可以取得容量收益。与按实际售出电量获得的收入相比,容量收益对应煤电机组提供可用发电能力的价值。公司同时扩大风电投资,意味着资产组合与收入来源已经不同于只有煤电售电的一种模式。不过,装机占比、容量收益和投资方向都不能直接改写2026年上半年已经披露的利润降幅;它们更能说明公司现有业务构成,而非替代当期电量、电价的经营事实。
现金流与分红各有明确时期
2026年上半年,公司经营活动现金流净额为252.43亿元,同比下降17.91%。净额包含经营活动的现金流入和流出,不能仅凭这一数字认定销售回款改善。它与利润指标共同显示:公司维持了较大规模的经营现金净流入,但现金流净额和归母净利润均同比下降,两项指标没有呈现同向改善。
公司已实施2025年度现金分红,合计派发62.79亿元,派息比例为53.96%。这是一笔已经完成的股东回报,与上半年的经营数据分属不同时期。章程规定,在当年盈利、累计未分配利润为正,且现金流满足正常经营和可持续发展需要的条件下,现金分红比例不低于50%。分红比例有明确前提,不能把已实施分红直接延伸为以后年度的派息金额。
华能国际上半年的经营差异,集中体现为售电量、售电价格和境外业务盈利承压,而煤炭采购价格下降只作用于成本一侧。理解这家公司,需要同时看发出的电卖了多少、以什么价格卖出,以及发电所需的燃料成本;其中任何单一指标,都不足以代替已经披露的利润结果。