一家“苦哈哈”制造业龙头。
9月28日,湖南裕能(301358.SZ)的一纸减持公告,吸引了风云君的注意:
公告显示,今年6月至9月,宁德时代累计减持湖南裕能1746万股,占总股本的2.06%,合计套现约10.7亿元。更有趣的是,减持后宁德时代的持股比例精准定格在4.99999%,恰好滑出重要股东的监管门槛。
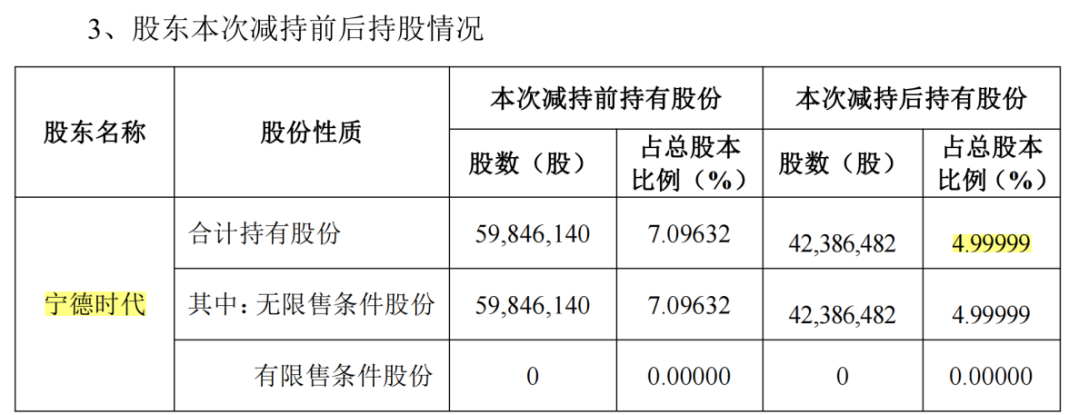
(来源:湖南裕能公告20260928)
不仅宁王在撤,第二大股东上海津晟、第五大股东湖南裕富都在轮番减仓。
一边是公司上半年净利润狂飙853%,一边是大股东们排队离场。这出“业绩向上、股东向外”的反差戏码,到底藏着什么猫腻?
龙头,命里也缺钱
湖南裕能的主营业务很纯粹,98%的营收来自磷酸盐正极材料。
自2020年起,公司出货量连续六年霸榜全球第一,2025年全球市占率高达28.2%。2026年上半年,公司营收348.77亿元,同比大增142.92%;净利润29.1亿元,同比暴增853.51%,数据堪称炸裂。
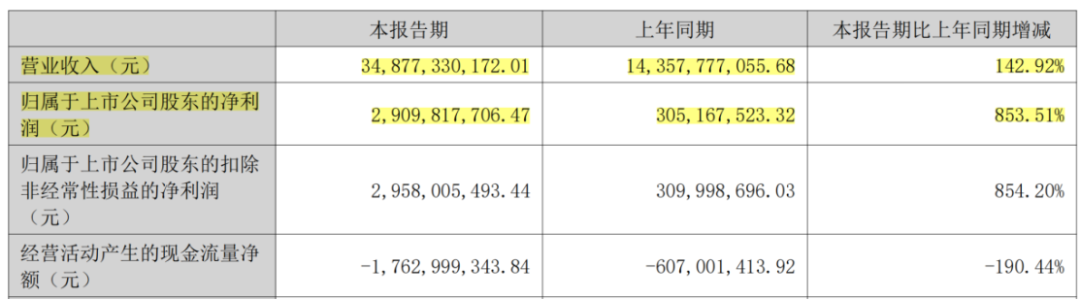
(来源:湖南裕能2026年半年报)
然而,翻开现金流量表,却是另一番光景。
今年上半年,公司经营活动现金流净额为-17.6亿元。近五年半里,除了2023年短暂回正,其余时间全在“失血”。
钱去哪了?
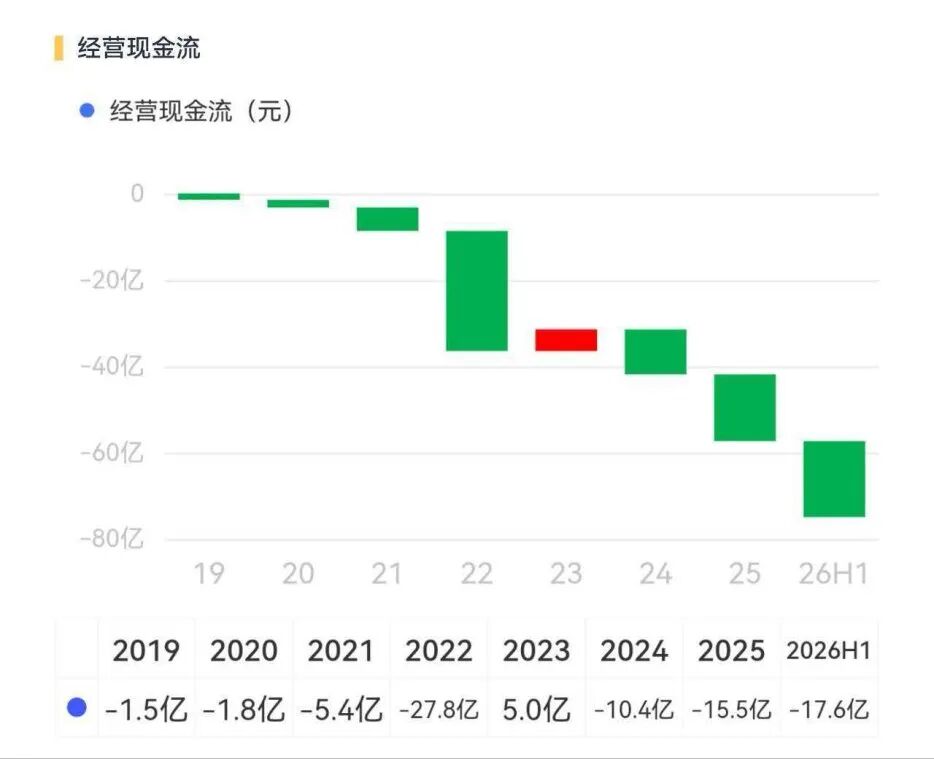
(来源:湖南裕能2026年半年报)
答案在产业链的话语权里。作为下游巨头,宁德时代和比亚迪拿走了公司过半营收,面对强势客户,湖南裕能只能接受长账期和票据结算。
截至2026年6月末,公司应收账款和存货合计高达200亿元,较上年末激增70亿元。巨额利润沦为账面数字,真金白银则沉淀在上下游的账期里。
更为矛盾的是,兜里缺钱,湖南裕能却在疯狂撒钱。
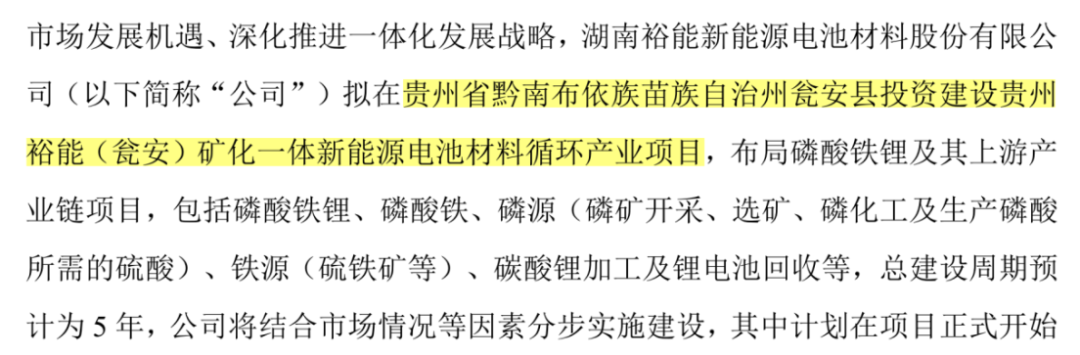
今年7月,公司宣布在贵州瓮安投资240亿元建设矿化一体化项目,涵盖80万吨磷酸铁锂和100万吨磷酸铁产能。随后,又将西班牙项目的投资额追加至16.5亿元。
(来源:湖南裕能公告20260718)
之所以顶着现金流压力硬上,是因为产能真的不够用了。今年上半年,公司产能利用率高达95.92%,去年更是突破110%,高端产品供不应求。
为了填补产能缺口、缓解资金饥渴,湖南裕能今年8月正式递表港交所,企图打造“A+H”双资本平台来输血。
这就形成了一个魔幻的闭环:业绩高增推高应收账款,导致现金流失血;为了保住市占率必须扩产,扩产又加剧了资金渴求;于是寄望于港股上市融资。
而恰恰在这个急需市场信心支撑估值的关键节点,最懂公司的几大重要股东却选择了落袋为安。
 卷王之王,护城河与修罗场
再说回湖南裕能本身,主营磷酸铁锂,核心成本是碳酸锂和磷酸铁,占比超八成。
多年来,公司死磕成本控制,不仅实现磷酸铁100%自供,还拿下黄家坡等磷矿采矿权,并自建7万吨碳酸锂加工产能,硬生生砸出一条“资源-前驱体-正极材料-回收”的全产业链闭环。
叠加云贵川地区的低电价优势,公司单吨生产成本稳居行业第一梯队,构筑起成本护城河。
技术端,行业正经历“低端过剩、高端紧缺”的洗牌。湖南裕能凭借压实密度达2.6g/cm3的第四代及以上高压实产品,成功抢占高端市场红利。上半年,其高端产品销量占比已超62%,储能领域占比达53%。
公司不仅全面覆盖国内前十的动力及储能电池厂,还在固态电池富锂锰基、钠电材料等前沿领域提前卡位。
放眼整个行业,磷酸铁锂出货量已占正极材料的80%以上。随着新能源车渗透率逼近50%以及储能市场的爆发,2026年行业需求依然保持着30%以上的增速。
但与此同时,行业修罗场也已开启。富临精工、龙蟠科技等同行在疯狂扩产,兴发集团、云天化等磷化工巨头也带着上游资源跨界打劫。面对群狼环伺,湖南裕能只能选择用规模和技术筑起高墙。
湖南裕能是一家典型的“苦哈哈”制造业龙头,它干着最累的活,抠着最细的成本,拿下了全球第一的市占率,却要在巨头的夹缝中承受现金流的煎熬。
240亿的扩产计划和赴港上市的筹谋,是公司对抗周期宿命的奋力一搏。大股东们的减持,或许只是财务投资的功成身退,但也给市场敲响了警钟:在锂电这个没有终局的修罗场里,哪怕做到了天下第一,也必须时刻保持如履薄冰的敬畏。