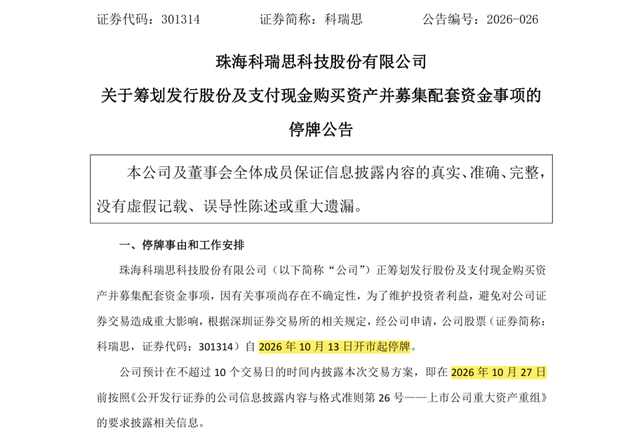
10月12日晚,磁性元器件行业细分领域龙头科瑞思公司宣布拟购买深圳宏钢光电封装技术股份有限公司100%股权并募集配套资金,股票自10月13日开市起停牌,承诺10月27日前披露方案。但就在几个月前,这家在小型磁环绕线自动化领域市占率超70%的磁性元器件行业细分冠军,交出了一份营收增长15.78%、扣非净利润却亏损31.19万元的2026半年报。
订单还在涨,利润却没了——科瑞思公司为什么要在这个时候停牌,买一张光通讯封装的“入场券”?
图/科瑞思
科瑞思订单在涨,为什么利润却在跌?
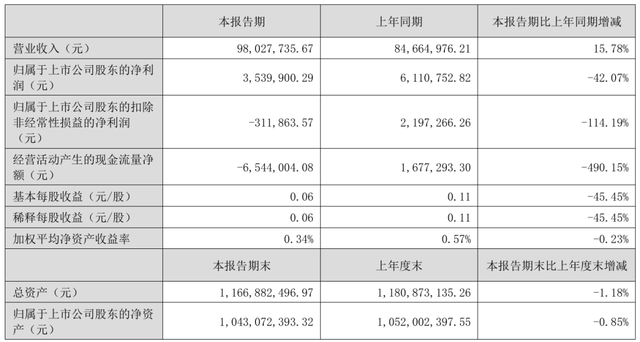
2026年上半年,科瑞思公司营收同比增长15.78%,归母净利润却下降42.07%,扣非净利润转亏31.19万元,经营活动现金流净额同比下降490.15%。
核心的小型磁环线圈绕线服务收入同比增长23.32%,毛利率却从16.10%降至10.06%,减少六个百分点。
图/科瑞思2026半年报
这不是“没有订单”,而是订单增长已经无法转化为盈利增长。
科瑞思公司是典型的“卖水人”:不是直接卖成品,而是给磁性元器件行业厂商提供绕线设备和代工服务,是国内最大的网络变压器磁环绕线服务商。磁性元器件行业下游景气时,设备更新和代工需求稳定;磁性元器件行业下游不景气、代工价格被压,几乎没有缓冲余地。
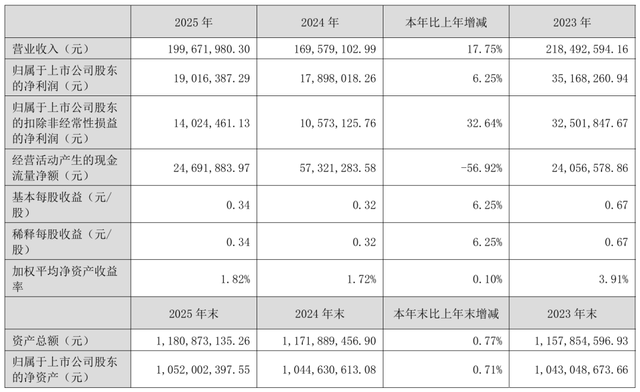
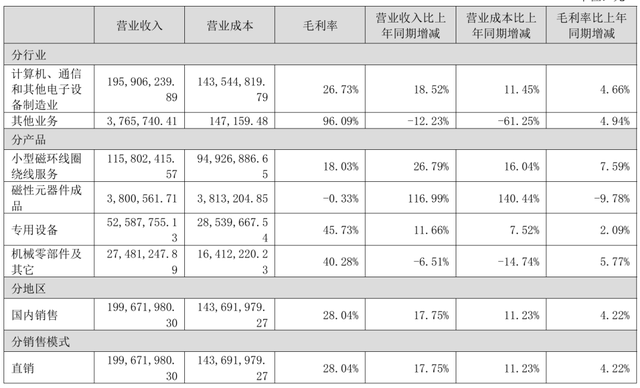
其实,去年年报就已给出过预警:科瑞思公司2025全年营收1.99亿元,同比增长17.75%;扣非净利润1402.45万元,虽然同比增长32.64%,但经营活动现金流净额仅2469.19万元,同比骤降近六成。
图/科瑞思2025年报
利润表上还在盈利,现金流已经亮起红灯——这是主业盈利质量恶化的先行信号。
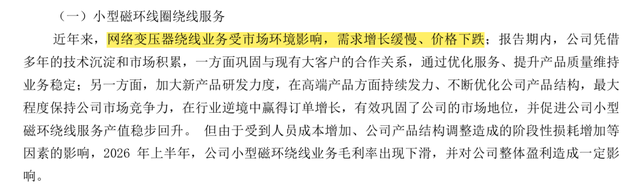
更关键的是,2026年半年报明确提示:网络变压器绕线业务“需求增长缓慢、价格下跌”,叠加非法厂商技术侵权抄袭、分离式变压器替代,科瑞思公司“仍面临经营业绩继续下滑的风险”。
图/科瑞思2026半年报
也就是说:毛利率下滑不是周期性波动,而是结构性的——价格战是科瑞思公司为维持市场份额“主动调低服务价格”的结果。
绕线代工是磁性元器件行业产业链中利润最薄的环节之一,主业利润薄到连“卖水人”都快撑不住了,科瑞思公司必须找到新的突破口。
科瑞思跨界并购,为何偏偏看上了宏钢封装?
科瑞思这次要买的宏钢封装,并不是一家磁性元器件企业。
宏钢封装成立于2002年,产品是光通讯管壳、激光器管壳、预置金锡热沉、混合集成电路管壳,客户主要是光模块、激光器和半导体封装企业。
公司年产金属封装外壳1500万套以上,拥有CNC及配套加工设备400余台/套,自建镀镍、镀金、局部电镀生产线6条。其子公司石家庄海科电子,是国产高功率激光器芯片热沉的领先者。
换句话说,宏钢封装卖的不是绕线服务,而是精密金属封装外壳,处在光通讯、激光器和半导体封装供应链中。
科瑞思为什么看上它?核心原因还是科瑞思公司主业天花板已经显现。
一方面,科瑞思公司的核心业务是绕线自动化和绕线代工,利润薄、价格战激烈,下游网络变压器需求增长缓慢、价格下跌,科瑞思公司毛利率持续承压。
另一方面,科瑞思公司并非没有尝试过沿产业链向下游走。2025年公司拓展磁性元器件成品业务,收入激增116.99%,毛利率却是-0.33%——这意味着每卖出一件成品,公司都在亏钱。
磁性元器件行业成品环节的竞争烈度,从这一组数据中可见一斑。向磁性元器件行业下游延伸的空间既然已经被价格战堵死,向磁性元器件行业上游或跨赛道寻找更高附加值的环节,就成为为数不多的选项。
图/科瑞思2025年报
宏钢封装所处的光通讯封装赛道,正好提供了这种可能性。
在AI算力驱动光通讯升级的背景下,光通讯封装赛道确有增长弹性,全球光通信管壳市场规模预计以约5%的年复合增长率扩张。相比绕线代工,精密金属封装的技术壁垒、客户认证壁垒和单件价值量更高,利润结构也更有机会改善。
所以,这笔交易的实质不是“产业延伸”,而是“换赛道”。
科瑞思买的是一张进入光通讯封装供应链的入场券,想要的是新的收入曲线、更高的附加值、工艺技术和客户认证资格,而不是立刻兑现的利润。
但也要看到,科瑞思的绕线设备卖给网络变压器厂商,宏钢封装的管壳产品卖给光模块厂商。两者同属通讯产业链,但在客户采购决策链、产品认证体系和生产工艺逻辑上几乎没有重叠。
科瑞思能否把这张“入场券”兑换成订单和利润,关键还要看后续整合。
磁性元器件企业跨界并购的现状
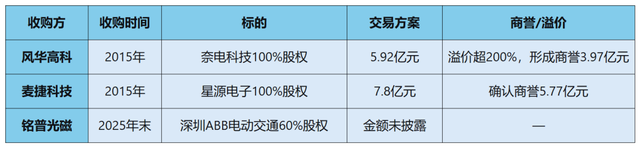
科瑞思不是第一家尝试跨界并购的磁元件上市公司。
制图/《磁性元件与电源》
跨界并购短期可能带来收入规模,但真正的考验在并购之后——
商誉是否过高、业绩承诺是否可持续、客户协同能否落地、整合成本是否可控。如果收购方主业现金流不强,过渡期压力会被进一步放大。
回到科瑞思公司本身,本次收购具有两面性。
正面——主业盈利承压、扣非转亏,若宏钢封装稳定贡献利润,可改善收入结构并切入光通讯封装;
反面——估值过高或整合不及预期,商誉减值等将加剧财务压力。
这张“入场券”最终能兑换成多少订单和利润,还需要看科瑞思公司10月27日披露的方案。估值对价、业绩承诺和客户协同细节,将会成为检验这笔交易成色的“第一把标尺”。