——同比还在暴涨19倍,环比却先崩了,真正的底牌在长鑫手里
10月15日盘后,存储模组龙头江波龙(301308)甩出三季报预告,数字极度撕裂:前三季度归母净利润140亿到149亿元,同比最高暴涨近20倍(+1864.55%~+1990.84%)。可市场的脸色比业绩更难看——当天股价收跌6.14%,报244元。
因为所有人都在盯着另一行数字:三季度单季,江波龙预计盈利34.23亿~43.23亿元,而二季度是67.15亿元。算下来,Q3单季净利润环比中值下滑约42%,最多下滑49%,近乎腰斩。同比还在天上,环比已经见顶。又一个存储模组,倒在了环比增速上。
更值得警惕的是,这不是孤例。两个月前,另一家模组大厂德明利已经在二季度率先环比下滑;而作为原厂龙头的长鑫,被市场视为这一轮存储周期最后的“底牌”。存储板块三季度以来的巨幅回调,到底是黄金坑,还是周期见顶的第一声警报?
一、同比19倍,环比却腰斩:江波龙Q3发生了什么
先把这组撕裂的数据拆开看。江波龙前三季度同比近20倍的增长,是真的;但赚钱的“加速度”,在三季度掉头向下,也是真的。
按单季拆解:Q1单季归母约34.35亿元、Q2高达67.15亿元,Q3预告区间只有34.23亿~43.23亿元,取中值约38.73亿元。相比Q2,Q3单季环比下滑约35%~49%,中值约-42%。
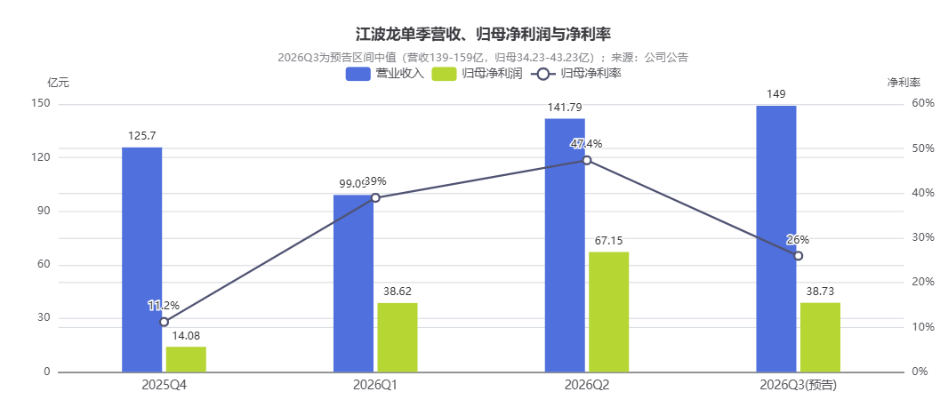
更能说明问题的是净利率。公司单季净利率从Q1的约39%、Q2的约47%,一路回落到Q3的约26%;毛利率也从去年的约19%,飙升到今年上半年的约59%后,开始重新承压。量还在涨、价还在涨,但每卖一块存储芯片能赚的“差价率”,已经开始收窄。
市场从来不慢。9月23日江波龙还站在354.44元的高点,到10月15日收244元,一个月左右回撤约31%,市值蒸发约500亿元,千亿市值灰飞烟灭。而它当前的市盈率(TTM)只有约9倍——便宜得离谱,股价却在跌。这背后的原因,后面专门讲。
二、它不是第一个:德明利Q2已经先踩了刹车
江波龙不是第一个在环比上栽跟头的模组厂。两个月前,另一家存储模组大厂德明利,二季度净利润就已经环比下滑约5.74%~29.65%,随后在7月迎来五个跌停。
一个在Q2,一个在Q3,时间只相隔一个季度,模组厂接连踩刹车。这不是某一家公司经营失误,而是整个商业模式共同的软肋。
它们的生意模式其实一句话就能说清:买晶圆、做模组、赚库存价差——本质上是晶圆的“二道贩子”。上游晶圆原厂才是真正的定价方,模组厂既不掌握核心产能,也不掌握定价权。当库存价差这碗饭还在,它们能赚得盆满钵满;一旦这碗饭见底,利润也最先塌下来。
三、模组厂的暴利,本质是“库存价差”
要理解模组厂为什么利润环比先下滑,得先搞清楚它们的暴利从哪来。模组厂的利润其实是两道钱:一道是加工费,稳定但很薄;另一道是库存价差,这才是暴利的真正来源。
逻辑很简单:去年底、今年初低价囤进来的晶圆,赶上今年存储价格暴涨,高价卖出去。这一囤一卖之间的价差,直接把公司的毛利率从约19%抬到了约59%。
但便宜货总有卖完的一天。一方面,低价库存是有限的,按容量(bit)口径的库存水平已经在下降;另一方面,新晶圆的采购成本一个季度还要涨20%~30%,而终端售价的涨幅正在收窄。低价库存红利吃完,暴利自然回吐——这就是模组厂利润环比先见顶的根本原因。
库存数据也能印证这种“囤货”的沉重:江波龙的存货从2025年末的116.78亿元,增至一季度末的179.61亿元,再到上半年末的257.77亿元,占总资产比例一度超过60%,存货周转天数从约99天拉长到约152天。涨价周期里,这是利润;一旦价格转头,这250多亿的库存,就可能从资产变成包袱。
四、长鑫会跟着倒下吗?原厂的逻辑完全不同
那么问题来了:模组厂倒下了,作为存储原厂的长鑫,Q3会不会也环比下滑?
答案是:短期大概率不会,但增速会明显回落。因为原厂和模组厂的利润模型完全不同。
原厂是“造晶圆”的,成本端主要是固定折旧(产线一旦建好,折旧是刚性的),售价端则是季度合约价。所以原厂的利润公式可以简化为:售价减去刚性成本。只要合约价还在涨,原厂的利润弹性就还在放大,而且没有“低价库存吃完”的问题。
看价格:三季度DRAM合约价仍在上涨约13%~18%,渠道实际涨幅更高;即便到四季度,集邦(TrendForce)仍预计DRAM合约价上涨10%~15%、NAND上涨15%~20%。价格顶还没到,原厂的利润顶就还没到。
所以,按涨价节奏和合约结构推演(注意:这是测算,不是官方数据),长鑫三季度归母净利润大概率仍能环比增长约10%~25%,对应约580亿~662亿元,大概率继续创新高。但关键变化在增速:它的单季增速已经从二季度的同比翻倍,断崖式回落到约两成。作为参照,长鑫2026年上半年营收1503.10亿元、归母净利润776.05亿元,其中Q2单季归母528.43亿元、净利率约53.1%。
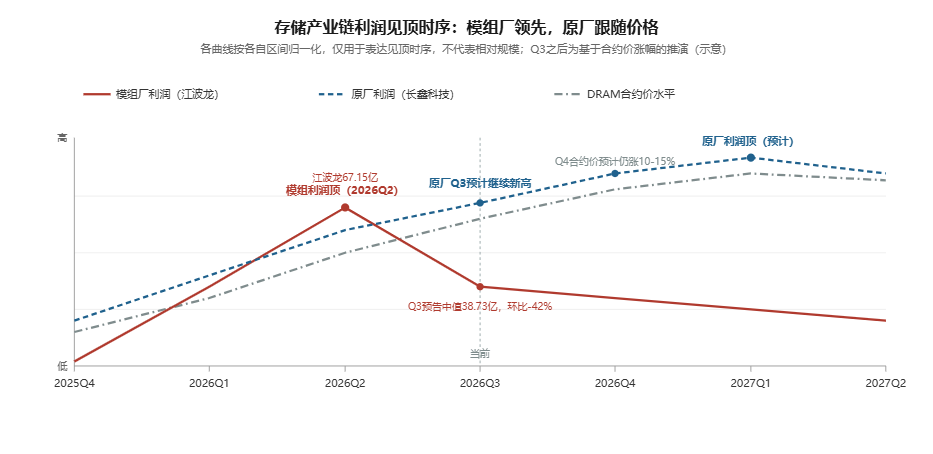
一句话总结:模组厂的利润顶领先价格顶,原厂的利润顶跟随价格顶。原厂的利润高点会比模组厂晚来,但不会缺席——它晚来的唯一原因,就是价格顶还没到。
五、9倍PE的陷阱:股价为什么提前暴跌
这就能解释,为什么江波龙市盈率只有9倍、看着便宜得离谱,股价却在三季度暴跌。
这是周期股最经典的陷阱,记住一条铁律:利润最高的时候,市盈率往往最低,这叫“低市盈率陷阱”。当周期股的PE跌到个位数,往往不是低估,而是市场在提示你——这已经是利润的最高点,往后是下坡。
你盯着9倍的市盈率冲进去,以为捡了便宜;市场定价的,却是2027年那一轮可能回落的利润。股价永远比业绩先掉头,等三季报把“环比下滑”四个字摆到台面上,最敏感的资金早就在三季度的高点附近撤退了。这也解释了为什么这一轮回调,是整个存储板块、而不只是江波龙一家在跌。
六、明后年:不是全面崩盘,而是K型分化
那存储周期是不是马上就要结束?更准确的说法是:它正在分化,走出一个“K型”。
K型向上的一端,是AI服务器和企业级需求。AI内存的长约已经签到2027年,价格还在涨;集邦预计四季度企业级SSD合约价涨幅高达23%~28%,是全品类里唯一还在加速涨价的品种。美光最新一季指引营收约500亿美元、环比增长约20%,毛利率约86%,也在印证AI端的旺盛。
K型向下的一端,是手机、电脑等消费类存储。9月NAND wafer现货价已经横盘,消费端库存出现积压,四季度移动DRAM的合约价涨幅预计只有0%~5%,随时可能掉头。
所以这不是全面崩盘,而是一场利润的大搬家:利润正从模组厂回流到原厂,从消费端流向AI端。能绑定AI、绑定企业级长约、拥有自研产能和定价权的环节会继续吃肉;而靠消费类库存价差、没有定价权的模组环节,会率先感受到寒意。
七、真正的拐点,藏在2027年
把时间拉长看,这一轮“AI驱动的技术周期”并没有消灭周期,只是把周期的时间点往后推了。
模组厂的暴利时代,二季度已经见顶;原厂的高光,大概率还能撑几个季度;但留给整个板块的时间窗口,可能就到2027年。
逻辑链条很清晰:2027年前后,各大厂新产能集中释放,供给一旦追上甚至超过需求,价格就会转头;而云厂商2027年一季度的长约价格,目前仍高于2026年四季度,说明需求的“确定性”也只锁定到那时候。
当价格真正转头,原厂250亿量级、模组厂上百亿的库存,就会在一夜之间从“利润来源”变成“亏损来源”。这也是为什么长鑫在密集推进G5平台量产、年底推出新一代DDR5 RDIMM,原厂都在抢在拐点前锁定技术与客户。
写在最后:该跑,还是该扛?
回到最初的问题:江波龙Q3环比腰斩,是周期结束的信号吗?更准确的判断是——它是“模组环节利润见顶”的确认信号,而不是整个存储行业的终点。行业正从“消费类价格周期”切换到“AI驱动的技术周期”,利润在重新分配,真正的总量拐点要等2027年新产能落地。
对持仓者来说,与其纠结当前9倍PE是贵是便宜,不如想清楚三个问题:你手里的标的,是模组还是原厂?绑定的是AI企业级还是手机电脑消费?它的库存,在价格转头时是利润还是包袱?
你手里的存储股,现在是该跑还是该扛?长鑫这张“底牌”,你认为还能撑多久?评论区聊聊。
如何加入我们更好的交流?
风险提示:本文仅基于公开信息整理与行业逻辑分析,长鑫三季度相关数据为基于价格与合约口径的推演,并非官方数据,不构成任何投资建议。存储行业周期性强、价格波动大,文中观点可能因后续涨价节奏、库存去化、产能投放不及预期等因素发生变化。股市有风险,入市需谨慎,据此操作风险自担。