来源 :产业链紫光2026-10-15
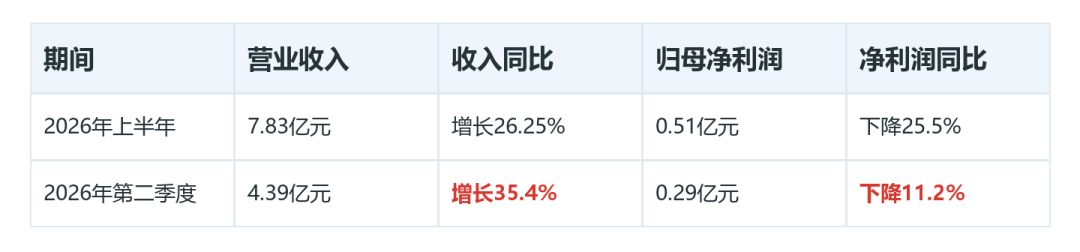
同星科技2026年第二季度实现营收4.39亿元,同比增长35.4%;归母净利润0.29亿元,同比下降11.2%。收入与利润朝着相反方向变动,这种差异也出现在上半年总体数据中。
把时间拉到整个上半年,营收增长与利润下降的组合仍然存在。制冷零部件的模组产品交付增加,同时原材料价格和产品结构影响毛利率;热管理新品也在推进,但各类产品的供货阶段并不相同。
一句话判断:上半年模组交付带动收入增长,模组占比上升与原料涨价压低毛利率;Q2利润下降的单季原因尚未单独拆分。
模组交付带动制冷业务增长
上半年公司营业收入7.83亿元,同比增长26.25%,增长主要来自销售量增加。其中,制冷零部件及其他业务收入6.77亿元,同比增长40.17%,是收入扩张的主要来源。热泵干衣机、冷凝机组等模组产品放量交付,比笼统的“零部件卖得更多”更能说明增长落在哪里。
模组产品以组合形式进入客户的设备生产环节,公司披露的增长来自这些产品的实际交付。与此同时,汽车空调系统零部件上半年收入0.63亿元,同比下降42.35%。制冷业务增长与汽车业务回落并存,因而不能把总体营收增速理解为所有产品同步扩张。
海外生产也已进入实际经营阶段。泰国基地一期投产,上半年海外收入同比增长40%至0.6亿元。这里的变化是基地投产与海外收入增长已经发生;海外收入在总营收中仍只是一部分,当前的收入增量主要还要回到制冷模组的交付上理解。
顺着前面的内容继续看,同星科技后续的变化不能只看公司自身,还要看它所在方向有没有新的驱动和市场反馈。我每天会在开盘前重新筛一遍市场,留下2—3条更值得观察的方向。明天优先看什么,可以滑到文末,从【阅读原文】继续看。
上半年增收,毛利率却被两项因素压低
上半年归母净利润为0.51亿元,同比下降25.5%;第二季度归母净利润为0.29亿元,同比下降11.2%。两个期间均是收入同比增长而归母净利润同比下降。上半年收入端由模组交付拉动,毛利率却同时承受产品结构和原材料价格的压力。
压力首先体现在上半年毛利率:17.44%,同比下降2.43个百分点,主要受模组类产品占比提升和原材料价格上涨影响。模组交付增加解释了制冷业务的收入增长,但产品组合变化也改变了整体毛利率;原材料价格上涨则增加成本,两者共同作用,使上半年收入扩大与毛利率下降同时出现。第二季度毛利率及这两项因素对单季归母净利润的贡献没有单独拆分,不能用上半年数据直接归因Q2利润降幅。
费用端没有给出另一种简单解释。上半年销售费用率和研发费用率均同比下降,财务费用率却同比上升,财务费用增长主要受汇兑损益增加影响。费用率有升有降,毛利率下降仍是理解上半年增收与利润下滑的一条线索;仅凭销售费用率或研发费用率改善,不能推断公司整体盈利已经同步改善。
热管理新品处在不同交付阶段
原有制冷业务扩大交付时,公司在液冷领域已经有部分产品进入批量供货。液冷换热器负责热量交换,液冷管路承担冷却液流通;上半年这两类产品通过客户认证并稳定批量供货,AIDC核心零部件获得批量订单。换热器和管路的客户认证、批量供货已发生,这是比单纯送样更靠前的业务进展。
但液冷换热模组仍处于客户送样、联合整机测试阶段。它将多个液冷部件组合用于整机温控,需要与客户设备共同测试,因此其进展不能与已经批量供货的换热器、管路合并表述。现有数据没有拆出液冷产品的收入和利润贡献,能确认的是具体产品的认证、订单和测试状态,不能据此解释上半年利润的变化幅度。
机器人业务同样要区分产品。精密结构件已经批量稳定供货;散热模组完成样机试制、台架性能测试和整机搭载验证,现阶段完成小批量交付。前者是结构件的持续供应,后者是温控模组从测试走向小批量交付,两种交付范围对应着不同的业务成熟度。公司还拟发行不超过6.5亿元可转债,募资用途包括算力中心温控产品、具身智能温控系统及精密部件项目;这是建设计划,不能当作已经形成的产能或收入。
同星科技上半年最清晰的经营关系,是制冷模组交付带来销售增长,毛利率却因产品结构和原料价格承压。液冷和机器人业务已经出现批量供货、批量订单或小批量交付等不同进展,但并没有可与上半年利润直接对应的分项业绩数据。把已发生的交付与尚在测试的模组分开,才能看清增收背后的业务构成。