一家上市公司,没偷税、没虚开,按自己的理解规规矩矩报了十年税,最后却被要求补缴2.07 个亿——行政复议、一审、二审,全输。
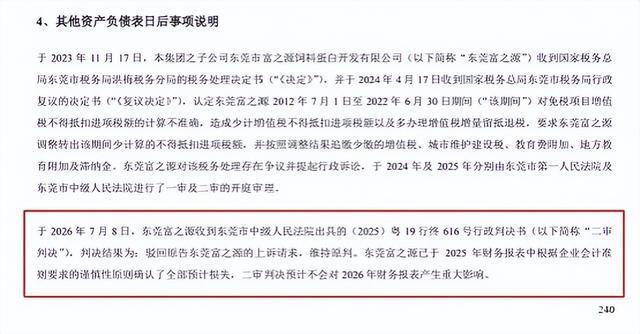
这不是编的。金龙鱼集团全资子公司东莞富之源,刚刚走完这场长达十余年的增值税争议。2026 年 7 月 8 日二审判决书送达:维持税务机关的处理决定。
最让老板们后背发凉的,是这句:没有认定偷税,没有罚款,但十年前少算的税,照样一分不少地追了回来。
01、先看懂:这起案子是怎么来的
东莞富之源做油料压榨,产品分两类:菜籽油、大豆油;豆粕是应税产品,适用 9%增值税;菜粕是免税产品,凭国税函〔2010〕75 号免征增值税。
麻烦在于"共用进项"。买原材料、水电、设备的进项税,没法直接分清哪些对应应税、哪些对应免税混用于应税项目和免税项目,且无法准确划分,只能按销售额比例摊——摊给免税产品的部分要做进项转出,不能抵扣。
公式长这样:不得抵扣的进项税额=当期无法划分的全部进项税额×(当期简易计税项目销售额+免征增值税项目销售额)÷当期全部销售额。
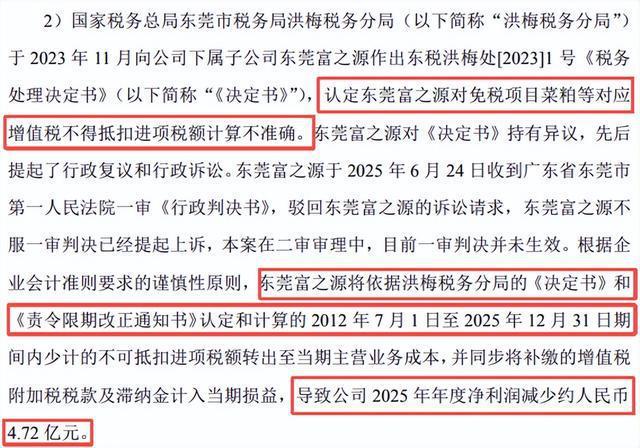
2023 年 11 月 17 日,税务机关出具《税务处理决定书》(东税洪梅处〔2023〕1 号):认定 2012 年 7 月至 2022 年 6 月期间,免税项目的不得抵扣进项算得不准确,少转了3.93 亿元,要求追缴增值税、附加税费及滞纳金合计 1.21 亿元。
争议就此展开,一打就是三年多。
02、时间线:一场打了十年的拉锯
2024 年 1 月 15 日
申请行政复议,要求撤销处理决定
2024 年 4 月 17 日
复议维持原决定
2024 年 4 月 28 日
向法院提起行政诉讼
2025 年 6 月 24 日
一审败诉〔( 2024 )粤 1971 行初 1185 号〕
2025 年 7 月 8 日
提起上诉
2025 年 7 月 31 日
收到《责令限期改正通知书》,补缴 2022 年 7 月至 2025 年 6 月增值税、附加税费及滞纳金 0.86 亿元
2026 年 7 月 8 日
二审维持原判〔( 2025 )粤 19 行终 616 号〕
算总账:十年累计补缴 2.07 亿元,再叠加进项转出调增成本等因素,2025 年年度净利润减少约 4.72 亿元。
03、焦点一:免税销售额,到底要不要"价税分离"?
企业主张:增值税是价外税,公式里的"销售额"都该是不含税口径。菜粕虽然免税、没有销项税,但应该模拟换算成不含税收入,两边口径统一再算比例。
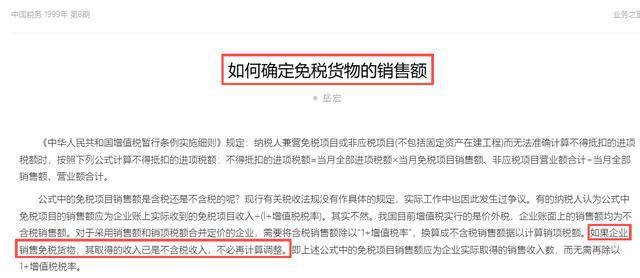
税局和法院不这么看:依据国税函〔1997〕529 号,计算不得抵扣进项税时,免税货物的销售收入不做不含税换算——免税项目不存在可分离的税款,免税销售额本身就是不含税金额。
举个数字例子。
假设免税销售额 109 万元、应税销售额 100 万元:
按企业口径:109 ÷ 1.09 ÷(109 ÷ 1.09+100)=50%
按税务口径:109 ÷(109+100)=52.15%
只差 2.15 个百分点,听着不多?乘上这家企业巨大的业务体量和长达十年的连续申报,累计就是数亿元的进项税差距。两级法院都采信了税务口径。
记住这句:免税销售额直接按账面数进公式,别再做"价税分离"的换算。
04、焦点二(核心):没偷税,10 年前的税凭什么还能追?
这是全场最值得细看的问题。
按《税收征管法》及其实施细则,因计算错误等失误少缴税款的,追征期一般是 3 年,累计少缴 10 万元以上的可以到 5 年。增值税按月申报,按照企业的算法,2018 年之前的早就超过追征期了,凭什么还追?
企业的抗辩逻辑:每一期进项转出算错都是独立的,应当从各月申报期限届满之日起分别起算追征期,2018 年之前的应该免追。
税局和二审法院的裁判逻辑是另一套:
这家企业长期"进大于销"、账面持续留抵。每月少转出进项,只是把账面留抵余额虚增了,各纳税期并没有形成当期应缴增值税,国库也没发生实际税款损失——所以谈不上"当期应缴未缴税款"。
真正让错误"落地"的,是后来的增量留抵退税:把账面虚增的留抵变成了真金白银退回口袋,这时才第一次形成真实的税款损失。
因此"少缴税款之日"=留抵退税实际发生之时,追征期从退税时点起算,十年内连续形成的错误全部被覆盖,自然没有超过 5 年。
一句话总结:本案不是突破了 5 年追征上限,而是把"追征期起算点"锚定在了留抵退税实际发生时点。
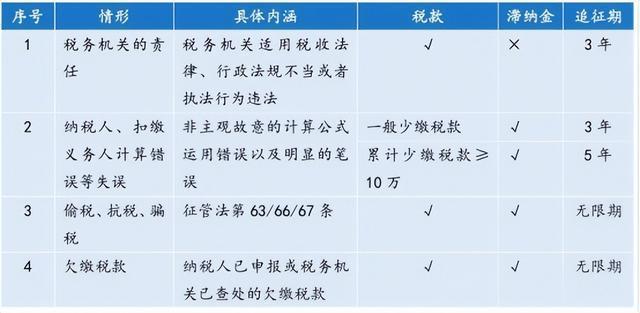
累计少交税款≥ 10 万改为:累计少交、未扣或少收税款数额
05、这个结论,能直接套到你家公司吗?
先冷静,这里有一条必须划清楚的边界:
本案能追十年,高度依赖一个特殊事实——企业长期整体留抵,即使把十年逐月少转出的进项全部加回去,所有月份依然进项大于销项,全程不产生当期应纳增值税,差异全部沉淀为期末留抵余额,直到 2022 年留抵退税才第一次转化为国库资金损失。
如果你的企业进项转出算错了、当期就形成销项大于进项、产生应纳增值税,那仍然要按各纳税期分别独立起算追征期。
本案的裁判观点有极强的案件事实依附性,不能当"尚方宝剑"直接套用。
06 案鉴:这三条,比吃瓜更重要
第一,留抵退税不是"白拿钱",而是历史计税口径的"风险暴露节点"。申请退税前,务必把进项分摊、进项转出的计算逻辑复核一遍——申请之日,可能就是追征期窗口重置之时。
第二,别指望"报了好多年、税局没管"能当挡箭牌。申报是纳税人自主行为,税局接收申报不等于实质审查、不等于认可你的口径;政策白纸黑字规定的情况下依然报错,不构成偷税,也逃不掉"重大过失",行政信赖利益保护很难成立。
第三,兼营免税、简易计税项目,长期固定一个分摊口径、常年留抵的企业,是重点观察对象。你不主动复核,风控模型会帮你复核。
十年,2.07 亿,一个公式的口径之争。
对企业来说,这堂课的学费有点贵,但信息量是真的足:每一个计算口径,都可能在未来被重新翻开。
特别说明:本文基于上市公司公告及行政诉讼公开信息整理,仅作财税实务研讨,不构成法律意见;个案裁判观点请勿直接套用至其他企业。