来源 :石头的投资历险2026-10-11
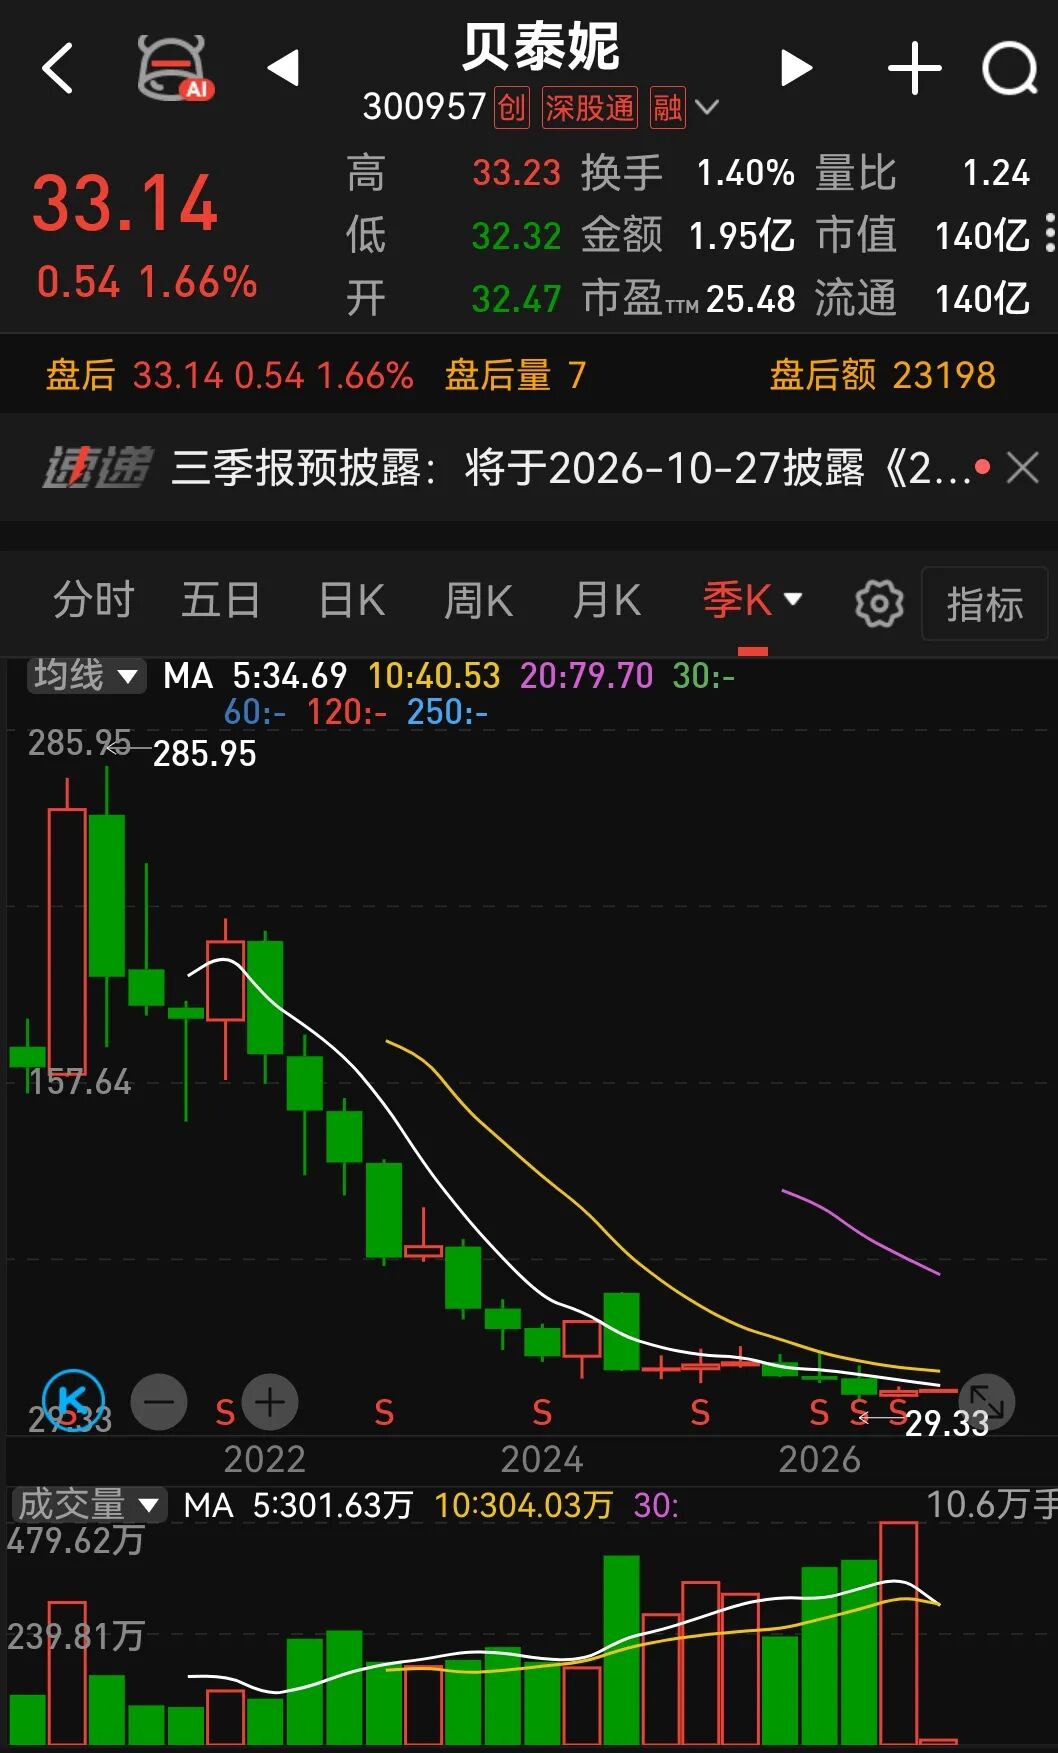
大跌9成,谁是大空头?
2021年,贝泰妮头顶着“功效护肤第一股”光环上市,股价最高触及286元,市值突破1200亿。而它上市前的估值,不过几十亿而已。
巨大的落差,才是暴跌的根源。
拆开看看:
一,一级市场:承担风险,理应获利
2014年,红杉聚业以5000万元入股贝泰妮,折合成本约0.55元/股。彼时的贝泰妮,只是云南一家初创护肤品企业,薇诺娜刚刚起步,盈亏平衡都没做到。
2012年,臻丽咨询以51.30万元受让出资额,成本约1.08元/出资额。创始团队郭振宇旗下主体,早期增资价格甚至低至1元/注册资本。
这些资本在企业最早期、最需要钱的时候入场,承担的是血本无归的风险。没有它们,好企业活不到上市。十年后企业长成参天大树,它们获得数十倍回报——这是风险投资的正常逻辑,天经地义。
二,二级市场:把泡沫吹到了天上
真正的问题,出在上市之后。
贝泰妮上市价47.33。开盘即大涨,直接把市值推到了1200亿,市盈率超过百倍,股价最高286。
(是什么人,如此凶猛?)
二级市场的疯狂,透支了未来十年的高增长,埋下祸根。
当业绩增速放缓,百倍泡沫破裂。286到29的暴跌,残酷而惨烈。恶炒才是最大的空头。
跌掉的不是一级市场赚走的钱,而是二级市场自己吹起来的泡沫。
A股上市恶炒,本质上是对二级市场投资者的提前透支。
如果股价维持在100元以上,红杉、臻丽减持,二级市场需要拿出上百亿资金来接盘。这些钱本可流向其他优质企业,却被用来消化历史泡沫。上市恶炒,就是给未来埋下的巨大空头筹码。
三,“他们现在走了反而好”
当前在32-35元区间,红杉、臻丽等早期资本正在加速出清。虽然短期构成主要卖压,但本质上是在低位提前消化历史获利盘。
当这些低成本、高获利的筹码完成了换手,转移到社保、高盛、科威特等长线资金手中后,“低成本空头”就消失了。筹码完成优化、重组,股价的“物理底”才会到来。
他们带走的是泡沫,留下的是理性。