2026 年上半年,迈瑞医疗营收 177.47 亿元,同比增长 6%。归母净利润 47.97 亿元。
第二季度单季,营收 93.95 亿元,同比增长 10.45%。经营现金流 34.96 亿元,同比增长 44%。
但在一年前,这家公司交出了上市七年来的第一份双降年报:营收 332.82 亿元,同比下滑 9.38%;归母净利润 81.36 亿元,同比下滑 30.28%。
利润跌幅是收入跌幅的三倍多。
同一家公司,一边是 190 多个国家、全球前 100 医院里的 87 家、九类产品中国市占率第一;一边是连续三年国内深度调整。
迈瑞医疗的问题,恰好是国产医疗器械出海的样本:牌已经打出去了,但赢的方式变了。
市场对迈瑞的耐心,一方面来自于过去的成绩,同时它已经隐约露出了一种更大的可能性:未来支撑它估值的,也许不只是国内医院采购恢复,而是产品结构的高端化和客户结构逐渐向全球转移。
国内为什么失速
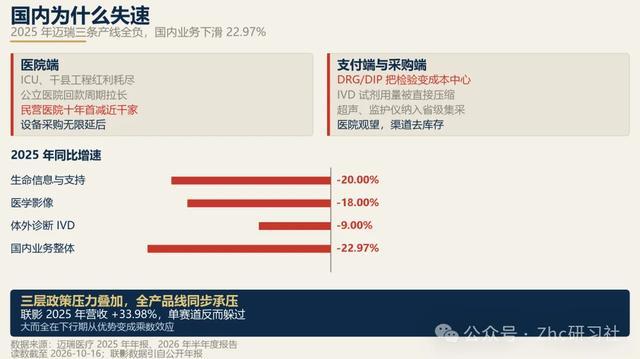
2025 年国内业务收入 156.32 亿元,同比下降 22.97%。
这不是迈瑞一家的事。2025 年国内医疗器械行业同时承受三层压力。
第一层在医院端。疫情后 ICU、千县工程的基建红利已经耗尽。公立医院回款周期拉长,负债率走高,设备采购无限延后。2025 年民营医院十年来首次净减少近千家。
第二层在支付端。 DRG/DIP 付费改革把检验从利润中心变成了成本中心。过去患者多做检查医院多赚钱,现在一个病种医保包干就那么多钱,多做检查医院要多花钱。迈瑞 IVD 的试剂用量直接被压了下来。
第三层在采购端。超声、监护仪纳入省级集采后,医院开始观望等待低价,经销商利润被压缩、备货意愿下滑。渠道去库存进一步放大了营收跌幅。
三层叠加,迈瑞三条产线全部负增长:生命信息与支持下降 20%,医学影像下降 18%,连过去几年增长最快的 IVD 也下滑了 9%。
这里有个反常识的对比。同样是 2025 年,联影医疗营收增长 33.98%,开立医疗增长 14.65%。单赛道的公司反而躲过了这一轮。
原因在于迈瑞的"大而全"。它覆盖监护、超声、IVD 全科室设备,医院预算收缩时,每一条产品线同步承压。优势在下行期变成了乘数效应。
政策调整带来的结果,是按季度打在报表上的,业务转型和调整的回报却要穿越更长时间才能沉淀成利润。
海外已经过半了
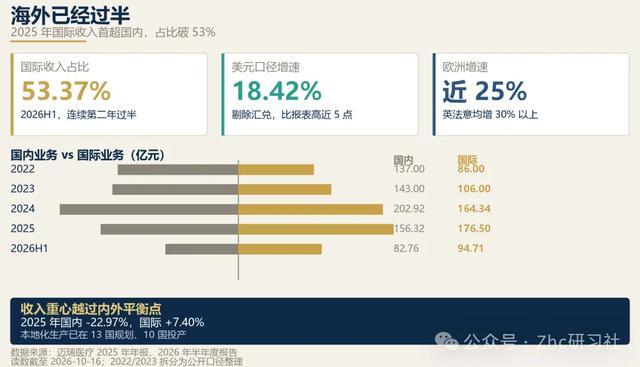
真正撑住迈瑞的是海外。
2025 年国际业务收入 176.50 亿元,同比增长 7.40%,占总收入比重首次突破 53%。迈瑞的收入重心在这一年越过了内外平衡点。
2026 年上半年,国际业务收入 94.71 亿元,同比增长 13.67%,占比 53.37%。
欧洲市场在过去两年高增长的基数上,上半年营收增长近 25%,英国、法国、意大利均实现同比增长超 30%。拉美增长近 20%,亚太增长 17%。
有一个数字更能说明含金量。剔除汇兑损益影响后,美元口径下国际业务营收同比增幅达到 18.42%,比报表口径的 13.67%高出近 5 个百分点。差额就是汇率吃掉的。
客户端的突破也在发生。上半年迈瑞突破近 40 家国际重点战略客户,超过 60 家已有战略客户实现横向突破。
截至 2026 年 6 月 30 日,公司已在全球 13 个国家规划本地化生产项目,其中 10 个国家实现投产。
这不是卖货,是建体系。公司希望把单点产品,打包成面向医院场景的整体解决方案。
新兴业务是第二引擎
三大传统产线承压的同一时期,新兴业务在加速跑。
2026 年上半年,新兴业务实现营收 31.10 亿元,同比增长 19.59%,占公司总营收的 17.53%。
2025 年这块业务收入 53.78 亿元,同比增长 38.85%,毛利率 63.74%,比公司整体毛利率还高出一截。年报里它首次与三大传统产线并列,形成四大产线格局。
这块业务由三部分组成,每一块指向的战场都不同。
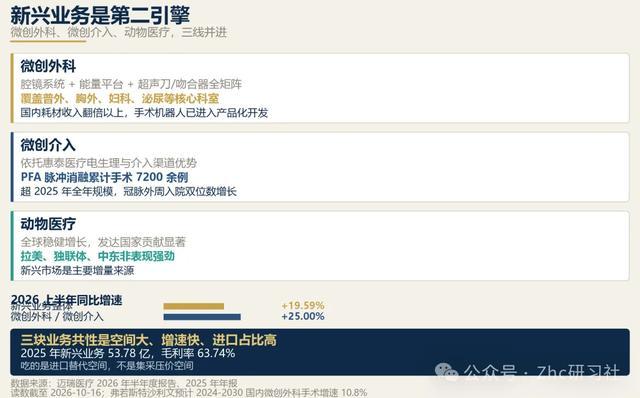
第一块是微创外科。迈瑞围绕腔镜手术应用,已经构建起腔镜系统、能量平台,以及超声刀、吻合器等高值耗材和一次性普通耗材的完整产品矩阵,覆盖普外科、胸外、妇科、泌尿科等临床核心科室。
2026 年上半年,国内微创外科耗材业务收入实现同比翻倍以上的增长。手术机器人产品也已进入产品化开发阶段。
第二块是微创介入。这块依托子公司惠泰医疗在电生理和介入领域的技术积累与渠道优势。
上半年 PFA 脉冲消融累计完成手术 7200 余例,手术量已经超过 2025 年全年规模,产品进入国内多家头部中心并实现常态化临床应用。
冠脉和外周产品线在国内市场的入院数量、签约渠道规模均实现双位数增长,产品顺利中选多省市集采项目。
迈瑞给这块业务定的方向是从血管介入向全身介入延伸,在电生理、冠脉通路和外周血管介入优势基础上,拓展泌尿、消化、妇科及呼吸等新兴介入领域。
第三块是动物医疗。在全球市场环境充满挑战的背景下仍实现稳健增长,其中发达国家贡献显著,拉美、独联体、中东非等新兴市场也表现出强劲增长势头。
三块业务有个共同点:都具备市场空间大、市场增速快、进口品牌占比高的特征。以微创外科为例,弗若斯特沙利文预计 2024 年到 2030 年中国微创外科手术市场增速可达 10.8%。
这也解释了迈瑞为什么在传统产线承压时仍能维持增长:新兴业务吃的是进口替代的空间,不是集采压价的空间。
海外与新兴业务,一条是地域扩张,一条是品类扩张,两条曲线共同撑住了 2026 年的正增长。
出海的机遇在哪
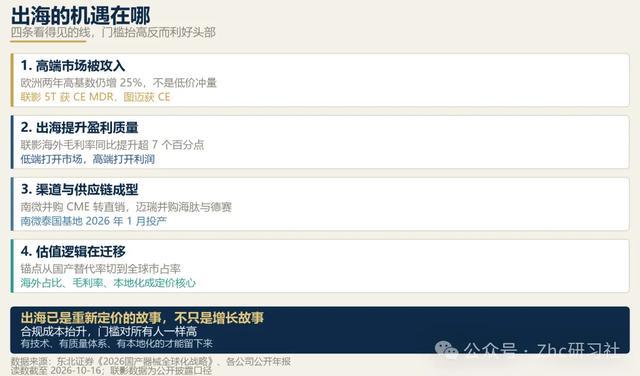
国产器械出海的机遇,可以拆成四条看得见的线。
第一条是高端市场开始被攻入。欧洲两年高基数上仍增 25%,说明不是低价冲量。
联影的 uMR Jupiter 5T 拿到 CE MDR 批准,微创机器人图迈拿到 CE 认证,心脉医疗 Cratos 支架完成 CE 现场审核。竞争从跟随替代进入正面竞合,对手已经是 GPS、罗氏、雅培。
第二条是出海能提升盈利质量。联影海外业务毛利率同比提升超过 7 个百分点。低端产品能打开市场,高端产品才能打开利润空间。
第三条是渠道和供应链的抓手已经成型。南微医学并购 MTE、CME 实现欧洲直销;迈瑞并购芬兰海肽、德国德赛强化 IVD 全球布局;南微泰国基地 2026 年 1 月投产;联影在休斯顿建生产基地。海外本地仓和生产基地不只规避关税,还提升服务响应速度。
第四条是估值逻辑在迁移。市场锚点正从"国产替代率"切换为"全球市占率"。海外收入占比、海外毛利率、本地化资产质量,已经成为机构定价的核心变量。
换句话说,出海对国产器械已经不只是增长故事,而是重新定价的故事。
挑战比机遇更硬
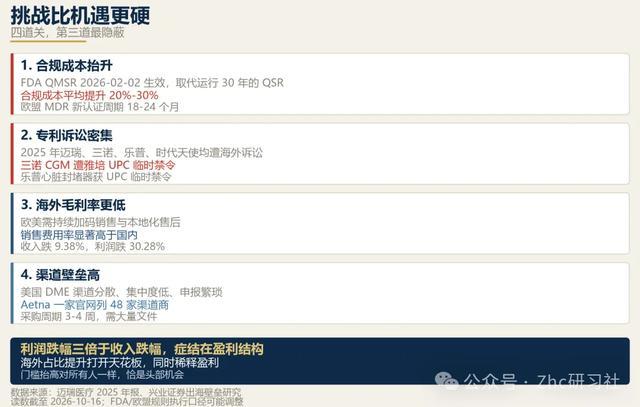
机遇讲得再多,门槛也在同步抬高。四道关摆在所有出海企业面前。
第一道是合规成本。美国 FDA QMSR 新规已于 2026 年 2 月 2 日正式生效,取代运行近 30 年的 QSR 体系,与 ISO 13485:2016 全面对齐。
企业合规成本平均提升 20%到 30%。欧盟 MDR 在 2026 年进入完全合规里程碑,旧版认证证书将于 2028 年底前全部失效,新认证周期长达 18 到 24 个月。
过去靠低价、靠 OEM 就能出海的模式难以为继。没有自主技术、没有完善质量体系、没有本地化服务能力的企业,会在合规成本上升的环境里被挡在门外。
第二道是专利诉讼。 2025 年迈瑞医疗、三诺生物、乐普医疗、时代天使等企业均遭遇海外专利诉讼。时代天使被爱齐科技在美欧多地起诉,三诺 CGM 遭雅培 UPC 临时禁令,乐普心脏封堵器也拿到 UPC 临时禁令。
这事的双面性要说清楚。短期它延缓出海脚步,长期看它验证了国产器械已经具备与海外巨头正面交锋的实力,也逼出了可复用的应对模板。
第三道最隐蔽:海外毛利率更低,费用率更高。海外业务毛利率低于本土业务,欧美高端市场还需要持续加码销售和本地化售后投入,销售费用率显著高于国内。
这就是迈瑞 2025 年利润跌幅远大于收入跌幅的核心原因。收入只跌 9.38%,利润跌 30.28%。海外占比提升在打开天花板的同时,也在稀释盈利水平。这个问题不会因为收入恢复增长而自动消失。
第四道是渠道壁垒。以美国 DME 渠道为例,分散、集中度低、申报繁琐。Aetna 一家保险商的官网就列出 48 家 DME 渠道商。采购周期长达 3 到 4 周,需要大量文件证明医疗必要性。
门槛在抬高,但门槛对所有人都一样高。这恰恰是头部企业的机会。
分歧集中在两处
市场对迈瑞的判断,核心分歧有两个。
第一处是国内触底了没有。
多头看管理层的指引:2026 年全年国内业务有望实现正增长,2027 年及之后进入更加稳定的持续快速增长阶段。2026 年二季度营收同比增长 10.45%,是第一个正面信号。
空头看制度本身:DRG/DIP 和集采是长期制度安排,不是短期冲击。民营医院十年来首次净减少千家,这个趋势短期不会反转。2026 年上半年国内业务 82.76 亿元,还没回到 2024 年的半年水平。
第二处是海外占比过半,到底是利好还是稀释。
多头认为这打开了天花板,估值锚从国产替代率切换到全球市占率。
空头认为海外毛利率更低、费用率更高,占比越高,整体盈利越被稀释。
这两派都有数据支撑。真正要盯的不是占比数字,而是海外毛利率能不能止跌。
后面盯六个数
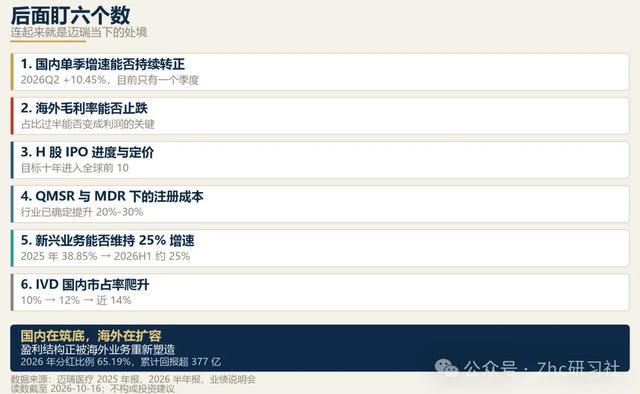
综合下来,后面这六个数字最能说明问题。
国内单季增速能否转正并持续。管理层指引 2026 年全年正增长,二季度 10.45%是第一个信号,但只有一个季度。
海外毛利率能否止跌。这是"占比过半"能不能变成利润的关键,也是当前最模糊的一环。
H 股 IPO 的进度与定价。迈瑞港股上市正在推进中,公司重申用未来十年进入全球前 10 名医疗器械公司榜单的目标。
FDA QMSR 和欧盟 MDR 新规下的注册成本变化。合规成本已确定提升 20%到 30%,落到迈瑞自己身上是多少,要等财报的销售费用和研发结构。
新兴业务能否维持 25%以上增速。 2025 年这块增长 38.85%,2026 年上半年回落到 25%左右,已经在放缓。
IVD 国内市占率的爬升。从 2025 年中的 10%到年底的 12%,再到 2026 年上半年近 14%。逆势扩张如果能延续,说明份额逻辑成立。
把这六个数字连起来,就是迈瑞当下的处境:国内在筑底,海外在扩容,但盈利结构正在被海外业务重新塑造。
2026 年公司累计现金分红 31.27 亿元,分红比例 65.19%。上市以来累计回报投资者超过 377 亿元,是 IPO 募资额的六倍多。
而在资本市场上,迈瑞股价已经走出年 K 六连阴,市值较历史高点缩水约七成。2022 年那份员工持股计划的第三批股份,因为业绩考核未达标注销了 64 万股。
迈瑞正在经历一种典型的大公司时刻:旧的确定性正在变弱,新的确定性还需要更多的时间。
一个值得想的问题:如果出海最终换来的是收入规模扩大但利润率下台阶,你觉得这是国产器械的成长,还是另一种形式的以量换价?而迈瑞的港股上市,究竟是为全球化铺路,还是为一段失速的增长重新定价?