赚得越来越多,估值却持续崩塌。宁德时代这份三季报的矛盾,不在于利润数字本身,而在于盈利质量、成本传导能力和长期定价权的重估。
宁德时代江苏(溧阳)基地厂区。这里是其最大制造基地之一,也是全球第三座锂电"灯塔工厂"(图源:中国江苏网,记者摄)
10月20日宁德时代发布2026年三季报。
第二天,A股跌12.03%。第三天继续走低,再跌3.29%,收在220.41元,连续第八个交易日下跌。两个交易日,累计跌近15%。
前三季度归母净利润645.30亿元,同比增长31.60%。按273天粗算,平均每天2.3亿,这是一家正在大把赚钱的公司。
一家每天赚2.3亿的公司,两天跌掉近15%。五个多月,总市值从5月7日的2万亿跌到1.02万亿,A股口径已跌破万亿关口。
这不正常。
但更不正常的,是很多人给出的解释——"业绩不及预期"。
645亿的利润,同比还涨了31.6%。这叫不及预期?
是不及预期。但不及的不是"赚多少",是"赚的方式"。
一、市场杀的不是业绩,是盈利成色
把三个季度的数字排成一排,问题就露出来了。
一季度,营收同比涨52.45%,净利涨48.52%,两个数字贴得很近。二季度,营收涨56.92%,净利涨36.46%,开始分叉。三季度,营收涨58.58%,净利涨14.54%。
从差不到4个百分点,到差44个百分点。半年时间。
毛利率也在往下走。前三季度累计口径22.72%,上年同期约25.31%,降了约2.6个百分点。单季更陡:三季度20.69%,同比降5.1个点、环比降2.46个点,创2022年四季度以来新低。单季净利润率从15.3%回落到12.9%。
注意那个方向:营收在加速,52.45%、56.92%、58.58%,一路往上;利润在失速,48.52%、36.46%、14.54%,一路往下。
两个数字朝完全相反的方向跑,说明问题不在需求端。车照卖,电池照出,三季度动力加储能销量超过260GWh,出货还在扩。问题在漏斗的下半截。
宁德时代基地洁净车间,无尘服工人正在卷绕工序旁作业。出货在扩、利润在缩,两个方向同时发生(图源:中国江苏网,记者摄)
还有一条线索,藏在利润表外面,比毛利率更值得看。
前三季度,经营活动产生的现金流量净额616.25亿元,同比下降23.60%。同期净利润645.30亿元,同比增长31.60%。一个向下23.6%,一个向上31.6%,方向又是相反的。
再看收现:销售商品、提供劳务收到的现金4072.31亿元,同比增长约20%——而营收涨了56.19%。钱是在进来,但没跟上收入的脚步。应收账款从年初764.03亿元涨到1129.12亿元,增约48%;存货从945.26亿元涨到1447.70亿元,增约53%。
公司对现金流下降有解释:从三季度起主动调整供应商付款安排,缩短账期、支付预付货款、为有研发能力的供应商提供资金支持,响应《动力和储能电池企业供应商账款支付规范倡议》。
这个解释成立,甚至可以说是一种长期正确的做法——把上游养住,产业才稳。
但账要分开记。一家公司主动让利给上游,和一家公司收不回钱,在现金流量表上是同一个科目。这中间的差别,得等后面几个季度才看得出来。
利润增速和现金流增速反向背离,指向的其实是同一个趋势。
营收跑得越快,利润掉得越急——只有一种情况会这样:卖得越多,每一块赚得越少。
二、第一刀:政策是扳机,供需才是子弹
宁德时代自己在业绩说明会上把原因说了:产品结构变化,加上消费税和出口退税。
后两个是政策。政策的账最容易被忽略,因为它不在经营报表里,在日历上。
锂离子蓄电池,2026年9月1日起恢复征收消费税,先按2%执行。到2027年9月1日,升到4%。电池出口退税,2026年4月1日由9%降到6%。2027年1月1日起,完全取消。
这里有个时间上的错位,很多人没注意:三季度,是出口退税下调后的第一个完整季度;而消费税,只覆盖了9月这一个月。也就是说,最痛的部分还没到。
机构测算,这两项叠加,对毛利率的侵蚀在1到2个百分点之间。
但这里必须补一个前提,否则容易读偏。
消费税和出口退税,是行业性的制度安排,不是针对某一家公司。同行一起享受过这个红利,现在也一起承压。所以真正的杀伤力,不来自"政策多收了几十亿",而来自另一件事:这笔成本,能不能转嫁给下游。
能转嫁,税费只是过路费,从客户口袋里过一道;不能转嫁,才叫真扣利润。
而能不能转嫁,取决于供需。当前电池行业产能过剩、买方强势,客户手里有替代供应商,涨价的底气不在电池厂这一边。政策扣动了扳机,但决定杀伤力的,是行业过剩的产能与偏弱的议价能力。
反过来也成立。如果哪天供需反转、产能重新紧张,这部分成本是有可能部分传导出去的。那样的话,它就不是永久消失的利润,只是阶段性挪走的利润。这个变量,得跟着行业开工率一起看。
免税和退税不是护城河,是有人替你把水位垫高了一段时间。但水能退,也能再来——真正的考题是,退潮的时候你还有没有议价权。
三、第二刀:换了增长引擎,新引擎短期承压
"产品结构变化"这五个字,公司说得含糊。但数字很直白。
三季度动力加储能销量超过260GWh,其中储能占了大约四分之一。储能是增长最快的板块,这点没人否认。问题在于,它不是同一个生意。
但这里得先纠一个容易走偏的判断:储能不等于低毛利生意。
大型长时储能、海外高毛利项目,以及从卖电芯转向卖系统——交流侧、EPC、运维——毛利结构完全不同。储能的低毛利,是当前产能集中涌入、招标低价抢单的阶段性结果,不是这个赛道的永久属性。同理,动力电池一样在内卷,但高端车型、定点供应、快充产品依然能守住溢价。
所以准确的说法是:现阶段,储能的单位盈利被供给过剩压住了。不是它天生不赚钱。
压到什么程度?瑞银算的那个数是:单位利润降到82元/kWh,历史新低。
还有个信号常被拿来说事:阿联酋RTC项目19GWh储能系统,宁德时代曾是首选供应商,最终没中标,业内多归因于价格。但这只是一个项目。个案可以当旁证,撑不起行业结论——这一点得说清楚,别把一个标当成一个时代。
卖一块储能电池赚的钱,眼下确实低于同体积的动力电池。在当前储能单位盈利偏低的阶段,储能占比抬升,会持续稀释整体毛利率。
宁德时代业绩说明会:"第三季度单位盈利能力变化主要有几方面因素:首先是产品结构的变化,一个季度的产品结构波动不代表长期方向;第二是消费税和出口退税的影响。"
这句话,公司说是"波动",市场担心是"换轨"。这恰恰是分歧的核心,而不是任何一方已经拿到的答案。
占比从零走到四分之一,这是短期波动还是单向换轨?这个问题的答案,决定了一家公司的估值体系,而它现在还没有答案。
四、第三刀:一万亿市值,来自估值前提的重估
现在说那近一万亿。
5月7日,宁德时代股价467.34元,总市值破2万亿。那时候市场给它的市盈率是三四十倍,甚至更高。凭什么给一家制造业公司三四十倍?凭一个前提:技术溢价可以永远存在。
这个前提曾经很成立。全球动力电池份额第一,客户排队,产能就是印钞机。
但前提是有寿命的。
10月21日收盘,滚动市盈率12.02倍。10月22日,11.63倍,上市以来最低。市净率2.64,股息率3.73%。
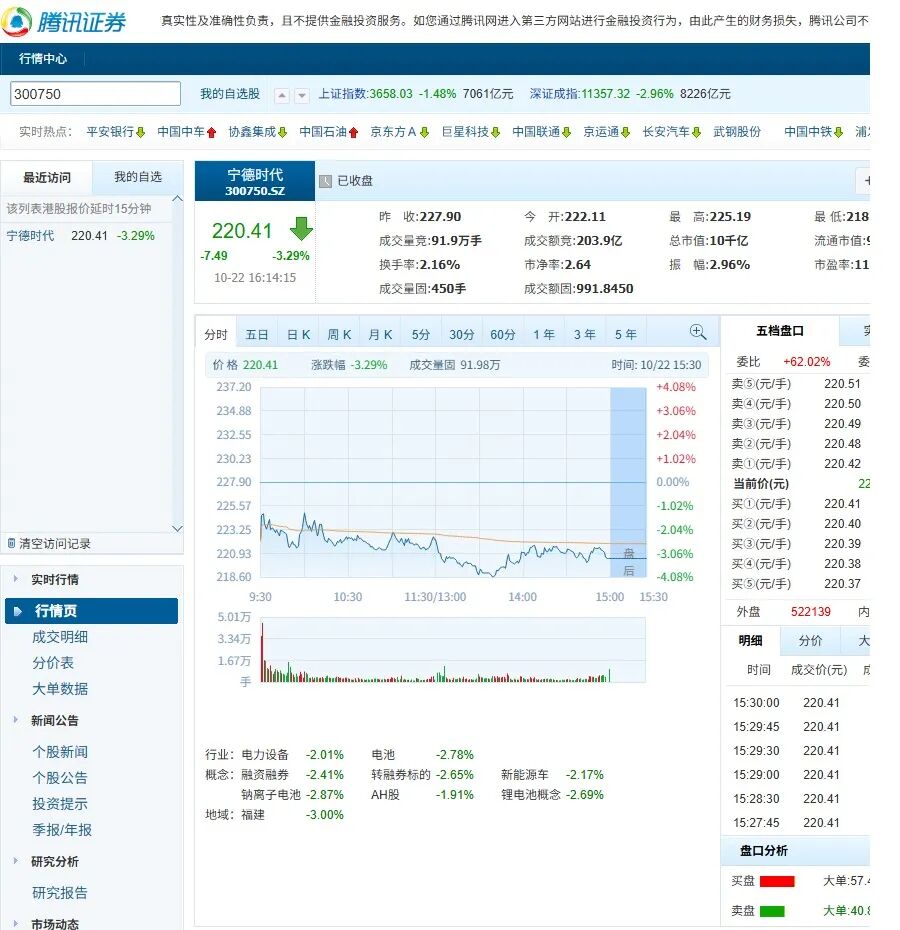
10月22日收盘,宁德时代报220.41元,跌3.29%,市净率2.64。当日分时图几乎没有回头的机会(图源:腾讯证券行情页截图)
从三四十倍到十一倍,中间蒸发的近一万亿,不是钱凭空消失。而是支撑高估值的核心前提,正在接受重估。
不过这里必须把因果顺序摆正,否则很容易写成"跌了所以继续跌"的同义反复。
下跌的本源只有一个:盈利假设被重新定价。至于北向减持、H股沽空比例升到17.90%居港股榜首、公募调仓、指数被动减仓——这些都是放大器,是反馈环,不是发动机。
顺序不能倒。先有重定价,才有踩踏;不是踩踏解释了重定价。
所以这几组交易数据,正确的读法是:它们说明市场有多大、筹码有多松动,但推不出"基本面必然继续恶化"。沽空比例高,只代表有一部分资金在下注,不代表那个注一定赢。
至于"创业板第一权重"这个身份,它确实会形成负反馈:它跌,指数跌,被动资金必须减仓,它再跌。但这个循环的起点,仍然是那份三季报,而不是指数。
从2万亿到1万亿,蒸发的不是钱,是一个前提的重量。市场重新定价的,不是它这一年赚了多少,是它这份溢价还能续多久。
五、多空之争:82元/kWh,是底还是半山腰
看多的一派抓的是估值和家底:市盈率处历史极低分位,股息率3.73%,账上货币资金加交易性金融资产超过4300亿,全球份额第一。
看空的一派抓的是周期和结构:储能红海、车企"去宁德化"、政策还有两刀没落——2027年1月退税取消,2027年9月消费税升到4%。10月前五大电池厂排产环比只增1%,市场原本预期7%;中信建投把2026年国内储能新增装机预测下调到230—250GWh。
摩根大通下调H股评级与目标价,核心担忧是行业盈利恶化快于预期;花旗、瑞银同步下调盈利和目标价预测。
这中间要说明一点:上面这些装机预测、目标价、盈利预测,都是第三方机构的判断,会随着每个季度的数据反复调整。它们是观点,不是事实,更不是已经发生的事。
两边都有数,两边都在讲理。
但说到底,两边争的是同一件事:这个单位利润,到底见底了没有。
六、容易被忽略的四张对冲底牌
很多分析容易陷入同一个框架:拿利润预测估值,追问一句——这笔利润,明年还能不能稳稳拿到?
这个追问是成立的。政策那一部分,2027年两刀写在时间表上,可预期、不可逆,明年确实不归它了。
但如果只说到这儿,就等于把多头的武器全卸了,变成单向推演。那不公平,也不准确。
因为"定价权会不会丢"这件事,恰恰取决于下面几张牌能不能打成。
第一张,技术。快充、凝聚态、钠离子、M3P这些路线的产业化进度,决定动力电池的溢价能不能重新拉开。技术一旦形成代差,价格战就打不到它头上——这是唯一能让一家公司跳出成本竞争的方式。
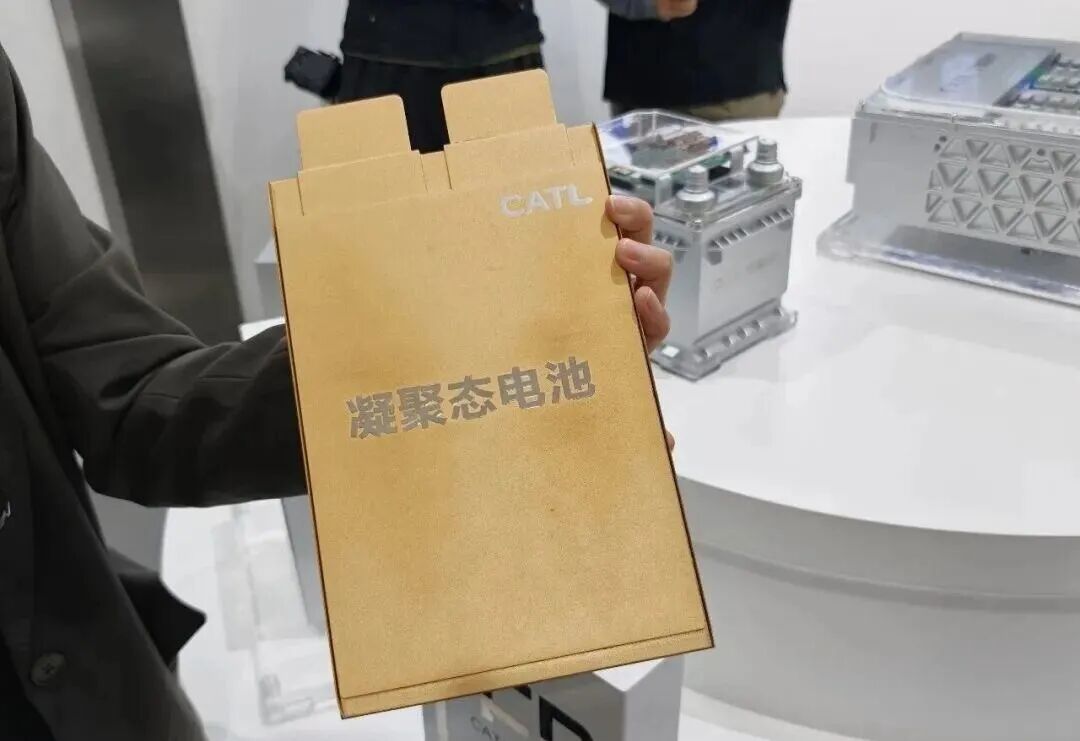
宁德时代总部展厅内的凝聚态电池实物。这类"还没赚钱、但也没有替代品"的东西,正是多头押的第一张牌(图源:媒体探访宁德时代总部实拍,2026年10月)
第二张,海外。匈牙利工厂一期已正式试生产,西班牙工厂在稳步推进。本地化产能不只是绕开关税,更是拿一张"非中国供应链"的入场券。在当下的地缘环境里,这张券本身就有溢价。
第三张,角色转换。储能正在从卖电芯、卖直流侧产品,转向交流侧和系统产品。卖零件是成本竞争,卖系统是方案竞争——前者拼谁更便宜,后者拼谁更省心。这也是它存货周转变慢、收入确认周期拉长的一部分原因:一半是生意变难做,一半是生意变复杂。这两件事在报表上长得一样,性质完全不同。
第四张,上游。材料长协、矿产布局、制造降本,都是慢变量,但每一年都在把成本曲线往下挪一点。慢,不等于没用。
这四张牌,没有一张是确定能打成的,每一张都有产业化、商业化的不确定性。但它们确实存在,而且正是多头真正在押的东西。
所以真正该问的问题,不是"利润明年归谁",而是:这四张牌,两年之内能打出几张。
前者是情绪,后者可以被跟踪,也可以被证伪。
七、尾声:定价权,需要持续续期
我不预测它明天涨还是跌。
如果要盯一个指标,单位利润(元/kWh)是最重要的几个之一。
因为它本身是个结构加权的产物:储能占比、海外占比、系统产品占比一变,这个数就跟着变,未必代表定价权强弱。碳酸锂价格的周期波动也会独立扰动它——原材料跌,单位毛利可能被动改善;原材料涨,可能被动恶化,跟公司努不努力关系不大。等海外产能铺开,口径还要再拆一次。
所以正确的用法是:看趋势,不看单点;配上结构变化一起看,不孤立地看。
一年后再回头看这份三季报,它可能是分水岭,也可能只是一次剧烈的换挡。
区别在于:那一万亿,是暂时借出去的,还是本来就到期的。
一家公司最值钱的从来不是产能,是定价权。产能能被复制,定价权不能。但在电池这种强周期、技术还在快速迭代的行业里,定价权也不是永久资产——它需要靠持续的技术迭代不断续期;一旦溢价根基弱化,市场就会启动重新定价。
核心观测指标:单位盈利(元/kWh)。需结合产品结构、开工率、新技术落地进度一起跟踪,不单独作为判断依据。