Disclaimer:砖家的上市公司红黑榜,仅从公司经营和发展的角度来进行点评,公司的基本面是其股票长期投资价值的第一性,但是短期的涨跌受到资金、情绪等市场因素干扰,也与股价即时的估值水平相关。所以砖家红黑榜的目的在于对于相关公司剖析了解,而不作市场因素的辅助分析讨论,即为不构成任何的投资建议。
昨天早上,知识星球上有位球友提问,说宁德时代上热搜榜了,请砖家解读一下其三季报,并且未来的前景发展。
砖家不知道热搜榜指的是什么榜?如果是微博的热搜榜,砖家只能说好早就删了微博账号,在砖家的刻板印象中,微博就是一个大粪坑。
不过说到宁德时代上热搜,10月21日当天指数下跌,其确确实实是“最大单一拖累”,同时也彻底引爆点了,尤其是创业板指,末世情绪。
当日跌了12.03%,创历史最大单日跌幅,直接带动创业板指下行约1.07个百分点;22日又跌了3.29%,同日沪指跌破3700点,收盘创了年内新低;创业板指跌破2600关口,单日下跌4.37%,甚至比10月21日的下跌1.62%跌得更深。
不过今天终于反弹了7.80%,实在是之前恐慌的太过了。
那么让我们看看宁德时代到底是怎么了?真的是业绩崩盘,还是估值调整,亦或是情绪崩溃,还是资金踩踏?
一、公司业绩
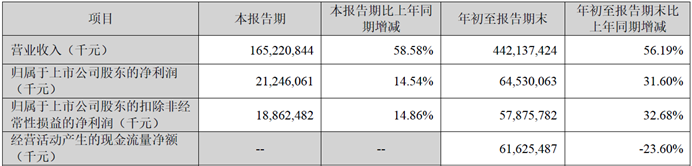
2026年第三季度,公司实现营业收入1652亿元,同比增长58.58%;实现归母净利润212.46亿元,同比增长14.54%;实现扣非后归母净利润188.62亿元,同比增长14.86%。
2026年前三季度,公司实现营业收入4421.37亿元,同比增长56.19%;实现归母净利润645.30亿元,同比增长31.60%;实现扣非后归母净利润578.76亿元,同比增长32.68%;经营活动产生的现金流量净额616.25亿元,同比减少23.60%。
乍看这个业绩,砖家寻思着怎么也配不上一天要暴跌12%这么夸张,第二天再续杯3.3%,难不成是估值太高了?PE TTM 11.63倍,动态PE 11.85倍,A股上比这离谱的公司少说也得有个99.9999%吧。
转念一想,砖家明白了,SK海力士和三星电子的PE TTM分别为5.29倍和8.13倍,动态PE分别为5~6倍左右。
这感情是把宁王当成高丽棒子在整啊!
二、悲观情绪
分析师为什么事后分析很准,因为都是事后诸葛亮,对着箭头去画靶子,一旦暴跌了,自然能找出各种理由来,砖家在上一篇也说过,盈利增长看增长比例,增长比例增长看增长比例的增速,利润增长看毛利率,同比增长看环比,环比增长再看环比增速。
总而言之一句话,要想砸盘,总能找到理由。
实在都找不出问题了,那就出王炸,低于市场预期!
砖家之前上传了伯恩斯坦对于宁德时代三季度业绩前瞻,预计三季度营收同比增长45%至1511亿元,净利润229亿元(同比增长23%),而实际上净利润确实没有达到。
这个市场预期是哪儿来的呢?实际上就是各家券商自己拍脑袋算出来的,券商分析师替企业放了卫星,真到了资本市场上又得不到相应估值,而一旦业绩达不到券商放的卫星高度,市场又按照不达预期给你砸盘。
砖家这个号规模很小,不过倒是有不少上市公司的董事长、董秘的关注,在这里,砖家提个小小的建议供参考,关于投资者管理方面的。
投资者管理的核心在于“预期管理”,不一定是越正面越好,有的时候没必要去把潜在好消息都去告诉券商分析师,你讲的是80%的概率能实现,到人家笔下就给你放进预期模型对外公布了。
这方面典型的例子就是拼多多,每次对市场的解读总是讲得很悲观,风险讲得很丧,真的业绩公布了,又做得非常好。先把预期调低了,才能每次beat consensus。
券商分析师本身就有追求放卫星的冲动,最好就是自己的数据、自己的模型吸引眼球,在投资者群里一发,引来关注与分仓,最好还能带动短期股价,成为什么“一姐”“一哥”。
而这么高的预期,投资人本来也半信半疑的,估值也不会体现,到了业绩一公告没达到,人家首先怪公司不行,股价再一跌,更加责怪公司,昨天不就传出来xx基金暴打xx时代董秘的谣言,被辟谣了。
好的,实际上宁德时代的风险也好,或者说财报里的隐患瑕疵也好,已经被说烂了:
1、公司收入快速扩张的同时,归母净利润同比仅增长14.5%,利润增速不足同期收入的四分之一,而环比同样显著回落,“规模狂飙”与“利润失速”并存,这里直指公司已经无法将规模优势转化为利润增长的效率。
2、而三季度的综合毛利率较去年同比下滑了5.1个百分点至20.7%,环比亦下滑约2.5个百分点,创下2024年第四季度以来的新低。今年以来宁德时代毛利率已连续三个季度走低,从第一季度的24.8%,降至第二季度的23.2%,再到第三季度的20.7%,下滑速度在不断加快。
3、今年以来,锂电池行业面临消费税复征与出口退税下调的双重影响。继4月1日起出口退税降至6%后;9月1日起,锂电池恢复了2%的消费税。这导致三季度宁德时代税金及附加达到22.14亿元,同比增加约16.17亿元。
4、根据UBS测算,宁德时代三季度每瓦时净利润约0.082元,低于二季度的约0.098元,也低于去年同期的约0.112元,一年时间跌去近三成。
5、三季度由于碳酸锂价格快速下行,存货减值风险部分兑现,三季度内资产减值损失增加至17.1亿元,环比扩大超2倍。
看见没,如果要找问题,财报里确实也是一大堆,不过就此公司也做了部分解释:
增收不增利和毛利率下滑的主要原因来自于产品结构恶化,管理层认为第三季度低附加值、制造简单产品占比提升,而且加急交付项目增多。
另外出口退税率自从2026年4月1日开始执行由9%降至6%,按照发货口径计算,直到26Q3才全季体现;而2026年9月1日恢复征收的电池消费税,20Q4为首个完整征收季,到了2027年9月税率将升至4%。
三、真实隐忧
砖家认为宁德时代三季报后的暴跌,来自于外部环境的因素要大于其本身的原因。市场由于近期的各种违反“一致性”的政策,正处于一种风雨飘摇之中,任何的风吹草动,就会引发情绪的剧烈释放,直至引发多杀多的踩踏。
外部原因砖家就不敢多赘述了,解铃还需系铃人,砖家看到现在又有传彭博的市场rumor,说是又在酝酿一轮924规模的救市了。砖家就不去说这个真实性有多少,只是觉得挺好笑的,如果这个市场每隔两年就需要救市,而且还需要多部门配合的强力救市,那么估计离全身器官衰竭,一命呜呼也不太远了。
砖家感觉宁德时代与存储巨头很相似,虽然业绩增长高,业绩过硬,但是市场老觉得提心吊胆的,觉得下游亏钱,就你赚钱,早晚得传导回来,特别在熊市阶段,感觉看宁德时代的投资人就像是看SK海力士、三星电子、美光的投资人一样,神经紧绷,非常焦虑,建议在北京安定医院,或者上海宛平南路600号挂专家门诊。
砖红砖黑榜:宁德时代红榜 in long run we all die. 二级市场去担忧一年以上的风险就有点熊市思维的杞人忧天了。