提到光通信产业链,市场目光大多集中在光模块、光芯片这些热门赛道。但一套AI算力集群想要实现大量GPU之间高速传输,离不开海量光纤连接器。MPO/MTP高密度连接器,就是多芯光纤互联的基础部件,相当于算力集群里面的高速“多口网线接头”,而太辰光,正是全球MPO连接器、陶瓷插芯的核心供应商。
一、基本面现状:收入高增,利润严重滞后
我们直接看2026半年报公开数据:
上半年总营收10.01亿元,同比+20.81%;归母净利润1.76亿元,同比仅+1.71%,扣非净利润同比小幅下滑2.55%。
拆分季度更能看清节奏:Q2单季营收6.60亿元,同比+44.42%,环比大幅提升93.55%。营收端的爆发,来自海外AI数据中心MPO连接器订单持续放量。
Q2归母净利润1.10亿元,同比+17.6%,环比+68%。可以看到,下游需求是真实回暖的,但利润修复幅度远远跟不上营收扩张的速度。
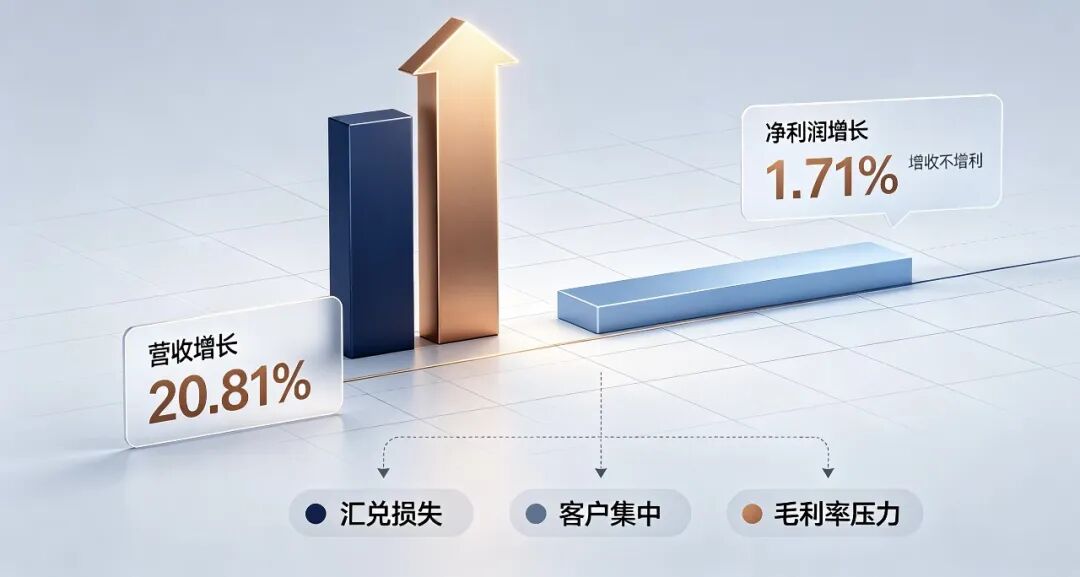
一句话总结现象:订单出货变多,收入涨上去,但盈利没有同步兑现。
二、核心原因:是什么吃掉了本该到手的利润?
1.首要因素:外销占比近80%,汇率波动产生大额汇兑损失
公司绝大部分订单以美元结算,海外业务占比极高。账上大量美元应收账款、美元存款,直接暴露在汇率波动之下。
2026上半年,美元兑人民币走弱,形成大额汇兑损失,财务费用明显上升,直接吞噬数千万利润。对比去年同期是汇兑收益,一正一反,利润弹性直接被抹平。
重点:这个因素属于宏观变量,不是公司产品竞争力出问题,但短期很难自主控制。
2.次要因素:客户集中度偏高,议价空间有限
公司第一大客户为康宁,收入占比较高,产品通过康宁间接供应北美云厂商算力集群。
优势:长期合作,供应链认证门槛高,MPO产品份额稳定,拿到AI算力扩容的订单;
风险:收入高度绑定单一渠道客户。下游云厂商资本开支、采购策略调整,会直接传导到公司订单;同时客户强势,产品提价难度大,毛利率承压。
3.产能前置布局,带来折旧、存货压力
为贴近北美客户、对冲贸易风险,公司在深圳、越南、墨西哥布局生产基地,越南工厂持续爬坡。提前扩产备货,保障MPO、陶瓷插芯交付。
代价:厂房设备折旧增加,存货规模抬升。一旦后续下游需求不及预期,就会产生存货减值风险。
三、对比天孚通信:同样无源器件,两者逻辑差别在哪?
很多人会把两家放在一起比较,这里把核心差异讲清楚:
?太辰光:聚焦MPO连接器+陶瓷插芯,纯无源器件。不做光芯片、有源光引擎,没有芯片管制这类高风险变量。好处是业务简单;短板是产品属于基础元器件,容易面临价格竞争,成长上限依赖下游互联需求。
?天孚通信:平台型无源龙头,业务更广,同步布局有源配套。产品线丰富,长期成长故事更厚,但业务链条更长,会叠加光引擎、有源相关的外部政策风险。
在当前市场避险情绪较强的环境下,太辰光的优势是业务简单,没有有源业务的复杂变量;缺点是盈利很容易被汇率、客户结构扰动。
四、后续跟踪,只看这3个核心指标
持续观察这家公司,盯住三项数据即可:
1.汇率与财务费用:美元兑人民币走势,每月看汇兑带来的收益/损失,是短期影响净利润最大变量。
2.毛利率水平:行业竞争下产品是否降价。毛利率一旦持续下滑,就算营收增长,利润依旧很难起来。
3.海外资本开支与客户订单:重点跟踪康宁采购节奏、北美云厂商资本开支计划,这决定MPO连接器需求持续性。
公司也在主动对冲风险:开展外汇管理降低汇率冲击;拓展新客户,降低对康宁依赖;研发Shuffle Box、MT插芯等新产品,布局CPO下一代高速互联场景。
但客户多元化、新产品放量都需要较长周期,短期很难改变当前基本面格局。
五、客观风险清单
1.北美云厂商缩减资本开支,AI算力建设放缓,MPO连接器需求下滑;
2.同行竞争加剧,产品降价,持续压缩毛利率;
3.人民币持续升值,反复产生汇兑损失,侵蚀利润;
4.海外贸易、关税政策变动,冲击出口业务;
5.新业务研发投入大,新产品落地进度不及预期。
AI算力产业链里,市场目光总是优先给到光模块、光芯片。但像太辰光这类连接器厂商,是集群高速互联不可缺少的底层部件。
这篇文章的核心,不是看它短期涨跌,而是看懂一组矛盾:下游AI需求真实景气,但宏观汇率、客户结构,会直接阻断营收向利润转化的路径。
很多产业分析容易只讲订单利好,忽略盈利端的隐形约束。太辰光是一个典型样本:赛道景气≠利润兑现。
后续就围绕上面3个跟踪指标,持续观察这家公司,看营收增长能不能真正落地成实实在在的利润。