来源 :云掌财经2026-10-15
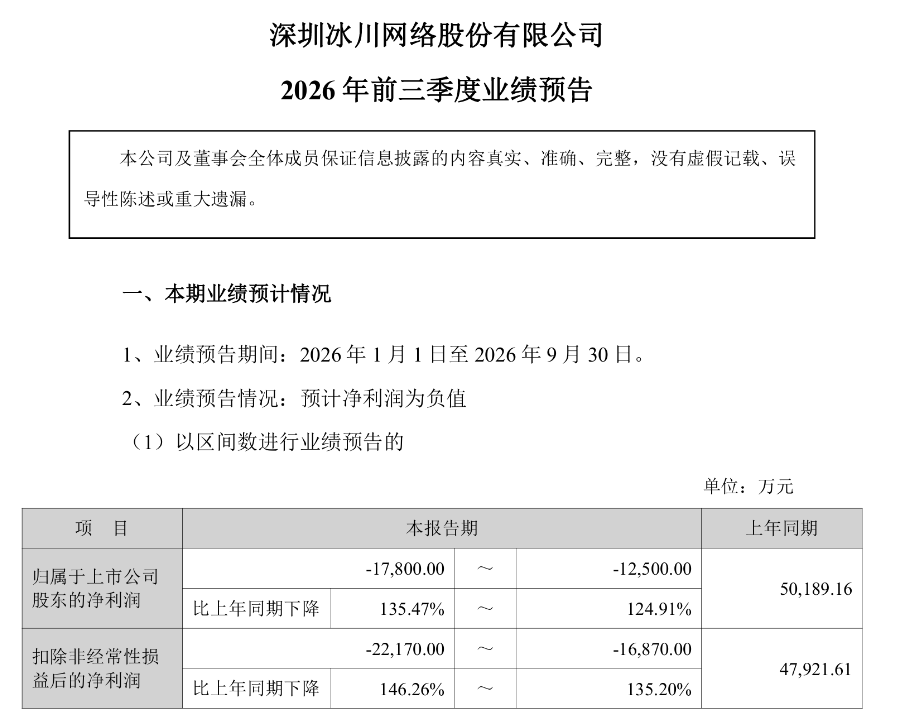
近日,冰川网络预计2026年前三季度归母净利润与扣非净利润亏损备受关注。其中,公司第三季度单季预计亏损1.07亿元至1.52亿元,亏损明显扩大。
公司将亏损原因归结为新产品《X-Clash》开展大规模市场投放,销售费用同比显著增加;部分成熟期游戏产品随着运营周期的延长,充值流水较上年同期下降。
销售费用同比大幅增长业绩承压
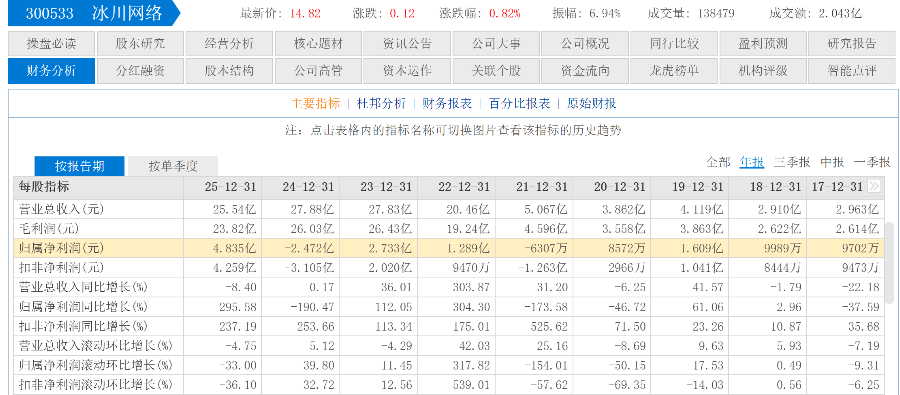
近些年,冰川网络的盈利表现近年来波动较大。财务数据显示,2024年,公司归母净利润亏损2.47亿元,主要受买量成本上升、收入确认周期延长等因素影响。2025年,公司通过压缩销售费用、精简投放实现扭亏,全年营收25.54亿元,同比下降8.4%,但归母净利润达到4.83亿元。
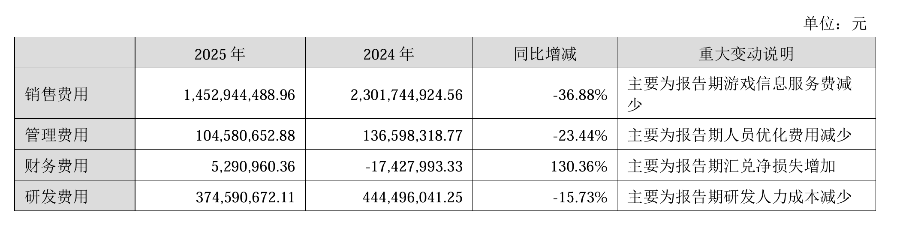
值得关注的是,2025年冰川网络销售费用同比下降约8.49亿元,降幅明显。
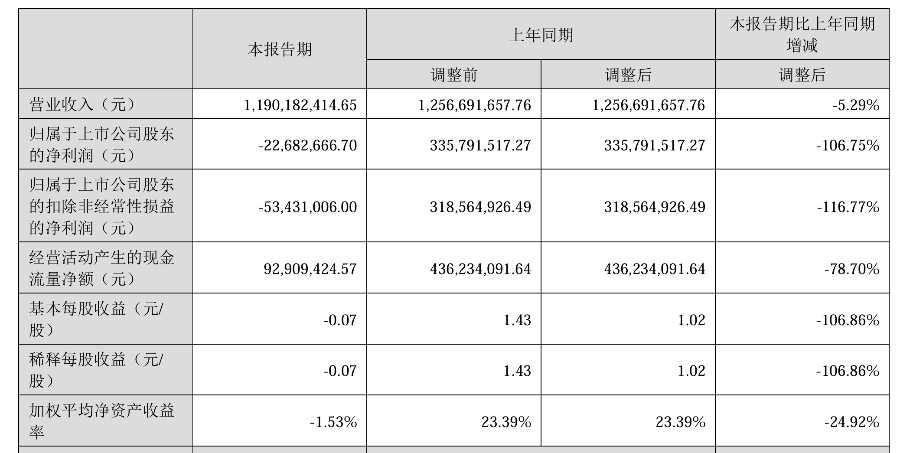
进入2026年,冰川网络的业绩压力再次显现,2026年一季度公司已出现约976万元亏损。今年上半年,冰川网络实现营业收入为11.90亿元,同比下降5.29%;归母净利润为亏损2268.27万元。
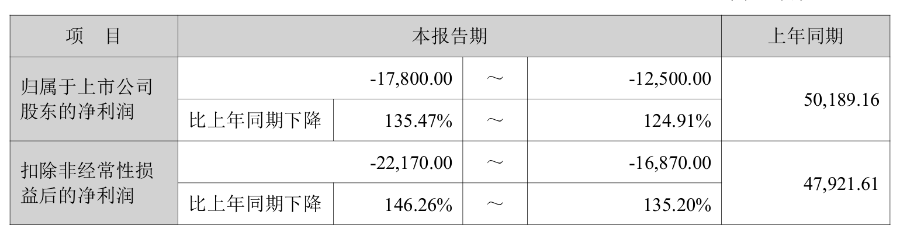
冰川网络发布的2026年前三季度业绩预告显示,公司预计前三季度归母净利润亏损1.25亿元至1.78亿元,上年同期盈利5.02亿元,同比由盈转亏;扣非净利润亏损1.69亿元至2.22亿元,上年同期盈利4.79亿元。公司前三季度亏损进一步增至1.25亿元以上,侧面印证了公司的业绩承压。
值得关注的是,2026年上半年冰川网络销售费用同比增长48.37%。资产负债表方面,截至2026年6月末,公司货币资金约3.56亿元,交易性金融资产约15.53亿元,无短期借款,账面偿债压力不大。但公司经营活动现金流已明显走弱,上半年仅为9290.94万元,同比下降78.70%,主要因游戏信息服务费等买量支出大幅增加。
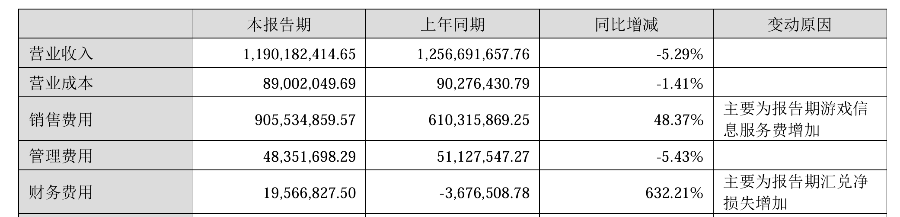
另一方面,冰川网络在业绩预告中指出,前三季度亏损主要因SLG类新产品《X-Clash》持续大规模投放,叠加《我要当老祖》《王国大作战:前线》《LastEcho》等新品处于投放期,销售费用显著上升;《X-hero》《超能世界》《Hero Clash》等成熟产品流水自然回落,新游戏收入增量未能覆盖老产品下滑和推广成本。
海外收入占比持续提升头部平台流量竞争激烈
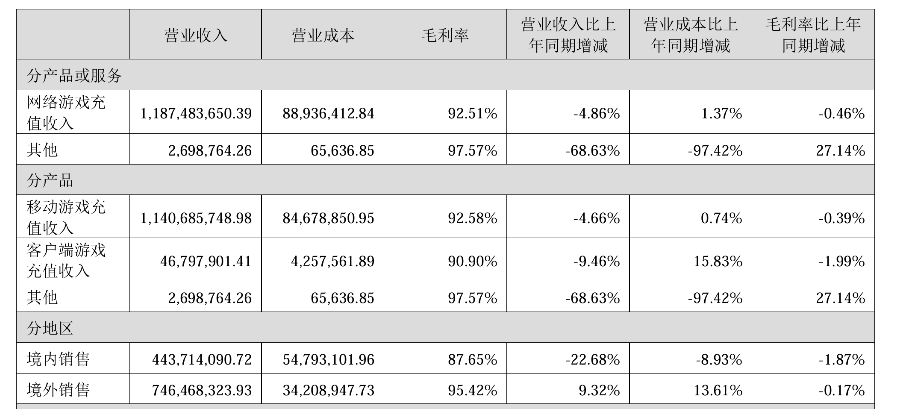
冰川网络是国内专业从事网络游戏研发、发行与运营为一体的网络游戏企业之一,公司以移动游戏为主,2026年上半年移动游戏收入占比接近96%。冰川网络近年来加快出海布局,2025年冰川网络的境外收入占比首次超过境内,达到约54%;2026年上半年境外收入占比进一步提升至约63%。
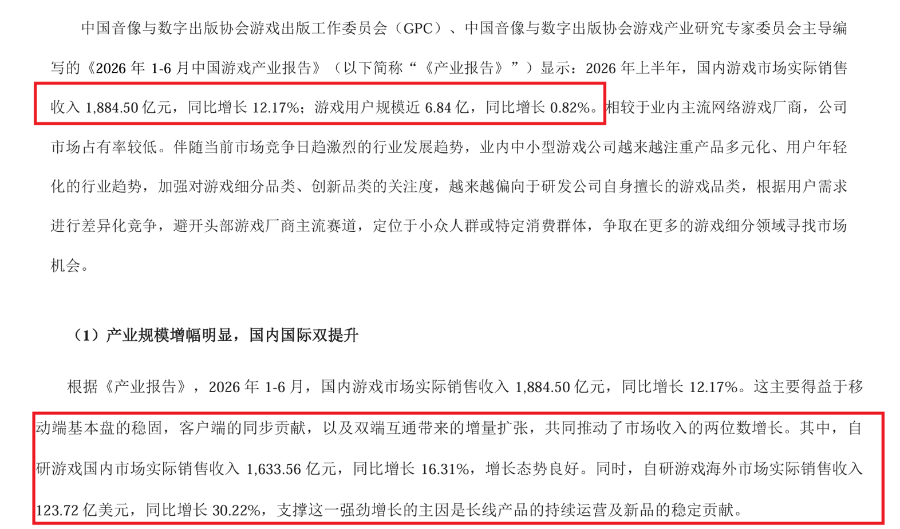
相关数据显示,2026年上半年,国内游戏市场实际销售收入同比增长12.17%,自研游戏海外市场收入同比增长30.22%,行业整体景气度有所修复。但冰川网络的处境显示,行业回暖并不等于所有厂商都能同步受益。
业内人士指出,当前游戏买量成本持续上行,头部平台流量竞争激烈,中小厂商在用户获取、产品迭代和海外运营方面面临更大压力。SLG品类虽然生命周期较长,但前期投入高、回收慢,对投放节奏、产品品质和海外本地化能力要求更高。
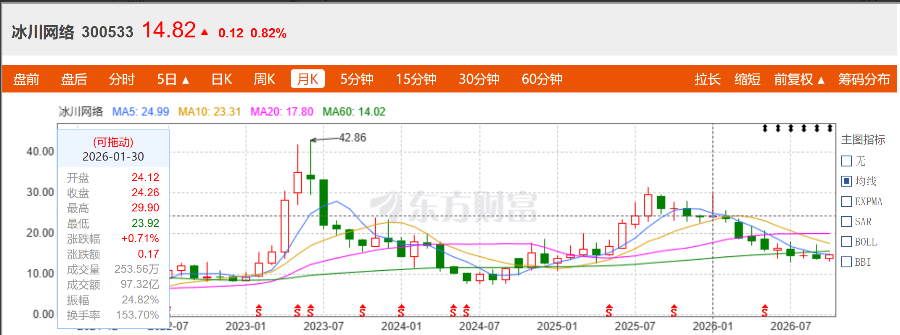
截至10月14日,冰川网络股价报收14.82元,年内股价已出现较大回落。业绩预告显示公司短期盈利压力仍在,《电鳗财经》将对后续三季报披露的产品数据、费用率和现金流变化保持关注。