来源 :公司金融杂志2026-10-21
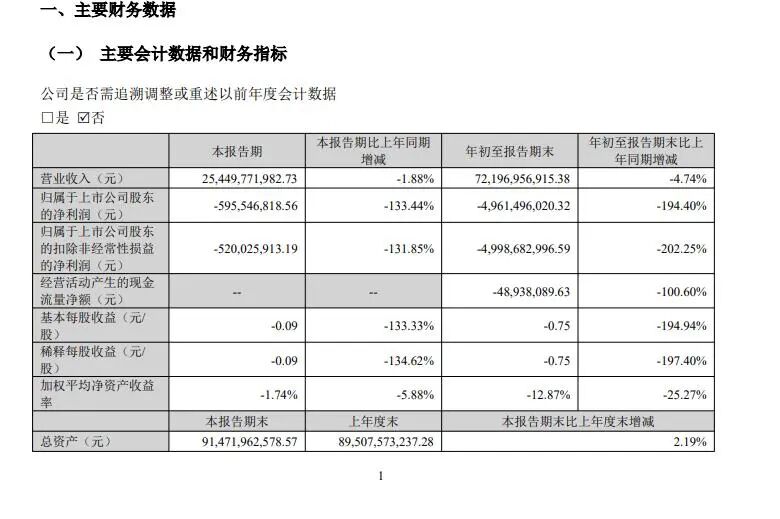
10月21 日,温氏股份(300498)披露 2026 年三季报,受肉猪价格大幅下行冲击,公司前三季度营收721.97 亿元,同比下滑 4.74%,归母净利润亏损 49.61 亿元。
单看第三季度,实现营收 254.50 亿元,同比下降 1.88%,归母净利润亏损 5.96 亿元,养猪业务大额亏损成为业绩承压的核心原因。
从三季度逐月销售数据来看,肉猪出栏量稳步走高,但价格端持续承压。7 至 9 月,公司肉猪销量由 274.21 万头提升至 298.83 万头,销售收入同步从 36.62 亿元增长至 40.56 亿元。
不过毛猪均价始终低位徘徊,7 月均价 10.80 元/公斤,8 月小幅抬升至 10.86 元/公斤后,9 月回落至 10.75 元/公斤,同比大跌 18.44%,低价直接吞噬出栏增量带来的收入。
与之形成对比的是肉鸡业务稳步回暖,成为公司重要的业绩缓冲。三季度肉鸡销量从 11259.24 万只增长至 12595.71 万只,收入由 27.21 亿元攀升至 37.31 亿元;毛鸡销售均价从 11.49 元/公斤上涨至 14.20 元/公斤,9 月均价同比上涨 4.95%,禽链量价齐升,对冲了养猪板块的部分亏损压力。
对于本轮漫长的亏损周期,温氏股份在投资者交流中分析,本轮产能出清节奏偏慢,核心在于行业格局已经改变。
行业集中度抬升后,头部企业融资渠道充足、抗风险能力更强;叠加前期盈利企业资金储备丰厚,不少主体心存观望、不愿率先退出,拉长了本轮猪价低迷周期。
公司判断,猪价低位运行越久,后续产能去化越充分,反弹动能也越强。目前市场和产业端对反转时点尚存分歧,初步预计春节前后猪价有望迎来盘整拐点。
行业普遍预期 2027 年行业盈利概率较高,但最终盈利空间取决于今年四季度猪价表现以及产能去化进度。温氏股份同时警示,如果 2027 年行业依旧大面积亏损,将触发集中产能出清,或推动猪价快速上行。
当下养殖行业正处在周期底部的煎熬阶段,猪价磨底仍在继续,肉鸡业务的支撑作用凸显。
后续市场的焦点,将持续落在能繁母猪去化节奏、四季度消费旺季拉动效果,以及春节前后能否迎来期待已久的周期拐点。