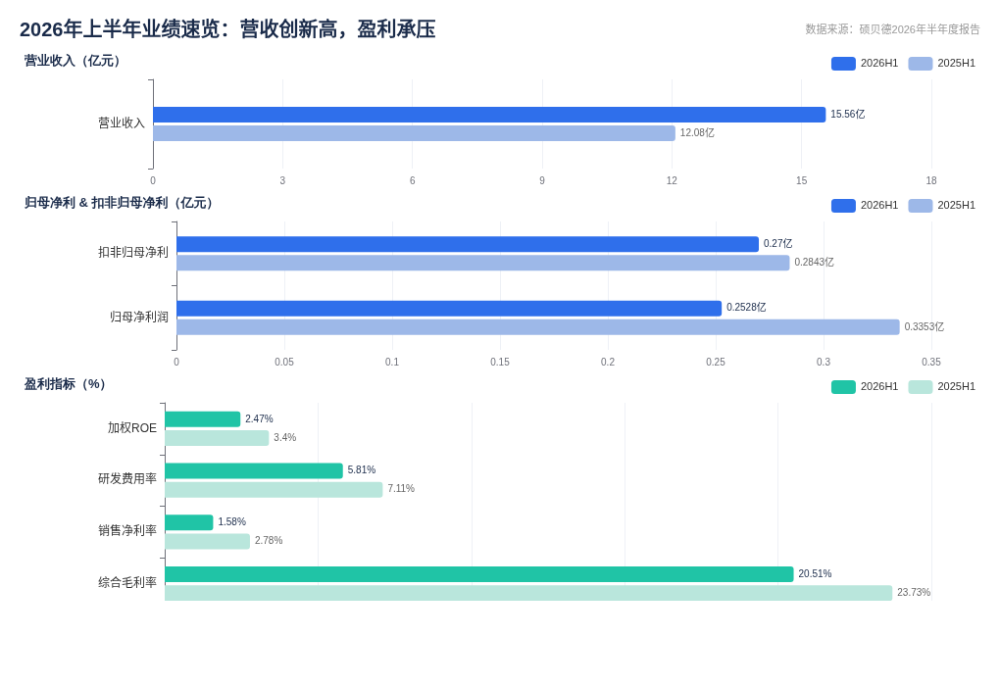
核心结论:2026年上半年,硕贝德交出了一份"规模扩张、盈利承压"的成绩单——营业收入15.56亿元、同比增长28.75%,创下近年同期新高;但归母净利润仅2528.43万元、同比下降24.59%,毛利率从23.73%下滑至20.51%。增长引擎正从高毛利的"天线及模组"切换为低毛利的"传感器智能模组"与"散热器件",叠加汇兑损失与存货跌价计提,盈利质量明显恶化。与此同时,公司于8月抛出10.96亿元定增方案,押注AI服务器散热、AI眼镜轻量化射频组件与低轨卫星通信天线三大新赛道。本文将从公司画像、财报拆解、季度口径、业务结构、资产负债与竞争对手对比六个维度,还原这份半年报的真实面貌。
PART 01
公司画像:扎根惠州二十年的射频零部件老兵
硕贝德创立于2004年,总部位于广东惠州,2012年在深交所创业板上市(股票代码300322),实际控制人为朱坤华,控股股东西藏硕贝德控股有限公司持股17.13%。公司以无线射频技术为核心,是A股为数不多同时横跨"天线—散热—线束—传感器"四大品类的电子零部件供应商。
产品范围覆盖四大业务板块:
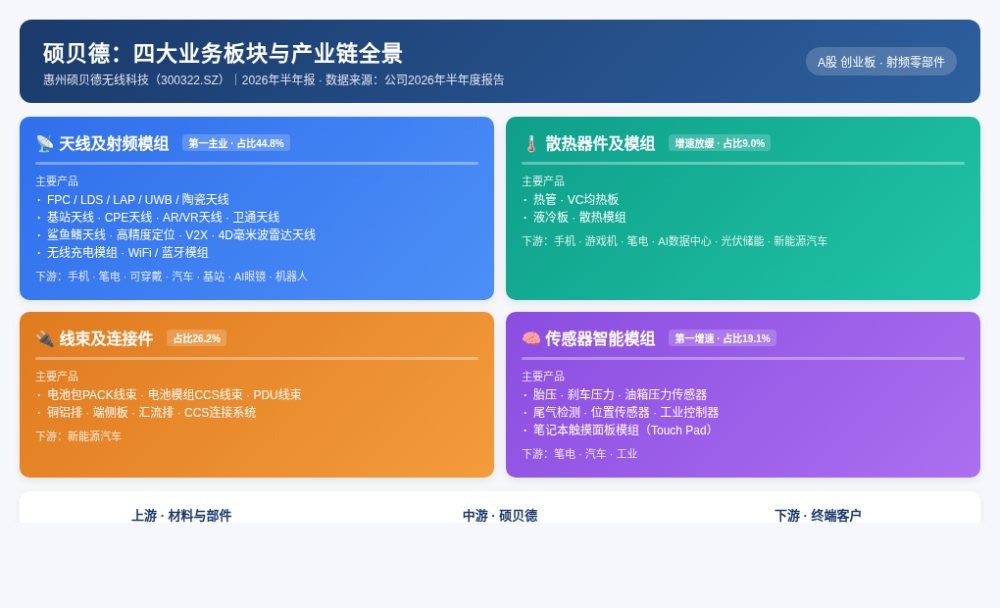
硕贝德四大业务板块与产业链全景
产业链拓扑位置:公司处于消费电子与汽车电子产业链的中游环节。上游为LCP/MPI等天线基材、FPC柔性线路板、铜铝等金属材料、注塑结构件与射频芯片;下游直面手机品牌厂商(vivo、OPPO、小米、华为等)、笔电厂商、汽车整车厂、基站设备商,以及正在起量的AI眼镜、机器人、AI服务器等新终端。公司在惠州、苏州、越南建有生产基地,在韩国、美国、越南设有海外子公司,制造网络覆盖珠三角、长三角及东南亚电子信息产业聚集区。
技术与客户积累:截至2026年6月末,公司拥有有效专利287项(其中发明专利93项),在审发明专利100项;曾获vivo"最佳交付奖"、阳光电源"卓越质量奖"。2026年7月,公司披露已向AI眼镜国内头部客户大批量交付天线及钛合金镜腿,并同步推进卫星通信天线(已在汽车与船舶领域批量出货)、Busbar液冷产品(已通过某北美客户供应商审核)等新品类。
PART 02
业绩速览:增收不增利,盈利指标全面走弱
2026年上半年主要财务数据如下:
硕贝德2026年上半年业绩速览
注:公司2026年7月披露的业绩预告区间为归母净利润2400万—2700万元,实际2528.43万元落在预告区间内。
几点值得注意:其一,扣非归母净利润2699.91万元、同比仅微降5.05%,明显好于归母口径的-24.59%,说明本期利润下滑中"非经常性因素"贡献了主要边际增量;其二,归母净利润(2528.43万元)低于扣非净利润(2699.91万元),意味着非经常性损益为负(合计约-171万元),主要来自非流动资产处置损失;其三,研发投入增速(+5.44%)显著慢于营收增速(+28.75%),研发费用率从2025年全年的6.66%降至上半年的约5.81%,创新投入的相对强度在收缩。
PART 03
季度口径:Q2环比改善,但同比压力未消
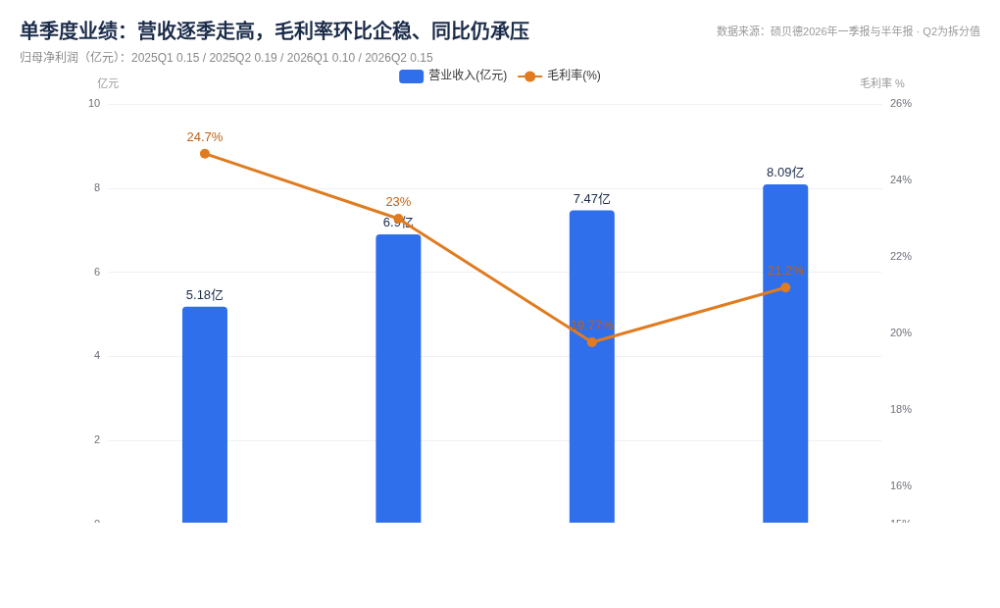
从单季度维度拆分,更能看清增长的节奏与质量:
硕贝德单季度业绩走势
三个信号值得解读:
营收增速逐季回落但绝对额走高。 Q1同比+44.2%的高增长,很大程度上建立在2025Q1的低基数(5.18亿元)之上;Q2同比回落至+17.09%,但仍保持双位数扩张,单季收入8.09亿元创历史同期新高。
毛利率Q2环比企稳、同比仍承压。按披露数据计算,Q2毛利率约21.2%,较Q1的19.77%回升约1.4个百分点,显示低毛利业务放量的边际冲击在Q2有所缓和;但同比看仍比2025Q2低约1.8个百分点,毛利率中枢下移的通道尚未逆转。
利润端两个季度均为负增长。 Q1归母同比-28.2%、Q2归母同比-21.83%,单季盈利绝对值虽环比改善(1042.85万→1485.58万),但盈利能力的同比修复仍需等待。
PART 04
增收不增利的三重归因
把15.56亿元营收与2528万元归母净利润之间的落差拆开看,答案藏在三个科目里:
归因一:毛利率系统性下滑约3.2个百分点——结构性稀释是主因。
营业成本同比+34.20%,明显快于营收+28.75%的增速,直接压低了毛利率。拆分来看,问题主要在"结构"而非"单一产品":
低毛利业务占比快速抬升。传感器智能模组(毛利率13.58%)收入同比+115.08%、散热器件及模组(毛利率仅3.10%)同比+31.14%,两大低毛利板块合计贡献收入约4.38亿元、占比约28%;而毛利率最高的天线及模组(28.39%)增速仅+9.48%,收入占比从2025年的51.71%降至约44.83%。"蛋糕做大"的同时,切蛋糕的刀法变钝了。
各板块毛利率普降。散热毛利率同比-5.80个百分点(液冷等新品放量初期成本压力大)、线束毛利率-2.71个百分点、天线毛利率-1.06个百分点、传感器毛利率-0.47个百分点——几乎没有板块幸免。
归因二:财务费用大增74.32%,汇兑损失"吃掉"利润。
上半年财务费用3302.47万元,同比增加约1408万元(+74.32%),公司归因于汇兑损失增加。2025年公司外销收入占比26.37%,人民币汇率波动对利润表的影响在放大。作为对冲,公司2026年6月末外汇套期保值衍生品期末金额已达1.12亿元(占报告期末净资产10.85%),而2025年年末远期结售汇金额为0——管理层已在主动加大汇率敞口管理,但套保规模与实际外销敞口之间仍有差距。
归因三:资产减值计提与资产处置损失。
上半年计提资产减值损失1530.67万元(主要为存货跌价),占利润总额的-60.41%;另有营业外支出415.16万元(资产报废损失)。两者合计约1946万元,几乎相当于当期归母净利润的77%。
把三笔账加总看:财务费用增量约1408万元、减值+营业外支出约1946万元,合计约3354万元,已超过归母净利润总额。也就是说,剔除汇兑与减值的一次性扰动后,公司主业经营基本处于盈亏平衡附近——这解释了为什么扣非口径(-5.05%)远好于归母口径(-24.59%),也意味着利润端的"失血"更多来自报表扰动而非主业崩塌,但主业的真实盈利能力也确实薄弱。
PART 05
业务结构:增长引擎切换,盈利质量分化
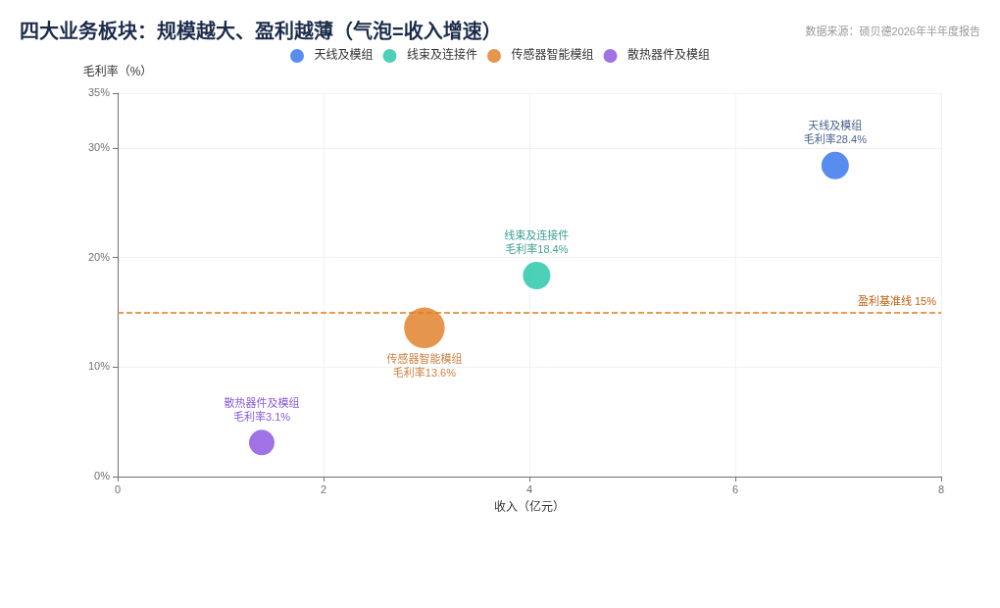
硕贝德四大业务板块规模与盈利
对比:2025年全年天线及模组收入14.32亿元(+32.88%)、散热2.89亿元(+126.01%)、线束6.94亿元(+53.95%)、传感器3.34亿元(+86.34%)。
天线主业:增速从+32.88%放缓至+9.48%,是本期最大的隐忧。 作为公司第一收入来源和毛利率最高的板块,天线增速腰斩式回落,直接拖累了整体盈利结构。原因有三:一是2025年的高增长部分来自消费电子复苏与低基数修复,2026年上半年消费电子需求回归平稳;二是AI眼镜等新品类虽然放量(公司已向国内头部AI眼镜客户批量交付天线及钛合金镜腿),但行业整体基数仍小——按Wellsenn数据,2025年全球AI眼镜销量约846万台,2026年预计1500万台左右,尚不足以对冲手机天线存量业务的平缓;三是手机天线行业格局稳定,公司份额提升空间有限。
传感器智能模组:以+115.08%成为增速第一,但"量增利薄"。 该板块的增长主要来自越南工厂产能释放与产品结构调整(2025年公司关闭传统指纹模组业务),胎压传感器、刹车压力传感器等汽车传感器需求旺盛。但13.58%的毛利率意味着这是一门"代工型"的生意——规模上得快,利润上得慢。
散热业务:"增收不增利"的典型。 收入+31.14%但毛利率仅3.10%、同比下滑5.80个百分点,液冷板、服务器散热等新品正处于投入期,规模未起、成本偏高。值得注意的是,散热业务2025年全年增速曾高达+126.01%,是彼时的第一引擎,如今毛利率跌至3%出头,说明该赛道的竞争烈度与爬坡成本远超预期。
线束业务:子公司由盈转亏,新增风险点。 控股子公司金日工业(新能源汽车电池包线束)2025年全年净利润约0.32亿元,2026年上半年转为亏损91.06万元(营业收入2.92亿元)。在新能源汽车内需承压、价格战持续的背景下,线束板块的盈利持续性需要打上问号。
PART 06
资产负债表与现金流:光鲜营收背后的压力
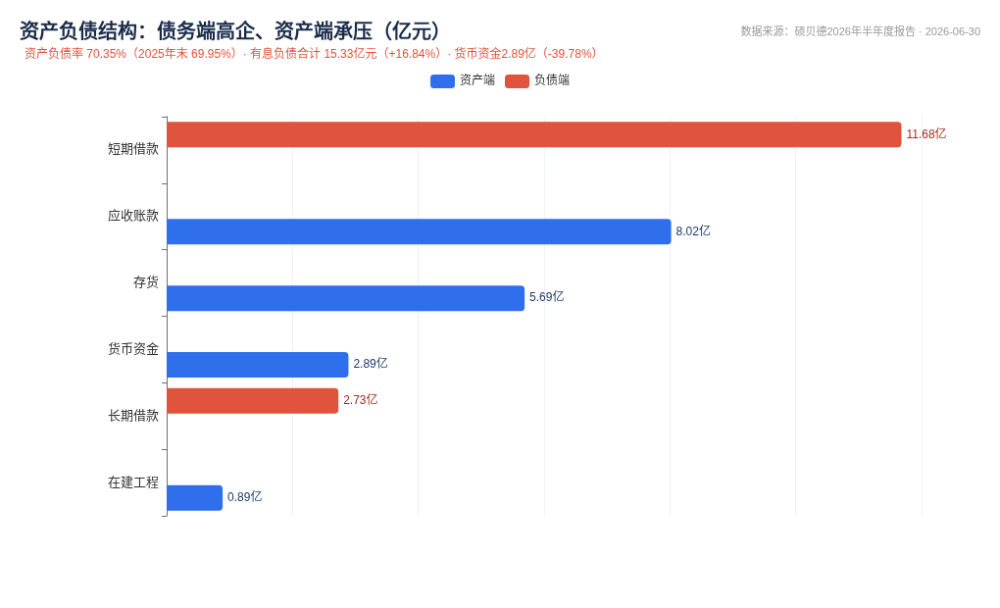
硕贝德资产负债结构
第一重压力:经营现金流连续五年为负,造血能力不足。 2026年上半年经营活动现金流净额-1427.51万元,延续了2023年(-0.84亿元)、2024年(-0.61亿元)、2025年(-0.28亿元)的净流出状态。公司将此归因于"客户账期较长、票据结算增加、收付款时间性差异"——应收账款8.02亿元、存货5.69亿元双高企,营收的增长很大程度转化为账面应收而非真金白银。
第二重压力:有息负债高企,偿债靠外部融资滚动。短期借款11.68亿元占总资产31.15%,叠加长期借款2.73亿元,有息负债合计约15.33亿元;而账上货币资金仅2.89亿元(上年同期4.8亿元,同比下降近四成),现金对有息负债的覆盖率不足20%。在建工程从0.45亿元增至0.89亿元,汽车业务总部等项目仍在投入期,资本开支需求与造血能力之间存在明显缺口。
第三重压力:定增缓解流动性,但稀释与摊薄随之而来。 2026年8月12日,公司公告拟定增募资不超过10.96亿元(发行不超过1.38亿股、不超过35名特定对象),其中服务器散热模组项目拟投入3.75亿元、智能眼镜轻量化射频组件项目2.31亿元、低轨卫星通信天线及模组项目1.89亿元、补充流动资金3.00亿元。定增若能落地,将显著缓解资金压力,但也意味着总股本与净资产扩张,EPS摊薄风险需要投资者持续跟踪。
PART 07
第二增长曲线:AI眼镜、卫星通信、AI散热的故事能否兑现?
AI眼镜:这是公司当前最有想象力的增量。2026年7月,公司公告已向AI眼镜国内头部客户大批量交付天线及钛合金镜腿;2025年已进入两家国内AI眼镜客户供应链。行业层面,AI眼镜正处于从"概念"到"放量"的拐点:Wellsenn数据显示全球AI眼镜销量从2023年的24万台增至2025年的846万台,2026年预计约1500万台;IDC预测2026年中国智能眼镜出货量约450万台、同比增长约77%。天线的单机价值量虽不及模组级产品,但AI眼镜对"轻量化射频组件"(天线+钛合金镜腿等结构件)的需求是确定性增量,定增2.31亿元加码该方向,意图明确。
卫星通信:公司卫通天线已在汽车与船舶领域实现批量出货,定增拟投1.89亿元建设低轨卫星通信天线及模组项目。公司引述行业预测称,2025—2030年我国商业航天核心产业规模复合增长率约11%,2030年预计达1.67万亿元。卫星通信天线从技术验证走向规模化应用,是公司天线主业"换赛道"的关键抓手。
AI服务器散热:散热业务虽当前毛利率仅3.10%,但AI服务器与光模块功耗激增带来的散热需求是长坡厚雪的赛道。公司Busbar液冷产品已通过某北美客户供应商审核,定增拟投3.75亿元建设服务器散热模组项目——这是公司未来两年最重的押注,也是盈利弹性最大的方向,但竞争同样激烈。
端侧AI手机:公司引述IDC预测,2026年全球Gen AI手机出货量将达4.32亿台、占整体手机出货量的39.70%。AI手机渗透率的提升有望带动天线单机价值量上行(UWB、WiFi 7、毫米波、卫星直连等新频段天线增加),这是天线主业企稳回升的核心变量。
PART 08
竞争对手对比:与信维通信的差距,和电连技术的镜鉴
硕贝德所在的射频零部件赛道,"同层次可比"的核心玩家主要有两家:泛射频龙头信维通信(300136)与射频连接器专业厂商电连技术(300679),前者是天线业务最直接的对标,后者在营收规模上与硕贝德接近、盈利模式极具参照价值。
1.与信维通信:规模差2.6倍,盈利质量差距更大
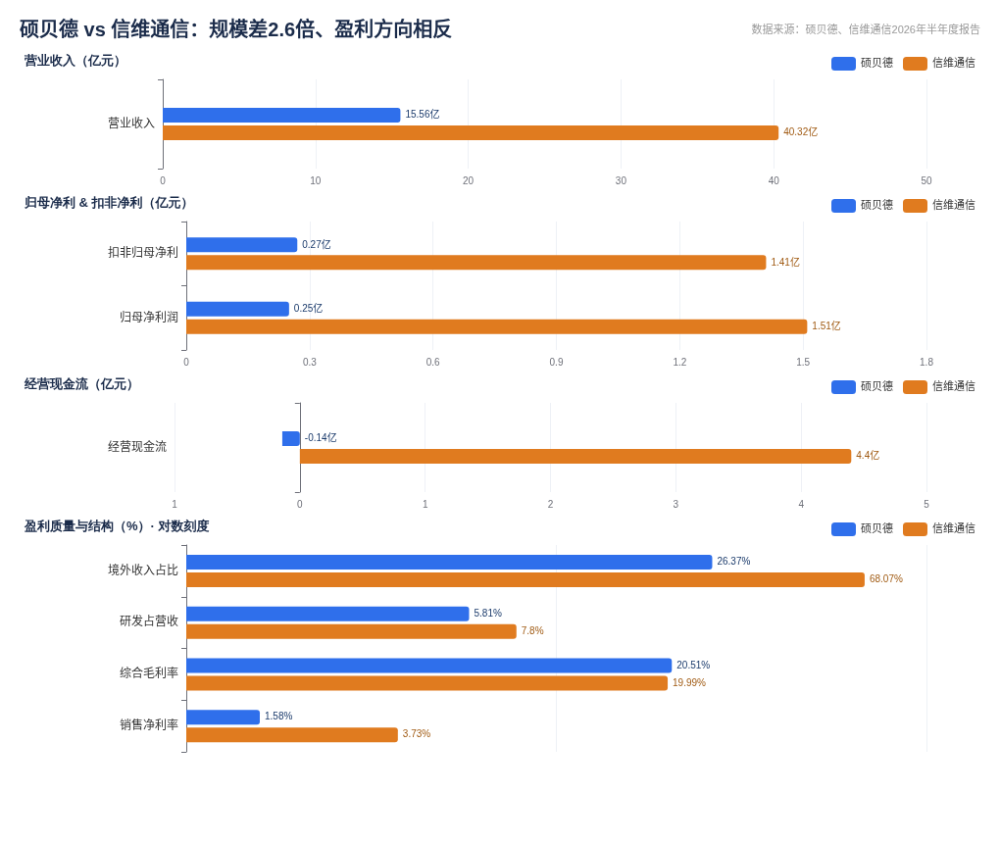
硕贝德 vs 信维通信 2026H1 对比
几点关键差异:
一是盈利方向相反。信维通信上半年毛利率同比提升1.38个百分点至19.99%,扣非归母净利润+22.05%,经营质量在改善;而硕贝德毛利率下滑3.22个百分点、扣非微降5.05%。同样是增收,一个"增利",一个"增规模不增利"。
二是现金流天壤之别。信维通信上半年经营现金流净额4.40亿元,销售商品收到现金48.78亿元、收现比约121%,应收账款虽体量大但回款质量高;硕贝德经营现金流-0.14亿元,连续多年为负。现金流的差距直接决定了两家公司扩产与抗周期的能力。
三是战略路径分化。信维通信走的是"材料平台"路线——聚焦高分子、磁性、陶瓷、散热四大材料平台,业务从天线延伸至无线充电、EMI/EMC、高精密连接器、被动元件(高端MLCC),2026年3月抛出60亿元定增投向商业卫星通信、射频器件与芯片散热,8月又拟以11亿元收购益阳电科(高端MLCC)55%股权,并在卫星通信领域已导入两家北美头部低轨卫星运营商;硕贝德则是"多品类分散"路线,天线、散热、线束、传感器四大板块齐头并进,定增规模10.96亿元。两者都布局卫星通信、智能汽车与散热,但信维的"材料+平台"壁垒更深,硕贝德的"品类+制造"弹性更大。
四是共同的扰动项——汇兑。两家公司上半年都受人民币汇率波动冲击:信维汇兑损失0.58亿元(剔除后归母净利润同比增长28.27%),硕贝德财务费用+74.32%。汇兑是行业共性变量,不改变各自主业的基本面判断。
2.与电连技术:同样做射频,为什么人家毛利率高一截?
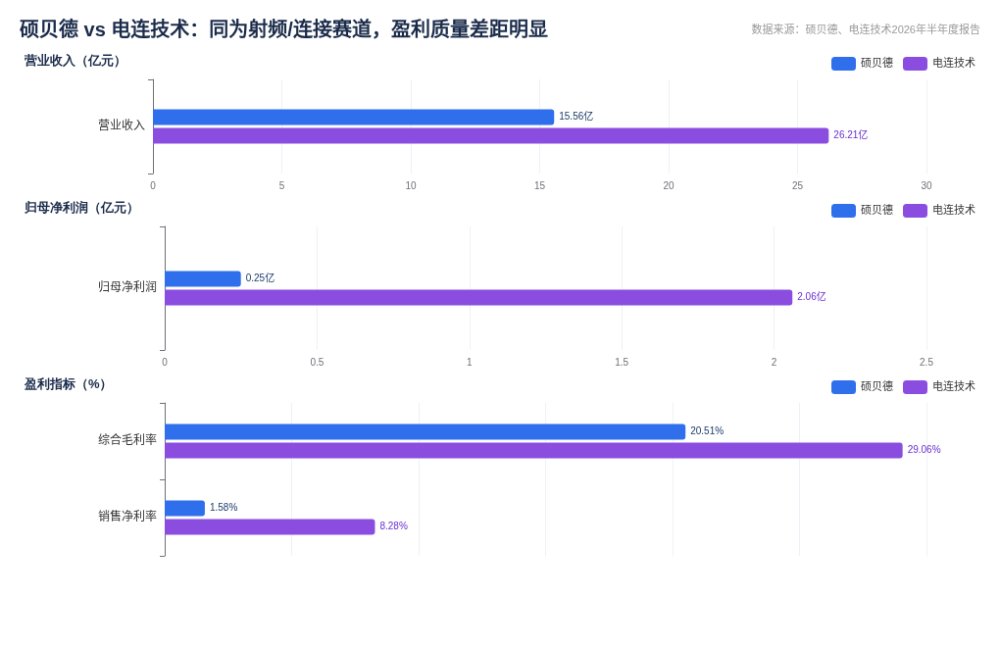
硕贝德 vs 电连技术 2026H1 对比
电连技术专注射频连接器(BTB连接器、射频同轴连接器),产品标准化程度高、客户认证壁垒深,2026年上半年毛利率29.06%、净利率8.28%,分别比硕贝德高出约8.5个和6.7个百分点。同样处于消费电子与汽车电子产业链,硕贝德的毛利率被多品类中低毛利业务(散热3.10%、传感器13.58%)显著稀释。这面"镜子"揭示了一个残酷的事实:在射频零部件行业,"专注度"与"盈利质量"高度正相关——产品越聚焦、技术壁垒越深,毛利率越高;多元化扩张若缺乏协同,规模上去了,盈利结构反而被拉垮。
3.行业全景:硕贝德的位置
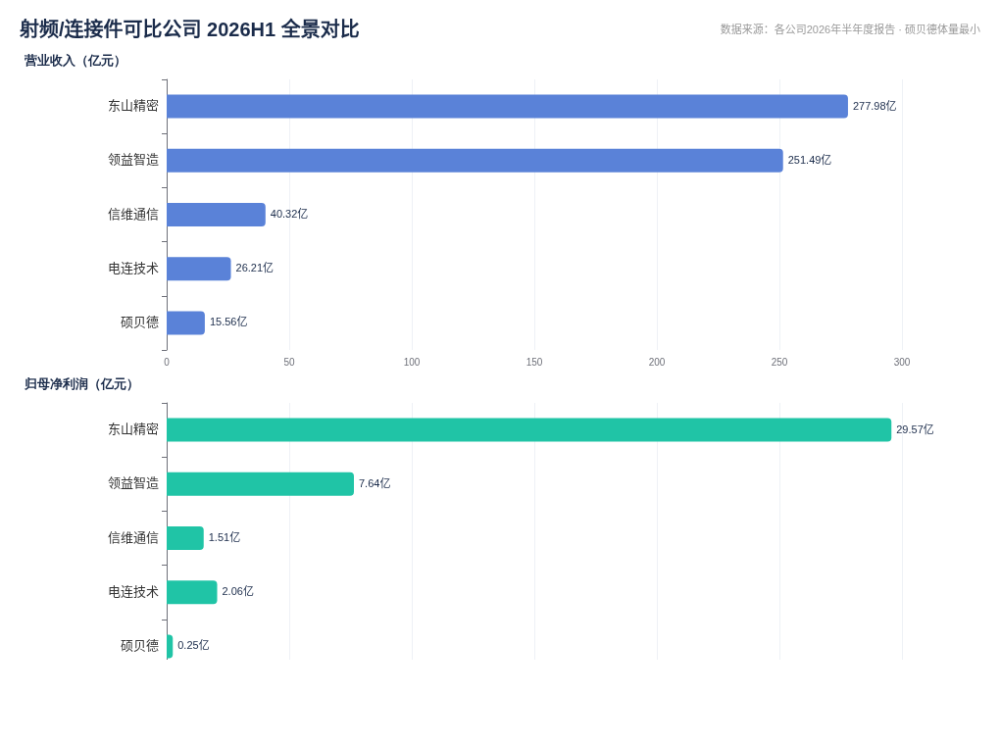
射频/连接件可比公司 2026H1 全景对比
放在行业坐标系里看,硕贝德属于"中小市值、多品类、低毛利"的射频零部件梯队:营收增速居前(+28.75%),但盈利能力、现金流质量与龙头(信维)、专注型厂商(电连)差距明显;与东山精密(软板+精密制造,受益AI算力,上半年归母+290%)和领益智造(精密功能件,归母-17.88%)相比,硕贝德既无东山式的AI算力弹性,也无领益式的客户规模。
PART 09
行业景气:顺风与逆风并存
顺风面:
一是端侧AI爆发——IDC预测2026年全球Gen AI手机出货4.32亿台、占39.70%,AI PC出货0.5亿台,天线、连接器的单机价值量有望随频段增加而上行;
二是AI眼镜进入放量元年——全球销量从百万台级向千万台级跃升,轻量化射频组件需求确定;
三是商业航天商业化提速——低轨卫星星座建设带动地面终端天线需求;
四是AI算力散热刚需——服务器与光模块功耗激增,液冷渗透率快速提升;
五是新能源汽车出海——2026年上半年我国新能源汽车出口235.5万辆、同比增长1.2倍,带动线束、车载天线、传感器出口需求。
逆风面:
一是国内汽车内需承压,公司线束子公司已现亏损;
二是消费电子需求回归平稳,手机天线行业性低增速;
三是AI眼镜、卫星通信等新品类基数尚小,短期难以对报表形成显著贡献;
四是行业竞争加剧,散热等新赛道参与者众多,毛利率被快速压缩。
PART 10
后续关注清单
毛利率能否企稳回升(验证窗口:2026年三季报)——Q2毛利率已环比回升至约21.2%,若Q3能站稳21%上方,说明低毛利业务放量的冲击正在消化;若再度回落,需警惕散热业务持续"失血"。
天线主业增速能否重回双位数——核心变量是AI眼镜出货节奏与公司客户份额,关注公司是否披露AI眼镜天线订单规模。
金日工业(线束)能否扭亏——新能源汽车价格战背景下,该子公司的盈利修复进度直接关系到整体利润。
定增落地节奏与摊薄影响——10.96亿元定增的批文进度、发行价格与股本扩张幅度。
应收账款回收与经营现金流转正时点——连续为负的现金流若不能改善,扩张将始终依赖外部融资。
汇兑敞口管理效果——套保规模扩大后,下半年财务费用能否回落至正常水平。