来源 :设计院浅谈2026-10-17
近期,苏交科集团公开发布了《2026 年半年度报告》,整体来看,业绩下滑趋势仍然没能有效扭转;
上半年,营业收入17.65亿元,同比下降0.61%;归属于上市公司股东的净利润7961万元,同比下降16.55%;归属于上市公司股东的扣除非经常性损益的净利润6516万,同比下降2.99%。
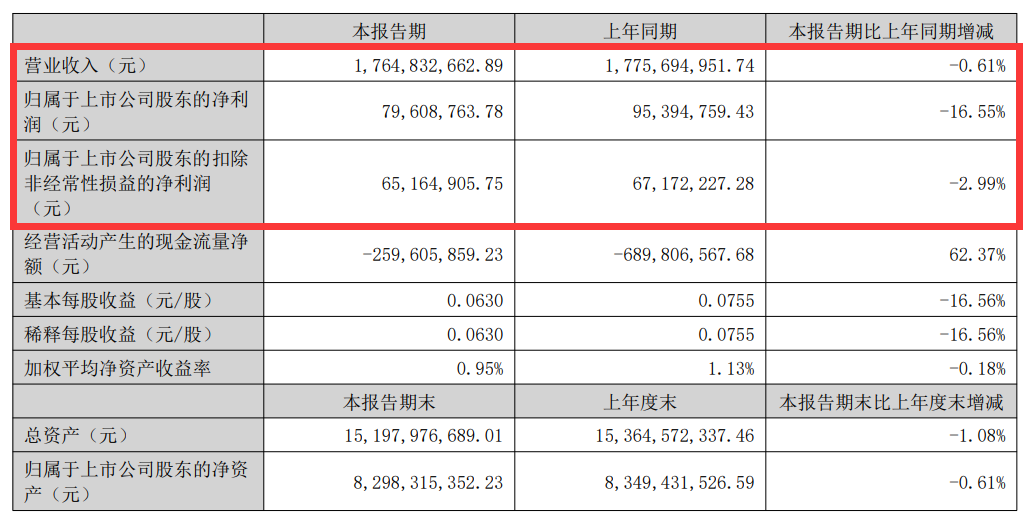
图片来源于网络
回溯过往,2025年年报,苏交科营业收入为41.68亿元,较2024年同报告期营业总收入减少5.60亿元,同比较2024年同期下降11.85%;
归母净利润为2351.47万元,较2024年同报告期归母净利润减少2.04亿元,同比较2024年同期下降89.66%。
而今年上半年营收仅17.65亿元,远低于去年41.68亿元的半数,更是低于2024年营业收入47.29亿元的半数。
同时,2026 年半年度报告中,苏交科对自己的市场地位描述为:
苏交科是国内首家工程咨询 A 股上市公司,在科研水平、技术能力、企业资质、品牌和市场占有率方面居国内前列,集团的整体实力和竞争力在行业内保持领先地位。2025年,在美国《工程新闻记录》(ENR)“全球工程设计公司150强和“国际工程设计公司225强”榜单中,苏交科分别位列第72位和第90位。
强是真的强,但业绩下滑也是真的……
在报告中,苏交科对企业发展面临的风险和应对措施做了细致分析,除了政策风险、汇率波动风险外,还有以下几点:
一是应收账款和合同资产风险。随着公司业务范围和规模的扩大,公司应收账款及合同资产金额增长。
2026年上半年,苏交科应收账款达39.92亿元,占总资产比例26.27%,是资产构成中占比最大的部分!
二是投资并购整合风险。近年来,公司通过投资、并购、参股等多种方式积极推进公司的战略部署,将业务范围拓宽到环境业务、智能交通、海绵城市、电力等领域,将业务区域拓展到国外。
虽然公司在并购目标选择和团队融合方面积累了一定的经验,但标的公司特别是境外标的公司,与公司在法律法规、会计税收制度、商业惯例、企业文化等经营管理环境方面存在较大差异。对海外公司整合过程中,存在着诉讼、税务、应收账款减值等相关历史经营风险。投资并购后的整合能否顺利实施以及整合效果能否达到并购预期存在一定的不确定性。
三是商誉减值的风险。公司在收购标的公司股权后,根据企业会计准则的规定,对合并成本大于合并中取得的标的公司可辨认净资产公允价值份额的差额,应当确认为商誉,该等商誉不作摊销处理,但需要在未来各会计年度期末进行减值测试。
如果标的公司经营业绩未达预期或者未来经营环境出现重大不利变化,或者公司与标的公司无法实现有效整合并发挥协同效应的情形,标的资产的估值水平将会下降,相应商誉减值将影响公司未来业绩。
当然,报告也对自己的核心竞争力做了分析,包括:企业资质优势、品牌和行业地位优势、科技创新优势、人才团队优势、国际交流与合作优势、国际化能力优势;
总之,苏交科实力还是在的,但面临的压力也是不小的……