10月中旬,A股三季报预告进入密集披露期。与塑化产业相关的上市公司表现格外亮眼。
10月12日至14日三天内,银禧科技、道恩股份、国恩股份、佛塑科技、富春染织先后交卷,归母净利润预增幅度最低的超过50%,最高的超过15倍。
这些数字从哪里来?改性塑料的量利齐升、并购重组的报表增厚、PEEK的产业新故事,都在其中。
专塑视界带大家一起来看看。
银禧科技:
改性塑料放量,毛利额多赚6500万
10月12日晚间,银禧科技(300221.SZ)披露2026年前三季度业绩预告:预计归母净利润1.28亿元~1.34亿元,同比增长51%~58%;扣非净利润1.1亿元~1.17亿元,同比增长32%~39%。
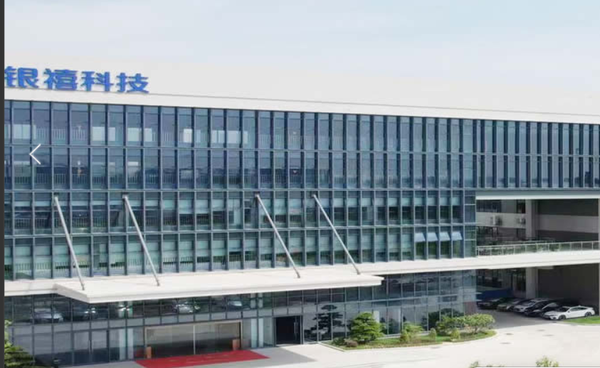
银禧科技1997年创立于广东省东莞市,于2011年在深交所上市,在东莞、珠海、肇庆、滁州、越南等地设有生产研发基地,产品涵盖改性塑料、硅橡胶、环保型阻燃剂、电子材料、智能照明、3D打印、特种工程塑料等应用领域,具备年产30万吨改性高分子材料的生产能力。
对于业绩变动原因,公告的解释颇为直白:报告期营业收入较去年同期增长约20%,主要系改性塑料产品销量增加较多;销售毛利率较去年同期有所提升,毛利额较去年同期增加6,525.67万元。
此外,非经常性损益中包含同创基金公允价值变动收益860万元。
从年内节奏看,银禧科技一季度净利润3,842万元,同比增长114%;上半年归母净利润9,337万元,同比增长95%(营收12.86亿元,同比增长18.51%)。
前三季度增速虽较上半年有所回落,但仍稳稳站在五成以上。
道恩股份:
并表+提价+新品,预增近两倍
山东道恩高分子材料股份有限公司是国家高新技术企业,核心聚焦热塑性弹性体TPV、改性塑料、色母粒、特种共聚酯等高分子复合材料研发生产,拥有TPV自主知识产权生产线,产品广泛供应新能源汽车、家电通讯、电线电缆、医疗卫生、航空航天、建筑建材等下游领域,重点服务汽车轻量化赛道,提供高分子材料整体解决方案。
10月13日晚间,道恩股份(002838.SZ)发布2026年前三季度业绩预告:预计归母净利润2.84亿元~3.84亿元,同比增长117%~194%;扣非净利润2.35亿元~3.35亿元,同比增长93%~175%。
公告显示,业绩大幅增长主要受子公司报表合并、新产品业务拓展带动;同时,公司整合各子公司业务、协同发展,整体运营效率有所提升。DVA和TPV等新领域、新产品,被公司视作空间广阔的增量方向。
并购是这份预告的关键变量。8月28日晚,道恩股份公告拟合计出资约4,084.59万元:一是以3,146万元收购新橡科技和刘力持有的江苏新橡91.4%股权,二是以938.59万元收购张永丽持有的新橡科技6.7%股权。
公司主营无卤阻燃电缆料及热塑性弹性体,指向电磁屏蔽橡胶、导热橡胶及特种电缆料等高附加值领域。
此外,公司还在推进以不超过6,470万元收购一套年产6.5万吨三元乙丙橡胶(EPDM)装置。
从收入结构看(2025年年报口径),改性塑料占比约六成(60.45%),弹性体约22.39%;2025年TPV产品收入同比增长16.26%,多款新品已切入新能源汽车冷却液管路等应用场景。
价格端亦有支撑。10月8日,道恩股份与金发科技先后发布调价通知,核心产品每吨上调1000~3000元,为年内第二次提价。
国恩股份:
一体化协同,前三季度利润有望超去年全年
10月14日晚间,国恩股份(002768.SZ)披露业绩预告:预计2026年前三季度归母净利润9.5亿元~11亿元,同比增长54%~78%(上年同期6.15亿元);扣非净利润9.2亿元~10.7亿元,同比增长54.14%~79.27%。
青岛国恩科技股份有限公司推行“一体两翼”战略,搭建起从石化原料、改性塑料、复合材料到零部件制品的纵向产业链,布局光显材料、可降解材料、轻量化部件,同时通过控股东宝生物切入明胶、空心胶囊等生物健康赛道,新材料业务主要面向家电、新能源汽车、消费电子、冷链包装、人造草坪等下游市场,实现化工新材料与生物健康双轮驱动。
对于预增原因,公司的表述聚焦一体化:发挥单体—合成树脂—有机高分子改性/复合材料—制品全产业链一体化协同优势,依托已形成的产业规模基础持续优化产品结构,提升产品附加值与综合竞争力,整体运营效能提升带动盈利能力增强。
这份预告的含金量在于,以预告下限9.5亿元计,公司前三季度利润已超过2025年全年,2025年国恩股份营收212.51亿元,归母净利润8.41亿元。而今年一季度,公司归母净利润约2.57亿元,较上年同期(约1.11亿元)增长超一倍,全年高增长的基调在年初就已奠定。
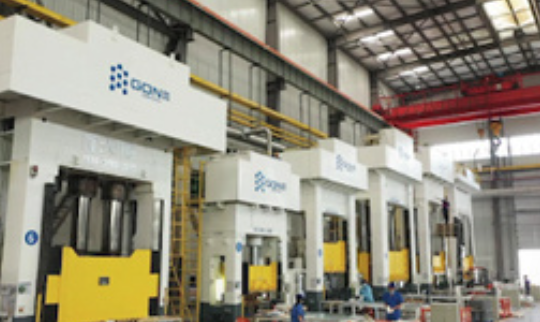
值得一提的是,国恩股份业务向半导体核心材料延伸。
近日,国恩股份以现金15.04亿元收购自然人赖明贵持有的四川中氟能新材料科技有限公司80%股权,交易完成后中氟能将纳入公司合并报表。
国恩股份表示,本次收购是公司推进“高端化、平台化”战略、布局高端特种材料的关键一步。收购完成后,公司业务范围将拓展至电子化学品领域,新增电子特气产品品类,切入高壁垒、高附加值的高纯电子特气领域。
公开资料显示,国恩股份总部位于青岛,是国内改性塑料龙头企业之一。与银禧单品放量、道恩并购增厚的路径不同,国恩的看点在于从单体到制品的全链条吃透,成本与协同的护城河正在兑现为利润。
佛塑科技:
重组并表,预增367%~445%
同在10月14日晚间,佛塑科技(000973.SZ)披露业绩预告:预计前三季度归母净利润12亿元~14亿元,同比预增367.70%~445.65%;若与重组前的上年同期相比,增幅高达1329%~1568%。
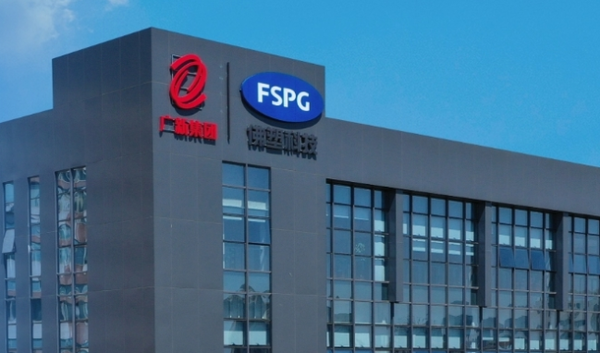
佛山佛塑科技集团股份有限公司 1988 年成立,2000 年深交所上市,为国资委科改示范企业,专注高分子功能薄膜与复合材料研发,公司搭建五大核心业务板块:锂电池隔膜、光学薄膜、双向拉伸薄膜、渗析防护材料、塑编阻隔材料,多项核心产品实现关键技术突破,面向多个战略性新兴产业供应核心膜材料。
业绩跳升的直接原因是重大资产重组落地:金力新能源成为公司全资子公司,并自2026年2月起纳入合并报表范围。
需要注意的是,其中包含重组带来的非经常性收益——公司在半年度业绩预告中曾披露,因重组产生的净资产公允价值份额差额计入当期损益(确认为营业外收入),预计金额在4.5亿元至6亿元之间。
公开资料显示,佛塑科技主业为高分子功能薄膜材料,金力新能源主营锂电池湿法隔膜。剔除一次性收益后,隔膜业务并表后的真实盈利成色,仍是后续观察的重点。
富春染织:
色纱主业暴增,PEEK新入局者
如果说前面四家是塑化老兵,富春染织(605189.SH)则是以跨界者身份抢下最多眼球。
10月13日晚间,富春染织自愿披露2026年前三季度业绩预告:预计归母净利润3.38亿元~3.78亿元,同比增长1347%~1519%,较上年同期增加3.15亿元~3.55亿元。
需要厘清的是,这份最高预增超15倍的成绩单来自色纱主业,而非PEEK。
公告将预增原因归结为销售增加、销售毛利率上涨及投资收益增长。
证券日报报道称,2026年以来纺织产业链上游染料、中间体价格上行,公司凭借标准化色卡体系与稳定交付能力,通过锁价长单、合理备货对冲成本压力,实现产销量与售价协同攀升。此前半年报显示,公司上半年净利润同比增速已超过10倍。
塑化圈关心的PEEK,则仍在产能未释放阶段。
2025年7月,公司投资设立全资子公司芜湖富春高新技术有限公司,聚焦PEEK的研发创新与产业化,计划投资约4亿元;2025年12月启动PEEK材料人形机器人与半导体领域精密注塑建设项目;2026年,公司又设立富春染织集团浙江新材料公司并竞得杭州银湖地块,另以3,000万元入股奇瑞旗下的墨甲机器人。
但在9月17日的半年度业绩说明会上,公司明确表示:PEEK项目已投入运行,目前处于产能爬坡阶段,产能尚未完全释放,收入规模较小,对当期收入和盈利影响有限;下游主要瞄准人形机器人、低空经济、医疗、半导体等领域。
结语
回看这五份预告,增长的来路各有不同:银禧科技依靠改性塑料放量与毛利率修复;国恩股份凭全产业链协同,前三季度利润已超越去年全年;道恩股份与佛塑科技分别借助并购江苏新橡、重组金力新能源获得并表增厚;富春染织最高预增超15倍,动力则来自色纱主业的量价齐升。
归纳起来,三条主线贯穿其中。
其一,改性塑料量利齐升:销量扩张叠加毛利率修复,行业龙头金发科技上半年改性塑料销量147.44万吨、同比增长12.65%,创同期历史新高,同样印证了这一点。
其二,围绕高附加值细分品类的产业整合提速:无卤阻燃电缆料、热塑性弹性体、锂电隔膜等成为并购方向,并表直接增厚利润。
其三,PEEK等特种工程塑料的产业叙事升温,但盈利兑现存在时间差。