今年的行云科技很有意思,股价大涨,备受瞩目,与此同时,历史纠纷也频频让人围观。
而新浪财经的最新报道,让人对行云科技更了解,也多了一些无奈,甚至是无语。
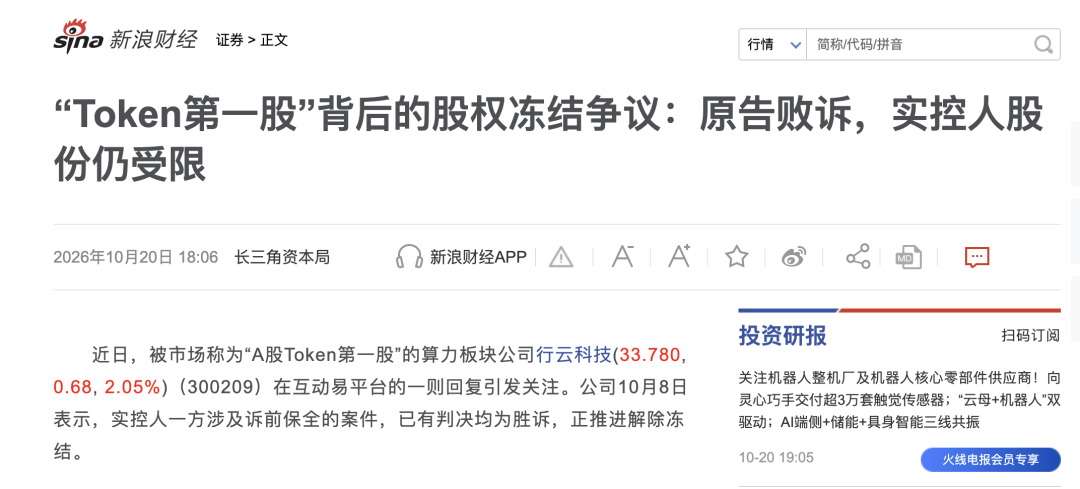
一家曾经深陷债务泥潭、走到破产重整关口的企业,好不容易迎来产业投资人,导入AI算力业务,经营出现反转,如今却仍然被历史纠纷牵制。尤其是股份冻结背后的几个数字,实在令人难以平静。
这究竟是怎样的一场纠纷?行云科技的这道历史关卡,到底什么时候才能真正厘清?
1、股份过户9天后即被冻结
先看时间线。
2025年3月10日,行云科技相关重整股份完成过户;3月19日,法院作出相关保全裁定;3月20日起,股份被冻结。
从股份过户到冻结,仅仅9天。
对于参与破产重整的产业投资人而言,这意味着刚刚完成股份接收,股权便迅速受到司法限制。
此后,相关诉讼持续推进。2026年8月21日,行云科技披露,四家子公司的相关诉讼请求被法院全部驳回,公司明确决定不再上诉。截至10月20日,相关股份仍处于冻结状态。
从首次冻结算起,已经过去579天,超过19个月。
看到这里,难免要问:相关诉讼请求已经被驳回,为什么股份仍未恢复正常状态?
但如果相关保全已经符合解除条件,就应当依法及时处理。如果仍然不能解除,也应当把具体依据和办理进度说清楚。
对一家正在恢复经营的上市公司而言,这不是无关紧要的小事。
股份长期受限,可能影响股东的权利安排,也可能影响实控人为上市公司提供融资担保的能力。行云科技此前已经明确表示,相关冻结不利于融资和业务开展。
企业正在努力向前跑,历史纠纷却还在牵制手脚,这样的局面,怎能不让人着急?
二、2.3亿元的诉讼,为什么能冻结48亿元市值?
真正令人震惊的,是第二组数字。
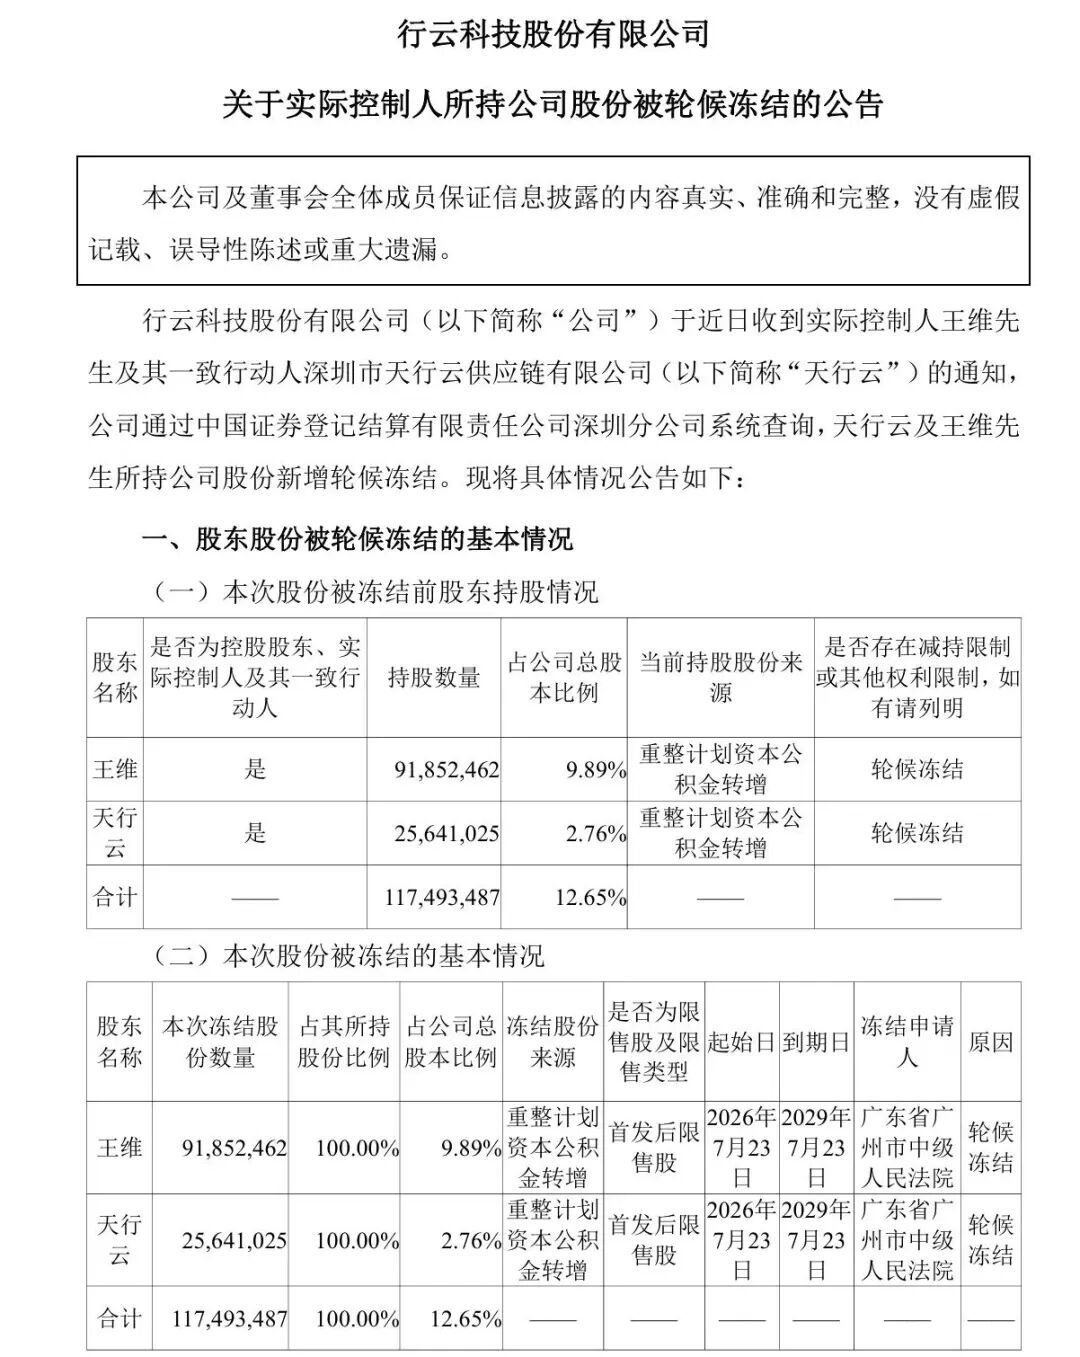
根据相关公告及报道,王维及深圳天行云所持行云科技股份合计117,493,487股,约1.17亿股,占公司总股本12.65%。
相关子公司申请保全的财产价值约为2.30亿元。若按照公司近期股价峰值每股41元的股价测算,被冻结股份的示例市值约为48.17亿元。
48.17亿元,是2.30亿元的约20.9倍。
当然,股票市值不等于实际可变现价值,不同案件的冻结措施也需要分别核实,不能仅凭这一比例就认定存在违法的超额保全。
但这组数字摆在这里,至少有一个问题值得认真追问:保全范围究竟如何确定?有没有充分考虑必要性?是否存在对当事人影响更小、同样能够保障合法权益的替代方案?
有纠纷很正常,但财产保全不能只讲限制,不讲必要性;不能只看申请人的诉求,也不考虑被保全资产所承受的实际影响。
尤其值得注意的是,相关重整股份原本就有36个月的锁定承诺,不能自由转让、减持或委托他人管理。锁定承诺与司法冻结性质不同,但两种限制叠加,可能进一步压缩产业投资人利用股权支持上市公司融资的空间。
是否涉及超额保全,仍存在争议。但保全范围是否适当、持续冻结是否仍有必要,完全值得摆到台面上讨论。
保全是为了让判决能够执行,不是为了让资产长期无法使用。
三、产业投资人带着锁定期进场,
难道还要承受额外的长期不确定性?
参与破产重整,从来不是一件轻松的事。
产业投资人不仅要投入资金,还要面对企业历史包袱、经营转型、业务整合和市场风险。36个月的锁定期,本身就是重整投资安排中的一项约束。
投资人愿意接手一家陷入困境的企业,期待的是通过经营改善创造新的价值,而不是让资金和股权长期陷入无法厘清的不确定性。
如果重整股份长期被冻结,融资担保空间受到影响,那么投资人的风险收益结构就可能进一步承压。
更重要的是,这不仅关乎行云科技一家公司的融资问题,也关系到未来产业资本是否愿意参与类似的破产重整。
我们当然不能要求投资人参与重整就不承担风险,但也不能忽视:如果产业投资人在履行锁定承诺之外,还要长期面对缺乏明确预期的资产限制,那么后来者自然会更加谨慎。
这不利于重整投资人的合理权益,也不利于困境企业通过产业资本实现新生。
4、扭亏为盈,好企业更需要轻装前行
行云科技的变化,确实值得关注。
2020年至2025年,公司累计归母净亏损约44.25亿元,扣非归母净利润连续六年为负,累计亏损约46.13亿元。
2024年,公司进入破产重整程序。随后,产业投资人参与重整,公司开始调整经营方向,并于2026年加速导入AI算力业务。
根据公司2026年10月8日披露的前三季度业绩预告,预计归母净利润为2.4亿元至2.9亿元。需要强调的是,这属于业绩预告,最终结果仍以正式财务报告为准。
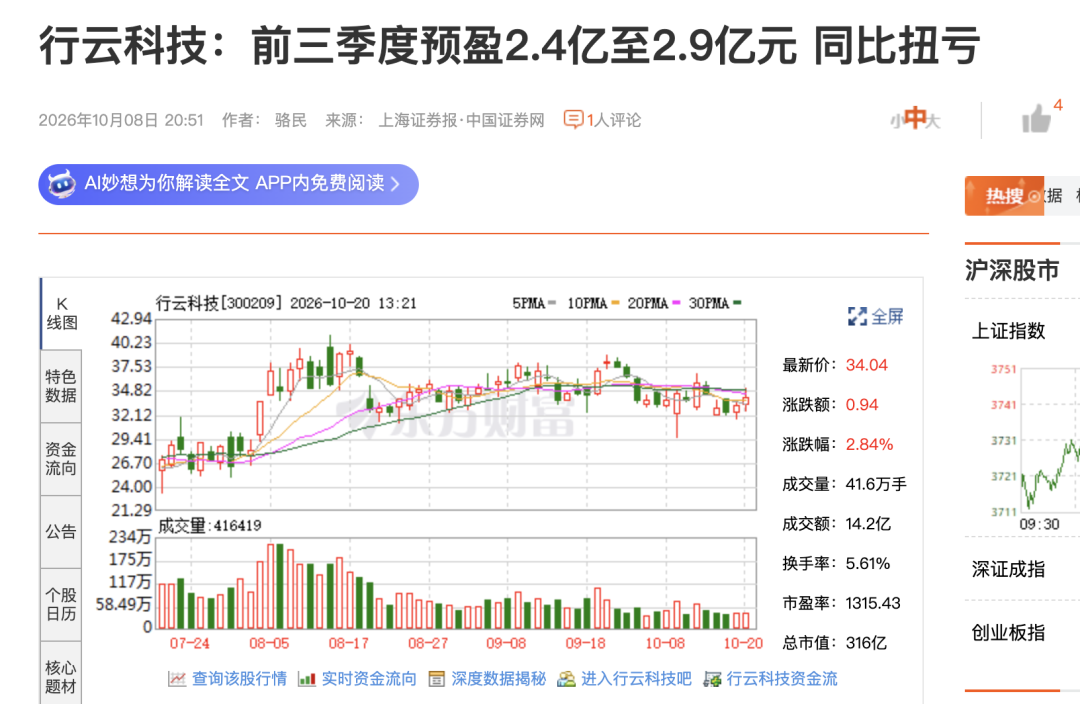
从连续多年巨额亏损,到预计实现数亿元盈利,这样的变化来之不易。
偏偏在这个时候,历史纠纷带来的股份冻结问题仍未完全厘清。
好不容易找到新的业务方向,好不容易让经营出现转机,却还要面对长期冻结所带来的融资与权利安排压力。
股民和投资者期待的,不是谁获得特殊照顾,而是相关问题尽快得到依法、清晰的处理:判决生效状态要明确,冻结依据要清楚,符合解除条件的财产限制要及时解除。
好企业值得珍惜,重整成果值得维护,历史问题更应该依法厘清,而不是成为新发展道路上长期无法摆脱的负担。
Token第一股行云科技是不是该“改运”了?
我想,它真正需要的不是运气,而是让历史纠纷尽快回到清晰、可预期的法律程序中,让企业能够把更多精力放在经营上。
行云本可以跑得更快、更强。让它轻装前行,让产业投资人的重整努力得到应有的尊重,让上市公司和全体股东共同受益,才是更值得期待的结果。