![]()
![]()
2023年,东方日升营收353.2亿元,归母净利润13.63亿元,组件出货18.99GW,创下历史最好成绩。
2026年上半年,营收40.21亿元,同比下降45.97%;归母净利润亏损8.20亿元,同比扩亏20.81%。
不到三年,这家2010年登陆创业板、由林海峰从父亲手里接过的橡塑厂一路转型而来的老牌光伏企业,走完了从高峰到深谷的全过程。
这期间,东方日升只做能赚钱的单子、出货量逐年下滑,悄悄裁员。最新的2026H1确认辞退福利同比下降约73%,同期支付给职工现金较2024H1下降约57%。
在HJT这条路上,东方日升是中国光伏企业里投入最早、押注最坚决的那一个。如今看来,决定东方日升能不能穿越这轮周期的,是剩下的队伍能不能撑起一场业务重构。
最坚定的孤勇者,撞上了最冷的现实
东方日升无愧于HJT孤勇者的称号,但冰冷的市占率却对不起它的热情。
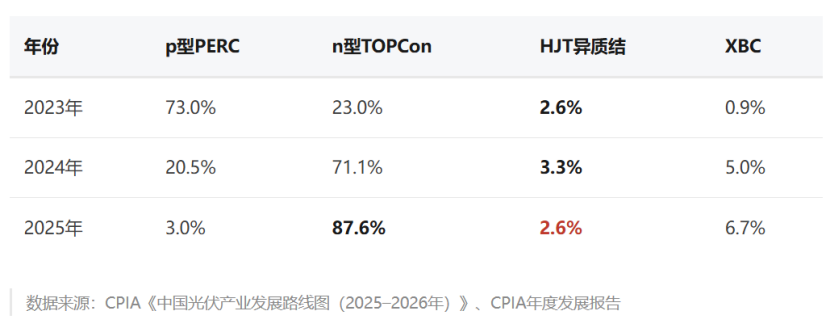
看清楚这条曲线:2.6%→3.3%→2.6%。
三年,HJT的市场份额几乎原地踏步,2025年甚至退回2023年的水平;
TOPCon从23%一路冲到87.6%,三年增长近4倍;
XBC从0.9%涨到6.7%,已经是HJT的2.6倍。
HJT在n型替代PERC的历史性窗口里,不但没吃到红利,反而被同为"未来技术"的XBC反超。
东方日升的HJT电池效率从25.5%做到27%,银耗从7mg/W降到3mg/W,非硅成本做到0.15元/W,叠层效率做到30.99%——每一项都是行业顶级。
但当TOPCon把整个市场的价格锚定在生存线以下时,技术溢价被直接抹平。2024年HJT尚有0.11–0.14元/W的溢价,到2026年上半年,公司组件业务毛利率已经变成-3.25%。
为什么HJT起不来?
基于金属化成本劣势,TOPCon的性价比将HJT碾压得太彻底。
2025年TOPCon行业平均量产效率25.7%,HJT25.9%,效率优势只有0.2个百分点,成本却更高。当组件价格跌到0.7元/W出头时,0.2个百分点的效率差异在电站收益率模型里几乎不值钱,而HJT多出来的非硅成本却是真金白银。
同时,在产能出清期阶段,没人敢投新路线。HJT整线投资虽已从2023年约3.5亿元/GW降至2.1亿元/GW左右,但在全行业连续亏损的背景下,扩产HJT意味着新的折旧和更大的财务压力。东方日升自己的动作就是最好的注脚:宁海5GW HJT电池片与10GW组件项目投产日期,从2025年3月延期至2026年12月;2025年3月,负责异质结技术研发与产能扩张的副总裁王圣建被免去职务。
除此之外,目前产业生态没有跟上。 低温银浆、ITO靶材(铟资源稀缺)、超薄硅片、专用设备——HJT的每一个配套环节都在等规模,而规模又在等成本下降。这是一个典型的先有鸡还是先有蛋的死循环。
总结来说,在一个"卖得越多亏得越多"的市场里,最好的技术也换不回利润。只有价格修复能持续,HJT的技术溢价才有重新兑现的空间。
真正撑住东方日升的是什么?
HJT是在下一次技术周期决定公司站在哪个技术身位上的底牌,而储能才是东方日升目前唯一真正的现金奶牛。营收6.74亿元,同比增长41.63%,毛利率34.57%,同比提升16.38个百分点。旗下宁波双一力实现BMS、PCS、EMS全栈自研,已交付全球900多个储能项目,覆盖欧美、亚太、非洲,保持零安全事故记录。
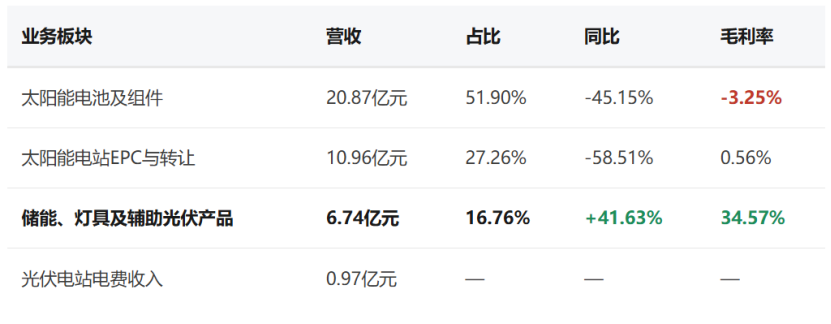
同期,公司组件年产能约30GW,上半年实际产量约2.69GW——开工率不足两成。
不过,储能业务目前体量仅6.74亿元,要翻倍才有希望对冲组件业务20亿元级别的收入塌方。
2026年,工信部将光伏定为"反内卷攻坚年";CPIA在7月发布《光伏行业成本核算模型通则》,市场监管总局在盐城开展价格合规指导。行业正在从"拼价格"转向"拼技术、拼质量、拼差异化"。
对东方日升来说,这或许是三年来最接近转机的一个时点——前提是公司能活到那一刻,并且还留着打HJT这张牌的人。毕竟,技术人员已经从2059人减到974人了。
![]()
![]()
![]()