爱尔眼科用「分级连锁+并购基金」把开医院做成了一门可以复制的生意——二十年间从 19 家做到 800 多家,2025 年营收 223.53 亿元,是中国唯一开到县城的眼科连锁。但 2025 年归母净利 32.40 亿元,出现上市以来首次下降;更要紧的是,这门生意的两个前提正在同时消失:国内能买的医院越来越少,新买的医院回本越来越慢。我们做了一次完整的外部诊断——问题不在经营,在它赖以增长的那台机器到了换挡点。
一、它的家底:一台把医院批量复制出来的机器
先把公道话说了:爱尔的家底,在医疗服务业里属于厚的那一类。
网络是真的密。 境内外运营 842 家眼科医疗机构(境内医院 391 家+门诊部/诊所 272 家+境外 179 家),从中心城市一直铺到县域,是国内唯一做到县级覆盖的眼科连锁;全球医生团队约 7,500 名。2025 年门诊量 1,889 万人次、手术量 168 万例。
份额是真的领先。 它在中国眼科市场的份额,从 2015 年的 6.1%升到 2025 年的 11.7%。在民营机构占优势的屈光手术领域,民营合计占 56.3%——而爱尔是这里面最大的那一家。
现金流是真的好。 患者先付费后服务,几乎无应收账款。2025 年经营现金流 59.73 亿元,高于账面净利;当年分红超 16.7 亿元(上市以来累计 87.9 亿元)。
但这套家底背后,是一台方法极其精巧的复制机器。用一句话说清它的模式:用外部资本替自己承担新医院最亏的那几年,等医院养熟了再收进上市公司。
具体怎么转:上市公司出小部分资金(通常不到 20%)联合外部资本设立并购基金;基金在体外新建或收购医院,并承担培育期的亏损;等医院渡过 3 到 5 年培育期,再以约 2 倍市销率注入上市公司。
这套方法让爱尔既不用承担新院的亏损,又能持续拿到成熟医院——这是它二十年高增长真正的来源。 2014 年至今,公司自有出资约 20.87 亿元,撬动外部资金超 219 亿元。
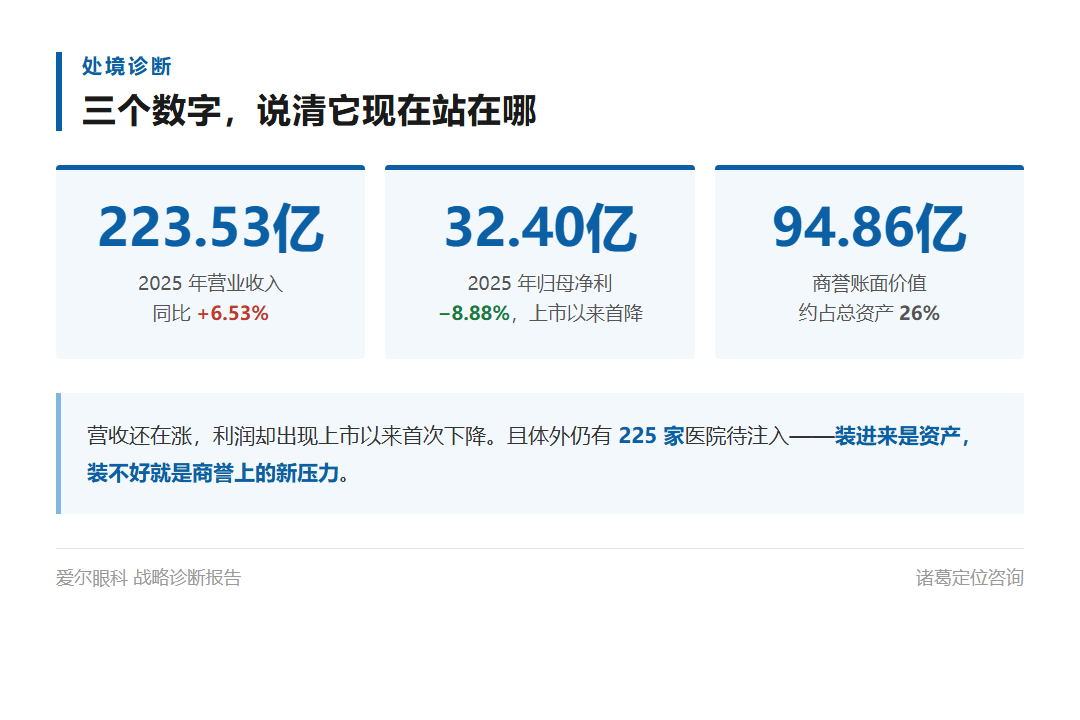 三个数字
关键判断:爱尔有三个别人拿不走的优势——最密的网络、最高的份额、最好的现金流。这三样放在任何一家医疗服务公司身上都是资产。但资产和增长之间隔着一道工序:资产要能变成利润,才叫增长。 而这台复制机器,正在遇到它的边界——2024 年公司从并购基金并入约 35 家医院,2025 年只并入 3 家。不是不想收,是已经收得差不多了。
二、眼科这门生意:缺的不是患者,是医生
把爱尔放进它身处的行业里看,才看得清它还有多少可走的路。眼科这门生意有一处特别:需求是刚性的,供给却是稀缺的。
需求端又长又稳。 中国近视患者约 7.5 亿(学生近视率 50.3%);白内障患者超 1.8 亿(50 岁以上患病率 42.3%);干眼患者超 3 亿;60 岁以上人口 3.22 亿、占 22.8%。2025 年眼科医疗服务市场规模约 2,455 亿元(+10.0%)。这门生意不依赖流行,只依赖人口。
但供给端卡在医生上。 全国眼科医师只有约 4.7 万名;一名能独立主刀全飞秒的医生,从毕业到上台至少 8 到 10 年。钱能买设备、能买场地,买不来一个成熟的主刀医生。
还有一层最容易被跳过:这台手术做完就不可逆。 顾客术前判断不了做得好不好,做完也没法退货——只能靠「我信得过这家」下决心。所以在这个行业里,品牌不是营销工具,是顾客敢于下决心的唯一依据。信誉一旦有裂缝,比少赚几个亿严重得多。
也正因如此,「谁能让一个医生服务更多患者」成了这个行业最核心的竞争问题——这正是爱尔分级连锁模式产生的根源。
行业规则也在改写。三个变化值得放在一起看:
(依次为:事实/意味着什么)
需求结构在换:白内障收入几乎不涨(2026H1 仅+0.25%);屈光、视光成了增长的唯一引擎;能赚钱的是自费项目,而自费要看居民钱包
医保从「红利」变「约束」:人工晶体集采降价约 55%;DRG/DIP 付费改革限制单次报销;多地下调服务价格;基础医疗量涨价跌,撑不起利润
合规门槛在抬高:《角膜塑形镜验配技术临床应用管理规范(2026 年版)》要求由眼科医师主导;利好头部,但对管理能力是硬考验
三个变化指向同一个结论:眼科这门生意,正在从「把能报销的治了」变成「把顾客愿意花钱的做好」。 前者比的是资质、网点和医保额度;后者比的是技术、口碑和品牌。
关键判断:行业正在换场——上半场比的是谁能开更多医院、拿到更多医保额度,下半场比的是谁能让顾客愿意自费做更贵的手术。爱尔在上半场建立了绝对领先;但下半场比的那一项,恰好是它最不占优的:顾客凭什么专门选它。
三、这条链上,爱尔真正握在手里的只有一样
眼科这条链上,钱是这样分的:上游卖设备和耗材,中游做诊疗服务,下游是患者。
(依次为:谁在拿钱/爱尔站得住吗)
上游·设备:飞秒激光、手术显微镜高度依赖进口(蔡司、爱尔康等),定价权在外方;站不住——只能靠集中采购压价
上游·耗材:人工晶体集采后降价约 55%;OK 镜国内已获批 9 个品牌;站不住——集采压价对成本有利,也压低了收入
中游·医生:真正的稀缺要素——全国眼科医师仅约 4.7 万名,主刀医生培养 8 到 10 年;站住了——这是爱尔最强的能力
下游·患者:消费医疗自费(屈光、视光),基础医疗走医保(白内障);部分站住——自费能自己定价,医保受约束
一句话:爱尔在这条链上不是「最强的」,而是「最会组织医生的」。 设备和耗材它左右不了,患者它有份额优势,唯一真正握在手里的,是用一套网络让稀缺医生服务更多患者的能力。
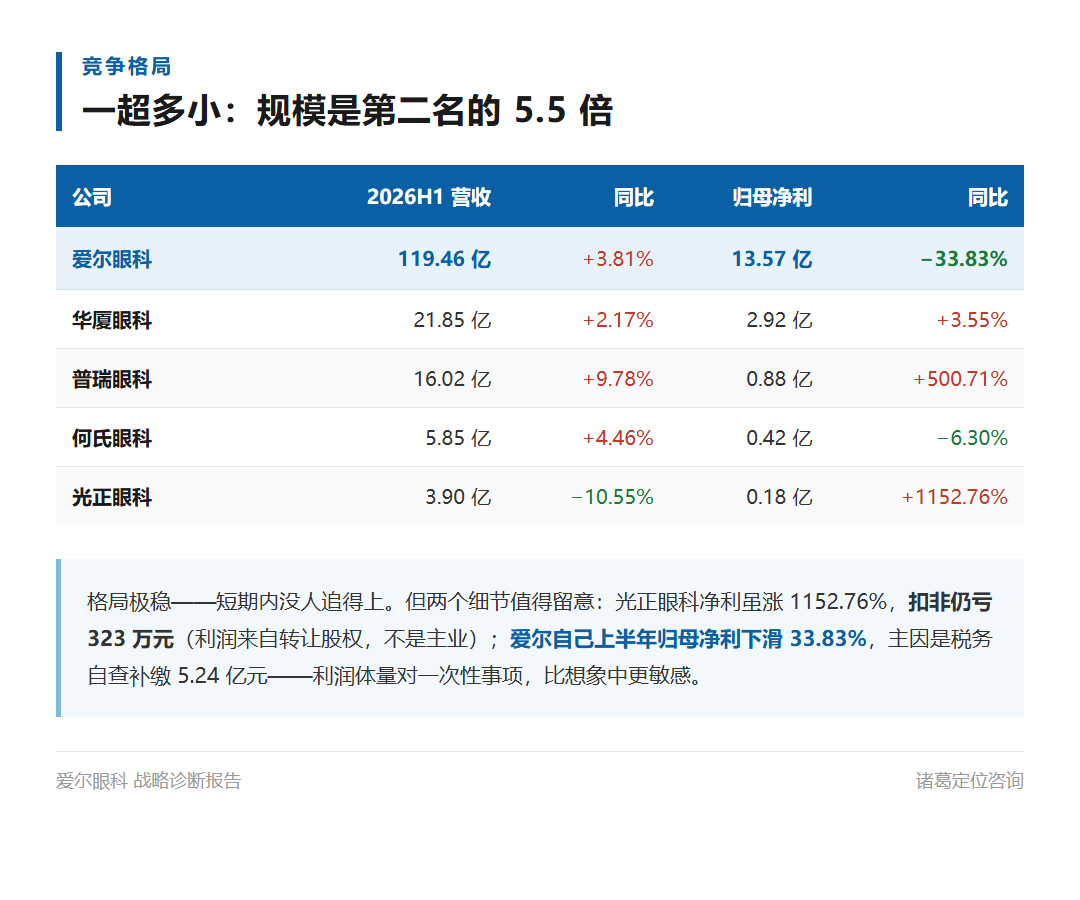
再说它在行业里的分量——这张表能看出格局有多稳。
(依次为:2026H1 营收/同比/ 2026H1 归母净利/同比)
爱尔眼科:119.46 亿;+3.81%;13.57 亿;?33.83%
华厦眼科:21.85 亿;+2.17%;2.92 亿;+3.55%
普瑞眼科:16.02 亿;+9.78%;0.88 亿;+500.71%
何氏眼科:5.85 亿;+4.46%;0.42 亿;?6.30%
光正眼科:3.90 亿;?10.55%;0.18 亿;+1152.76%
爱尔的规模是第二名的 5.5 倍(119.46 亿对 21.85 亿)。这张表里还有两个细节值得留意:光正眼科归母净利涨了 1152.76%,但扣非仍亏 323 万元——利润来自转让子公司股权,不是主业,说明眼科单店盈利难度极大;而爱尔自己 2026 年上半年归母净利下滑 33.83%,主因是税务自查补缴——它的利润体量,对一次性事项比想象中更敏感。
 一超多小
关键判断:爱尔的对手不是某一间眼科医院,而是三样不在排行榜上的东西——公立医院(复杂眼病和学术地位不可替代)、顾客的犹豫(近视手术是可选消费,不做也能正常生活)、医生自己的选择(人是可以走的)。把对手认成同行,人会盯着市场份额;把对手认成这三样,才会盯着「我凭什么让人信、让人来、让人留」。
四、顾客选它,是因为信它,还是因为它大
「爱尔眼科」这四个字,在顾客心里确实有分量。但这份分量从哪来,值得看清楚。
找得到:842 家机构覆盖到县域,很多地方「看眼睛,最近的大医院就是爱尔」
看着可靠:「全国最大的眼科连锁」本身就是一种背书——不确定时,人倾向选大的
有专业感:分院数量、上市身份、全球布局,都在强化「专业连锁」的印象
但要分清:「规模大」带来的信任,和「某件事只有它做得好」带来的信任,是两种不同的东西。 前者是保险——顾客因为「不敢选小的」而选它;后者是首选——顾客因为「非它不可」而选它。保险型信任会被更便宜、更近的对手分走;首选型信任才守得住。
用三个可观察的信号检验一下:
信号一:价格守不守得住。 全飞秒手术价格 2024 年 20,800 元→ 2025 年 18,800 元,降约 10%。一个被顾客认为「非它不可」的品牌,通常不需要降价。
信号二:顾客说得出它是谁吗。 顾客知道「爱尔很大、很专业」,但很难说清「爱尔最强的是哪一类手术」。
信号三:声誉风险有多大。 2026 年 2 月关联企业骗保事件后,「爱尔系」三个字被频繁使用;截至 2025 年 5 月,累计医疗损害诉讼约 353 起。
还有一个更直接的测试:顾客想换一家,麻不麻烦?
(依次为:换一家容易吗/意味着什么)
屈光:做完就不再来,是一次性交易;必须持续拉新,最依赖顾客还记不记得它
视光:OK 镜要长期复查更换,换机构要重新建档;黏性最强,但黏的是服务流程,不是品牌
白内障:一次性,多为医保支付,更听医生的;品牌影响小,资质影响大
这个测试说明:爱尔最容易丢失的,恰恰是它最重要的业务。 它手里没有一门「顾客换起来很麻烦」的生意——它必须靠一次次被重新选中,来维持这个规模。
那它为什么没被顾客「非选不可」?最要紧的一处裂缝在品牌授权。 爱尔允许体外基金投资的医院使用「爱尔」字号,但这些医院不受上市公司控制或管理。一旦远端医院出事,「爱尔」两个字就要替它承担后果——2026 年 2 月的事件已经演示过一遍:商业上可以做切割,声誉上切不干净。
关键判断:爱尔在顾客心里是「找得到、看着可靠」,还不是「非选不可」。规模给了它信任的底子,但还没变成对某一类术式、某一种结果的独占认知。它现在最缺的不是更多医院,而是一个顾客能说出口的答案——「治眼睛的这件事,要找爱尔」。 而这个答案,只能从「把某一类手术做到别人做不到」里长出来,不能从「再多开几家」里长出来。
五、它真正的本事,和必须正视的三处短板
先说本事。 这几项能力合起来,构成爱尔真正的护城河——不是「某家医院生意好」,而是「一套能让医院批量成功的方法」。
(依次为:具体表现/关键数据)
一张能放大医生的网络:四级分级连锁,一个专家的产能被分到整个区域;842 家机构覆盖到县域
一套压低费用的规模效应:集中采购、共享推广、分摊总部成本;销售费用率 9.3%(行业 15%—20%)
一批留得住的人:四轮股权激励+两项合伙人计划;全球医生约 7,500 名
一条稳定的现金流:患者先付费后服务,几乎无应收账款;2025 年经营现金流 59.73 亿
2025 年前三季度毛利率逐季回升(48%、49.2%、50.7%),说明这套方法的效率还在改善。
再说短板。三处必须正视:
1.顾客认知没有落点。 顾客知道它大,但说不出「爱尔最强的是哪一类手术」。
2.单院产出落差极大——这一条最容易被低估。 头部医院年收入超 2 亿,但大量基层医院年收入只有两三千万元。外界关注的是商誉和补税,但真正决定爱尔未来三年利润的,是这批基层医院能不能做起来。
3.品牌管控半径过长。 授权医院用「爱尔」字号但不受上市公司管理;2026 年前五个月至少 15 家子公司被行政处罚;2026 年 5 月自查补缴税款及滞纳金约 5.24 亿元。这些不是偶发事件,是管理半径被拉到极限后的必然结果。
关键判断:爱尔的家底是厚的——842 家网络、225 家体外储备、7,500 名医生、3 亿研发投入和一批数据资产。但厚家底里,能立刻变成利润的只有一部分。 它现在最需要回答的不是「还缺什么」,而是「手上这些为什么没做出来」。还有一个反直觉的点:爱尔最值钱的东西,在资产负债表上根本找不到——那套让医院持续盈利的管理能力,会计上只体现为费用;而账面看得见的 94.86 亿商誉,恰恰是它为这套能力付过的价钱。看得见的是代价,看不见的才是本事。
六、问题不在经营,在「两个前提」
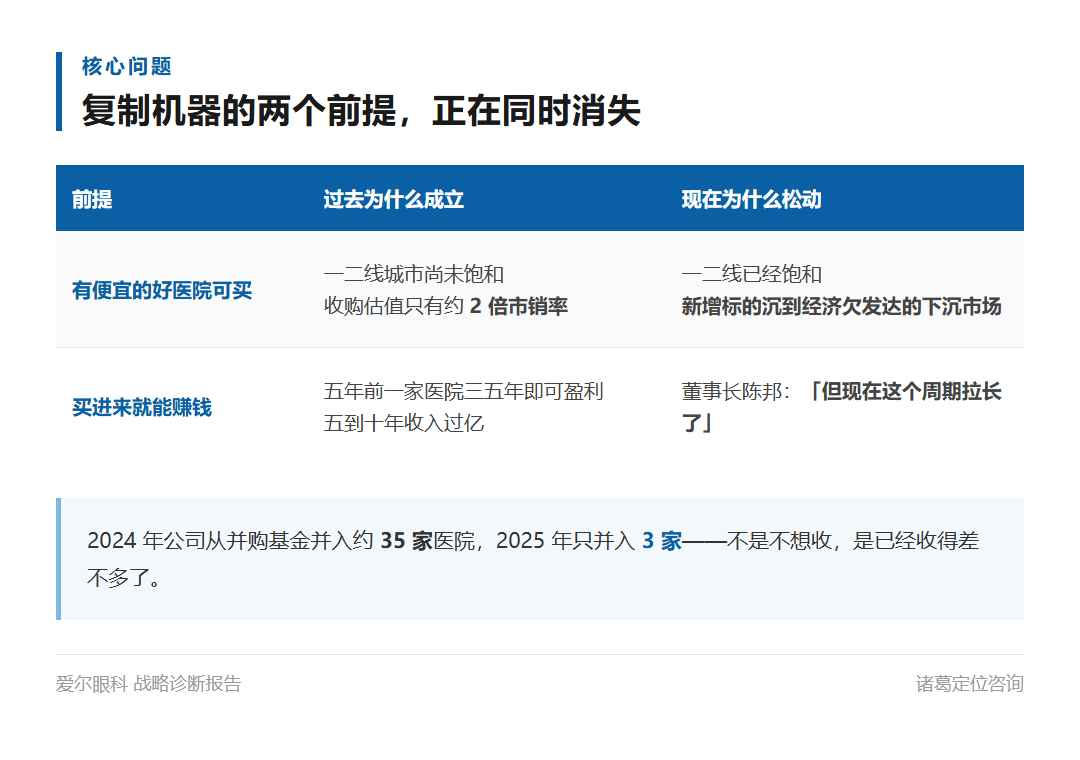
爱尔过去二十年的高增长,建立在两个前提上。这两个前提,现在都在松动。
(依次为:过去为什么成立/现在为什么松动)
有源源不断的便宜好标的:一二线未饱和,可低价收购培育中的医院,估值只有约 2 倍市销率;一二线已经饱和,新增标的沉到经济欠发达的下沉市场
买进来就能赚钱:五年前一家医院三五年即可盈利,五到十年收入过亿;董事长陈邦自己承认:「但现在这个周期拉长了」
两个前提一松动,机器不会立刻停转,但会同时出现三个症状:
症状一:增长要靠「买」。 2026 年上半年手术量只增长 1.11%,而门诊量增长 8.34%——人来了,但做手术的人没怎么增加。 集团当期增长,已经要靠海外业务两位数的增速来撑,而海外收入目前只占 13.68%。
症状二:商誉在替增长记账。 截至 2025 年末商誉 94.86 亿元、占总资产约 26%;2023 至 2025 年已连续三年计提减值(3.84 亿、1.88 亿、1.56 亿元)。体外还有 225 家医院要装进来——装进来,是资产;装不好,就是商誉上的新压力。
症状三:合规成本开始显形。 2026 年 5 月自查补缴税款与滞纳金合计约 5.24 亿元(税款 3.48 亿、滞纳金 1.76 亿),直接让上半年归母净利下滑 33.83%。
把这三点合起来看,爱尔真正的战略问题是一句话:它最擅长的是「把医院复制出来」,而现在最需要的,是「把复制出来的医院做出来」。
这是两种不同的能力——前者靠资本和模式,后者靠管理和耐心。前者它已经证明了,后者还没有。
 两个前提
关键判断:爱尔今天遇到的困难,不是经营出了问题,而是它赖以增长的机制到了换挡点。这个换挡不是「好与坏」的问题,是「必须」的问题——当外部条件不再提供便宜的好标的和确定的盈利周期,企业只能把增长的动力,从「买」转到「做」。 这一步走得成不成,决定了爱尔是继续做行业龙头,还是开始消耗过去二十年积累的家底。
七、方向只有一句话:从「开出来」到「做出来」
方向不能凭偏好选。五条候选路径,用同一把尺子量一遍:
(依次为:是顾客的选择理由吗/能独占吗/要放弃什么)
A.继续把并购当增长引擎(企业在走的):不是——买来的规模顾客感知不到;不能——对手同样可以买;资产负债表越来越重,商誉风险累积
B.把存量医院做出来(推荐):是——医院做得好,顾客直接受益;能——管理能力与耐心,对手短期复制不了;放弃「靠并购维持报表高增长」的惯性
C.押注全球化:不是——海外业务国内顾客感知不到;能,但更依赖标的与整合能力;短期利润、股东权益(H 股稀释约 13%)
D.消费医疗做深、术式领先:是——术式领先直接构成指名理由;较难抄,对手也在追;资源要集中,不能全科铺开
E.先修信任与合规:是,但它解决「不失分」,不带来增长;—;—
五条路里,A 是企业过去二十年走的路,B 是推荐的,C 和 D 是必须保留的辅助线,E 是底线。 取舍逻辑很直白:A 过不了「顾客感知不到」这一关;C 的成长性最好,但眼下买的是亏损资产(巴西标的 2025 年净亏约 9,000 万元)、还要稀释股东;只有 B 能同时过三关——而且它用的是爱尔已经握在手里的东西。
为什么 D 不是另一个选项?因为它是 B 的一部分,不是替代。 术式领先是「把存量做出来」最锋利的一把刀——把它单独拿出来,反而会让「让基层医院做起来」失去抓手。
所以推荐方向是一句话:把资源和考核,从「开了多少家医院」转到「每家医院做出来多少」——用术式领先、分层管理和品牌收权,把已经拿到手的 842 家网络变成利润。
方向上不难说清,难的是愿不愿意让出「增长数字」、换成更难看的「单院产出」。这里从六个方面看:
产品:屈光往 ICL、全光塑这类高价值术式集中,把「全飞秒 Pro 全球装机与手术量最大」这个已有优势,做成顾客能说出口的认知
价格:不再靠降价换量——用技术差异支撑价格,让顾客为「更好的结果」付钱
渠道:800 多家机构分层看待,资源压向已经跑通模型、但还没做起来的那批基层医院
推广:用术式领先和真实结果做口碑,而不是用广告把「爱尔」两个字的音量做大
组织:考核从「开了多少家」改成「每家做出来多少」
节奏:海外先看巴西整合结果再定、不追加;品牌授权先收权、不扩大
这个选择还有一层意义:它把爱尔最擅长的东西,用在了最需要的地方。 爱尔过去二十年把「管医院」做成了行业第一,现在要把这份功夫,从「管新开的医院」转到「管已经开出来的医院」。这不是退守,是把同一个能力换个方向使劲。
关键判断:爱尔要做的事说穿了不复杂:它已经是中国最会「把医院复制出来」的公司,现在要证明自己也会「把医院做出来」。 这件事的门槛不在资金、不在设备,在耐心和管理的细致程度。公司自己算过一笔账:旗下有的医院年收入超过 2 亿,但还有大量医院只有两三千万元——如果能把这一批做到 5,000 万、1 亿,利润的增量不亚于再去买几十家医院,而且不用新增一分钱商誉。 从「买来增长」到「做出来增长」,这就是它的下一段增长。
最后
爱尔做成了一件中国医疗服务行业几乎没人做成的事:发明了一套把医院批量复制出来的方法——用并购基金承担新院的培育期亏损,用分级连锁放大稀缺医生的产能,二十年间从 19 家做到 800 多家,做到了全球最大。这是真本事,也是真成果。
但它还没做成另一件事——让顾客在某个需求上,第一个想起它。
223.53 亿营收、842 家机构、1,889 万人次门诊,这些都是真的。可规模和份额不等于被顾客记住,顾客看不到你的销售费用率,只看得见「它大、它近、它看着可靠」。 它已经把「把医院开出来」这件事做到了行业最好,还没有开始做「把医院做出来」。
真正的风险不是商誉会不会减值,也不只是补税那 5 亿多。真正的风险是:当「能买的好医院」和「买了就赚钱」这两个前提都不再成立的时候,爱尔靠什么把已经拿到手的东西变成利润。
衡量一家医疗服务公司的成色,不是看它有多少家医院,而是看顾客需要治眼睛的时候,第一个想到的是不是它。