金九旺季落地,新能源物流车动力电池装车量交出了年内最好的单月成绩单。
根据电车资源行业研究院最新统计,2026年9月国内新能源物流车动力电池装车量达到6.63GWh,同比增长62.2%,环比增长27.7%,一举创下2026年以来的月度新高。
更有意思的是市场格局变化。就在全行业热议“去宁化”、乘用车市场多家车企分散供应链的当下,新能源物流车赛道的电池集中度反而在逆势提升——宁德时代单月市占率逼近六成,同比大涨9.5个百分点;第二名亿纬锂能增速更猛,二线头部的身位越拉越开。
走出半年震荡平台,金九直接冲顶
从全年走势来看,今年的物流车电池装车走出了一条清晰的“低开高走、旺季冲高”曲线。
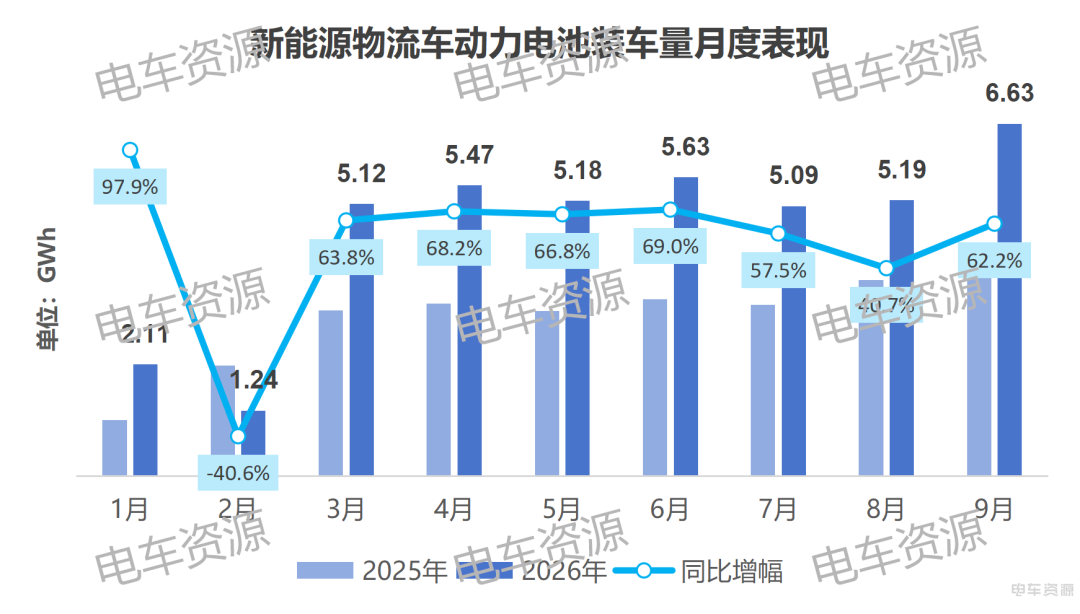
年初1月以2.11GWh开局,同比暴增97.9%,实现开门红;2月受春节假期因素拖累,装车量回落至1.24GWh,同比下滑40.6%,成为全年谷底;3月市场迅速回温,单月装车直接跳升至5.12GWh,同比恢复63.8%的正增长。
二季度整体保持在5GWh以上的平台运行,4月5.47GWh、5月5.18GWh、6月5.63GWh,波动幅度不大,同比增速稳定在65%-70%区间。进入三季度后,7、8两月出现小幅回调,装车量分别为5.09GWh、5.19GWh,同比增速也有所收窄,直到9月旺季彻底释放,直接冲高至6.63GWh,打破了持续半年的5GWh震荡区间。
轻卡大面撑住七成,大面增速接近翻倍
分车型看,轻卡与大面依然是支撑装车量的两大核心支柱,两者合计贡献了超七成的市场份额。
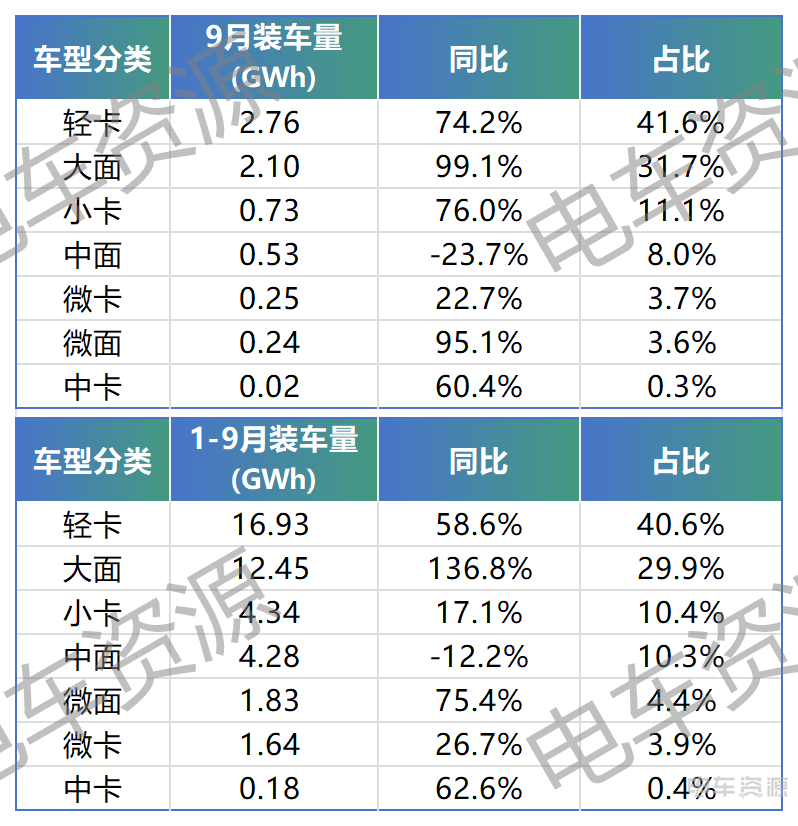
9月轻卡电池装车2.76GWh,占整体市场的41.6%,同比增长74.2%,依旧是第一大细分品类;大面紧随其后,单月装车2.10GWh,占比31.7%,同比增速达到99.1%,几乎翻倍,是主流车型中增长最强劲的品类。
小卡、微面同样保持高速增长,同比分别增长76.0%、95.1%;微卡、中卡也实现了20%以上的正增长。唯一出现同比下滑的是中面品类,9月装车0.53GWh,同比下降23.7%,成为今年为数不多持续走弱的细分赛道。
拉长到1-9月累计维度,大面的增长势头更加突出,累计装车12.45GWh,同比大涨136.8%,是拉动全年大盘增长的核心动力;轻卡累计装车16.93GWh,同比增长58.6%,基本盘稳固。
与乘用车反向而行,赛道集中度反而在提升
比起总量增长,更值得关注的是电芯企业的格局变化。
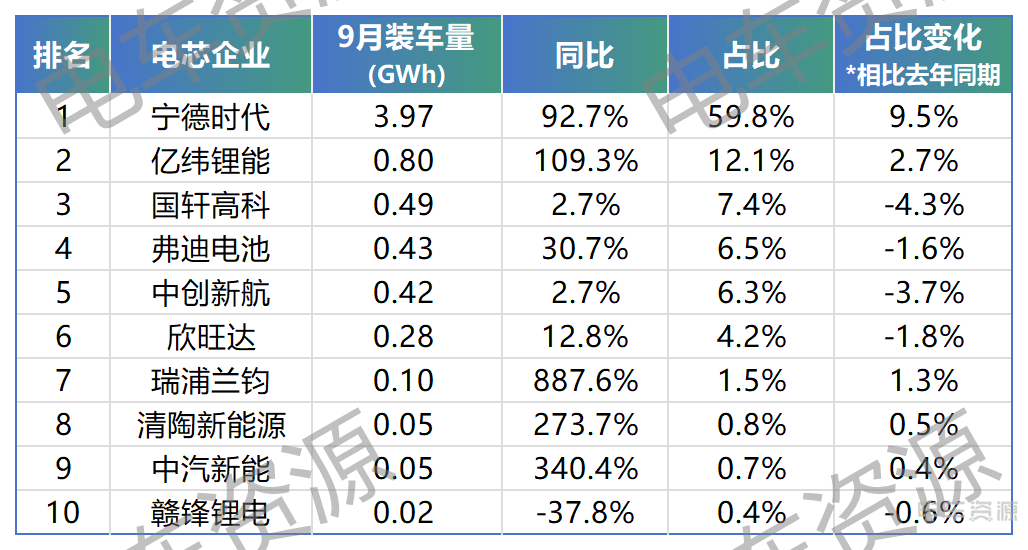
9月榜单最直观的特征,就是头部集中效应进一步加剧。宁德时代单月装车3.97GWh,同比增长92.7%,大幅跑赢行业平均增速,对应的市占率达到59.8%,较去年同期提升了9.5个百分点。
这是一个很值得玩味的信号。近段时间,乘用车领域“去宁化”的讨论持续升温,不少主机厂为了供应链安全和成本议价权,纷纷引入多家供应商,宁德时代在乘用车市场的份额变化一直是行业焦点。但在新能源物流车赛道,趋势却完全相反——头部不仅没有分散,反而在加速集中。
背后的逻辑其实并不难理解:物流车作为生产资料,对电池的可靠性、循环寿命、售后保障体系要求极高,同时运营端对成本敏感度极强,头部电池企业的规模效应、品控能力和服务网络优势,在ToB场景下反而更容易放大。加上今年大面、轻卡等主流车型的增长主力,本身就是宁德时代的优势客户群体,进一步推高了其份额。
第二名亿纬锂能的表现同样亮眼。9月单月装车0.80GWh,同比增长109.3%,增速甚至超过宁德时代,市占率达到12.1%,同比提升2.7个百分点。
对比来看,第三名国轩高科9月装车0.49GWh,同比仅增长2.7%,大幅跑输行业平均,市占率同比下滑4.3个百分点至7.4%。亿纬锂能与第三名的差距正在持续拉大,二线厂商头把交椅的位置越来越稳固,已经和身后的国轩、弗迪、中创新航等拉开了明显的身位,市场逐步形成“一超一强”的头部格局。
其余主流厂商中,弗迪电池、中创新航9月同比增速分别为30.7%、2.7%,均低于行业平均,份额同比分别下滑1.6、3.7个百分点;欣旺达同比增长12.8%,同样略逊于大盘。倒是尾部的瑞浦兰钧、清陶新能源、中汽新能源等企业实现了数倍乃至近十倍的爆发式增长,不过由于基数极低,暂未对整体格局造成实质性冲击。
从1-9月累计数据看,头部集中的趋势同样成立。宁德时代累计装车24.01GWh,市占率57.6%,同比提升3.1个百分点;亿纬锂能累计4.81GWh,占比11.6%,提升1.5个百分点。
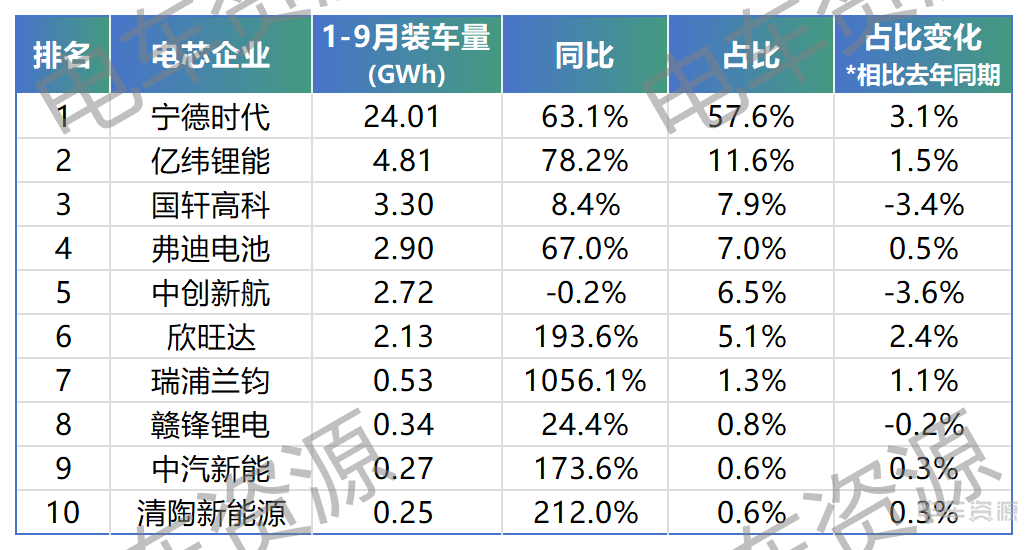
欣旺达是累计维度的一匹黑马,1-9月装车2.13GWh,同比暴增193.6%,市占率提升2.4个百分点至5.1%,上升势头明显。而国轩高科、中创新航的累计份额则分别下滑3.4、3.6个百分点,第二梯队的分化正在加剧。
总的来说,9月的装车量数据,既是新能源物流车市场旺季景气度的印证,也折射出动力电池在不同应用场景的格局分化。
乘用车市场的“去宁化”叙事,并没有复制到物流车赛道。在运营属性更强、对供应链稳定性要求更高的商用车领域,头部电池企业的护城河反而在加深。随着四季度收官旺季的到来,全年装车量有望继续攀升,而这场关于份额的博弈,接下来是否会出现新的变量,仍有待观察。