来源 :街巷温光2026-10-16
二季度财报一出来,账上亏了9000多万。上一季度还勉强赚着钱,三个月就翻了个个儿。我跟着华夏飞了好几年,贵阳进出得最多,这次看到这数字心里也咯噔一下。
油价是主要原因。航油出厂价同比涨了九成,实际采购成本也涨了七成多。对干线航司来说,涨价还能转嫁一部分到票面上,支线就没这个腾挪空间。我飞过的那些小城市航线,票价本来就不高,旺季也就五六百块,淡季三四百都有。现在油钱一涨,燃油附加费往上提,但幅度远远跟不上成本增速。乘客对价格又敏感,稍微贵点就不坐了,改坐大巴或者高铁。
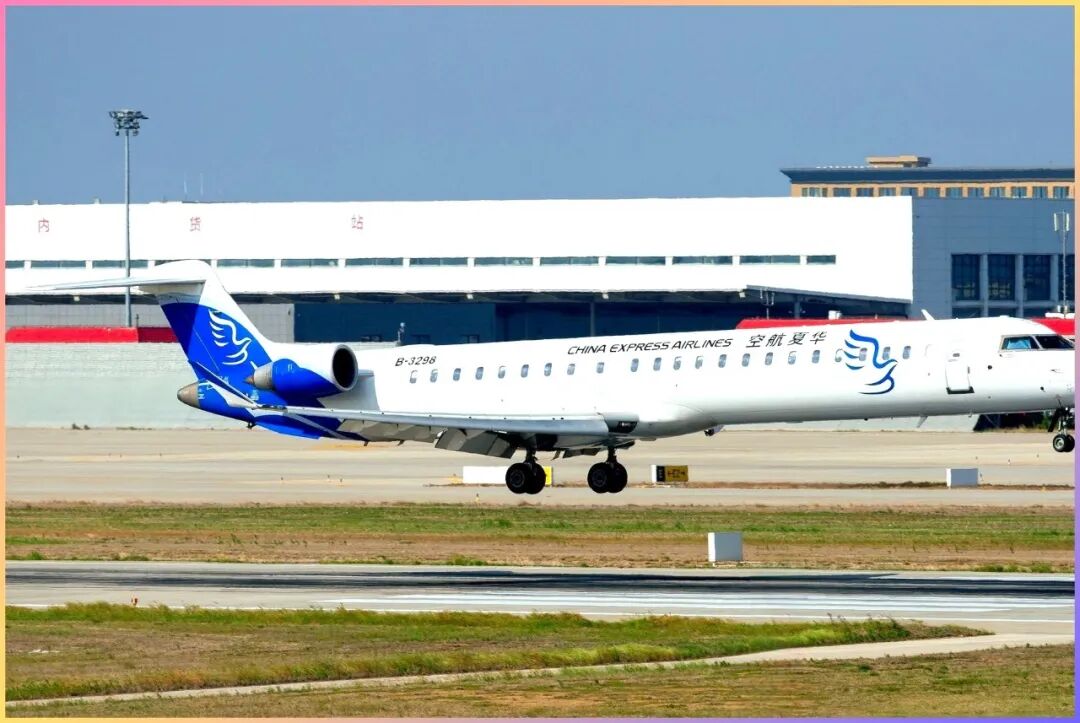
支线航空的成本结构跟干线不一样。华夏的机队以支线机型为主,飞的都是中小城市之间的短途,航段收入本来就薄。油价一抬头,成本占比直接被推高,利润空间就被挤没了。我有次从铜仁飞兴义,全程不到一小时,票价400出头,但这趟航线华夏是独飞的,周边没别的航司竞争。即便这样,油价涨了之后,票价也没怎么动,估计是怕乘客跑了。
地方政府签的运力协议也是一把双刃剑。华夏跟不少城市签了协议,保证航班频次和运力投放,地方给补贴。但补贴回款要看财政状况,有时候钱不能及时到账,现金流就紧张。二季度正好赶上一些地方财政吃紧,补贴延迟的情况比以前多了。没了这块收入垫底,亏损就更明显。
机队利用率是另一个问题。支线航线客流量本来就不稳定,淡季时飞机趴在地上的时间比飞的时间还长。但飞行员工资、机务维护这些成本是刚性的,飞不飞都得付。我在贵阳基地附近住过一段时间,经常看到停机坪上停着好几架飞机,一停就是大半天。这种状态下,每架飞机的单位成本就被拉高了。
暑期本来是旺季,但今年暑运也没能把二季度的窟窿补上。我七八月份飞了几趟,上座率确实比平时高,但票价没怎么涨。可能是华夏担心涨价会把客流吓跑,毕竟支线市场的竞争对手不是别的航司,而是其他交通方式。高铁开通的城市,航班的吸引力就直线下降。
股东这边压力也不小。半年报马上要出来了,上半年整体盈利情况不会太好看。一季度虽然赚了点,但二季度一下子亏这么多,全年能不能扭正还不好说。下半年油价如果继续高位运行,减亏的压力会更大。华夏又不像那些有国际航线的航司,可以通过调整航线结构来对冲成本,支线就是支线,没太多腾挪余地。
油钱一涨,支线航司确实两头吃紧。票价提不上去,成本压不下来,亏损来得就是这么快。华夏这次由盈转亏,不是个例,整个支线航空行业都在面对同样的困境。我这种常旅客能感受到的,就是航班选择越来越少,票价越来越贵,但服务质量却没怎么提升。这里头怎么算,最后还是得看油价什么时候能降下来。