来源 :维科网显示2026-10-16
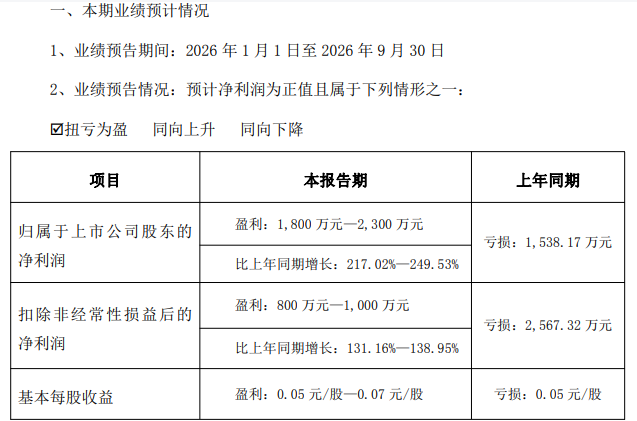
10月15日,同兴达发布2026年前三季度业绩预告,预计1至9月实现归母净利润1800万元至2300万元,而上年同期亏损1538.17万元,同比增幅达217.02%至249.53%;扣非净利润同样扭亏,预计盈利800万元至1000万元,上年同期亏损2567.32万元,同比增速131.16%至138.95%。
从亏损到盈利,这家据公司披露显示模组出货量在国内民企中排名第一的企业,释放出基本面改善信号。
同兴达将业绩变动首要原因归功于控股子公司昆山日月同芯半导体有限公司的先进封测业务订单充足,经营业绩大幅减亏。日月同芯由同兴达控股,日月光方面通过其子公司昆山日月新参股(具体持股比例以公司最新公告为准),已掌握金/铜镍金凸块Bump、FC等关键技术,拥有28nm制程显示驱动芯片封测量产能力,月产能已达2万片,并处于满产运行状态。
值得注意的是,日月同芯的布局并未止步于显示驱动芯片。公司正同步开发铜镍金凸块、铜柱凸块等非显示类芯片封测技术,并布局Chiplet先进封装,已为开展车载芯片、AI芯片等其他类型半导体先进封装业务做好准备。
目前封测业务正按规划推进二期扩建,二期满产后累计产能预计达4万片/月,下游客户覆盖豪威科技、集创北方、格科微电子、敦泰电子、联咏科技、爱协生、奕力科技、瑞鼎等集成电路设计企业。
在封测业务快速起量的同时,同兴达的传统主业显示模组依然是公司的“压舱石”。该业务由子公司赣州同兴达运营,拥有40余条覆盖智能手机、智能穿戴、平板等品类的一体化生产线,刚性OLED(硬屏OLED)产线已实现量产,客户体系覆盖华为、OPPO、vivo、荣耀、小米、三星、联想等主流品牌。
车载业务是同兴达正在加速打开的第二增长曲线。公司在车载领域已完成显示模组与光学摄像头模组的双重业务布局,子公司南昌同兴达汽车电子与长城、吉利、奇瑞等多家车企合作持续加强,多项合作项目已顺利落地。
客户矩阵还延伸至Sony、图达通、麦格纳、地平线、德赛西威等国内外厂商,正在拓展更多的应用领域。此外,公司印度工厂已实现满产,订单饱和,海外产能布局为车载业务的规模化交付提供了支撑。
在显示面板行业整体进入存量博弈的背景下,同兴达的业绩改善本质上来自业务结构的切换,以封测业务的产能释放对冲显示模组的增长瓶颈。
但风险同样不容忽视:封测业务尚处减亏阶段而非稳定盈利,二期扩建的产能爬坡节奏和客户导入进度将直接决定该板块何时从“减亏”转为“贡献利润”;车载业务放量节奏取决于下游车企的排产计划,短期内难以形成规模效应;显示模组毛利率在9%至11%区间徘徊的格局,在终端需求疲软的大环境下也难以根本改变。
对于同兴达而言,真正的考验在于能否在传统主业的周期性波动中,让封测和车载两块新业务从“减亏变量”成长为“利润支柱”。