10月19日,圈内大佬裕同科技率先发布三季报。
令三好同学略感意外的是,在连续两年稳健增长后,裕同科技继2023年同期再度出现营收、盈利双双下滑。
简单说来,是这样的:前三季度,裕同科技实现营收130.49亿元,同比微降0.82%;归属于上市公司股东的净利润(简称“净利润”)11.57亿元,同比下降4.30%。
可为对比的是:上半年,裕同科技实现营收82.14亿元,同比微增0.23%;净利润5.75亿元,同比增长1.10%。
裕同科技三季报主要指标(单位:元)
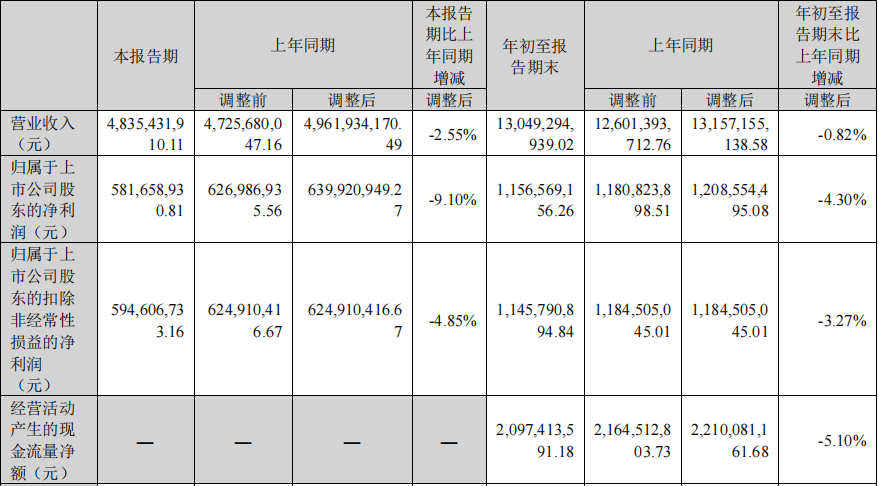
相对于上半年,前三季度营收、盈利增幅均由正转负,表明裕同科技在三季度遭遇了一定的增长压力。
分季度看,裕同科技在一、二、三季度分别实现营收37.93亿元、44.21亿元、48.35亿元,同比增长2.55%、-1.68%、-2.55%。
一正两负,只有一季度贡献了增量。
裕同科技分季度营收(单位:亿元)
同期,裕同科技分别实现净利润2.46亿元、3.29亿元、5.82亿元,同比增长1.95%、0.48%、-9.10%。
一负两正,前三季度整体下滑主要是由于三季度承压导致的。
一向业绩稳健的裕同科技,在前三季度为什么会遭遇营收、盈利双双下滑?
由于三季报一般都相对简要,裕同科技并未对此给出详细说明。
裕同科技分季度净利润(单位:亿元)
不过,从相关报表不难判断:财务费用增加是影响裕同科技盈利表现的重要原因之一。
2026年前三季度,裕同科技的财务费用达到1.54亿元,相对于2025年同期的-560.60万元增加了1.59亿元。
财务费用大涨背后,又主要是由于美元相对人民币大幅贬值导致汇兑损失增加。
美元贬值为什么会影响裕同科技的业绩表现?
说起来其实很简单:对于以人民币为记账货币的企业来说,在美元相对人民币出现贬值时,同样水平的海外营收和盈利在转换为人民币后便会出现缩水,也可以说是被动负增长。
就像一个老外,去年这时候用1000美元可以兑换7000多元人民币,今年这时候就变成了6700元左右。
从这个角度来看,尽管营收、盈利双双下滑,裕同科技前三季度的实际业务运营应该基本保持稳定,波动并不是很大。
在排除汇率因素之后,其营收和盈利大概率还会有所增长。
毕竟,2025年全年,裕同科技来自国外的营收已经达到61.31亿元,占到了总营收的35.57%。
今年上半年,来自国外的营收则达到32.52亿元,占到了总营收的39.59%。
美元相对人民币大幅贬值,显然会对其业绩带来明显冲击。
不过,像多数国际化企业一样,裕同科技也在使用汇兑套保工具对冲汇率波动风险。
前三季度,主要由于远期结售汇业务到期交割收益增加,裕同科技通过投资获得的收益同比大涨690.68%,达到4109.60万元,净增3589.85万元,在一定程度上对冲了美元贬值带来的汇兑损失。
无论如何,在内卷日益加剧的市场环境中,对于年营收已经站上170亿元的裕同科技来说,在印刷包装之外布局第二增长曲线,都已经成为面向未来必然做出的战略选择。
最近三四年,裕同科技在各个场合越来越突出强调其“1+N+T”的业务发展战略,便是突出明证。
其中,“1”指的是其传统强项精品包装业务。
值得注意的是,随着烟包市场动荡和白酒行业调整,裕同科技一度重点布局的烟包、酒包业务都面临了一些挑战。
“N”指的是,近年来裕同科技通过收购华研科技、仁禾智能、华宝利等,逐步打造成型的面向AI产业链的新业务板块,主要包括液冷组件、精密结构件、高端软质材料、精密声学部件、碳纤维轻量化材料、重型包装等产品。
“T”指的是,以裕同创研中心为基础,面向客户未来需求进行的技术、产品和业务储备。
值得注意的是,三季报披露,裕同科技刚刚于9月以1.84亿元的对价,收购了对深圳威铂驰热技术有限公司60%股权。
深圳威铂驰热成立于2016年,主打液冷板、超薄VC、模组等热管理产品,服务的下游产品都相当热门,包括服务器、低轨卫星、消费电子、具身智能等,看上去潜力十足。
不过,由于裕同科技未披露详细收购公告,不知道其具体业绩如何。
无论如何,最近三四年的大佬裕同,相对于10年前上市之初心无旁骛专注印刷包装领域的裕同,已经有很大不同。
三好同学越来越感觉到:一方面,通过海外建厂将印刷包装业务推向国际化;另一方面,在国内大力布局印刷包装之外第二增长曲线,正成为裕同科技坚定、清晰的战略选择。
对一家已然成为国内印刷圈毋庸置疑的龙头,即使在全球大排行中也实力不弱的行业大佬来说,国际化、多元化或许都是其自然而然、早晚都会迈出的发展脚步。
各位老板说,对不对?
就到这里。最后,还是祝老板们好运吧。
版权所有,转载务必获取授权