280个账户被冻结之后:富煌钢构变更为“ST富煌”
摘要:2026年9月8日起,富煌钢构变更为“ST富煌”,触发情形是主要银行账号被冻结——411个账户中有280个被冻结。同期公司已进入预重整程序,逾期债务与未兑付商票合计8.38亿元。本文只梳理公开事实与可跟踪指标,不构成投资建议。
数据截止日:2026-10-08(行情)/ 2026-08-29(最新定期报告)/ 2026-09-30(最新公告)
一、两周之内,两个身份变化
2026年9月4日晚,安徽富煌钢构发布公告:因公司及子公司主要银行账户被冻结,触发《深圳证券交易所股票上市规则》第9.8.1条第(六)项,股票于9月7日停牌一天,9月8日起被实施其他风险警示,简称由“富煌钢构”变更为“ST富煌”。
公告给出的量化依据是:截至2026年9月3日,公司及子公司银行账户共411个、余额1.63亿元,其中被冻结账户280个(占68.13%)、被冻结余额1.04亿元(占63.92%)。
而就在两周前,公司刚进入另一个程序:2026年8月25日,合肥市中级人民法院作出(2026)皖01破申226号《决定书》,认为公司符合预重整条件,准予登记备案、启动预重整,并指定“公司清算组”担任临时管理人。
2026H1 营业收入 2.27亿元(-86.83%)|归母净利润-3.86亿元|逾期债务与未兑付商票 8.38亿元(截至2026-08-28)
两个身份叠加,让这家上市钢构企业的处境变得清晰:不是单一的经营波动,而是“经营—债务—司法”三线同时收紧。
二、一年时间线:从600万罚单到“戴帽”
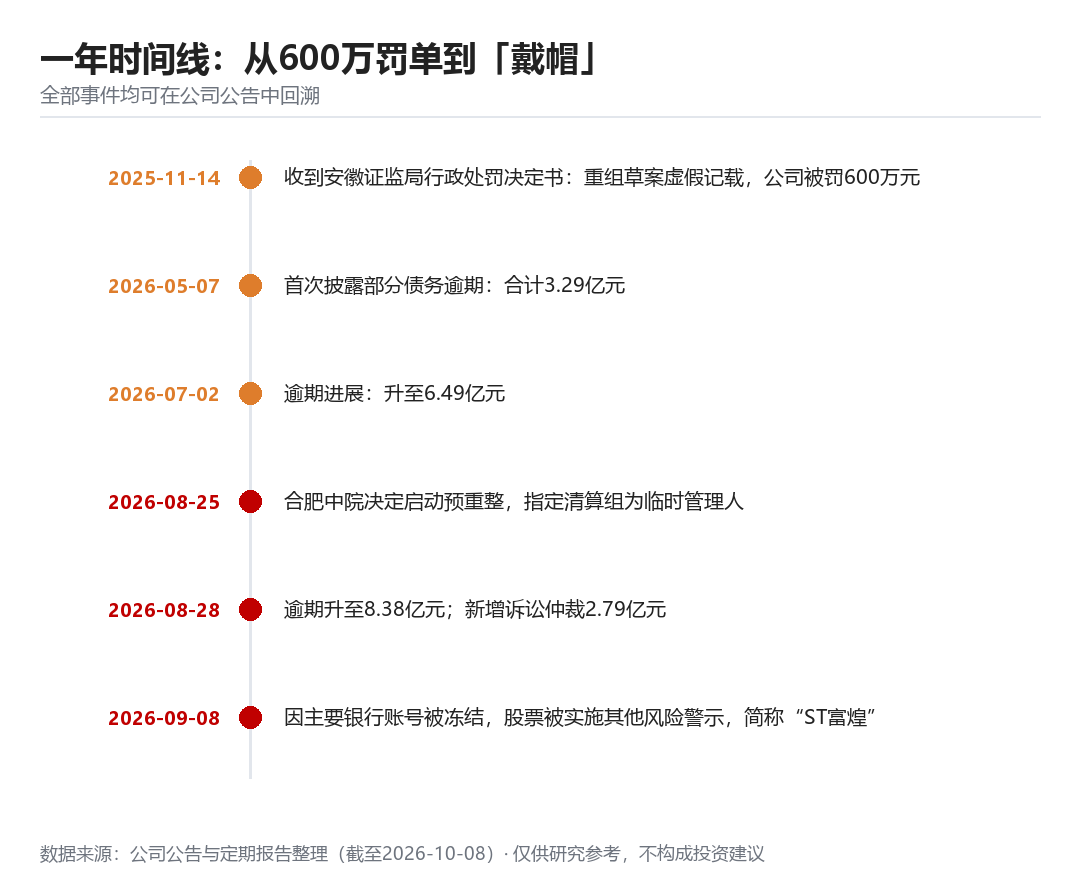 图1|一年时间线(事件均可在公司公告中回溯)
2025-11-14:收到安徽证监局《行政处罚决定书》(〔2025〕5号),事由是2025年收购合肥中科君达视界技术股份有限公司的重组草案存在虚假记载——标的公司虚增2024年营业收入2,518.74万元(占富煌钢构2024年营收0.64%),另有关联交易未披露、股权代持未披露;公司被罚600万元,时任董事长杨俊斌被罚380万元;
2026-05-07:首次披露部分债务逾期,合计3.29亿元;
2026-07-02:逾期金额升至6.49亿元;
2026-08-25:法院决定启动预重整,指定清算组为临时管理人;
2026-08-28:逾期升至8.38亿元;同日披露新增诉讼仲裁2.79亿元;
2026-09-08:实施其他风险警示,简称“ST富煌”,涨跌幅限制仍为10%。
三、钱是怎么断的:收入断崖与负毛利
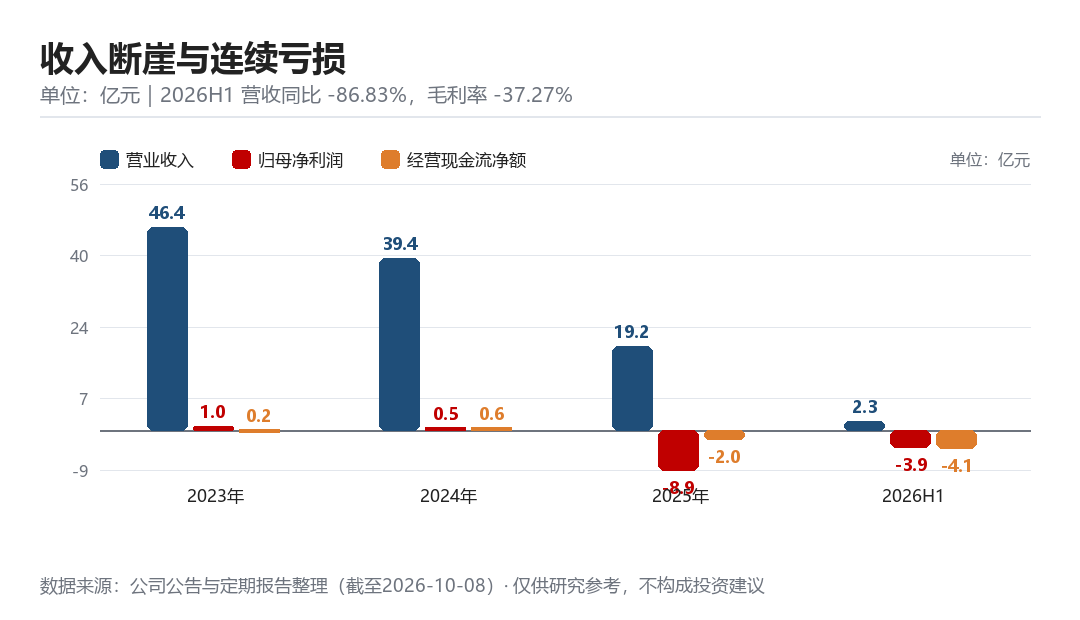 图2|收入断崖与连续亏损(单位:亿元)
| 指标 | 2023年 | 2024年 | 2025年 | 2026H1 |
|---|
| 营业收入 | 46.35亿 | 39.37亿 | 19.16亿 | 2.27亿 |
| 归母净利润 | +0.96亿 | +0.51亿 | -8.89亿 | -3.86亿 |
| 经营现金流净额 | +0.20亿 | +0.63亿 | -2.02亿 | -4.09亿 |
| 归母净资产 | 31.95亿 | 32.17亿 | 23.66亿 | 19.79亿 |
两个结构性细节值得单独拎出来。
第一,亏损高度集中在年末。2025年分季度看:Q1 +0.17亿元、Q2 +0.13亿元、Q3 +0.11亿元,而Q4单季亏损9.30亿元——全年亏损几乎全部发生在第四季度,与年末资产减值计提有关。
第二,主业已经出现“负毛利”。2026年上半年销售毛利率为-37.27%,意味着营业收入不足以覆盖营业成本——在这种情况下,接订单本身就在消耗现金。
审计机构天健会计师事务所对公司2025年度财务报表出具的是“带持续经营重大不确定性段落的无保留意见”(天健审〔2026〕5-75号)。审计报告说明中写道:
“截至2025年12月31日,货币资金账面余额为36,538.96万元,其中受限资金32,236.00万元,相关负债中有息负债金额为401,611.12万元,其中一年内到期的有息负债金额为371,450.19万元,富煌钢构公司可用于偿还一年内到期有息负债的货币资金严重不足,资金流动性困难……”
翻译成一句话:一年内到期的有息负债37.15亿元,而账面可动用的货币资金只有约0.43亿元。
四、风险是怎么传导到“ST”的
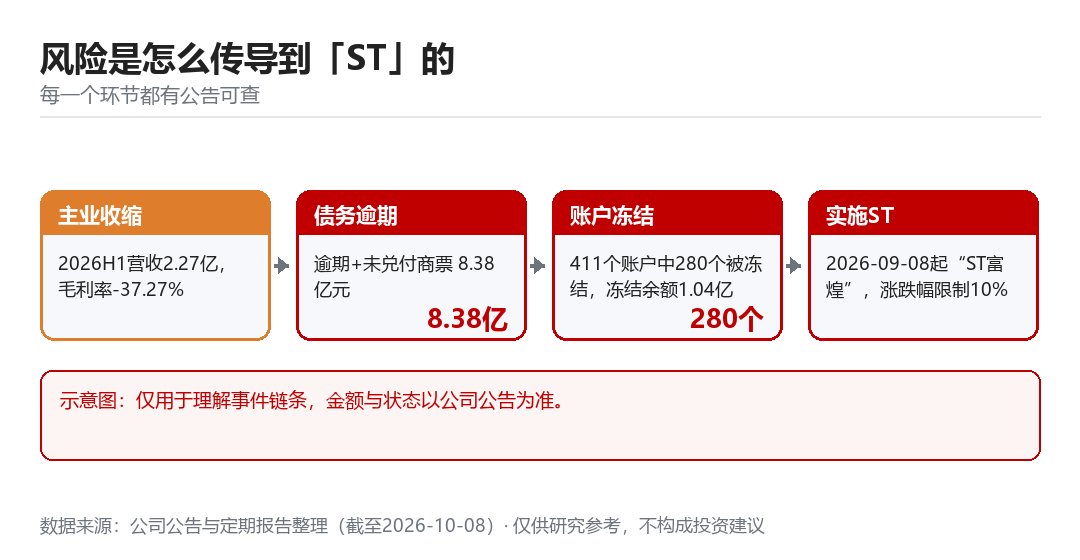 图3|风险传导链(示意图)
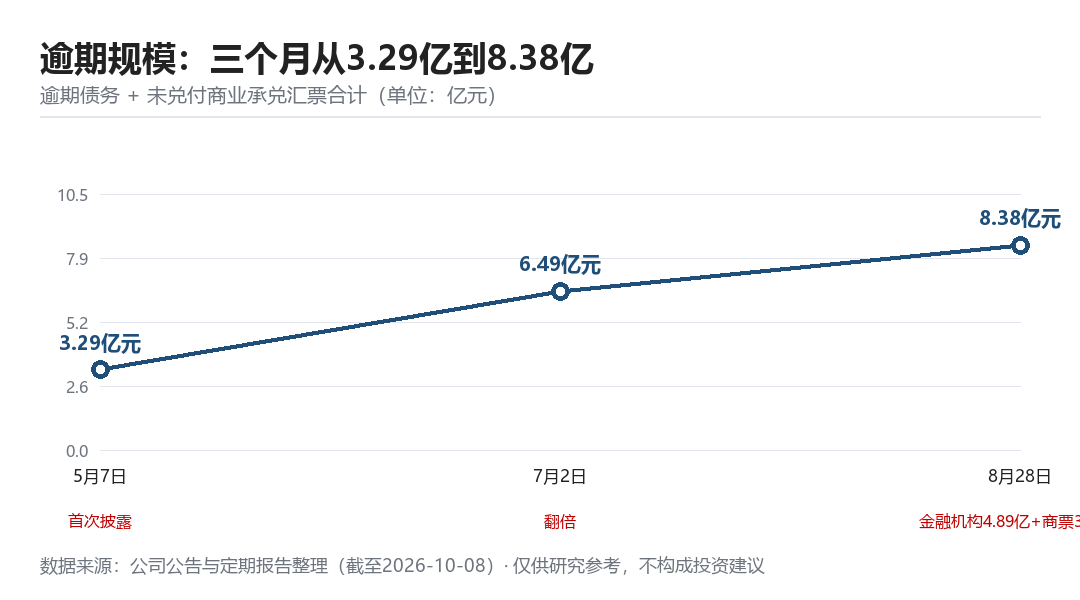 图4|逾期规模:三个月从3.29亿元到8.38亿元
截至2026年8月28日,公司在银行、融资租赁等金融机构的逾期债务,以及未兑付的商业承兑汇票,合计83,837.07万元(8.38亿元),结构是:
金融机构融资逾期4.89亿元
:中信银行合肥分行9,300万元、合肥科技农商行瑶海支行7,500万元、工商银行巢湖支行5,000万元、建设银行巢湖市分行5,000万元、天津中财商业保理4,000万元、上海歆华融资租赁3,048万元等;
未兑付商业承兑汇票3.49亿元
:其中公司本部2.89亿元、江西富煌建工3,203万元等。
同一时期,公司披露新增诉讼、仲裁金额约2.79亿元,其中作为被告/第三人的金额为2.68亿元;案由集中在金融借款合同纠纷与建设工程施工合同纠纷,且控股股东与实际控制人杨俊斌个人多次作为共同被告出现(公告2026-060)。
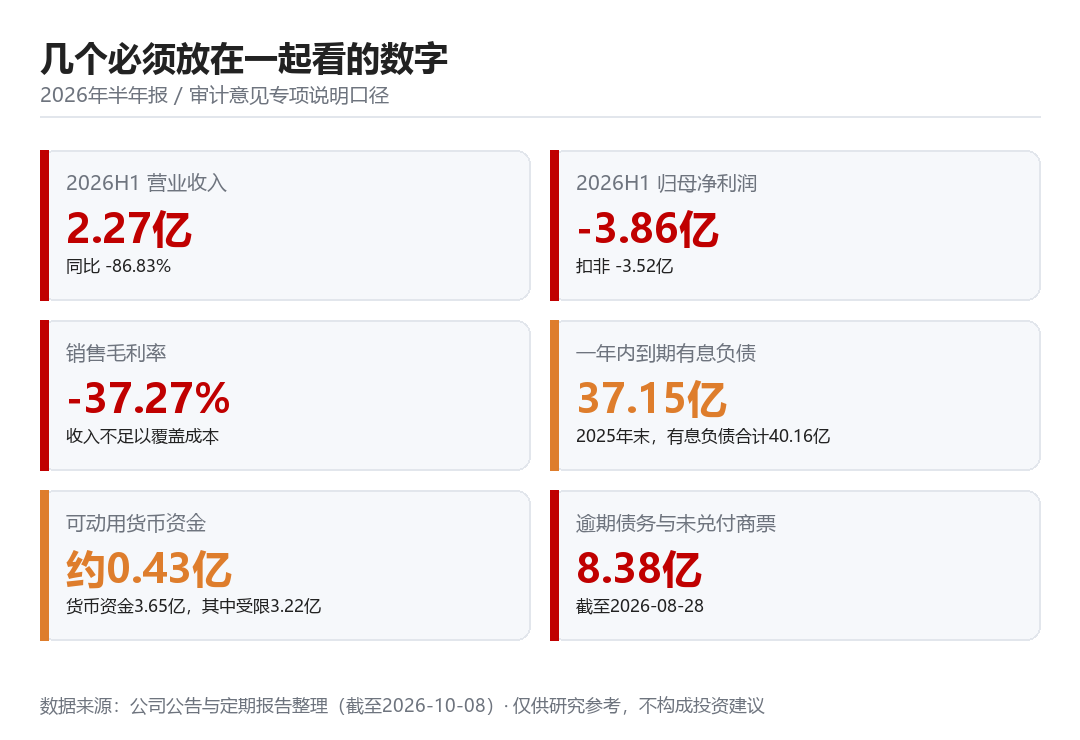 图5|几个必须放在一起看的数字
五、接下来会怎样:三条路径
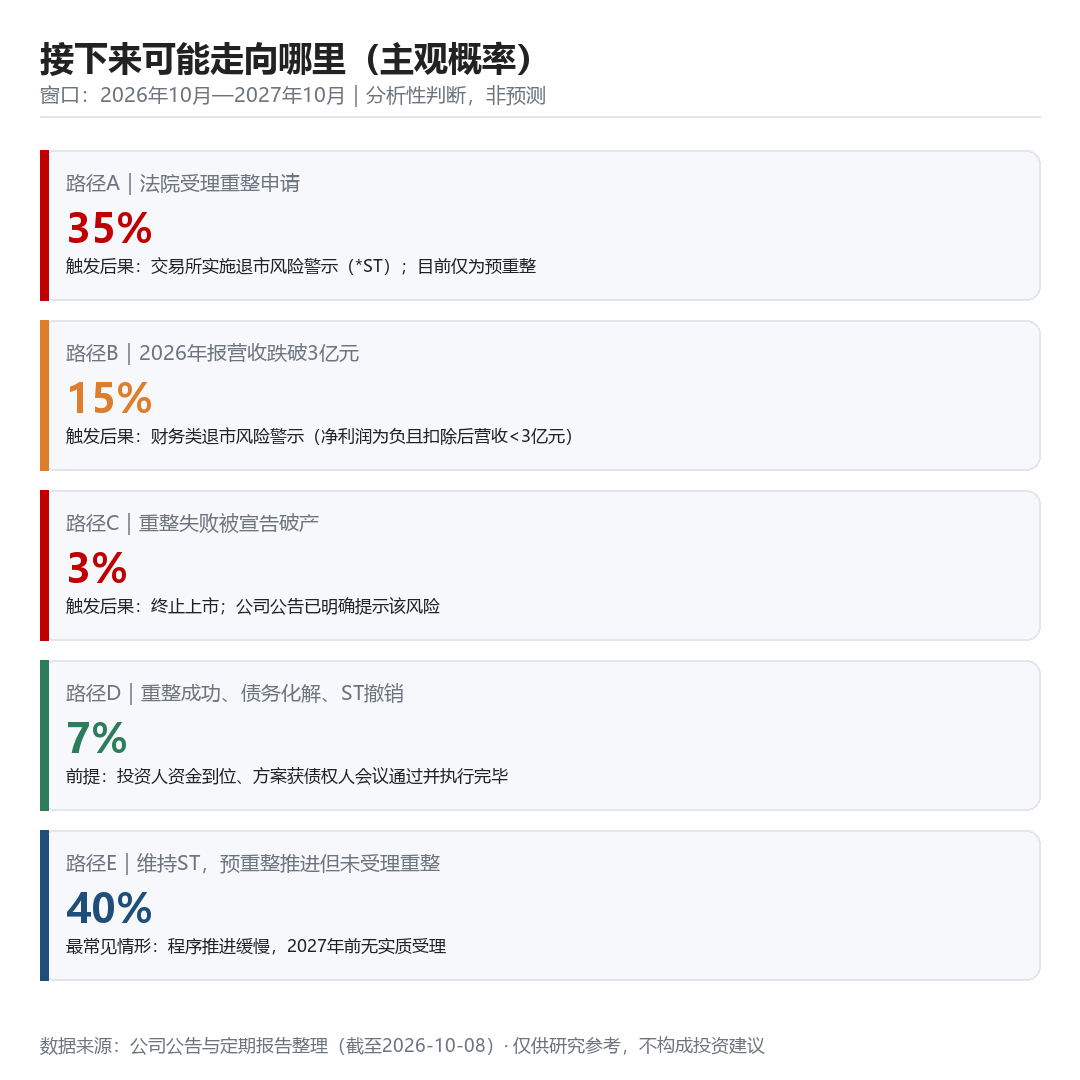 图6|可能的走向(主观概率,非预测)
公司公告本身已经把规则说得非常明确:
“根据《深圳证券交易所股票上市规则》(2026年修订)的相关规定,如果法院裁定受理申请人提出的重整申请,则深圳证券交易所将对公司股票交易实施‘退市风险警示’。”(公告2026-065)
重整受理→退市风险警示(*ST)
:目前只是预重整,还不等于法院受理重整。下一步是:第一次债权人会议(安排在2026年10月15日前)、公开招募重整投资人(报名截止2026年10月19日17:00,保证金3,000万元),之后由法院决定是否受理重整申请。
2026年年报的财务指标→退市风险警示
:主板口径是“最近一个会计年度经审计的净利润为负值且营业收入低于3亿元”。2025年营收19.16亿元,未触发;2026年上半年营业收入只有2.27亿元——这是最需要逐季跟踪的单一指标。
重整失败被宣告破产→终止上市
:公司公告原文提示了该风险。
主观概率(分析性判断,窗口2026年10月—2027年10月):维持ST但预重整推进较慢40%;法院受理重整、叠加*ST35%;2026年报营收跌破3亿元触发财务类*ST15%;重整成功并撤销ST7%;重整失败被宣告破产3%。
六、还有两个变量:控股股东与重整投资人
变量一:控股股东的股份已被“完全锁死”。截至2026年9月30日,控股股东安徽富煌建设有限责任公司持有公司144,616,314股(33.2246%),其中:质押144,610,000股(占其所持股份99.9956%);司法冻结144,616,314股(100%);轮候冻结9次、累计470,859,670股(约为其持股数的3.26倍)。
公告直接提示:“若富煌建设所持有的公司股份被司法冻结、轮候冻结事项一直未得到妥善解决,可能导致被强制过户、司法拍卖等风险情形发生,进而有可能存在影响公司控制权稳定性的风险。”(公告2026-067)
变量二:重整投资人必须是“产业投资人”。2026年9月29日的招募公告设了几道硬门槛:不接受财务投资人单独报名,联合体牵头方必须是产业投资人;意向投资人须明确是否有意取得富煌钢构控制权(且该意思表示不可撤销);须承诺重整后上市公司总部仍设在巢湖市。报名保证金3,000万元,报名截止10月19日。
这两件事放在一起看:控制权与重整,很可能是同一件事的两面。
七、可以盯什么(不是“该买该卖”)
法院是否作出受理重整的裁定(一旦受理,交易所将对股票实施退市风险警示);
重整投资人报名与遴选结果
(10月19日截止,是否流标或延期);
逾期债务规模
与银行账户解冻进度(解冻是ST撤销的前提之一);
定期报告中的营业收入(尤其是扣除后口径)——全年是否跌破3亿元;
毛利率与经营活动现金流
是否仍为负;
归母净资产
(2026年6月末19.79亿元)被侵蚀的速度;
控股股东股份是否出现司法拍卖/强制过户,以及2026年年报审计意见类型。
八、数据来源与免责声明
本文数据来自公司公开公告与定期报告,主要包括:《关于公司主要银行账号被冻结暨股票交易被实施其他风险警示及股票停复牌的公告》(2026-062)、《关于法院决定对公司启动预重整并指定临时管理人的公告》(2026-053)、《关于公开招募和遴选重整投资人的公告》(2026-065)、《关于控股股东部分股份被轮候冻结的公告》(2026-067)、《关于公司部分债务逾期的进展公告》(2026-061)、《关于新增累计诉讼、仲裁情况的公告》(2026-060)、《关于收到〈行政处罚决定书〉的公告》(2025-068)、2025年年度报告摘要、天健会计师事务所关于2025年度财务报表发表非标准审计意见的专项说明、2026年半年度报告摘要、2026年上半年非经营性资金占用及其他关联资金往来情况汇总表;行情与估值数据来自公开行情接口(2026-10-08收盘4.38元、总市值19.06亿元、市净率0.96)。
?? 风险提示与免责声明:本文基于截至2026年10月8日的公开信息整理,仅供研究参考,不构成任何投资建议,不构成买卖要约或承诺,不替代公司公告、法院裁定及交易所与监管机构文件。文中公司公告的引述均加引号并标注公告编号;“是否进入重整程序”等事项仍存在不确定性,以法院裁定与公司公告为准;所有情景与概率均为分析性主观判断。投资决策请独立判断、自担风险。