?? 「搞钱拆解局」 生意拆解·只算账,不画饼
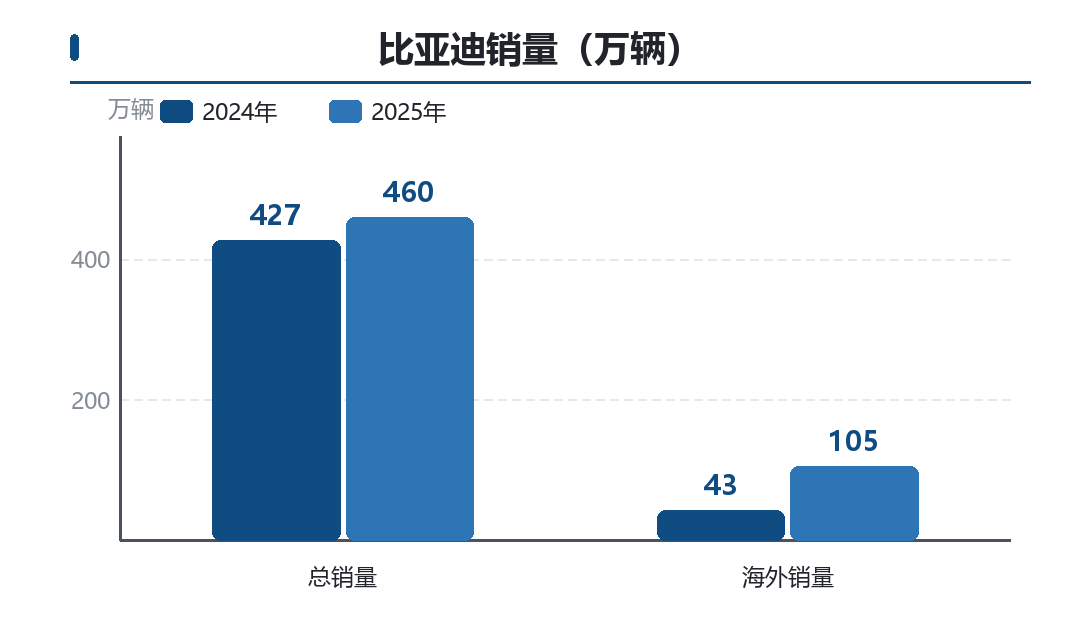
2025年,比亚迪营收突破8000亿元,整车销量460万辆,首次挤进全球车企集团前五。
但同一年,它的归母净利润下滑了近19%,只有326亿元。上一次"增收不增利",还是2021年芯片荒的时候。
一边是销量、出海、技术全线狂飙,一边是利润掉了。所有人都问同一个问题:比亚迪是不是也开始"卷不动"了?
王传福在致股东信里给了答案——他说,新能源汽车产业正经历一场残酷的"淘汰赛"。
一、账本:赚的钱,都去哪了?
先看硬数据(来源:比亚迪2025年年度报告、2026年《财富》世界500强披露):
| 指标 | 数据 |
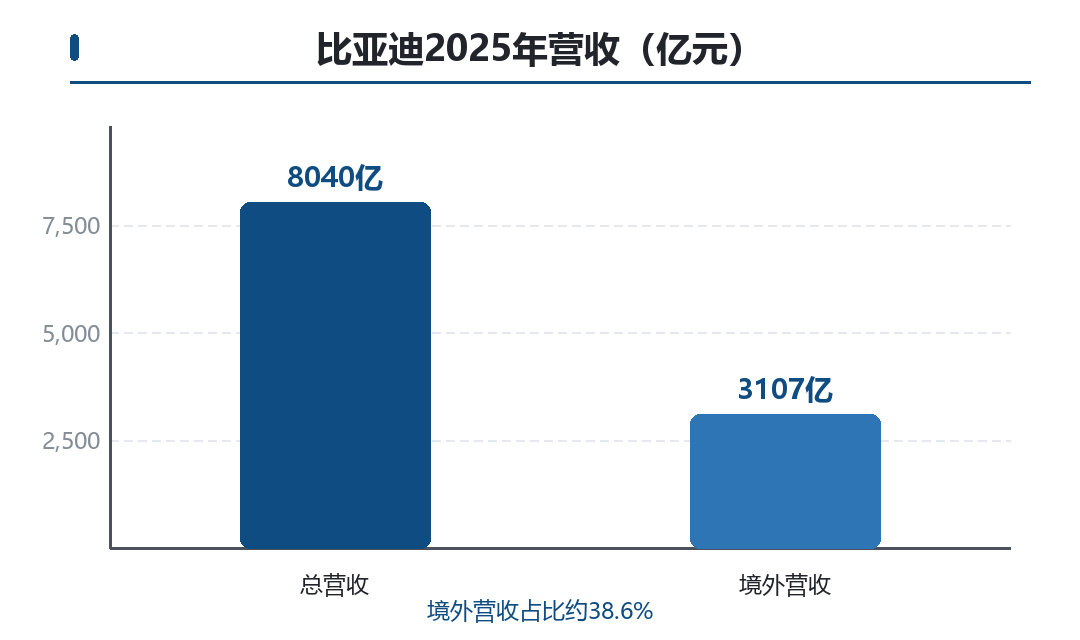
| 2025年营收 | 8,039.64亿元,同比+3.46% |
| 2025年归母净利润 | 326.19亿元,同比约-19% |
| 2025年整车销量 | 460.24万辆,同比+7.73% |
| 2025年海外销量 | 105万辆,同比+145% |
| 境外营业额 | 3,107亿元,占总营收约38.6% |
| 汽车业务毛利率 | 20.49%,同比-1.82个百分点 |
| 2025年研发投入 | 634亿元,同比+17%,占营收7.9% |
| 现金储备 | 1,678亿元 |
比亚迪销量(万辆)
关键在最后两行:研发花了634亿,差不多是净利润的两倍。
也就是说,比亚迪不是"赚不到钱",是把赚到的钱,又几乎全砸回去买"能力"了。
二、利润为什么掉?两个原因,一个比一个真实
原因一:国内市场打不动了。
2025年,比亚迪海外销量涨了145%,但国内销量基本原地踏步(约355万辆)。乘用车单车均价约11.92万元——意味着秦、宋这些中低价车型,还是销量的绝对主力。
更麻烦的是,国内汽车市场在打价格战。比亚迪汽车业务毛利率掉了1.82个百分点,就是这场仗的直接代价。
原因二:高端化还没顶上来。
比亚迪的三大高端品牌——仰望、腾势、方程豹,2025年合计销量近40万辆,看着不低。但方程豹的钛系列定价15万-20万元,价格在往下走,还不足以把整个品牌的均价拉上去。
规模效应是有天花板的。当国内卖到接近饱和,"多造多卖多赚钱"这条曲线,就开始变平了。
比亚迪营收(亿元)
三、王传福真正在赌的三件事
利润下滑不可怕,可怕的是不知道"下滑换来了什么"。比亚迪换来的,是三张牌:
第一张牌:出海。 2025年海外销量首破百万辆,同比+145%;2026年第一季度,海外销量占比已达46%。业务遍布全球119个国家和地区,巴西工厂首车下线、泰国工厂投产两周年、8艘汽车运输船投入运营。东吴证券预计,2026年比亚迪出口可能冲到150万-160万辆,同比再增44%-53%——这已经是它未来增长的主引擎。
第二张牌:技术。 634亿研发投入,A股汽车公司第一,累计研发已超2400亿元。2026年3月发布第二代刀片电池和闪充技术,计划年底前在全国建成2万座闪充站。当所有人都在拼价格时,它在拼下一代的成本。
第三张牌:第二曲线。 2025年储能系统出货量突破60GWh,据称已跃居全球第一。汽车之外,它在悄悄铺另一条腿。
四、对普通人搞钱的启示
比亚迪离你很远——你造不了车。但它的三个选择,对普通人的搞钱路,个个有用:
启示1:一个地方卷到头,就去"更远的地方"找增量
国内卖不动了,比亚迪把重心压到海外,海外销量一年涨145%。你做生意也一样:当一个平台、一个城市、一个人群已经卷成红海,别在里面硬熬,去别人还没到的地方。换城市、换平台、换人群,都是"出海"。
启示2:把利润投给"能力",而不是"面子"
比亚迪宁愿利润难看,也要把634亿砸进研发。你做副业,赚了钱是买设备、学新技能、搭系统,还是先换手机、请客吃饭?前者是投资,后者是消耗。差别会在三年后显出来。
启示3:提前养"第二曲线",别等风停
手机到顶了造汽车,汽车卷了做储能。任何一条曲线都会到顶,关键是你有没在风还大的时候,就把下一条线铺好。
最后
比亚迪最狠的地方,不是"它能造便宜车",是它敢在利润下滑的年份,把更多的钱砸向未来。用今天的利润,换明天的护城河。
普通人搞钱也是同一个道理:别只看这个月赚了多少,要想清楚我今天的投入,三年后能不能变成别人抢不走的能力。
你觉得比亚迪"增收不增利"是危险信号,还是在蓄力?评论区聊聊。
一句话总结 销量冠军是拿利润换来的——规模和利润打架时,王传福选了规模,赌的是下一个十年。
??关注「搞钱拆解局」,每期拆一个看得懂的赚钱生意(只算账,不画饼)。进「商业拆解」合集,14 篇一次看完。
下一篇预告:一张卡片卖1块7,一年净赚44亿
数据来源:比亚迪(002594.SZ / 01211.HK)2025年年度报告、2026年《财富》世界500强披露、东吴证券研究报告及公开财经媒体报道整理。