来源 :朝阳永续2026-10-15
比亚迪(002594.SZ)
最近拟披露财报发布日
比亚迪(002594.SZ)将于2026年10月30日公布2026年三季报。
比亚迪第三季度业绩预期怎么样?
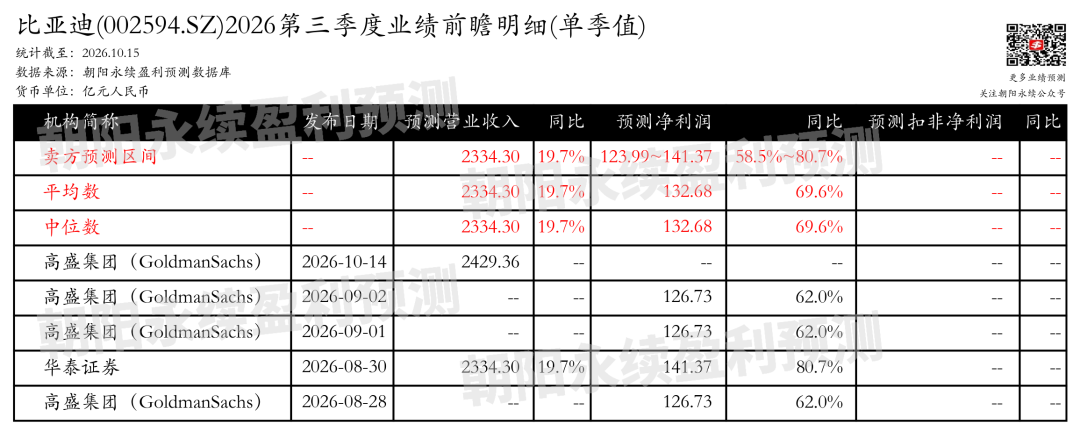
截至2026年10月15日,根据朝阳永续季度业绩前瞻数据:
预测营业收入2334.30亿元,同比变动19.7%
预测净利润123.99~141.37亿元,同比增长58.5%~80.7%
关注后续财报数据披露后能否超预期,朝阳永续A股季度业绩前瞻数据将为投资者提供业绩鉴定。
比亚迪最新卖方观点
高盛集团认为:比亚迪预计于2026年10月29日发布三季度业绩,预测三季度营收为2429亿元人民币,同比增长25%,环比增长25%;净利润为115亿元人民币,同比增长47%,环比增长39%,主要受销量增长和平均售价提升驱动。国内新能源零售市场份额提升至25%。市场关注点包括国内需求前景、欧盟对混合动力汽车出口上限的影响以及电动车出口增值税退税取消的影响。公司通过闪充技术和生态系统构建竞争壁垒,并利用海外本地化产能保持增长,预计海外市场将成为重要增长引擎,推动销量和利润持续增长。分业务来说:
1)闪充技术与生态系统:公司推出更多闪充车型,提升产品平均售价和市场份额,构建了相对竞争对手的强护城河。
2)海外本地化生产:匈牙利工厂规划产能30万辆,预计2026年底开始生产插电混动车型,以规避欧盟进口限制,8M26在欧盟国家零售17.2万辆。
3)全球市场扩张:海外市场预计贡献2026-2030年增量销量的75%,海外利润贡献预计从2025年的64%提升至2030年的88%。
4)产品组合与自研能力:拥有全面的产品组合和强大的内研能力,支持持续技术创新,总销量预计从2025年460万辆增长至2030年720万辆。
广发证券认为:比亚迪以电池技术起家,经三十余年垂直整合构建起全栈自研体系,2025年乘用车销量454.5万辆,连续四年稳居全球新能源汽车销量首位。公司坚持“高举高打”的方法论,前期通过高强度资本开支、研发与组织扩张积累技术优势和规模基础,当前广义固定成本比重已升至历史高位并接近顶部,未来有望由利润负担转为规模杠杆,推动公司从“投入期”迈入“收获期”。国内方面,兆瓦闪充提升竞争实力、供给侧改革降低价格竞争烈度、高端化打开超额利润空间;海外方面,中国品牌凭借新能源与智能化代际优势加速出海,比亚迪有望成为中国新能源出海龙头,稳定阶段海外业务规模有望接近现有国内业务规模。